
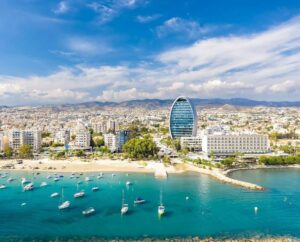
Entre enero y octubre de 2026, los compradores extranjeros firmaron contratos para la adquisición de 6 994 inmuebles en Chipre, lo que representa el 41,8 % del total de contratos de compraventa registrados. Los compradores extranjeros más activos en la isla siguen siendo los ciudadanos del Reino Unido, Israel, Rusia, Grecia y Líbano, según un análisis de las estadísticas del Departamento de Recursos Territoriales de Chipre y los datos publicados anteriormente por el Ministerio del Interior del país.
Según la información del Departamento de Recursos Territoriales y Geodesia de Chipre (DLS), entre enero y octubre se registraron en el país 16 741 contratos de compraventa de inmuebles, lo que supone un aumento del 13 % con respecto al mismo periodo de 2025.
En concreto, los compradores de países fuera de la Unión Europea formalizaron contratos para la adquisición de 4 684 inmuebles, lo que supone un 19 % más que el año anterior. Los ciudadanos de otros países de la UE adquirieron, según los contratos registrados, otros 2 310 inmuebles, lo que supone un aumento de aproximadamente el 18 %.
De este modo, a los compradores de terceros países les correspondió alrededor del 67 % de todos los contratos relacionados con la demanda extranjera, mientras que a los ciudadanos de la UE les correspondió el 33 %.
Al mismo tiempo, la cifra del 41,8 % refleja la proporción de extranjeros en los contratos registrados, y no en las transmisiones de propiedad finalizadas. Entre enero y septiembre de 2026, los extranjeros obtuvieron la titularidad de 3 433 de los 16 525 inmuebles entregados a sus nuevos propietarios, lo que supone un 20,8 %.
La diferencia se debe a que la firma del contrato y el registro definitivo del derecho de propiedad pueden tener lugar en momentos distintos, especialmente cuando se adquiere un inmueble en fase de construcción.
La mayor concentración de demanda extranjera se observa en la localidad turística de Pafos, donde, en los diez primeros meses de 2026, los extranjeros firmaron 2 319 contratos, lo que representa el 68,7 % del total.
Limassol ocupó el segundo lugar en cuanto al número de compras extranjeras, con 2 052 contratos, lo que supone el 38 % del mercado local.
En Lárnaca, los extranjeros registraron contratos por 1 745 inmuebles, lo que supuso el 47,5 % del mercado. En Famagusta, esta cifra ascendió a 341 inmuebles, es decir, el 46,6 %.
La menor dependencia de la demanda extranjera se da en la capital del país, Nicosia. Aquí, los compradores extranjeros representaron 537 contratos, lo que supone el 15,1 % del volumen total.
El aumento del número de contratos con compradores extranjeros es más notable en Lárnaca, donde la cifra creció un 25,1 % en comparación con el periodo de enero a octubre de 2025. En Pafos, el incremento fue del 21,1 %, y en Limassol, del 18,1 %.
En los informes mensuales de la DLS no se publican estadísticas detalladas sobre la nacionalidad de los compradores extranjeros. La agencia clasifica a los compradores únicamente en dos categorías: ciudadanos de países de la UE y ciudadanos de otros Estados.
No obstante, el Ministerio del Interior de Chipre había facilitado anteriormente al Parlamento datos detallados sobre la nacionalidad de los extranjeros que compran inmuebles en la isla. Estos datos permiten identificar los principales países de origen de los compradores y las características regionales de la demanda.
En concreto, según la información presentada al Parlamento y publicada por el diario Cyprus Mail el 24 de octubre de 2025, entre septiembre de 2024 y septiembre de 2025, la mayor actividad de determinados grupos nacionales se registró en las siguientes regiones.
En Limassol, lideraron la lista los ciudadanos rusos, que adquirieron 846 inmuebles. El segundo lugar lo ocuparon los israelíes, con 571 inmuebles, y el tercero, los ciudadanos griegos, con 261 inmuebles.
En Pafos, los británicos fueron los que más inmuebles adquirieron: 890. Les siguieron los ciudadanos de Israel, con 683 inmuebles, y los de Rusia, con 327.
En Lárnaca, los principales compradores fueron los ciudadanos de Israel, que adquirieron 850 inmuebles. Los ciudadanos del Líbano compraron 723 inmuebles, y los del Reino Unido, 302.
En Nicosia, el primer puesto entre los extranjeros lo ocuparon los ciudadanos de Grecia, con 403 inmuebles, seguidos por los rumanos, con 112; los rusos, con 80; y los libaneses, con 79.
En Famagusta, el grupo más numeroso de compradores extranjeros lo formaron los británicos, que adquirieron 220 inmuebles.
Por lo tanto, la distribución geográfica de la demanda extranjera en Chipre varía considerablemente según la región. En Pafos y Famagusta, los compradores británicos ocupan tradicionalmente una posición dominante; en Limassol, los rusos; en Lárnaca, los israelíes y los libaneses; y en Nicosia, los griegos.
Las cifras indicadas por nacionalidad corresponden al periodo estadístico anterior y no pueden utilizarse como un reflejo exacto de la estructura de compradores entre enero y octubre de 2026.
Los ciudadanos de Ucrania también están presentes entre los inversores extranjeros en el sector inmobiliario chipriota, sobre todo en las regiones costeras de la isla.
Según datos del Ministerio del Interior de Chipre, presentados al Parlamento en enero de 2025, los ucranianos figuraban entre los diez grupos nacionales de compradores más representados en cuatro distritos costeros: Limassol, Pafos, Lárnaca y Famagusta.
En Limassol y Pafos, entre los grupos de compradores más destacados también se encontraban ciudadanos de Rusia, el Reino Unido, Israel, Grecia, Rumanía y China.
Datos concretos sobre las solicitudes de extranjeros para la adquisición de inmuebles en Nicosia correspondientes al año 2024 indican que los ciudadanos de Ucrania representaban el 4 % de dichas solicitudes, al igual que los del Reino Unido.
Las mayores proporciones en esta categoría correspondieron a ciudadanos de China y Líbano —un 16 % cada uno—, Rusia —un 14 %—, Israel —un 10 %—, Siria —un 6 %— y Egipto —un 5 %—.
No obstante, el porcentaje de solicitudes no equivale al porcentaje de compras realmente formalizadas. Según los datos del Ministerio del Interior de Chipre sobre los permisos de inmigración correspondientes al periodo 2014-2025, se concedieron 983 permisos de esta categoría a ciudadanos de Ucrania y a sus familiares. A modo de comparación, a los ciudadanos de China y a sus familiares se les concedieron 10 100 permisos; a los de Rusia, 8 478; y a los del Líbano, 1 822.
Estas cifras se refieren a los permisos de inmigración, no al número de transacciones inmobiliarias, por lo que no pueden utilizarse para evaluar directamente el volumen de compras.
Por el momento, no es posible determinar el número exacto de inmuebles adquiridos por ucranianos o rusos entre enero y octubre de 2026 a partir de las estadísticas mensuales públicas de DLS.
La actividad de los compradores extranjeros va acompañada de un aumento continuado del valor de los inmuebles residenciales.
Según datos del Banco Central de Chipre, en el segundo trimestre de 2026 el índice de precios de los inmuebles residenciales aumentó un 8,5 % en términos interanuales, tras un incremento del 7,5 % en el primer trimestre.
Los pisos se encarecieron un 8,9 % y las viviendas unifamiliares, un 5,8 %.
El mayor incremento interanual de los precios se registró en Famagusta (10 %), Lárnaca (9,8 %) y Pafos (9,6 %). En Limassol, la vivienda se encareció un 7,8 %, y en Nicosia, un 5,7 %.
Según las estimaciones del Banco Central, el aumento de los precios se debe a la elevada demanda, en particular por parte de extranjeros, así como al incremento de los costes de construcción.
Al mismo tiempo, también está aumentando el volumen de nuevas construcciones. Entre enero y mayo de 2026, el número de viviendas previstas en las licencias de obra concedidas creció un 63,7 %, hasta alcanzar las 8 978. Esto podría contribuir a ampliar la oferta de vivienda a medio plazo.
En octubre de 2026 se registraron en Chipre 1 772 contratos de compraventa de inmuebles, lo que supone un 8 % más que en octubre del año pasado. Durante los primeros diez meses, el número total de contratos alcanzó los 16 741, lo que representa aproximadamente el 92 % del resultado de todo el año 2025. Limassol sigue siendo el mayor mercado regional, donde se registraron 5 406 contratos entre enero y octubre. En Lárnaca, esta cifra ascendió a 3 674; en Nicosia, a 3 556; en Pafos, a 3 374; y en Famagusta, a 731.
En términos monetarios, entre enero y septiembre de 2026, el valor total declarado de las transmisiones de propiedad inmobiliaria finalizadas ascendió a 3.460 millones de euros, lo que supone un 7 % más que el año anterior.
La mayor parte del valor de las transacciones correspondió a Limassol: 1.390 millones de euros, es decir, alrededor del 40 % del total. En Nicosia se registraron transacciones por valor de 735 millones de euros, en Pafos, 696 millones de euros; en Lárnaca, 480 millones de euros; y en Famagusta, 162 millones de euros.
De este modo, el mercado inmobiliario de Chipre en 2026 sigue dependiendo en gran medida de la demanda extranjera, especialmente en las regiones costeras. En este contexto, los principales grupos de compradores de terceros países siguen siendo los inversores del Reino Unido, Israel, Rusia y Líbano, mientras que, entre los ciudadanos de la UE, destacan los compradores de Grecia y Rumanía.
El Ministerio del Interior francés ha flexibilizado el enfoque a la hora de tramitar las solicitudes de nacionalidad presentadas por jubilados extranjeros que residen de forma permanente en el país, pero que perciben una pensión procedente del extranjero. El origen de los ingresos ya no constituirá por sí solo un motivo para denegar la naturalización, según informó el 11 de noviembre de 2026 la publicación The Connexion.
El ministro del Interior francés, Laurent Núñez, proporcionó las aclaraciones pertinentes en una carta dirigida a la senadora del departamento de Charente, Nicole Bonnefoy, quien anteriormente había llamado la atención del Gobierno sobre las dificultades que enfrentaban los jubilados extranjeros para obtener la ciudadanía francesa. El nuevo enfoque prevé que las solicitudes de los jubilados que perciban sus ingresos principales de otros Estados puedan ser evaluadas favorablemente, siempre que declaren dichos ingresos en Francia y demuestren vínculos sólidos con la comunidad local.
Entre las pruebas que pueden aportarse figuran, en particular, la propiedad de una vivienda principal en Francia desde hace más de cinco años, la participación activa en la vida social o la experiencia laboral en los órganos de autogobierno locales.
No obstante, la propiedad de un inmueble no es un requisito obligatorio para la naturalización ni garantiza la obtención de la ciudadanía. Se trata de una de las posibles formas de acreditar la residencia prolongada y la integración en la sociedad.
Tal y como señaló Núñez, las autoridades francesas ya están aplicando un enfoque matizado. Esto ha permitido resolver favorablemente varias solicitudes que anteriormente quedaban sin resolución definitiva o eran objeto de recurso.
El problema surgió tras la introducción de requisitos administrativos más estrictos para la naturalización en mayo de 2025, bajo el mandato del anterior ministro del Interior, Bruno Retayo. La circular del 2 de mayo de 2025 preveía un control más riguroso de la integración económica de los solicitantes y de la ubicación del centro de sus intereses económicos.
En la práctica, esto dio lugar a denegaciones a pensionistas extranjeros que llevaban mucho tiempo residiendo en Francia, pero que percibían la mayor parte de sus ingresos en forma de pensiones procedentes de otros Estados.
El problema afectó de manera especialmente grave a los ciudadanos británicos que, tras el Brexit, continuaron residiendo en Francia y percibiendo pensiones del Reino Unido.
Durante los debates parlamentarios, la senadora Nicole Bonnefoy señaló que estos extranjeros pagan impuestos locales, utilizan los servicios de empresas francesas, poseen inmuebles y participan en la vida de las comunidades, pero pueden recibir denegaciones debido al origen extranjero de sus ingresos.
El Ministerio del Interior ha reconocido la necesidad de tener en cuenta las circunstancias individuales de los jubilados, en particular la duración de la residencia y su integración efectiva.
Al mismo tiempo, la circular vigente no ha sido derogada. Los cambios se refieren, ante todo, a la práctica de su aplicación por parte de las prefecturas francesas, y no a la introducción de un procedimiento simplificado específico para la obtención de la nacionalidad.
El procedimiento estándar de naturalización en Francia suele exigir un mínimo de cinco años de residencia permanente en el país, la existencia de motivos legales para la estancia, la acreditación de la integración y el cumplimiento de otros requisitos establecidos por la legislación.
Desde el 1 de enero de 2026, Francia ha endurecido los requisitos relativos al dominio del francés. Para la naturalización es necesario acreditar un dominio del idioma de un nivel no inferior al B2, según las Recomendaciones Europeas sobre la Educación Lingüística.
Asimismo, se ha introducido un examen obligatorio de conocimientos cívicos, que incluye 40 preguntas sobre historia, cultura, organización del Estado, derechos y obligaciones de los ciudadanos. Para superarlo, es necesario responder correctamente al menos a 32 preguntas.
Para aquellas personas que, por motivos de salud o debido a una discapacidad, no puedan realizar las pruebas correspondientes, existe la posibilidad de que se les concedan condiciones especiales o se les exima de determinadas pruebas, siempre que se presente un certificado médico.
Las nuevas aclaraciones relativas a las pensiones extranjeras no anulan estos requisitos generales. Al mismo tiempo, los extranjeros a quienes anteriormente se les denegó la ciudadanía precisamente por percibir pensiones del extranjero pueden plantearse la posibilidad de volver a presentar su solicitud, teniendo en cuenta el nuevo enfoque en la evaluación de la integración.
Para los jubilados extranjeros, en particular los ciudadanos de Ucrania, que residen legalmente y de forma permanente en Francia, el cambio en la práctica administrativa puede ampliar las posibilidades de naturalización. Sin embargo, esto no genera un derecho automático a la ciudadanía francesa.
Fuentes: The Connexion, 11 de noviembre de 2026; Senado de Francia, comunicación parlamentaria sobre la naturalización de jubilados extranjeros; Ministerio del Interior de Francia, normativa oficial para la obtención de la ciudadanía.
El 25 de noviembre se celebrará en Kiev el foro profesional METRONOM, dedicado a la creación de valor añadido en los complejos residenciales gracias a la colaboración entre promotores y arquitectos, según ha informado el grupo de comunicación DMNTR («Hogar e Interior»), organizador del evento.
El foro, titulado «El promotor y el arquitecto crean valor añadido en los complejos residenciales», tendrá lugar en el Osvitoria Hub de 15:00 a 20:00. Entre los participantes se encontrarán representantes de empresas promotoras, estudios de arquitectura, inversores y expertos del mercado inmobiliario.
Se prestará especial atención a los aspectos prácticos de la creación y ejecución de proyectos residenciales en el campo, al impacto de las soluciones arquitectónicas en el atractivo comercial de los inmuebles, a la rentabilidad de las inversiones y a la interacción entre clientes y arquitectos.
Una característica distintiva de METRONOM será el formato de presentaciones en pareja entre el promotor y el arquitecto, quienes presentarán conjuntamente proyectos ya realizados o previstos, y explicarán las particularidades de sus conceptos, soluciones arquitectónicas y modelos económicos.
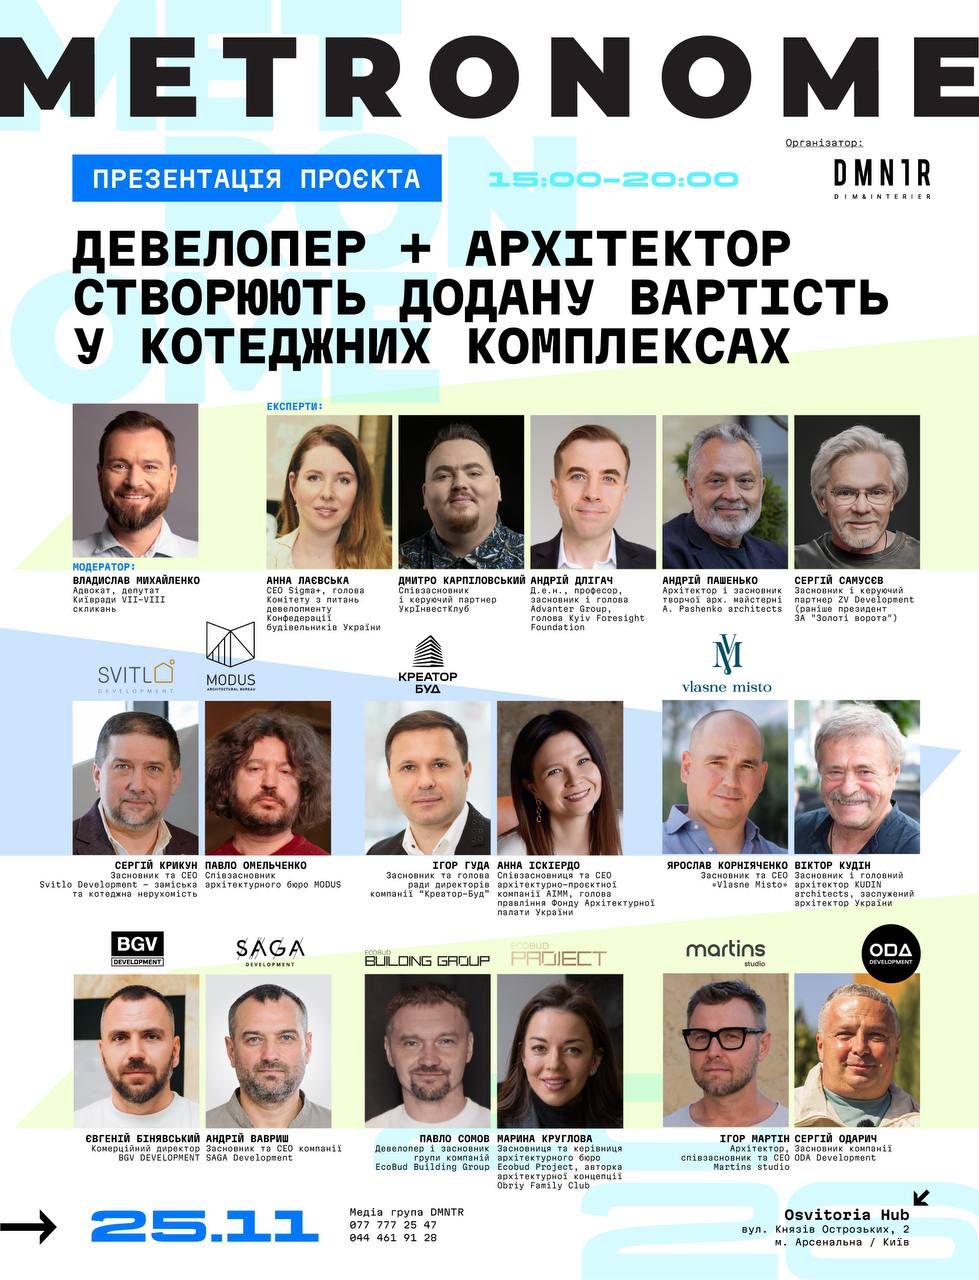
El programa prevé seis intervenciones de este tipo. Cada equipo dispondrá de 20 minutos para su presentación, tras lo cual, durante 10 minutos, expertos independientes comentarán las soluciones presentadas.
En concreto, en la primera parte del foro intervendrán representantes del proyecto O. Krasa (Concorde Capital, Svitlo Development y «Vidvazhnykh») junto con el estudio de arquitectura MODUS.
La promotora «Creator-Bud», que estará representada por su propietario, Igor Guda, compartirá su experiencia junto con AIMM Architecture.
El proyecto inmobiliario «Vlasne Misto» ofrecerá otra presentación en colaboración con los equipos de arquitectura LAWA, Kudin y Yod Group.
En la segunda parte del foro, BGV Development presentará el proyecto «Equides Villas» junto con su equipo de arquitectos.
El fundador de EcoBud, Pavel Somov, y la representante de Ecobud Project, Marina Kruglova, hablarán sobre su colaboración en proyectos inmobiliarios.
La presentación conjunta que cerrará el evento correrá a cargo del fundador de ODA Development, Serguéi Odarich, y del arquitecto Igor Martín, fundador de Martins Studio.
Tras las presentaciones, tendrá lugar un debate de expertos dedicado a la economía de la promoción inmobiliaria de viviendas unifamiliares, el atractivo inversor de los complejos residenciales en las afueras, el papel de la arquitectura en la determinación del valor de mercado de los inmuebles y las perspectivas de desarrollo de este segmento del mercado inmobiliario en Ucrania.
El panel de expertos estará compuesto por el fundador y socio director de ZV Development, Serguéi Samusev; el cofundador y socio director de «UkrInvestClub», Dmitri Karpilovskii; y el doctor en Ciencias Económicas, profesor, fundador y presidente de Advanter Group, así como presidente de la Kyiv Foresight Foundation, Andriy Dligach.
También participarán en el debate Andrei Pashenko, fundador y director del taller de arquitectura creativa «A. Pashenko», y Anna Laevskaya, directora ejecutiva de Sigma+ y presidenta del Comité de Desarrollo de la Confederación de Constructores de Ucrania.
El moderador del foro será Vladislav Mikhailenko, abogado, activista social y concejal del Ayuntamiento de Kiev en las VII.ª y VIII.ª legislaturas.
Según la información facilitada por los organizadores, METRONOM está dirigido principalmente a promotores inmobiliarios, inversores, arquitectos, directivos de empresas constructoras, propietarios de terrenos y representantes del mundo empresarial que estén barajando la posibilidad de invertir en inmuebles residenciales en las afueras.
Además del programa empresarial principal, se han previsto actividades de networking profesional, charlas informales con los participantes y expertos, un cóctel, una sesión fotográfica y la actuación de músicos de jazz.
El precio de la entrada oscila entre 2.500 y 10.000 UAH, dependiendo de la categoría de la entrada.
La entrada básica «Guest», con un precio de 2.500 UAH, incluye la participación en el programa empresarial, un asiento en la sala, una pausa para el café y acceso a las actividades de networking.
La categoría «Business», por 5.000 UAH, incluye además asientos prioritarios más cercanos al escenario, la participación en el cóctel y una sesión fotográfica con los participantes.
La entrada «Premium», con un precio de 7.500 UAH, incluye un asiento en las primeras filas, la participación en una sesión de networking privada con promotores inmobiliarios, arquitectos y expertos tras el programa principal, así como acceso personal a los ponentes.
El paquete «Partner», por 10 000 UAH, incluye todas las ventajas del «Premium», la posibilidad de realizar una breve presentación de la empresa, una zona separada en el cóctel y una foto individual con los ponentes y expertos.
El foro METRONOM tendrá lugar el 25 de noviembre de 2026, de 15:00 a 20:00, en el espacio Osvitoria Hub, situado en Kiev, calle Kniaziv Ostrozhskikh, 2.
La inscripción de los participantes se realiza a través del siguiente enlace: https://forms.gle/hhznkyTRYkCJhVho6.
Para obtener más información sobre la participación y la compra de entradas, puede ponerse en contacto con el gestor de proyectos de METRONOM en los números de teléfono: 077 777 25 47 y 044 461 91 28.
El organizador, METRONOM, es el grupo de medios DMNTR («Hogar e Interior»), que lleva a cabo proyectos informativos, feriales y profesionales en los ámbitos de la arquitectura, el diseño, la construcción y la promoción inmobiliaria.
«Open4Business» es el socio mediático del evento.
arquitectura, DMNTR, inmobiliaria, inversiones, KIEV, promoción inmobiliaria, МЕТРОНОМ
Según informa Experts Club, el precio medio de un piso de una habitación en el mercado de segunda mano de la región de Transcarpacia alcanzó en octubre de 2026 los 85 000 dólares, igualando así la cifra correspondiente a Kiev. Al mismo tiempo, la oferta de viviendas de segunda mano en la capital se redujo en un 63 % en un mes. Así lo demuestran los resultados de un estudio sobre el mercado inmobiliario de Ucrania, realizado por la plataforma DIM.RIA en octubre de 2026. Según los analistas, a lo largo del mes los precios de las viviendas de segunda mano en la mayoría de las regiones occidentales de Ucrania siguieron aumentando.
El mayor aumento del precio mediano de los pisos de una habitación se registró en la región de Ternópil (un 6 %), y en las regiones de Transcarpacia y Leópolis (un 5 % en cada una).
Al mismo tiempo, en varias regiones se observó una bajada significativa de los precios de los pisos. En concreto, en la región de Cherkasy los precios medianos bajaron un 13 %, en la de Rivne, un 8 %, y en la de Chernígov, un 7 %.
El precio mediano más bajo de un piso de una habitación entre las regiones incluidas en el estudio se registró en la región de Jersón: 16 000 dólares.
De este modo, la diferencia entre el precio de un piso de una habitación en Transcarpacia y en la región de Jersón es superior a cinco veces.
En Kiev, la vivienda se abarató en todos los distritos. En el mercado secundario de la capital, a lo largo del mes de octubre, los precios de los pisos descendieron en todos los distritos. La bajada más significativa se registró en el segmento de los pisos de dos habitaciones.
En concreto, en el distrito de Sviatoshyn, el precio mediano de este tipo de pisos se redujo un 23 %, y en el de Dnipro, un 18 %.
No obstante, el distrito más caro de Kiev sigue siendo Pechersk, donde el precio mediano de un piso de una habitación asciende a 179 000 dólares.
Las ofertas más asequibles se encuentran en el distrito de Desnianskyi, donde los pisos de una habitación tienen un precio mediano de 46 000 dólares.
Por lo tanto, la diferencia entre los precios de las viviendas de una habitación en los distritos de Pecherskyi y Desnianskyi es de casi 3,9 veces.
También se han producido cambios notables en la estructura de la oferta en el mercado secundario. Según datos de DIM.RIA, en Kiev el número de anuncios de venta de viviendas de segunda mano se redujo en octubre un 63 % en comparación con septiembre.
En la región de Kiev, la disminución de la oferta fue del 25 %. Esta reducción en el número de anuncios refleja, ante todo, la actividad de los vendedores en la plataforma y no es un indicador directo de la disminución del parque inmobiliario total ni del número de pisos realmente disponibles para la venta. La demanda de viviendas de segunda mano ha disminuido en casi toda Ucrania. Según la información del mercado inmobiliario, en octubre el interés por la compra de viviendas de segunda mano se redujo prácticamente en todas las regiones de Ucrania.
La mayor caída de la demanda se registró en la región de Ternópil (un 25 %), en la de Vinnytsia (un 22 %) y en las regiones de Jmelnitski y Kirovogrado (un 20 % en cada una). Solo se observó un aumento del interés por la vivienda de segunda mano en dos regiones:
la región de Dnipropetrovsk, donde la demanda aumentó un 10 %, y la de Transcarpacia, un 4 %. Al mismo tiempo, en cuatro regiones del país, el número de ofertas de vivienda de segunda mano superó la demanda según la metodología de DIM.RIA.
La mayor diferencia se registró en la región de Kiev, donde la oferta superó a la demanda en 2,3 veces.
En Kiev, la relación correspondiente fue de 2,2; en la región de Odesa, de 1,7; y en la de Ivano-Frankivsk, de 1,1. Así pues, el mercado inmobiliario de segunda mano de Ucrania se caracterizó en octubre por una combinación de descenso de la demanda, reducción del número de anuncios y una evolución de los precios en direcciones opuestas. En concreto, en las regiones occidentales el precio de los pisos aumentó en su mayoría, mientras que en Kiev y en parte de las regiones centrales se observó un abaratamiento de la vivienda. Al mismo tiempo, los precios que figuran en el estudio son valores medianos de las ofertas en la plataforma DIM.RIA y pueden diferir del valor real de las transacciones de compraventa.
DIM.RIA es un mercado inmobiliario ucraniano que ofrece información sobre la venta de pisos en los mercados primario y secundario, así como sobre el alquiler de viviendas, y publica periódicamente estudios sobre precios, demanda y oferta.
https://www.experts.news/posts/odnokimnatni-kvartyry-na-zakarpatti-zrivnyalysya-za-tsinoyu-z-kyyevom
La demanda de pisos en viviendas de nueva construcción en Kiev se redujo en octubre de 2026 un 33 % con respecto a septiembre, mientras que el precio medio por metro cuadrado en el mercado primario de la capital aumentó un 5,8 %, hasta los 1 504 dólares.
Así lo revelan los resultados del estudio realizado por la plataforma inmobiliaria DIM.RIA correspondiente a octubre de 2026.
Según los analistas, se observó una disminución de la demanda de viviendas de nueva construcción en la mayoría de las regiones de Ucrania; sin embargo, fue precisamente Kiev la que registró la caída más significativa entre los indicadores recogidos en el estudio.
Al mismo tiempo, en varias regiones aumentó el interés por la vivienda de primera mano. El mayor crecimiento de la demanda se registró en la región de Transcarpacia (un 15 %), en la de Dnipropetrovsk (un 12 %) y en la de Mykolaiv (un 9 %).
A pesar del descenso de la demanda, el precio mediano por metro cuadrado en las viviendas de nueva construcción siguió aumentando en la mayoría de las regiones.
La mayor subida de precios en octubre se produjo en la región de Zaporizhia, donde el precio mediano aumentó un 10,7 %. En la región de Poltava, el aumento fue del 6,2 %; en Kiev, del 5,8 %; y en la región de Kirovohrad, del 5,2 %.
Al mismo tiempo, en la región de Chernivtsi, el metro cuadrado en las viviendas de nueva construcción se abarató un 8,3 %, y en la de Ivano-Frankivsk, un 5,5 %.
En Kiev, el distrito más caro para adquirir una vivienda nueva sigue siendo Pecherskyi, donde el precio mediano del metro cuadrado es de 2 855 dólares.
Las viviendas de nueva construcción más asequibles se encuentran en el distrito de Desnianskyi, con un precio mediano de 864 dólares por metro cuadrado.
De este modo, la diferencia entre el precio del metro cuadrado en los distritos más caros y los más asequibles de la capital supera 3,3 veces.
La construcción de viviendas continúa a pesar de la caída de la demanda
Según datos de DIM.RIA, en octubre de 2026 seguían operando en Ucrania el 85 % de los departamentos de venta de viviendas de nueva construcción.
La mayor proporción de departamentos de venta en funcionamiento se registró en la región de Transcarpacia (98 %), así como en las regiones de Leópolis y Volinia (97 % en ambas).
Por el contrario, la situación más complicada se observó en la región de Járkov, donde solo funcionaba el 29 % de los departamentos de ventas.
En la región de Zaporizhia, el indicador correspondiente fue del 44 %, y en la de Sumy, del 46 %.
A lo largo de octubre se pusieron en servicio en Ucrania 14 nuevos edificios de viviendas, que abarcan en total 23 secciones.
El mayor número de secciones puestas en servicio correspondió a Kiev y a la región de Kiev —14—, de las cuales nueve se encuentran directamente en la capital.
Se pusieron en servicio otras cuatro secciones en la región de Dnipropetrovsk y una en cada una de las regiones de Lviv, Vinnytsia, Ivano-Frankivsk, Volyn y Chernivtsi.
Por lo tanto, a pesar de la reducción de la demanda, la actividad constructora en el mercado primario de Ucrania se mantiene, aunque su intensidad varía considerablemente según la región.
Al mismo tiempo, el aumento del precio medio de oferta no implica necesariamente un incremento similar en el valor de las transacciones realmente formalizadas. Los indicadores del mercado reflejan la estructura de las ofertas y la actividad de los usuarios de la plataforma.
DIM.RIA es un mercado inmobiliario ucraniano especializado en la publicación y verificación de anuncios de venta y alquiler de viviendas, que además publica periódicamente estudios analíticos sobre los mercados primario y secundario.
El precio medio del alquiler de un piso de una habitación en la región de Transcarpacia aumentó en octubre de 2026 un 17 %, hasta alcanzar los 34 000 UAH al mes, lo que convirtió a la región en la más cara según este indicador entre las incluidas en el estudio de DIM.RIA. Al mismo tiempo, en Kiev, el precio mediano del alquiler descendió un 21 %, hasta los 26 000 UAH al mes.
Así lo revelan los resultados del estudio de octubre sobre el mercado inmobiliario residencial ucraniano, realizado por la plataforma DIM.RIA.
De este modo, a finales de octubre, el precio mediano del alquiler de un piso de una habitación en Transcarpacia superaba el de la capital en 8 000 UAH, es decir, aproximadamente un 31 %.
A modo de comparación, en septiembre de 2026, según un estudio anterior de DIM.RIA, el precio mediano del alquiler de un piso de una habitación en Kiev era de 33 000 UAH, mientras que en la región de Transcarpacia era de 29 000 UAH.
Por lo tanto, en el transcurso de un mes se ha producido un notable cambio en el liderazgo del mercado del alquiler de viviendas.
En las regiones occidentales, los alquileres siguen encareciéndose
Según datos de DIM.RIA, en octubre se observaron elevadas tasas de crecimiento de los precios de alquiler en varias regiones occidentales de Ucrania.
En concreto, en la región de Ivano-Frankivsk, el precio medio del alquiler de un piso de una habitación alcanzó los 25 300 UAH al mes, lo que supone un 12 % más que en septiembre y un 48 % más que hace un año.
En la región de Ternópil, el alquiler mensual subió un 15 %, hasta los 20 700 UAH. En términos interanuales, el aumento fue del 81 %, lo que supuso uno de los indicadores más destacados entre las regiones mencionadas.
En la región de Lviv, la renta media aumentó un 3 % en un mes y un 24 % en un año, hasta alcanzar los 21 000 UAH.
En las regiones de Vinnytsia y Dnipropetrovsk, el alquiler de un piso de una habitación ascendió a 22 000 UAH al mes en cada una de ellas.
En ambas regiones, los precios se mantuvieron sin cambios respecto a septiembre, aunque en términos interanuales aumentaron un 47 %.
De este modo, en octubre varias regiones de Ucrania superaron a la capital en cuanto al ritmo de encarecimiento de los alquileres.
Al mismo tiempo, estos indicadores reflejan los precios medianos de los anuncios, y no el coste medio de los contratos de alquiler realmente formalizados.
En Kiev, los precios han bajado, pero la diferencia entre distritos sigue siendo considerable
A pesar de la bajada del coste mediano del alquiler en Kiev hasta los 26 000 UAH al mes, el coste de la vivienda varía considerablemente en función del distrito.
Según datos de DIM.RIA, el alquiler más caro de pisos de una habitación sigue estando en el distrito de Pechersk, donde la media es de 36 800 UAH al mes.
La vivienda más asequible se puede alquilar en el distrito de Desnianskyi, donde el precio medio de un piso de una habitación es de 12 000 UAH.
Así pues, el alquiler de una vivienda de una habitación en el distrito de Pecherskyi es aproximadamente tres veces más caro que en el de Desnianskyi.
Al mismo tiempo, en octubre, el número de anuncios de alquiler de pisos en Kiev se redujo en un 20 %.
Se ha registrado una disminución similar de la oferta en la región de Kiev.
Se observó una reducción aún más significativa del número de ofertas de alquiler en la región de Transcarpacia (un 27 %), en la de Sumy (un 22 %) y en la de Poltava (un 21 %).
Al mismo tiempo, en varias otras regiones, el número de anuncios disponibles aumentó.
El mayor aumento de la oferta se registró en la región de Kirovohrad (un 32 %), en la de Jítomir (un 30 %), en la de Volín (un 25 %) y en la de Zaporizhia (un 24 %).
En la región de Lviv, cada anuncio cuenta con 15 posibles inquilinos.
A pesar de la dinámica dispar de los precios y la oferta, el interés por el alquiler de viviendas disminuyó en octubre en todas las regiones de Ucrania.
Según datos de DIM.RIA, la mayor caída de la demanda se registró en la región de Jersón, con un 28 %.
En las regiones de Volyn y Mykolaiv, el indicador descendió un 27 %; en la de Sumy, un 23 %, y en la de Kirovohrad, un 22 %.
Sin embargo, incluso con una reducción general de la demanda, en algunas regiones se mantiene una competencia significativa entre los posibles inquilinos.
El mayor desequilibrio entre la demanda y la oferta se ha registrado en la región de Lviv, donde hay 15 inquilinos potenciales por cada anuncio.
En la región de Rivne, la cifra correspondiente es de 14; en la de Ternópil, de 13; y en la de Vinnytsia, de 12.
Estas cifras reflejan la relación entre la actividad de los usuarios y el número de ofertas en el mercado, y no el número real de contratos de alquiler formalizados.
En general, las estadísticas de octubre indican un aumento de las diferencias regionales en el mercado ucraniano de la vivienda de alquiler. Mientras que en la capital los precios bajaban, en Transcarpacia y en otras regiones occidentales los alquileres seguían encareciéndose.
No obstante, la disminución de la demanda no va necesariamente acompañada de una bajada de los precios, ya que el coste del alquiler también depende del número de pisos disponibles, sus características y la estructura de la oferta.
DIM.RIA es un mercado inmobiliario ucraniano de propiedades verificadas, especializado en la venta y el alquiler de inmuebles residenciales y comerciales. La empresa realiza periódicamente estudios sobre la evolución de los precios, la demanda y la oferta en el mercado inmobiliario de Ucrania.



