
La empresa minera Ferrexpo, con activos en Ucrania, cerró el primer semestre de 2026 con unas pérdidas netas de 14,9 millones de dólares, lo que supone 13,2 veces menos que en el primer semestre de 2025, según el informe publicado por la empresa este viernes.
Según este, los ingresos se redujeron en 2,3 veces, hasta los 196 millones de dólares, como consecuencia de la disminución de los volúmenes de ventas, mientras que el beneficio EBITDA fue negativo —4 millones de dólares frente a un valor positivo de 4 millones de dólares en el primer semestre de 2025—, lo que refleja el impacto combinado de la caída de los volúmenes de ventas y de los precios de venta, así como del aumento de los costes de producción.
Tras la publicación por la mañana de los resultados financieros, las acciones subieron de 28,9 peniques a 32,88 peniques, y cerraron la sesión en 32,48 peniques, lo que supone un aumento del 13,33 % respecto al precio de cierre del día anterior. La última vez que alcanzaron un precio tan alto fue hace más de cinco meses.
Ferrexpo señaló que había reducido deliberadamente los gastos de capital (CapEx) de 28 millones de dólares a 10 millones de dólares entre enero y junio de 2025, destinando el 88 % de dichos gastos a proyectos necesarios para mantener la actividad y solo el 12 % a proyectos de desarrollo.
Debido al prolongado retraso en la devolución del IVA y a la consiguiente disminución de la liquidez financiera, el grupo se vio obligado a reducir los volúmenes de producción a una sola línea de fabricación de pellets, según se indica en el informe.
El volumen total de producción comercial durante el primer semestre ascendió a 1,556 millones de toneladas, lo que supone un descenso del 40 % en comparación con el semestre anterior (que finalizó el 31 de diciembre de 2025) y del 54 % en comparación con el primer semestre de 2025.
La estructura de la producción en el primer semestre de 2026 se compuso de un 89 % de pellets y un 11 % de concentrado comercial, frente al 61 % y el 39 %, respectivamente, del primer semestre de 2025, cuando una mayor proporción de producción de concentrado ofrecía oportunidades adicionales en el mercado durante un periodo de menor demanda de pellets y primas de mercado más reducidas, señaló Ferrexpo.
El presidente interino del consejo de administración, Lucio Genovese, recordó que, a principios de septiembre, la empresa logró recaudar 100 millones de dólares mediante una emisión adicional de acciones, lo que reforzó considerablemente su posición de liquidez y le proporcionó mayor solidez financiera y flexibilidad para gestionar las continuas presiones operativas y financieras a las que se enfrenta el negocio.
«Sin embargo, el capital adicional no resuelve los problemas fundamentales derivados de la prolongada retención de la devolución del IVA, la guerra en Ucrania, las restricciones en la infraestructura logística y energética, así como la necesidad de mantener una gestión disciplinada de la tesorería y el capital circulante», señaló.
El viernes Ferrexpo precisó que los costes de producción según el indicador C1 aumentaron hasta los 81,3 dólares estadounidenses por tonelada, desde los 77,1 del primer semestre de 2025, debido al incremento de los volúmenes de trabajos mineros y mantenimiento técnico, al impacto del aumento de los precios de la electricidad y el combustible, así como al incremento de los gastos de personal.
Cabe destacar que el grupo ha realizado importantes esfuerzos para reducir los gastos con el fin de mantener la estabilidad financiera. Estas medidas incluyen la reducción de la jornada laboral de los empleados, la reducción del volumen de compras de bienes y servicios, así como la suspensión de todas las inversiones de capital no esenciales, los gastos generales y los gastos en responsabilidad social corporativa.
Además, en el primer semestre de 2026 no se registraron pérdidas por deterioro de activos, mientras que en el primer semestre de 2025 ascendieron a 154 millones de dólares.
En el informe, Genovese destacó que la prolongada suspensión de la devolución del IVA por parte de las autoridades fiscales ucranianas sigue siendo un problema financiero importante: a 30 de junio, el saldo neto del IVA pendiente de devolución ascendía a 82,7 millones de dólares, y, a 24 de septiembre, el Servicio Estatal de Impuestos había suspendido la devolución del IVA por un importe total de 3.885 mil millones de hryvnias, es decir, 86,9 millones de dólares.
El informe también señala que, durante los primeros seis meses de 2026, Ferrexpo recibió noticias del fallecimiento de otros 11 compañeros que prestaban servicio en las Fuerzas Armadas de Ucrania, con lo que el número total de fallecidos desde el inicio de la invasión a gran escala de Rusia ascendió a 67 personas, mientras que en 2024 y 2025 el número de fallecidos fue de 11 cada año.
Según el informe, a finales de junio de 2026, 804 empleados de Ferrexpo prestaban servicio en las Fuerzas Armadas de Ucrania y 218 personas habían sido desmovilizadas, mientras que a finales de 2025 estas cifras eran, respectivamente, de 771 y 194, y un año antes, de 706 y 160.
Ferrexpo posee el 100 % de las participaciones de la sociedad limitada «Yeristivskyi GZK», el 99,9 % de la sociedad limitada «Bilánivskyi GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavskyi GZK».
La Bolsa de Londres (LSE) suspendió a principios de mayo la cotización de las acciones de Ferrexpo debido a la imposibilidad de la empresa de publicar a tiempo sus cuentas anuales, y la reanudó el 7 de septiembre.
En 2025, la empresa redujo sus ingresos en un 16 %, hasta los 787 millones de dólares; su beneficio EBITDA se redujo 2,5 veces, hasta los 28 millones de dólares, y sus pérdidas netas se multiplicaron casi por 4,5, hasta alcanzar los 223,9 millones de dólares.
FERREXPO, mina de hierro, mineral de hierro, pérdidas, UCRANIA
Metinvest B.V. (Países Bajos), la empresa matriz del grupo minero y metalúrgico «Metinvest», cerró el periodo comprendido entre enero y junio del presente año con unas pérdidas netas de 202 millones de dólares, mientras que en el mismo periodo del año anterior las pérdidas netas ascendieron a 58 millones de dólares.
Según el comunicado de prensa de Metinvest B.V. correspondiente al primer semestre de este año, publicado el lunes, los ingresos durante dicho periodo aumentaron un 3 %, pasando de 3.555 mil millones de dólares a 3.657 mil millones de dólares.
Durante el periodo analizado, la empresa redujo su beneficio operativo en un 64 %, hasta los 73 millones de dólares.
En el primer semestre de 2026, el EBITDA ajustado disminuyó un 8,3 % en comparación con el mismo periodo del año anterior, pasando de 339 millones de dólares a 311 millones de dólares. Por su parte, el EBITDA del segmento de la industria minera descendió un 30 %, pasando de 169 millones de dólares a 119 millones, mientras que el EBITDA del segmento metalúrgico aumentó un 17 %, pasando de 213 millones de dólares a 249 millones.
Los indicadores financieros reflejan los resultados de la actividad del grupo antes del cierre de los puertos y la consiguiente paralización de la Mina del Sur, así como antes de los bombardeos contra «Zaporizhstal» y «Kametstal», que provocaron su paralización.
No obstante, cabe señalar que las empresas de «Metinvest» en Ucrania continuaron operando con distintos niveles de utilización de la capacidad, debido a las restricciones relacionadas con la seguridad, el suministro energético, la logística y factores económicos. A pesar de todos los retos, el grupo ha mostrado unos resultados financieros sólidos, lo que le ha permitido amortizar íntegramente y en el plazo previsto unos bonos por valor de 428 millones de dólares en abril. Desde el inicio de la guerra, «Metinvest», junto con sus empresas conjuntas y asociadas, ha destinado 328 millones de dólares a apoyar a Ucrania.
El director general de «Metinvest», Yuri Ryzhenkov, señaló en sus declaraciones que el primer semestre de 2026 se caracterizó, en general, por una actividad operativa y financiera estable. Un logro importante fue el amortización satisfactoria, en abril, de los bonos con vencimiento en 2026. Este hecho pone de manifiesto la disciplina financiera y la solidez que caracterizan a «Metinvest». Desde 2022, el grupo ha amortizado íntegramente tres emisiones distintas de bonos, y el importe total de los pagos ha superado los 1 000 millones de dólares. Es importante destacar que todas estas obligaciones se han cumplido sin necesidad de reestructuración, a pesar de la pérdida de control sobre determinados activos y de los retos sin precedentes a los que se enfrenta el sector empresarial ucraniano.
Tras el cierre del periodo objeto del informe, las condiciones operativas en Ucrania se han vuelto cada vez más difíciles: la intensificación de los ataques con misiles y drones ha aumentado los riesgos de seguridad, ha interrumpido la navegación mercante a través de los puertos del Mar Negro y ha complicado aún más la logística de exportación e importación. En este contexto, la empresa conjunta «Pivdenny GZK» suspendió temporalmente la producción. En agosto y septiembre de 2026, los ataques con misiles contra las empresas del grupo —«Zaporizhstal» y «Kametstal»— provocaron la muerte y heridas a trabajadores, además de causar daños considerables a la infraestructura productiva y auxiliar, lo que obligó a paralizar temporalmente las instalaciones afectadas.
«Tenemos previsto reanudar el funcionamiento de estas instalaciones por etapas y volver a poner en marcha progresivamente los altos hornos. Esto demuestra nuestro compromiso con el mantenimiento de una industria metalúrgica ucraniana competitiva, que sigue sosteniendo la economía del país», señaló el director ejecutivo.
Al mismo tiempo, las condiciones externas de la actividad se están complicando. «Nos encontramos ante una realidad regulatoria fundamentalmente nueva, determinada por la introducción por parte de la UE del Mecanismo de Ajuste Transfronterizo del Carbono (CBAM) y los cambios en las cuotas comerciales. Aunque el grupo sigue comprometido con la descarbonización y la integración en el espacio económico de la UE, estas medidas ejercen una presión adicional sobre la industria ucraniana en un momento en que el país sigue defendiéndose de la agresión militar y preservando su potencial industrial», subrayó Ryzhenkov.
«Metinvest» es un grupo verticalmente integrado formado por empresas mineras y metalúrgicas. Sus empresas están ubicadas en Ucrania —en las regiones de Donetsk, Lugansk, Zaporizhia y Dnipropetrovsk—, así como en países de la Unión Europea, el Reino Unido y Estados Unidos. Los principales accionistas del holding son el grupo «SKM» (71,24 %) y «Smart-Holding» (23,76 %). «Metinvest Holding» S.L. es la sociedad gestora del grupo «Metinvest».
El grupo agrícola «Astarta» registró en el primer semestre de 2026 unas pérdidas netas de 14,07 millones de euros, frente a los 42,27 millones de euros de beneficio neto obtenidos en el mismo periodo del año anterior, según se indica en el informe presentado por la empresa este jueves en la Bolsa de Varsovia.
Según este informe, mientras que entre enero y junio del año pasado todos los segmentos generaron beneficios netos, este año se han registrado pérdidas en cada uno de ellos: en la producción de azúcar, en lugar de un beneficio de 8,35 millones de euros, se registraron pérdidas de 3,83 millones de euros; en la producción vegetal, el beneficio de 20,07 millones de euros se transformó en unas pérdidas de 3,76 millones de euros; en la cría de ganado vacuno, en lugar de un beneficio de 10,68 millones de euros, se registraron pérdidas de 2,41 millones de euros; y en la transformación de soja, el beneficio de 5,84 millones de euros se transformó en unas pérdidas de 2,27 millones de euros.
La agricultura y la transformación de soja registraron beneficios operativos, mientras que la producción de azúcar y la ganadería registraron pérdidas operativas. Es más, la ganadería registró también pérdidas brutas.
Según el informe, los ingresos consolidados de «Astarta» durante el primer semestre se redujeron solo un 0,1 %, hasta los 226,47 millones de euros, y las ventas de exportación representaron el 62 % frente al 61 % del primer semestre del año pasado.
El sector agrícola se situó a la cabeza, con un aumento de las ventas del 27 %, hasta los 78 millones de euros, lo que representa el 34 % del volumen total. En la producción de azúcar, los ingresos cayeron un 10 %, hasta los 72 millones de euros, lo que representa el 32 % de los ingresos totales; en la transformación de soja, un 7 %, hasta los 51 millones de euros; y en la ganadería, un 15 %, hasta los 25 millones de euros.
El beneficio bruto entre enero y junio de este año se redujo a la mitad, hasta los 46,01 millones de euros, ya que el coste de las ventas aumentó un 10 % en comparación con el mismo periodo del año anterior, mientras que el valor estimado de los cultivos y el ganado se redujo debido a la caída de los precios de los productos agrícolas y al aumento de los gastos.
El EBITDA consolidado se redujo 2,4 veces en comparación con el mismo periodo del año anterior, hasta los 34,32 millones de euros.
Se señala que las inversiones netas se redujeron un 41 %, hasta los 27 millones de euros, tras la finalización de las inversiones en la planta de producción de concentrados proteicos y los gastos de capital previstos en otros segmentos.
Según el informe, en el primer semestre de 2026, la deuda financiera neta (sin tener en cuenta las obligaciones por arrendamiento financiero) ascendió a 81 millones de euros, frente a los 28 millones de euros del primer semestre de 2025. La deuda neta total (incluido el arrendamiento financiero) aumentó un 44 %, hasta alcanzar los 220 millones de euros.
«Astarta» es un holding agroindustrial integrado verticalmente que opera en ocho regiones de Ucrania y es el mayor productor de azúcar del país. El grupo cuenta con seis fábricas de azúcar, explotaciones agrícolas con una superficie de 220 000 ha y granjas lecheras con 22 000 cabezas de ganado vacuno, una planta de extracción de aceite en Globino (región de Poltava), siete silos y un complejo de biogás.
El beneficio neto de «Astarta» en 2025 se redujo en 4,2 veces, hasta los 19,94 millones de dólares, mientras que los ingresos consolidados disminuyeron un 23 %, hasta los 472 millones de dólares.
Los accionistas de la SA «Complejo de Celulosa y Cartón de Izmail» (ICKK, región de Odesa) convocan una junta general para analizar los resultados de la empresa en el periodo 2019-2025; en concreto, tienen previsto examinar la distribución de los beneficios netos o el procedimiento de liquidación de las pérdidas registradas durante esos años.
Según el anuncio publicado en el sistema de divulgación de información de la Comisión Nacional de Valores y del Mercado de Valores (CNVMV), la junta está prevista para el 30 de septiembre de este año.
El proyecto de resoluciones prevé, en particular, dejar sin distribuir el beneficio neto de 2019, que asciende a 0,5 millones de UAH; el de 2020, de 2,54 millones de UAH; el de 2022, de 3 millones de UAH, y el de 2024, de 2,74 millones de UAH.
De los beneficios netos de 2023, que ascienden a 13,95 millones de UAH, se prevé destinar 11,3 millones de UAH a la liquidación de las pérdidas de años anteriores y dejar sin distribuir 2,67 millones de UAH.
Al mismo tiempo, se señala que la actividad de la empresa en 2021 fue deficitaria (5,2 millones de UAH), y que se prevé cubrir las pérdidas de 2025 (4 millones de UAH) con cargo a los beneficios no distribuidos de ejercicios anteriores.
Los beneficios no distribuidos de la ICKK a principios de 2026 ascendían a 1,64 millones de UAH.
Los accionistas también tienen previsto introducir modificaciones en los Estatutos de la sociedad, en particular las relacionadas con la adaptación de determinadas disposiciones a los cambios en la legislación vigente, así como la derogación de las disposiciones relativas al procedimiento de constitución y utilización de los fondos del capital de reserva.
En consecuencia, se ha incluido en el orden del día la cuestión de la disolución del capital de reserva y la asignación de sus fondos a los beneficios no distribuidos.
También está previsto renovar el consejo de supervisión de la empresa.
Los accionistas examinarán, entre otras cosas, la cuestión relativa a la iniciación de un procedimiento de reestructuración preventiva y la autorización al presidente del consejo de administración para que presente ante el tribunal mercantil una solicitud de apertura del procedimiento correspondiente.
Según datos de la Comisión Nacional del Mercado de Valores y de la Bolsa (NKCPFR), a fecha del segundo trimestre de 2026, Garelio Trading posee el 23,9974 % de las acciones de la SA «ICKK», Michele Participation Corp el 18,0037 %, Valtino Continental el 14,39 %, Vanair Limited, el 16,2504 %; Melfort Trading, el 18,0037 %; y Flink Investments, el 7,5 %.
La fábrica de cartón ondulado de Izmail produce cartón ondulado, envases de cartón ondulado y embalajes de cartón. La materia prima principal es el papel reciclado.
Los principales consumidores de envases son empresas de la industria alimentaria, láctea, de bebidas alcohólicas, pesquera, de la industria ligera, de la construcción de maquinaria y de la metalurgia, y entre los clientes en 2025 se encontraban PTK Shabo, Olvia S.L., «Fratelli Vaineri», «Aquafrost», «Yugfood», «Promtehtorg» y la S.A. «OKZ» (marca «Shustov»). Los productos del complejo también se suministraban a Moldavia.
Según el informe de la empresa, en 2025 la empresa redujo sus ingresos netos por ventas en un 5,7 % con respecto al año anterior, hasta los 250,5 millones de UAH.
Accionista, Carton, Complejo Cartonero Central de Izmail, pérdidas, reestructuración
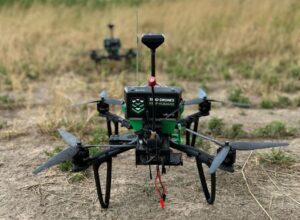
La startup ucraniana del sector de la defensa Swarmer, que en marzo de este año salió a bolsa en el Nasdaq (ticker SWMR), en el segundo trimestre de 2026 aumentó sus pérdidas netas en comparación con el mismo periodo de 2025, pasando de 1,6 millones de dólares a 7,3 millones, mientras que los ingresos crecieron de 138 200 dólares a 216 000 dólares, según se indica en el informe financiero de la empresa.
«El segundo trimestre de 2026 ha sido para nosotros el primer trimestre completo como empresa que cotiza en bolsa y un periodo de avances significativos en todas nuestras áreas de actividad. Hemos captado con éxito nuevos clientes y hemos avanzado en la ejecución de proyectos para la implementación de nuestras soluciones en diversas plataformas no tripuladas, al tiempo que seguimos invirtiendo en el equipo y en las tecnologías necesarias para garantizar el crecimiento futuro», afirma en el comunicado el cofundador de la empresa, Alex Fink.
Según el informe, el beneficio bruto de la empresa durante el segundo trimestre de 2026 ascendió a 183 600 dólares, frente a los 82 000 dólares registrados entre abril y junio de 2025. Este crecimiento se debió principalmente a los ingresos por licencias, contabilizados en el marco del programa SkyKnight.
Se señala que los gastos operativos de Swarmer durante este periodo de referencia ascendieron a 7,5 millones de dólares, frente a los 854 800 dólares del año anterior.
«Este aumento se debe, principalmente, a las inversiones en personal, desarrollo de ingeniería, creación de productos y capacidades de integración de la plataforma, así como al incremento de los gastos en servicios de consultoría, jurídicos y profesionales relacionados con la actividad de la empresa como entidad cotizada», señalaron desde la empresa.
Los gastos operativos del segundo trimestre de 2026 incluyeron, entre otros, unos 1,2 millones de dólares en gastos no monetarios por pagos en forma de acciones y ciertos gastos puntuales por la adquisición de equipos, que no se espera que se repitan de forma habitual.
En el informe se añadió que, durante el segundo trimestre de este año, la empresa facturó 1,5 millones de dólares al fabricante de drones SkyKnight. En concreto, 0,2 millones de dólares se han contabilizado como ingresos, 0,1 millones de dólares se han registrado como ingresos diferidos y el importe restante, como anticipo en el balance.
La empresa señaló que, a finales de junio de 2026, el volumen de efectivo y sus equivalentes había aumentado hasta los 25,3 millones de dólares, frente a los 9,3 millones de dólares registrados a 31 de diciembre de 2025.
En Swarmer explican que este crecimiento se debe a la entrada de unos 16 millones de dólares procedentes de la oferta pública inicial (OPI), a la captación de 8,8 millones de dólares en el marco de una línea de financiación mediante emisión de acciones y a la obtención de 3,5 millones de dólares por la venta de acciones preferentes convertibles de la serie A-1.
Entre abril y junio de este año, Swarmer también firmó un memorando de entendimiento (MOU) con la empresa tecnológica Autonomous Power Corporation (Powerus) para estudiar la posible integración del software de Swarmer, probado en combate, con las plataformas aéreas y marítimas autónomas de Powerus.
Las principales áreas de actividad de la empresa incluyen la coordinación autónoma de enjambres, la integración de sistemas no tripulados multidominio, la autonomía colaborativa basada en IA y el software para el mando y control de operaciones robotizadas distribuidas, según se indica en el comunicado. Además, entre los clientes de la empresa se encuentran fabricantes de drones que obtienen licencias del software Swarmer para integrarlo en sus plataformas de hardware.
Según se informó, Swarmer registró unas pérdidas netas de 4,5 millones de dólares entre enero y marzo de 2026, frente a los 0,7 millones de dólares del mismo periodo de 2025. En ese periodo, los ingresos se redujeron a 20,3 mil dólares desde los 110,7 mil dólares, mientras que los gastos operativos aumentaron a 4,5 millones de dólares desde los 0,8 millones de dólares.
La empresa fue fundada por Serhii Kuprienko y Alex Fink en mayo de 2023. La sede central y la oficina de marketing y ventas se encuentran en Austin (Texas, EE. UU.), mientras que los departamentos de ingeniería están repartidos entre las oficinas de Kiev (Ucrania) y Varsovia (Polonia). La estructura del holding de la empresa incluye filiales en Ucrania, Polonia y Estonia.
Antes de la salida a bolsa, Kuprienko poseía el 27,4 % y Fink, el 15,1 %, mientras que entre los demás accionistas se encontraban Theseus Capital Partners —cuyo socio director es Philip Wagenheim, miembro del consejo de administración—, con un 22 %; D3 Fund, de Evelyn Buchacki, con un 10,1 %; RG.AI Technologies, de Charles Eberle von Sexi, el 14 %; Green Flag Fund I, el 5,3 %; y Radius Fund I, el 6,9 %
Los ingresos de Swarmer en 2025 se redujeron a 0,31 millones de dólares, frente a los 0,33 millones del año anterior, mientras que las pérdidas netas aumentaron hasta los 8,53 millones de dólares, frente a los 2,07 millones.
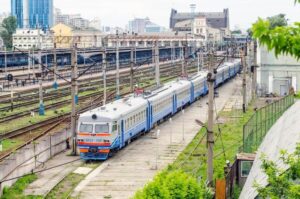
La sociedad anónima «Fábrica de Reparación de Vagones Eléctricos de Kiev» (KEVRZ), que forma parte de «Ukrzaliznytsia», registró entre enero y junio de 2026 unas pérdidas de 4,48 millones de UAH, lo que supone 4,2 veces menos que la cifra correspondiente al primer semestre de 2025.
Según el informe financiero provisional de la empresa, publicado en el sistema de divulgación de información de la Comisión Nacional de Valores y del Mercado de Valores (NKCPFR), sus ingresos netos se redujeron un 8,8 %, hasta los 631,73 millones de hryvnias.
La fábrica redujo su beneficio bruto en un 27,6 %, hasta los 33,3 millones de UAH, obteniendo un beneficio de 7,4 millones de UAH por sus actividades operativas, frente a los 24,6 millones de UAH del año pasado.
La empresa señala que, durante el periodo objeto del informe, vendió 19 secciones de locomotoras eléctricas reparadas por valor de 546 millones de hryvnias, 61 pares de ruedas por valor de 24,4 millones de hryvnias, y 230 motores de tracción y máquinas auxiliares por valor de 37,8 millones de hryvnias.
Como se informó, la fábrica cerró el primer trimestre del presente año con unas pérdidas de 20,2 millones de UAH, frente a un beneficio neto de 0,48 millones de UAH en el mismo periodo de 2025, a pesar de que los ingresos netos aumentaron un 14,6 %, hasta alcanzar los 250,5 millones de UAH.
La KEVRZ se fundó en 1868. Se especializa en la reparación a fondo de trenes eléctricos para los ferrocarriles de Ucrania, la reparación de conjuntos y grupos motopropulsores, máquinas eléctricas, motores eléctricos y pares de ruedas, así como en la fabricación de piezas de recambio.
La fábrica cerró el año 2025 con un beneficio neto de 70,2 millones de hryvnias —4,4 veces más que el año anterior—, tras un aumento de los ingresos netos del 34,2 %, hasta alcanzar los 1 703 millones de hryvnias. Se repararon 51 secciones eléctricas, 223 pares de ruedas, 538 motores de tracción y máquinas auxiliares.
locomotora eléctrica, pérdidas, reparación, UKRZALIZNYTSIA, КЕВРЗ



