
La empresa minera Ferrexpo plc, cuyos principales activos se encuentran en Ucrania, produjo entre enero y septiembre de este año 2 millones 41,789 mil toneladas de pellets, lo que supone un descenso del 27 % con respecto al mismo periodo del año pasado (2 millones 808,594 mil toneladas), y, en el tercer trimestre, redujo la producción de este producto en un 24 % en comparación con el segundo trimestre, pasando de 860 213 mil toneladas a 656 650 mil toneladas.
Según el comunicado de prensa de la empresa publicado el miércoles, la producción total de productos comerciales (pelotas y concentrado de mineral de hierro) en los nueve primeros meses de 2026 cayó un 54 % con respecto a los nueve primeros meses de 2025, hasta alcanzar los 2 336 135 mil toneladas. En concreto, la producción de concentrado comercial de primera calidad con un contenido de hierro del 67 % ascendió a 294 346 mil toneladas, frente a los 2 259 294 mil toneladas del mismo periodo de 2025 (lo que supone una caída del 87 %). Asimismo, la empresa produjo, entre otras cosas, 1 millón 737 398 mil toneladas de pellets de primera calidad (una disminución del 36 %), y también fabricó 304 391 mil toneladas de pellets DR (en los nueve primeros meses de 2025 se produjeron 81 787 mil toneladas).
En el comunicado de prensa se destaca que Ferrexpo sigue comprometida con la seguridad y el bienestar de su personal y continúa adoptando medidas a gran escala para proteger a los trabajadores, a sus familias y a las comunidades locales.
A finales de agosto de 2026, el Grupo registró un aumento del índice de frecuencia de lesiones con baja laboral (LTIFR) —calculado como media móvil de 12 meses— hasta 0,28 (frente al 0,18 de finales de junio); aunque este nivel sigue siendo inferior a la media de los últimos cinco años (0,44). Agosto de 2026 supuso el sexto año sin ningún accidente mortal en las instalaciones de producción del Grupo; sin embargo, tal y como se informó en julio de 2026, se produjo un incidente con un buque fletado que transportaba carga de Ferrexpo: este sufrió un impacto y daños causados por drones rusos, lo que, lamentablemente, provocó la muerte de un miembro de la tripulación.
La falta de liquidez, las limitaciones logísticas y la paralización temporal de la producción provocaron una disminución de los volúmenes de producción durante el trimestre objeto del informe: el volumen total de producción en el tercer trimestre ascendió a 780 000 toneladas, lo que supone un descenso respecto a las 963 000 toneladas del segundo trimestre.
La proporción de la producción de pellets de alta calidad de tipo DR (para la reducción directa del hierro) en la gama total de productos se mantuvo estable a lo largo del trimestre, mientras que, en términos cuantitativos, su volumen de producción desde principios de año hasta finales de septiembre aumentó un 272 % en comparación con el mismo periodo del año anterior.
El 4 de septiembre de 2026, el grupo anunció que había captado con éxito capital por un importe aproximado de 100 millones de dólares; esta decisión recibió el apoyo mayoritario de los accionistas el 21 de septiembre de 2026. Los fondos captados reforzaron el balance de la empresa y permitieron reanudar la producción.
El grupo sigue trabajando activamente en la gestión de los gastos de efectivo. Estas medidas incluyen la reducción de la jornada laboral del personal, la disminución constante del volumen de compras de bienes y servicios, así como la suspensión de todas las inversiones de capital (CapEx) no esenciales, los gastos generales y los gastos destinados a programas de responsabilidad social corporativa. El Grupo sigue manteniendo negociaciones en su fase final con un prestador de servicios de financiación comercial de reconocido prestigio para obtener una línea de crédito garantizada (tal y como se había comunicado anteriormente); sin embargo, los plazos para la formalización de los documentos definitivos se han visto afectados, en particular, por las prolongadas interrupciones logísticas en la ruta de exportación del Grupo por el Mar Negro y, en consecuencia, por la capacidad del Grupo para realizar entregas de productos al proveedor de servicios de financiación en el marco del correspondiente contrato de compraventa. Dado que el acuerdo de financiación potencial aún no se ha formalizado, no hay ninguna certeza de que vaya a firmarse en los términos descritos o de que llegue a formalizarse en absoluto.
Al comentar los resultados de las actividades del grupo, el presidente en funciones del consejo de administración, Lucio Genovese, señaló: «En septiembre tuvimos el placer de constatar que los accionistas de Ferrexpo aprobaron, por abrumadora mayoría, una ampliación de capital por valor de 100 millones de dólares. Este proceso se desarrolló en unas condiciones difíciles. Durante los meses de verano, la situación económica en Ucrania se deterioró, lo que, junto con diversos procesos judiciales contra el grupo, supuso una dura prueba para la disposición de los inversores a invertir en Ucrania. A pesar de ello, logramos completar con éxito la captación de capital, recibiendo solicitudes que superaron el volumen previsto».
Según él, la captación de fondos era necesaria, ya que la decisión de las autoridades fiscales ucranianas de retrasar la devolución del IVA debilitó considerablemente nuestra posición en cuanto a la tesorería. La limitada liquidez nos obligó a reducir los volúmenes de producción y a aplicar medidas de ahorro aún más estrictas. «Hemos tomado medidas de gran envergadura para hacer frente a esta situación, en particular, hemos adoptado decisiones difíciles como enviar a los empleados a permisos forzados o pasarles a una jornada laboral reducida. Somos conscientes de que esto ha supuesto una fuente de enorme estrés para nuestros trabajadores, ya de por sí en condiciones difíciles, y de que las consecuencias —en forma de reducción de los salarios, del volumen de compras y de las deducciones fiscales— han tenido un impacto socioeconómico más amplio en la comunidad», se afirma en el comunicado de prensa.
Asimismo, se señala que, a pesar de nuestros considerables esfuerzos, con el tiempo quedó claro que se necesitaban fondos adicionales para mantener la producción, así como para preservar los puestos de trabajo y los medios de subsistencia.
«La captación de fondos nos ha permitido reanudar la actividad productiva, aunque con volúmenes considerablemente menores en comparación con el período anterior al inicio de la invasión a gran escala. Debido a las importantes restricciones de acceso a los puertos ucranianos, las posibilidades de aumentar las exportaciones y, por lo tanto, la capacidad productiva, son limitadas en estos momentos. A causa de la paralización temporal de la producción en agosto y la puesta en marcha de una línea de producción de pellets en septiembre, el volumen total de producción del trimestre ascendió a algo menos de 800 000 toneladas», se indica en el comunicado de prensa.
Como se informó, Ferrexpo produjo en 2025 3 221 461 mil toneladas de pellets, lo que supone un descenso del 47 % respecto al año anterior (6 070 541 mil toneladas). Al mismo tiempo, la producción total de productos comerciales (pellets y concentrado de mineral de hierro) en 2025 se redujo un 9 %, hasta los 6 141 759 mil toneladas. En concreto, la producción de concentrado comercial ascendió a 2 920 298 mil toneladas, frente a los 709 803 mil toneladas del año anterior, respectivamente. Asimismo, la empresa produjo, entre otras cosas, 81 787 mil toneladas de pellets DR (frente a las 489 720 mil toneladas de 2024) y 3 139 674 mil toneladas de pellets de primera calidad (lo que supone un descenso del 44 %).
En 2024, Ferrexpo aumentó la producción de pellets en un 58 % con respecto a 2023, hasta alcanzar los 6 millones 70,541 mil toneladas, frente a los 3 millones 845,325 mil toneladas. En 2023, la empresa produjo 3,845 millones de toneladas de pellets, lo que supone un 36,5 % menos que en 2022.
Ferrexpo posee el 100 % de las participaciones de la sociedad de responsabilidad limitada «Yeristivskyi GZK», el 99,9 % de la sociedad de responsabilidad limitada «Bilanivskyi GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavskyi GZK».
La empresa minera Ferrexpo, cuyos principales activos se encuentran en Ucrania, redujo entre enero y junio de este año sus inversiones en activos fijos (las adiciones a propiedades, planta y equipo) en 2,1 veces en comparación con el mismo periodo del año anterior, pasando de 29,457 millones de dólares a 13,892 millones de dólares.
Según el informe semestral de Ferrexpo, a finales de 2025 las adiciones de activos fijos ascendieron a 63,755 millones de dólares.
Además, se añade que, durante el periodo de seis meses finalizado el 30 de junio de 2026, el valor contable neto de las bajas de activos fijos ascendió a 5,509 millones de dólares (a 31 de diciembre de 2025: 181 000 dólares; a 30 de junio de 2025: 1,218 millones de dólares). El importe total de la amortización acumulada durante este periodo ascendió a 12,951 millones de dólares (a 31 de diciembre de 2025: 65,802 millones de dólares; a 30 de junio de 2025: 34,418 millones de dólares).
Los activos en fase de construcción incluyen proyectos de capital en curso por un importe de 196,039 millones de dólares (a 31 de diciembre de 2025: 197,838 millones de dólares; a 30 de junio de 2025: 188,150 millones de dólares) y los gastos capitalizados correspondientes a los trabajos de apertura de yacimientos realizados antes del inicio de la extracción, por un importe de 29,280 millones de dólares (a 31 de diciembre de 2025: 31,223 millones de dólares; a 30 de junio de 2025: 31,712 millones de dólares), correspondientes a partes de los yacimientos mineros cuya puesta en explotación no se espera hasta períodos futuros.
Además, se precisa que, tras el inicio de la extracción de mineral, los gastos capitalizados en trabajos de desmonte se transfieren a los activos mineros y se inicia el cálculo de la amortización.
El valor contable de los activos fijos incluye los gastos de financiación capitalizados relacionados con los activos que cumplen los requisitos, por un importe total de 18,349 millones de dólares (a 31 de diciembre de 2025: 21,4 millones de dólares; a 30 de junio de 2025: 23,826 millones de dólares). Durante el periodo finalizado el 30 de junio de 2026, o en los periodos comparativos, no se llevó a cabo la capitalización de los gastos de financiación.
En el comunicado se explica que las pruebas de deterioro de los activos del grupo se basan en las previsiones de flujos de caja durante el resto de la vida útil estimada de los yacimientos de Gorishneplavnynske-Lavrykivske y Yeristivske, que, según los planes de explotación minera actualmente aprobados, deben concluir en 2058 y 2048, respectivamente.
Según el informe, el modelo financiero a largo plazo del grupo se actualiza constantemente. Para ello, se tienen en cuenta las condiciones actuales de la actividad, que dependen en gran medida de la estabilidad del suministro eléctrico, los precios de los combustibles, la red logística disponible, así como de otros posibles factores negativos derivados de la guerra. Como consecuencia de las restricciones actuales, se prevé que la capacidad de producción utilizada para la previsión de flujos de caja en el escenario base se sitúe en aproximadamente el 32 % del nivel anterior a la guerra en el ejercicio fiscal de 2026, aumentará hasta cerca del 63 % en 2027 y volverá a los niveles previos a la guerra en el segundo semestre de 2028.
En cuanto a las hipótesis clave, para la previsión de flujos de caja de los próximos cinco años se ha utilizado un precio índice medio del mineral de hierro (partículas con un contenido de hierro del 65 %) de 115 dólares por tonelada en condiciones CFR (norte de China). A la hora de evaluar el precio de venta previsto a largo plazo, el grupo tiene en cuenta los resultados de análisis externos e internos de la dinámica de la oferta y la demanda en el mercado internacional de pellets y concentrado de mineral de hierro, tanto a corto como a largo plazo, así como los indicadores locales específicos de oferta y demanda que afectan a los principales clientes del grupo. Debido al aumento de la demanda de concentrado de alta calidad y al margen previsto, calculado en función de las condiciones de mercado pronosticadas, la proporción de la producción de concentrado en el actual modelo a largo plazo ha aumentado considerablemente.
Al mismo tiempo, se espera que el grupo ajuste la proporción de productos de mineral de hierro en su plan de producción de acuerdo con las futuras condiciones de mercado y teniendo en cuenta la situación operativa que se dé en Ucrania en ese momento. Las principales partidas de gastos del grupo, en particular los gastos de producción y transporte, se determinan teniendo en cuenta la presión inflacionista local, la evolución del tipo de cambio de la hryvnia frente al dólar estadounidense, las tendencias a corto y largo plazo de la oferta y la demanda de energéticos, así como los cambios previstos en los precios de las materias primas relacionadas con la producción de acero, que pueden influir significativamente en el coste de determinados materiales de producción. En cuanto a la ruta logística a través de los puertos ucranianos del Mar Negro, que actualmente se encuentra inaccesible, dada la importancia de esta vía tanto para las partes en conflicto como para los suministros mundiales de cereales, la dirección considera que la situación mejorará en 2027, y, por lo tanto, espera que los puertos ucranianos del Mar Negro vuelvan a estar disponibles para el grupo con el fin de realizar ventas en determinados mercados.
Teniendo en cuenta el aumento de la proporción de producción de concentrado en el modelo a largo plazo actual, la dirección ha analizado si esto podría indicar que los activos utilizados para la producción de pellets y concentrado constituyen dos unidades generadoras de efectivo (UGE) independientes. Tras un análisis minucioso, la dirección ha llegado a la conclusión de que sigue siendo conveniente evaluar los activos operativos no corrientes del grupo como una única UGE, teniendo en cuenta el alto nivel de integración vertical de la producción en la principal filial del grupo —la Mina de Hierro de Poltava— y la ausencia de flujos de efectivo significativamente independientes.
También se informa de que el grupo realiza operaciones en condiciones de mercado con entidades que se encuentran bajo el control conjunto de Konstantín Zhevago y personas vinculadas a él. Dichas operaciones se consideran parte de la actividad económica habitual. A lo largo de 2025, el grupo depositó una fianza de 5 millones de UAH (aproximadamente 120 000 dólares) en nombre de un alto directivo de una de las filiales del grupo en Ucrania. El pago de la fianza estaba relacionado con procedimientos judiciales y otros procedimientos legales iniciados por determinados organismos estatales contra las filiales del grupo y los altos directivos en Ucrania. En marzo de 2026, el tribunal anuló la resolución sobre la fianza, tras lo cual los fondos fueron devueltos a la filial. Durante los primeros seis meses de 2026 no se realizaron pagos de este tipo.
El grupo carece, de hecho, de obligaciones de deuda: a 30 de junio de 2026, presentaba una posición de caja neta de 21 millones de dólares (frente a los 47 millones de dólares a 31 de diciembre de 2025). A excepción de las obligaciones derivadas de contratos de arrendamiento por un importe total de 10 millones de dólares (11 millones de dólares a 31 de diciembre de 2025), a 30 de junio de 2026 y a 31 de diciembre de 2025 el grupo no tenía préstamos ni créditos con intereses pendientes de pago.
A 30 de junio de 2026, la calificación crediticia corporativa a largo plazo y la calificación de los pasivos de deuda de Ferrexpo, asignadas por la agencia Moody’s, eran de Caa3 con perspectiva «negativa». A petición del grupo, las agencias Fitch y S&P ya no emiten calificaciones.
Según se ha informado, Ferrexpo cerró el primer semestre de 2026 con unas pérdidas netas de 14,9 millones de dólares, lo que supone 13,2 veces menos que en el primer semestre de 2025, mientras que los ingresos se redujeron 2,3 veces, hasta los 196 millones de dólares. La empresa redujo sus gastos de capital (CapEx) a 10 millones de dólares, frente a los 28 millones de dólares registrados entre enero y junio de 2025, destinando el 88 % de dichos gastos a proyectos necesarios para mantener la actividad y solo el 12 % a proyectos de desarrollo.
Ferrexpo posee el 100 % de las participaciones de la sociedad limitada «Yeristivsky GZK», el 99,9 % de la sociedad limitada «Bilanivsky GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavsky GZK».
Andriy Verievskyi, principal propietario y director del holding agrícola «Kernel», tras la emisión adicional de acciones de la empresa minera Ferrexpo —cuyos principales activos se encuentran en Ucrania—, ha obtenido 230 270,035 mil acciones de la misma, lo que le otorga un 21,99 % de los votos, según se indica en el comunicado de la empresa a la bolsa.
Según el informe semestral de Ferrexpo, la participación en los derechos de voto del mayor accionista —Fevamotinico S.a.r.l., que es propiedad al 100 % del fideicomiso The Minco Trust, cuyos beneficiarios son Konstantín Zhevago y otros dos miembros de su familia, se ha reducido al 45,3 % del capital social emitido con derecho a voto (excluidas las acciones propias), frente al 49,3 % registrado a principios de año.
Además, BlackRock, Inc. ha comunicado que, junto con sus empresas vinculadas, vuelve a controlar menos del 5 % de los votos, tal y como ocurría antes del 14 de septiembre de este año, cuando informó de que había obtenido el 5 % de los votos en Ferrexpo, de los cuales el 1,34 % correspondía directamente a acciones y otro 3,66 % a través de instrumentos financieros.
Según se informó, la junta de accionistas de Ferrexpo aprobó el 21 de septiembre una emisión adicional de acciones por un importe total de aproximadamente 100 millones de dólares, de los cuales unos 50 millones los aportó Verevsky y otros 40 millones aproximadamente, Fevamotinico.
Las acciones se colocaron a un precio de 16,5 peniques por acción, un 42,3 % más barato que el precio de la acción en la Bolsa de Londres el 30 de abril de este año, mientras que el día de la junta la cotización cerró a 28,28 peniques, y ahora las acciones cotizan ya a 34,30 peniques por acción.
Ferrexpo señaló que las nuevas acciones representaban aproximadamente el 73,1 % de las acciones existentes de la empresa antes de la captación de fondos. Se esperaba que, una vez finalizada la captación de fondos, el propietario de «Kernel» poseyera el 21,44 % del capital social ampliado.
La empresa precisó que, tras su admisión a cotización, su capital social total emitido estará compuesto por 1 006 281 644 acciones ordinarias, cada una de las cuales confiere un derecho de voto, pero 15 830 814 acciones son actualmente acciones propias, por lo que no tienen derecho a voto. Teniendo en cuenta esta información, la participación de Verevskyi en el capital social, incluidas las acciones en autocartera, asciende a aproximadamente el 21,67 %.
Ferrexpo anunció que se había alcanzado un acuerdo de recapitalización los días 3 y 4 de septiembre de este año. A fecha de 28 de agosto, la posición de caja de la empresa se había reducido aproximadamente a 26,4 millones de dólares y, tras deducir las obligaciones por arrendamiento, ascendía a unos 17,8 millones de dólares, frente a los 21 millones de mediados de este año y los 47 millones de principios de año, lo que solo habría sido suficiente para el funcionamiento de la empresa hasta, aproximadamente, finales de octubre.
El consejo de administración considera que los 100 millones de dólares captados serán suficientes para satisfacer las necesidades operativas inmediatas y a corto plazo del grupo, de modo que este pueda operar a un nivel reducido durante los próximos 18 meses. Los fondos captados se destinarán principalmente a reanudar las operaciones mineras y de enriquecimiento temporalmente suspendidas en Ucrania, a recuperar los gastos aplazados en todas las operaciones —en particular, las reparaciones y el mantenimiento— y a mantener la flexibilidad financiera, dada la continua incertidumbre que rodea a las actividades en Ucrania.
Para llevar a cabo la recapitalización, el consejo de administración mantuvo negociaciones con Fevamotinico, en las que esta última se opuso a una dilución excesiva de sus acciones, por debajo del 45,2 % del capital social, aunque ello habría reducido los riesgos para Ferrexpo derivados de su vinculación con Zhevago, quien se encuentra bajo sanciones ucranianas. El mayor accionista también impuso la condición de que, como resultado de la recapitalización, nadie, salvo Verevskiy, tuviera una participación superior al 15 %.
En cuanto a Verevskiy, su exigencia como inversor principal fue que Ferrexpo renunciara a cualquier otra forma de captación de fondos mediante acciones u otra transacción.
La colocación se llevó a cabo mediante un proceso acelerado de formación del libro de órdenes, y Panmure Liberum Limited y Peel Hunt LLP actuaron como coordinadores globales conjuntos y gestores de la operación.
Ferrexpo posee el 100 % de las participaciones de la sociedad de responsabilidad limitada «Yeristivskyi GZK», el 99,9 % de la sociedad de responsabilidad limitada «Bilánivskyi GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavskyi GZK».
Ferrexpo cerró el primer semestre de 2026 con unas pérdidas netas de 14,9 millones de dólares, lo que supone 13,2 veces menos que en el primer semestre de 2025. Los ingresos de la empresa se redujeron en 2,3 veces, hasta los 196 millones de dólares.
La Bolsa de Londres (LSE) suspendió a principios de mayo la cotización de las acciones de Ferrexpo debido a la imposibilidad de la empresa de publicar a tiempo sus cuentas anuales, y la reanudó el 7 de septiembre.
La empresa minera Ferrexpo, con activos en Ucrania, cerró el primer semestre de 2026 con unas pérdidas netas de 14,9 millones de dólares, lo que supone 13,2 veces menos que en el primer semestre de 2025, según el informe publicado por la empresa este viernes.
Según este, los ingresos se redujeron en 2,3 veces, hasta los 196 millones de dólares, como consecuencia de la disminución de los volúmenes de ventas, mientras que el beneficio EBITDA fue negativo —4 millones de dólares frente a un valor positivo de 4 millones de dólares en el primer semestre de 2025—, lo que refleja el impacto combinado de la caída de los volúmenes de ventas y de los precios de venta, así como del aumento de los costes de producción.
Tras la publicación por la mañana de los resultados financieros, las acciones subieron de 28,9 peniques a 32,88 peniques, y cerraron la sesión en 32,48 peniques, lo que supone un aumento del 13,33 % respecto al precio de cierre del día anterior. La última vez que alcanzaron un precio tan alto fue hace más de cinco meses.
Ferrexpo señaló que había reducido deliberadamente los gastos de capital (CapEx) de 28 millones de dólares a 10 millones de dólares entre enero y junio de 2025, destinando el 88 % de dichos gastos a proyectos necesarios para mantener la actividad y solo el 12 % a proyectos de desarrollo.
Debido al prolongado retraso en la devolución del IVA y a la consiguiente disminución de la liquidez financiera, el grupo se vio obligado a reducir los volúmenes de producción a una sola línea de fabricación de pellets, según se indica en el informe.
El volumen total de producción comercial durante el primer semestre ascendió a 1,556 millones de toneladas, lo que supone un descenso del 40 % en comparación con el semestre anterior (que finalizó el 31 de diciembre de 2025) y del 54 % en comparación con el primer semestre de 2025.
La estructura de la producción en el primer semestre de 2026 se compuso de un 89 % de pellets y un 11 % de concentrado comercial, frente al 61 % y el 39 %, respectivamente, del primer semestre de 2025, cuando una mayor proporción de producción de concentrado ofrecía oportunidades adicionales en el mercado durante un periodo de menor demanda de pellets y primas de mercado más reducidas, señaló Ferrexpo.
El presidente interino del consejo de administración, Lucio Genovese, recordó que, a principios de septiembre, la empresa logró recaudar 100 millones de dólares mediante una emisión adicional de acciones, lo que reforzó considerablemente su posición de liquidez y le proporcionó mayor solidez financiera y flexibilidad para gestionar las continuas presiones operativas y financieras a las que se enfrenta el negocio.
«Sin embargo, el capital adicional no resuelve los problemas fundamentales derivados de la prolongada retención de la devolución del IVA, la guerra en Ucrania, las restricciones en la infraestructura logística y energética, así como la necesidad de mantener una gestión disciplinada de la tesorería y el capital circulante», señaló.
El viernes Ferrexpo precisó que los costes de producción según el indicador C1 aumentaron hasta los 81,3 dólares estadounidenses por tonelada, desde los 77,1 del primer semestre de 2025, debido al incremento de los volúmenes de trabajos mineros y mantenimiento técnico, al impacto del aumento de los precios de la electricidad y el combustible, así como al incremento de los gastos de personal.
Cabe destacar que el grupo ha realizado importantes esfuerzos para reducir los gastos con el fin de mantener la estabilidad financiera. Estas medidas incluyen la reducción de la jornada laboral de los empleados, la reducción del volumen de compras de bienes y servicios, así como la suspensión de todas las inversiones de capital no esenciales, los gastos generales y los gastos en responsabilidad social corporativa.
Además, en el primer semestre de 2026 no se registraron pérdidas por deterioro de activos, mientras que en el primer semestre de 2025 ascendieron a 154 millones de dólares.
En el informe, Genovese destacó que la prolongada suspensión de la devolución del IVA por parte de las autoridades fiscales ucranianas sigue siendo un problema financiero importante: a 30 de junio, el saldo neto del IVA pendiente de devolución ascendía a 82,7 millones de dólares, y, a 24 de septiembre, el Servicio Estatal de Impuestos había suspendido la devolución del IVA por un importe total de 3.885 mil millones de hryvnias, es decir, 86,9 millones de dólares.
El informe también señala que, durante los primeros seis meses de 2026, Ferrexpo recibió noticias del fallecimiento de otros 11 compañeros que prestaban servicio en las Fuerzas Armadas de Ucrania, con lo que el número total de fallecidos desde el inicio de la invasión a gran escala de Rusia ascendió a 67 personas, mientras que en 2024 y 2025 el número de fallecidos fue de 11 cada año.
Según el informe, a finales de junio de 2026, 804 empleados de Ferrexpo prestaban servicio en las Fuerzas Armadas de Ucrania y 218 personas habían sido desmovilizadas, mientras que a finales de 2025 estas cifras eran, respectivamente, de 771 y 194, y un año antes, de 706 y 160.
Ferrexpo posee el 100 % de las participaciones de la sociedad limitada «Yeristivskyi GZK», el 99,9 % de la sociedad limitada «Bilánivskyi GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavskyi GZK».
La Bolsa de Londres (LSE) suspendió a principios de mayo la cotización de las acciones de Ferrexpo debido a la imposibilidad de la empresa de publicar a tiempo sus cuentas anuales, y la reanudó el 7 de septiembre.
En 2025, la empresa redujo sus ingresos en un 16 %, hasta los 787 millones de dólares; su beneficio EBITDA se redujo 2,5 veces, hasta los 28 millones de dólares, y sus pérdidas netas se multiplicaron casi por 4,5, hasta alcanzar los 223,9 millones de dólares.
FERREXPO, mina de hierro, mineral de hierro, pérdidas, UCRANIA
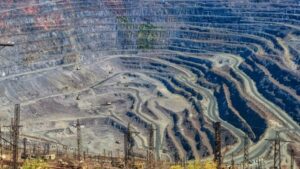
La empresa minera Ferrexpo, con sus activos principales, celebrará una junta general de accionistas el 21 de septiembre y el 9 de octubre de este año para presentar el balance de la actividad en 2025 y los resultados de la captación de 100 millones de dólares mediante una emisión adicional de acciones.
Según un comunicado de la bolsa, Ferrexpo plc convoca la junta para examinar determinadas resoluciones estándar que suelen someterse a la consideración de los accionistas durante la junta general anual de la empresa, celebrada el 29 de junio de 2026. Sin embargo, se necesitó tiempo adicional para ultimar los resultados financieros del grupo correspondientes al ejercicio cerrado a 31 de diciembre de 2025, ya que se esperaba la adopción de la resolución pertinente sobre la financiación necesaria para elaborar los estados financieros según el principio de continuidad de las actividades.
El 3 de septiembre de 2026, la empresa anunció sus planes de obtener capital mediante la emisión de acciones por un importe de 100 millones de dólares, y el 4 de septiembre de 2026 comunicó los resultados de dicha emisión (en la que se obtuvieron con éxito 100 millones de dólares). Se prevé que el proceso de captación de fondos concluya el 22 de septiembre de 2026, siempre que se obtenga la aprobación de los accionistas en una junta general extraordinaria de la empresa, convocada para el 21 de septiembre de 2026.
No obstante, se aclara que los puntos que se someterán a votación en la junta del 9 de octubre son distintos de los que se tratarán en la junta general del 21 de septiembre de 2026 en relación con la captación de capital.
«Se recomienda a los accionistas que consulten la circular específica y la convocatoria de la junta general, publicadas el 4 de septiembre de 2026, para obtener información más detallada sobre la captación de capital social y el procedimiento de votación en dicha junta. En esta junta general se tratarán los siguientes asuntos (en una redacción que, en líneas generales, se corresponde con la propuesta a los accionistas en años anteriores): examen del informe anual y de los estados financieros del grupo correspondientes al ejercicio cerrado a 31 de diciembre de 2025; aprobación del informe sobre la remuneración de los consejeros; aprobación de la reelección del auditor del grupo, la empresa MHA Audit Services LLP; así como la concesión de facultades al comité de auditoría del consejo de administración para acordar el importe de la remuneración del auditor», se indica en el comunicado.
Ferrexpo posee el 100 % de las participaciones de la sociedad de responsabilidad limitada «Yeristivskyi GZK», el 99,9 % de la sociedad de responsabilidad limitada «Bilanivskyi GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavskyi GZK».
La empresa minera Ferrexpo, cuyos principales activos se encuentran en Ucrania, ha obtenido una línea de crédito de 15 millones de dólares de la empresa Fevamotinico SaRL, propiedad de Minco Trust, cuyo beneficiario final es el empresario Konstantín Zhevago.
Según un comunicado de la bolsa, Ferrexpo plc ha firmado un acuerdo de crédito con su mayor accionista, Fevamotinico, que le concederá una línea de crédito sin garantía por un importe de 15 millones de dólares.
El objetivo del préstamo es garantizar a la empresa un acceso inmediato a liquidez hasta que concluya el proceso de captación de capital por un importe aproximado de 100 millones de dólares, anunciado el 4 de septiembre de 2026, así como satisfacer las necesidades de capital circulante y financiar la actividad productiva, reanudada el 7 de septiembre. El préstamo constituye, de hecho, un anticipo de una parte de los fondos (alrededor de 40 millones de dólares) que Fevamotinico se ha comprometido a aportar en el marco de la captación de capital.
Se precisa que el importe del préstamo devenga intereses a un tipo del 9,75 % anual; su plazo de amortización es de 12 meses a partir de la fecha de concesión de los fondos. El reembolso del préstamo, junto con los intereses devengados, se llevará a cabo mediante la compensación de las obligaciones recíprocas correspondientes a las cantidades que Fevamotinico deba pagar a Ferrexpo, de conformidad con el acuerdo de suscripción de acciones, tras la admisión a cotización. Este préstamo es subordinado, por lo que las reclamaciones derivadas del mismo se satisfarán después de las de los acreedores no garantizados actuales de la empresa.
En caso de que en la junta general que se celebrará el 21 de septiembre de 2026 no se apruebe la captación de capital o si se rescinde el acuerdo de colocación, la empresa podrá decidir amortizar el préstamo mediante la emisión de nuevas acciones ordinarias al precio de colocación (o, si el valor razonable de mercado fuera inferior al precio de colocación, a dicho precio inferior que acuerden la empresa y Fevamotinico), siempre que se cumplan todos los requisitos legales o reglamentarios relativos a dicha emisión de acciones, en particular la obtención de la autorización previa de los accionistas independientes.
Además, mientras el préstamo siga pendiente de amortización, el contrato de préstamo limita la capacidad de los miembros del grupo para obtener financiación ajena o prestar garantías sobre sus obligaciones, salvo aquellas que pertenezcan a determinadas categorías autorizadas (en particular, una posible línea de crédito para financiar operaciones comerciales, así como determinados acuerdos celebrados en el marco de la actividad comercial habitual o entre empresas del grupo) .
Las condiciones del préstamo prevén determinados casos estándar de incumplimiento que otorgan a Fevamotinico el derecho a exigir el reembolso anticipado del préstamo. No obstante, Fevamotinico ha acordado no emprender acciones para cobrar la deuda del préstamo en efectivo hasta la fecha de su vencimiento. El contrato de préstamo también incluye una cláusula de moratoria (standstill provision), en virtud de la cual Fevamotinico se compromete a no presentar ninguna reclamación contra Ferrexpo ni a iniciar un procedimiento de liquidación, administración externa o cualquier otro procedimiento relacionado con la insolvencia, así como a no facilitar que otras personas lleven a cabo tales acciones.
Si no se consigue la captación de fondos y se rescinde el acuerdo de colocación, el importe principal del préstamo, junto con los intereses devengados pero no pagados, deberá amortizarse en efectivo en la fecha de vencimiento, salvo en los casos en que se aplique con éxito el mecanismo alternativo de amortización descrito anteriormente mediante la transferencia de acciones. Si Ferrexpo no pudiera amortizar el préstamo en efectivo en el plazo establecido y no se aplicara el mecanismo alternativo de amortización mediante acciones, la empresa se vería obligada a obtener financiación adicional o a negociar con Fevamotinico otras condiciones para la liquidación de la deuda.
Fevamotinico es una parte vinculada a Ferrexpo de conformidad con las Normas de Cotización del Reino Unido (UK Listing Rules), ya que es un accionista significativo de la empresa y tiene derecho a votar (o a controlar el ejercicio del derecho de voto) sobre el 49,27 % de los votos en la junta general de accionistas. Por consiguiente, la concesión del préstamo se considera una operación con una parte vinculada.
Los consejeros de la empresa consideran que las condiciones del préstamo son justas y razonables desde el punto de vista de los intereses de los accionistas. El Consejo de Administración ha recibido el asesoramiento pertinente de la empresa BDO LLP, que actúa como patrocinador de la empresa. Al proporcionar este asesoramiento a los consejeros, BDO LLP ha tenido en cuenta la valoración comercial del préstamo realizada por los propios consejeros.
Ferrexpo posee el 100 % de las participaciones de la sociedad de responsabilidad limitada «Yeristivskyi GZK», el 99,9 % de la sociedad de responsabilidad limitada «Bilánivskyi GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavskyi GZK».



