

Райффайзен Банк запустил в Украине финансовый лизинг для бизнес-клиентов и заключил первую сделку в рамках нового направления с одним из ведущих украинских агропроизводителей, сообщила пресс-служба финучреждения.
В рамках первого соглашения агропроизводитель обновит парк техники. В дальнейшем клиенты банка смогут использовать финансовый лизинг для приобретения сельскохозяйственной техники и оборудования, легковых и грузовых автомобилей, коммерческого транспорта и других основных средств.
«Бизнесу сегодня нужны решения, которые позволяют продолжать инвестировать, обновлять производство и планировать развитие даже в условиях полномасштабной войны. Запуск финансового лизинга расширяет такие возможности для наших клиентов», — отметила председатель правления Райффайзен Банка Наталья Гурина.
Банк планирует развивать это направление для украинских и международных компаний, работающих и инвестирующих в Украине.
Запуск нового инструмента опирается на опыт международной группы Raiffeisen Bank International (RBI), где финансовый лизинг уже используется на других европейских рынках. Заместитель председателя наблюдательного совета Райффайзен Банка и руководитель направления структурированного финансирования и инвестиционного банкинга группы RBI Гарольд Крёгер оценивает потенциал его развития в Украине как значительный.
Как сообщалось, в конце 2024 года тогдашний председатель правления Райффайзен Банка Александр Писарук в интервью агентству «Интерфакс-Украина» сообщил о намерении финансового учреждения возобновить планы развития лизингового бизнеса в Украине. По его словам, до начала полномасштабной войны у банка уже было согласованное с акционером решение активизировать работу лизинговой компании, и он готовил соответствующий бизнес-план.
Тогда Писарук выражал надежду, что банк сможет вернуться к реализации этих планов уже в 2025 году.
Райффайзен Банк — крупнейший украинский банк с иностранным капиталом. С октября 2005 года банк вошел в состав австрийской банковской группы RBI. В настоящее время группа Raiffeisen владеет 68,21% акций банка, Европейский банк реконструкции и развития — 30%.
По данным Нацбанка, на 1 августа 2026 года с общими активами в 282,37 млрд грн он занимал четвёртое место среди 59 банков Украины.
Расширение продуктового портфеля позволило IDS Ukraine компенсировать потерю прибыльности после прекращения контракта с Borjomi, который ранее обеспечивал около четверти прибыли группы, сообщил генеральный директор IDS Ukraine Марко Ткачук.
Одним из ключевых факторов стала установленная еще перед полномасштабным вторжением асептическая линия, которая позволила компании развивать производство ароматизированной воды и выходить в новые категории напитков.
Сейчас IDS Ukraine развивает энергетические напитки «Воля», линейку «Лимонада», ароматизированные воды и готовый чай Morshynska Tea.
Продажи негазированной ароматизированной воды компании выросли на 68%, а ее доля приблизилась к половине соответствующего сегмента украинского рынка.
Особенно успешным оказался запущенный весной 2026 года Morshynska Tea. Изначально компания рассматривала его как тестовый продукт, однако в отдельных торговых сетях он уже занимает более 10% сегмента холодного чая. IDS Ukraine намерена расширять это направление. О выходе в категорию
RTD-чаев компания официально объявила 1 апреля 2026 года.
Еще одной новинкой 2026 года стал фасованный пищевой лед из воды «Моршинська». Его продажи временно остановлены после разрушения складов с холодильным оборудованием и осложнения логистики. Компания рассчитывает вернуть продукт на рынок летом 2027 года. Запуск пищевого льда состоялся в конце июня 2026 года.
Спрос на уголь в мире вырастет в этом году и обновит исторический максимум на фоне скачка цен на природный газ и летней жары, которая увеличила потребление электроэнергии кондиционерами, прогнозирует Международное энергетическое агентство (МЭА).
По оценкам агентства, мировой спрос на уголь в 2026 году вырастет на 1,2% и составит 8,94 млрд тонн.
«Уголь практически не поставляется через Ормузский пролив, поскольку Ближний Восток не является ни крупным производителем, ни значительным потребителем угля, но закрытие пролива все равно повлияло на угольный рынок из-за роста цен на природный газ, — говорится в сообщении МЭА. – Это стимулировало рост производства электроэнергии на угольных электростанциях в странах, где существует выбор между газом и углем».
Если судоходство через Ормузский пролив возобновится, а поставки сжиженного природного газа вернутся к уровню, наблюдавшемуся до начала военных действий на Ближнем Востоке, мировой спрос на уголь сократится в следующем году. В противном случае 2027 год вновь станет рекордным по объемам потребления угля, отметили аналитики МЭА.
ГАЗ, МЕА, СПРОС, УГОЛЬ, ЭНЕРГЕТИКА
Украина в августе 2026 года существенно сократила закупки автомобильного бензина на южном направлении: импорт из Румынии снизился примерно на треть, а из Греции — на 40%, следует из подсчетов аналитического центра Experts Club и данных Консалтинговой группы «А-95».
Поставки румынского бензина составили 23,4 тыс. тонн против 34 тыс. тонн в июле.
Импорт из Греции сократился до 15 тыс. тонн с 24,9 тыс. тонн месяцем ранее.
Таким образом, суммарные поставки из двух стран за месяц уменьшились примерно с 58,9 тыс. до 38,4 тыс. тонн.
«Главной причиной значительного падения импорта с юга стал ценовой фактор. В августе, когда дефицит рынку уже не угрожал, компании сократили закупки более дорогого топлива из Румынии и Греции», — сообщили в Консалтинговой группе «А-95».
Аналогичная тенденция наблюдалась и на рынке дизельного топлива.
Одновременно основная часть украинского импорта бензина продолжила поступать с северо-западного направления. В августе Литва поставила 51,8 тыс. тонн бензина, Польша — 40,1 тыс. тонн.
На эти две страны пришлось около 60% всего импорта.
Всего поставки бензина из-за рубежа в августе составили 152 тыс. тонн, что на 7% меньше, чем годом ранее. С начала 2026 года Украина импортировала 1,12 млн тонн бензина — на 16% больше, чем за январь-август 2025 года.
Снижение закупок на южном направлении показывает, что после стабилизации предложения украинские трейдеры стали активнее перераспределять потоки в пользу более дешевых европейских источников.
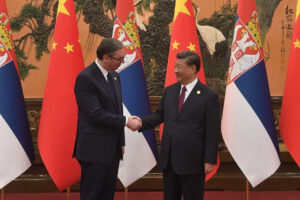
Как сообщает сербское деловое издание Parametar, инвестиционная карта Сербии за последние 15 лет заметно изменилась. Если в начале 2010-х годов практически бесспорно доминировал европейский капитал, то теперь крупнейшим инвестором среди отдельных государств стал Китай.
За 2010–2025 годы Сербия привлекла примерно 47,5 млрд евро прямых иностранных инвестиций. Только за 2010–2024 годы на страны ЕС пришлось около 24,5 млрд евро, или 56 % всех ПИИ.
Китай за этот период вложил около 7,17 млрд евро, опередив любую отдельную европейскую страну. Далее среди крупнейших источников капитала следуют Россия — около 3,15 млрд евро, Швейцария — 2,52 млрд евро, Великобритания — 2,14 млрд евро и США — около 1 млрд евро.
Причем китайский рывок произошел фактически за последние восемь лет. Около 96 % китайских инвестиций в 2010–2023 годах пришлось на период после 2016 года. В 2022 году Китай вложил около 1,38 млрд евро, в 2023-м — 1,37 млрд евро, а в 2024-м — уже 1,63 млрд евро.
Главное отличие китайского капитала — концентрация на крупных промышленных объектах.
HBIS контролирует металлургический комбинат в Смедерево, Zijin стал ключевым игроком медно-золотого комплекса Бора, Linglong построил шинный завод в Зренянине. HBIS Serbia и Serbia Zijin Copper одновременно входят в число крупнейших экспортеров страны.
При этом говорить, что Китай вытеснил Европу из Сербии, пока неверно. Совокупные инвестиции ЕС примерно в 3,4 раза превышают китайские. Европейский капитал распределен между тысячами предприятий, банков, торговых сетей и производств, тогда как китайские вложения гораздо сильнее сконцентрированы в нескольких гигантских проектах.
Еще одна важная тенденция — инвестиционный бум начал замедляться. После рекордных 5,23 млрд евро прямых иностранных инвестиций в 2024 году приток в 2025 году сократился примерно на треть — до 3,48 млрд евро.
В результате в Сербии сформировалась своеобразная двухуровневая инвестиционная модель: ЕС остается инвестором №1 как экономический блок, а Китай уже стал инвестором №1 среди отдельных стран. Фактически структура иностранных инвестиций всё больше повторяет многовекторную внешнеэкономическую политику Белграда.
Как сообщает Fixygen, стоимость криптовалют, находящихся на балансах публичных компаний, достигла примерно 123 млрд долларов, при этом более 81 % корпоративных цифровых резервов приходится на Bitcoin.
По данным Corporate Crypto Treasury Tracker The Block по состоянию на 10 сентября 2026 года, в базе учтены 119 публичных компаний, из которых 109 имеют активные криптовалютные резервы. Совокупная стоимость их цифровых активов оценивается примерно в $123 млрд.
На биткоин приходится около $99,8 млрд, или 81,1 % всего объема. Публичные компании, использующие биткоин в качестве основного резервного цифрового актива, в совокупности контролируют около 1,274 млн BTC.
Безусловным лидером остается Strategy, ранее называвшаяся MicroStrategy. По состоянию на 7 сентября компания владела 845,05 тыс. BTC. На приобретение этого объема было потрачено $63,73 млрд, а средняя цена покупки составила около $75,4 тыс. за биткоин. Эти данные Strategy обнародовала 8 сентября в отчете Form 8-K для Комиссии по ценным бумагам и биржам США (SEC).
По текущей оценке The Block стоимость биткоина на балансе Strategy составляет более $66 млрд. Таким образом, на одну компанию приходится примерно две трети стоимости корпоративных резервов биткоина, учитываемых трекером.
В число других крупнейших владельцев входят Twenty One Capital с 43 514 тыс. BTC, японская Metaplanet с 43 тыс. BTC и майнинговая компания MARA с 35 303 тыс. BTC. Еще около 30 тыс. BTC принадлежат структуре Cantor Equity Partners I, связанной с будущей сделкой BSTR.
Второй по величине корпоративной криптовалютной позицией после Strategy уже является не биткоин, а Ethereum. BitMine Immersion Technologies накопила почти 5,93 млн ETH стоимостью около $14,7 млрд.
Расширение корпоративных крипторезервов означает, что цифровые активы постепенно превращаются из инструмента преимущественно частных криптоинвесторов в отдельный элемент балансов публичных компаний.
При этом стратегия цифровых резервов создает дополнительный рыночный риск. Стоимость акций таких компаний начинает зависеть одновременно от их основного бизнеса, стоимости принадлежащей им криптовалюты, условий привлечения капитала и того, с какой премией или дисконтом к стоимости криптоактивов оценивает компанию фондовый рынок.
Источник данных: Corporate Crypto Treasury Tracker



