
Чехия сохраняет высокий уровень положительного восприятия среди украинцев, хотя в августе 2026 года доля положительных оценок уменьшилась по сравнению с мартом. Положительно к стране относятся 61,3% опрошенных, отрицательно — 5,1%, тогда как почти треть респондентов занимает нейтральную позицию, сообщает информационно-аналитический центр Experts Club.
По результатам августовского опроса, полностью положительно к Чехии относятся 18,8% украинцев, в основном положительно — 42,5%. Нейтральную позицию заняли 32,1% респондентов. В основном отрицательно страну оценивают 4,1%, полностью отрицательно — 1%, ещё 1,6% не смогли определиться.
Баланс положительных и отрицательных оценок составляет плюс 56,2 процентных пункта. Это самый высокий показатель среди представленных в исследовании стран Центральной и Восточной Европы. За Чехией в этой региональной группе следуют Молдова, Румыния, Болгария и Словакия.
По сравнению с предыдущим этапом исследования отношение к Чехии несколько ухудшилось. В марте 2026 года полностью положительно страну оценивали 23,3% респондентов, в основном положительно — 44,1%, то есть совокупная доля положительных ответов составляла 67,4%. Нейтрально относились 28,2%, отрицательно — около 3%.
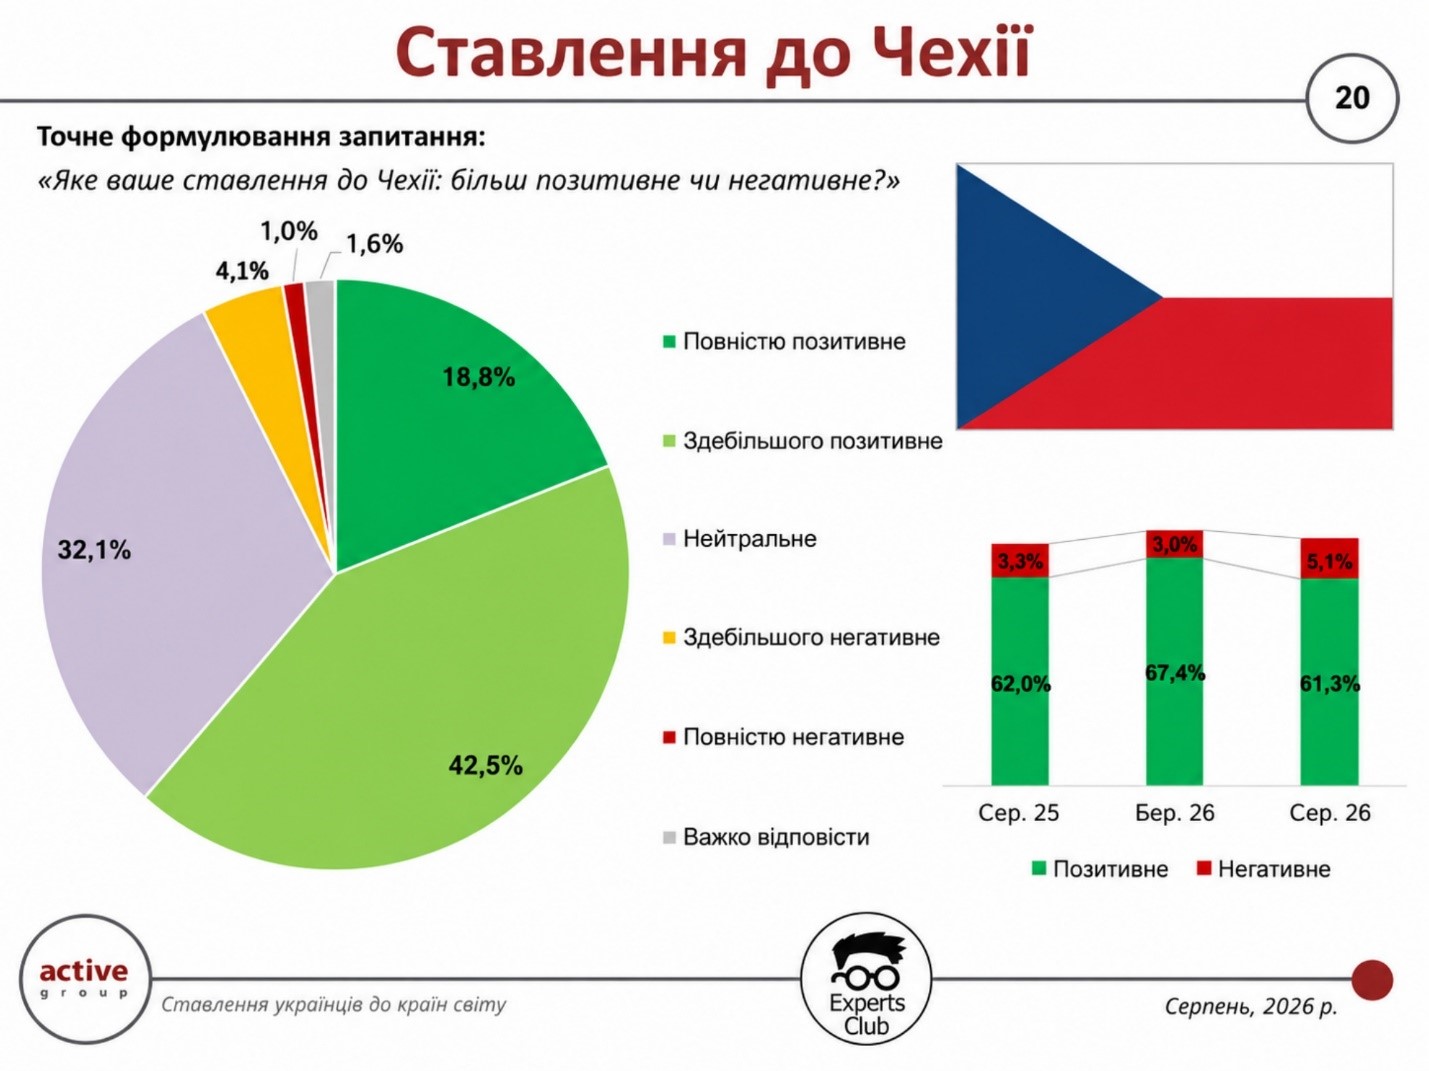
Таким образом, за пять месяцев доля положительных оценок сократилась на 6,1 п.п. — с 67,4% до 61,3%. Отрицательных ответов стало примерно на 2,1 п.п. больше, а нейтральных — на 3,9 п.п. Баланс положительного и отрицательного отношения соответственно снизился примерно с плюс 64,4 п.п. до плюс 56,2 п.п.
В то же время эти изменения не означают принципиального пересмотра отношения украинцев к Чехии. Положительные оценки более чем в 12 раз преобладают над отрицательными, а основное смещение ответов произошло в сторону нейтральной позиции. Чехия также остается заметно выше большинства других государств Центральной и Восточной Европы по балансу общественного восприятия.
Основатель информационно-аналитического центра Experts Club, кандидат экономических наук Максим Уракин, комментируя результаты предыдущего исследования по Чехии, связывал высокий уровень положительного отношения с характером двусторонних отношений.
«Положительное отношение украинцев к Чехии объясняется не только исторической близостью, но и активной поддержкой Украины со стороны Праги. В то же время экономические отношения между странами характеризуются значительным дисбалансом — импорт из Чехии существенно превышает экспорт. Это создает перспективы для развития новых направлений сотрудничества, особенно в сферах высоких технологий, инвестиционных проектов и энергетики», — отмечал Уракин.
Новая волна исследования показывает, что общий положительный образ Чехии среди украинцев сохраняется, хотя его интенсивность стала ниже, чем весной. При этом рост нейтральных оценок более заметен, чем увеличение негативных.
Опрос в августе 2026 года был проведен методом самозаполнения онлайн-анкет в панели SunFlowerSociology среди 800 граждан Украины в возрасте от 18 лет. Предыдущая мартовская волна также охватывала 800 респондентов; выборка была репрезентативной по возрасту, полу и региону, а максимальная теоретическая погрешность для показателей на уровне 50% составляла ±3,5 п.п.
ACTIVE GROUP, EXPERTS CLUB, международные отношения, общественное мнение, СОЦИОЛОГИЯ, УКРАИНА, Уракин, Центральная Европа, ЧЕХИЯ
Чехия и Молдова имеют самый высокий баланс положительного и отрицательного отношения украинцев среди представленных в исследовании стран Центральной и Восточной Европы — 56,2 и 48,2 процентных пункта соответственно. В то же время баланс отношения к Польше в августе 2026 года стал отрицательным, тогда как оценки Словакии и Венгрии заметно улучшились по сравнению с предыдущими волнами. Об этом свидетельствуют результаты третьей волны исследования «Отношение украинцев к странам мира», проведенного Active Group совместно с Experts Club, сообщает информационно-аналитический центр Experts Club.
Наибольшую долю положительных оценок в этой группе получила Чехия — 61,3%. Нейтрально к ней относятся 32,1% респондентов, отрицательно — 5,1%, еще 1,6% не смогли определиться. Баланс положительного и отрицательного отношения составляет 56,2 п.п. против 64,4 п.п. в марте 2026 года и 58,7 п.п. в августе 2025 года.
К Молдове положительно относятся 55,4% опрошенных, нейтрально — 35,6%, отрицательно — 7,2%. Баланс составляет 48,2 п.п., что ниже мартовских 54,7 п.п., но выше показателя августа прошлого года — 46,6 п.п.
В отношении Румынии положительное отношение выразили 45,2% респондентов, нейтральное — 42,3%, отрицательное — 9,8%. Баланс сократился до 35,4 п.п. с 41,7 п.п. в марте. В Болгарии доля положительных оценок составляет 42,7%, нейтральных — 47,6%, отрицательных — 7,4%, а баланс — 35,3 п.п. против 51,5 п.п. в марте.
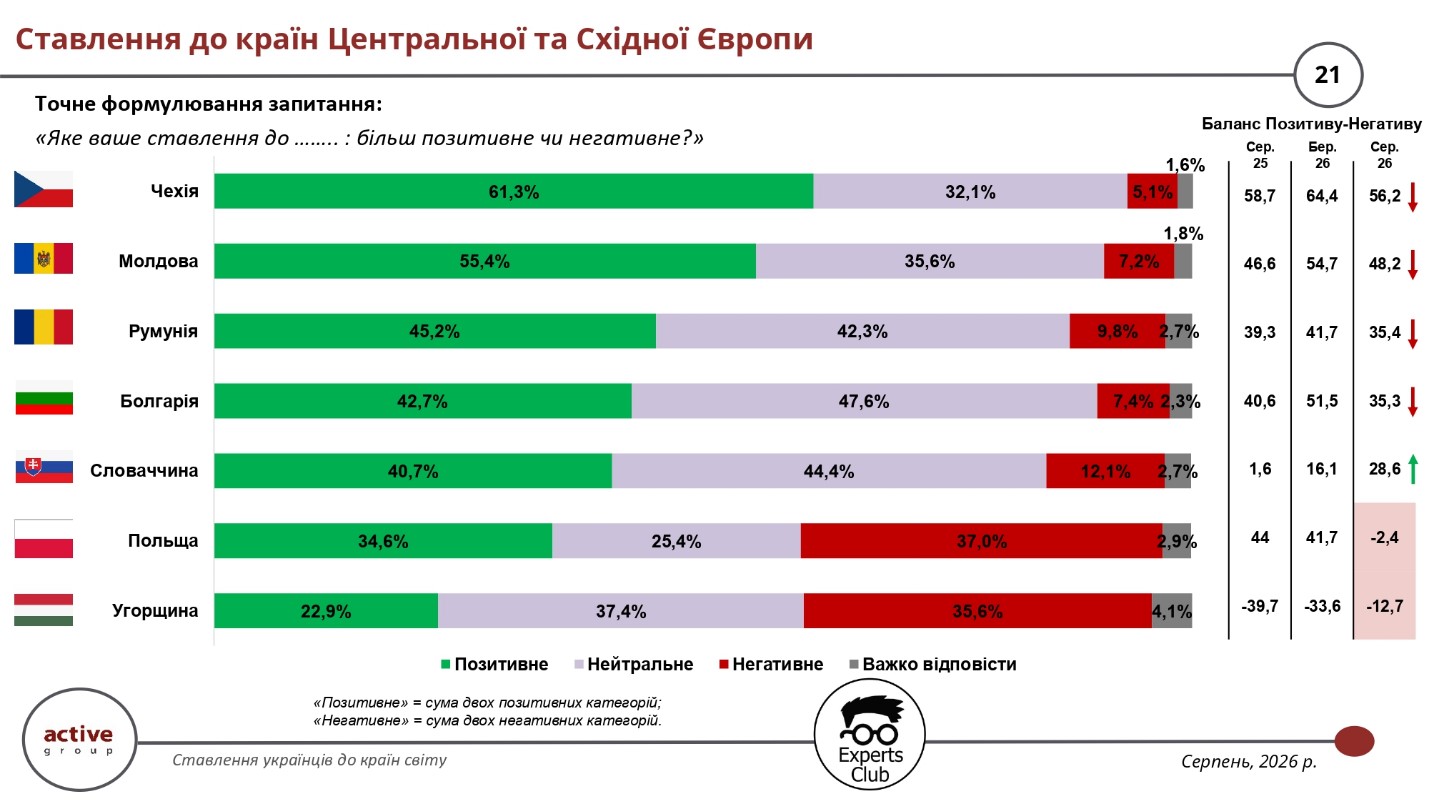
В отличие от большинства стран группы, отношение к Словакии продемонстрировало заметное улучшение. Положительно ее оценивают 40,7% респондентов, отрицательно — 12,1%, нейтрально — 44,4%. Баланс вырос до 28,6 п.п. с 16,1 п.п. в марте 2026 года и всего 1,6 п.п. в августе 2025 года.
Наиболее резкая негативная динамика зафиксирована в отношении Польши. Положительно к ней относятся 34,6% украинцев, отрицательно — 37%, нейтрально — 25,4%. В результате баланс составляет минус 2,4 п.п., тогда как в марте 2026 года он составлял плюс 41,7 п.п., а в августе 2025 года — плюс 44 п.п. Ухудшение отношения к Польше стало одним из наиболее заметных сдвигов третьей волны исследования.
Венгрия остается в отрицательной зоне: положительное отношение выразили 22,9% респондентов, отрицательное — 35,6%, нейтральное — 37,4%. В то же время её баланс улучшился до минус 12,7 п.п. по сравнению с минус 33,6 п.п. в марте и минус 39,7 п.п. в августе 2025 года.
Основатель информационно-аналитического центра Experts Club, заместитель директора ИА «Интерфакс-Украина», кандидат экономических наук Максим Уракин подчеркнул, что общественное восприятие государств необходимо анализировать параллельно с фактическими экономическими связями Украины.
«Поэтому нам очень важно проанализировать наших главных партнеров. Первая рекомендация — регулярно демонстрировать конкретные дела, конкретные действия, присутствие здесь фондов, посольств, команд, дипломатов в гуманитарной сфере, в науке. Также нужно использовать нашу социологию для того, чтобы делать выводы и укреплять наши отношения, прежде всего торговые», — отметил Уракин.
Директор исследовательской компании Active Group Александр Позний обратил внимание на практическое значение результатов исследования для экономической и дипломатической политики.
«Следует лучше развивать не только общую осведомленность. Прежде всего нужно работать бизнес-ассоциациям, Министерству экономики и Министерству иностранных дел, чтобы развивать двусторонние отношения и улучшать баланс. Со странами, с которыми мы можем иметь положительный баланс, нужно расширять сотрудничество», — отметил Позний.
Опрос проведен в августе 2026 года методом самостоятельного заполнения онлайн-анкет в панели SunFlowerSociology среди 800 граждан Украины в возрасте от 18 лет. По данным организаторов, выборка репрезентативна по возрасту, полу и региону, максимальная теоретическая погрешность составляет 3,5%. Это третья волна исследования после опросов августа 2025 года и марта 2026 года.
ACTIVE GROUP, EXPERTS CLUB, MOLDOVA, БОЛГАРИЯ, ВЕНГРИЯ, Восточная Европа, ПОЛЬША, РУМЫНИЯ, СЛОВАКИЯ, СОЦИОЛОГИЯ, УКРАИНА, Уракин, Центральная Европа, ЧЕХИЯ
Чешская нефтегазовая компания MND рассматривает возможность инвестировать не менее $60 млн в проекты по добыче углеводородов в Украине в рамках сотрудничества с группой «Нафтогаз».
«Нафтогаз» и MND подписали меморандум о потенциальном сотрудничестве по трем действующим соглашениям о разделе продукции между «Укргаздобычей» и государством Украина. Документ был подписан в рамках Carpathian Eight Summit, сообщила группа.
В случае реализации договоренностей MND сможет принять участие в разработке украинских месторождений и привлечь в проекты собственный капитал, технологии и производственный опыт.
Начальный объем инвестиций в рамках трех соглашений может составить от $60 млн. При этом участие чешской компании еще не является окончательно согласованным — оно будет зависеть от результатов соответствующего конкурсного отбора.
«Нафтогаз» рассматривает привлечение международных нефтегазовых компаний как один из инструментов увеличения собственной добычи газа в условиях регулярных российских атак на украинскую энергетическую инфраструктуру.
Исполняющий обязанности главы «Нафтогаза» Сергей Федоренко отметил, что группа заинтересована в международных партнерах, способных привнести инвестиции, современные технологии и практический опыт.
В свою очередь генеральный директор энергетического направления MND Group Яна Гамршмидова заявила, что компания уже участвует в повышении энергетической устойчивости Украины и намерена привносить новые технологии и создавать рабочие места.
MND представляет особый интерес как стратегический инвестор, поскольку это не финансовая организация, а действующая европейская энергетическая компания с собственной экспертизой в разведке и добыче углеводородов.
Для Украины привлечение такого партнера может означать не только поступление иностранного капитала, но и доступ к технологиям разработки месторождений и управленческой экспертизе европейского нефтегазового бизнеса.
Меморандум пока не является окончательным инвестиционным соглашением. Сторонам предстоит согласовать условия сотрудничества, а потенциальное участие MND в соглашениях о разделе продукции должно пройти предусмотренные законодательством процедуры.
Однако заявленный стартовый объем инвестиций от $60 млн делает инициативу одним из заметных новых проектов с участием частного европейского капитала в украинской добывающей отрасли.
Премьер-министр Чехии Андрей Бабиш заявил, что нынешнее развитие международной ситуации может привести мир к третьей мировой войне, и призвал Европу уделять больше внимания дипломатическому урегулированию войны России против Украины.
Об этом Бабиш заявил 17 сентября, выступая с открывающей речью на международном оборонном саммите IISS Prague Defence Summit 2026 в Праге. Проведение выступления подтверждают правительство Чехии и организатор конференции — Международный институт стратегических исследований (IISS).
«Я не боюсь сказать это вслух. Путь, по которому сейчас идет мир, не ведет к безопасности. Он ведет прямо к вратам ада. Он ведет нас к третьей мировой войне», — заявил Бабиш, слова которого приводит чешское агентство ČTK.
По словам чешского премьера, в европейской дискуссии о безопасности слишком большое внимание уделяется военной составляющей и недостаточно — поиску дипломатического решения. Он отметил, что Европа вместе с США должна добиваться прямых переговоров президента Украины Владимира Зеленского и президента РФ Владимира Путина с целью прекращения войны.
При этом Бабиш подчеркнул, что считает Россию агрессором. Как передает чешская пресса, премьер заявил, что действия Путина являются «совершенно неприемлемыми», однако дипломатия, по его мнению, должна оставаться одним из основных инструментов прекращения войны.
Бабиш также обратил внимание на продолжительность войны. По его словам, к 17 сентября полномасштабная российская агрессия против Украины продолжается уже 1666 дней — на 99 дней дольше Первой мировой войны. Премьер заявил, что войны в Украине и на Ближнем Востоке имеют не только военные, но и серьезные экономические последствия, включая рост расходов на энергию, продовольствие и давление на европейскую промышленность.
Одновременно Бабиш выступил не за отказ от усиления обороны Европы, а предложил создать совместную европейскую систему противоракетной обороны Euro Patriot. По его замыслу, страны Европы могли бы объединить промышленные и технологические возможности по аналогии с созданием Airbus и разработать собственную систему защиты от баллистических ракет и беспилотников.
«Мы должны учиться на войне в Украине и искать решения, прежде всего в области защиты от баллистических ракет», — заявил чешский премьер. По его мнению, такой проект одновременно усилил бы европейский вклад в НАТО и создал дополнительные возможности для европейского, в том числе чешского, оборонного комплекса.
IISS Prague Defence Summit проходит в Праге 16-18 сентября 2026 года. В нем принимают участие политические и военные руководители, представители международных организаций, оборонной промышленности и эксперты. Основными темами конференции являются развитие европейских оборонных возможностей, военная мобильность, закупки вооружений, противоракетная оборона и будущее трансатлантического сотрудничества.
Цены на жилую недвижимость в Чехии в первом квартале 2026 года выросли на 10,06% в годовом выражении, с учетом инфляции реальный рост составил 8,33%, что стало максимальным показателем с периода жилищного бума 2021 года, свидетельствуют данные Czech Statistical Office, проанализированные Global Property Guide.
По данным крупнейшего агентство зарубежной недвижимости в Украине компании Homium, номинальная стоимость жилой недвижимости в Чехии за 11 лет выросла более чем в 2,5 раза и сейчас на 18% превышает предыдущий циклический максимум третьего квартала 2022 года.
При этом динамика первичного и вторичного рынков практически сравнялась. Новое жилье за год подорожало на 10,01%, существующий жилой фонд — на 10,07%.
Как отмечают в компании Homium, работающей в том числе с недвижимостью Чехии, рост цен поддерживается сочетанием ограниченного предложения нового жилья и восстановления ипотечного спроса. Компания также фиксирует особенно высокий интерес к Праге и Брно, где дефицит предложения наиболее выражен.
«Чешский рынок сейчас интересен тем, что после коррекции 2022-2023 годов он достаточно быстро вернулся к росту. При этом покупатели становятся более чувствительными к цене, поэтому спрос постепенно смещается в сторону небольших квартир в Праге, периферийных районов и вторичного жилья. Для инвестиционного покупателя все большее значение имеет не только потенциальный рост стоимости объекта, но и его ликвидность на рынке аренды», — прокомментировали ситуацию в Homium.
По данным компании Homium, в мае-июне 2026 года студии и квартиры формата 1+kk в центре Праги предлагались примерно за 248-414 тыс. евро, на периферии столицы — за 186-269 тыс. евро, в Брно — за 145-207 тыс. евро. Для квартир формата 2+kk диапазон составлял соответственно 331-580 тыс. евро, 248-373 тыс. евро и 207-331 тыс. евро.
Прага остается самым дорогим рынком страны. По данным, приведенным Global Property Guide, средняя стоимость квартиры в столице в 2025 году составляла около 5,44 тыс. евро за кв. м, что примерно на 82% превышало средний показатель по Чехии — около 3 тыс. евро за кв. м. На рынке пражских новостроек средняя цена предложения достигала около 7,31 тыс. евро за кв. м, а в самом дорогом районе Praha 1 — около 10,85 тыс. евро за кв. м.
Более доступным остается старый жилой фонд. Средняя стоимость квартир в панельных домах оценивается примерно в 2,94 тыс. евро за кв. м, тогда как новое жилье от девелоперов в среднем обходится почти вдвое дороже — около 5,8 тыс. евро за кв. м.
Быстрый рост цен уже стал фактором денежно-кредитной политики страны. Чешский национальный банк 18 июня 2026 года повысил ключевую двухнедельную repo-ставку на 0,25 процентного пункта — до 3,75%. Регулятор указывает на сохраняющееся инфляционное давление, в том числе со стороны стоимости жилья и услуг.
Кроме того, в июне ЧНБ решил увеличить с июля 2027 года контрциклический буфер капитала для банков с 1,25% до 1,5%, объяснив решение активным кредитованием, ростом задолженности домохозяйств и компаний и дальнейшим повышением цен на квартиры.
Средняя валовая доходность от долгосрочной аренды жилья в Чехии во втором квартале 2026 года составляла 3,39% годовых. В наиболее дорогой Praha 1 доходность отдельных квартир находилась примерно в диапазоне 2,3-3,3%, тогда как в более доступных районах Праги могла приближаться к 4%.
В Homium считают, что в среднесрочной перспективе основными факторами рынка останутся ограниченные темпы строительства, стоимость ипотечного финансирования и сохраняющийся спрос на жилье в крупнейших городах. При этом после резкого роста последних кварталов инвесторам следует более внимательно оценивать доходность конкретного объекта, поскольку цена покупки в Праге растет быстрее потенциальной арендной доходности.
Homium более 10 лет работает на рынке зарубежной недвижимости и предлагает объекты в Чехии, Испании, Турции, Греции, Черногории, Болгарии, Хорватии, Польше и ряде других стран. В Чехии основная часть представленных компанией объектов сосредоточена в Праге и Карловых Варах.
Первоисточник статистики цен — Czech Statistical Office; анализ рынка опубликован Global Property Guide и актуализирован в августе 2026 года.
Источник:
Global Property Guide — https://www.globalpropertyguide.com/europe/czech-republic/price-history
Homium — https://homium.ua/czech-republic/
Чешский капитал стал одним из самых активных источников инвестиций на рынке недвижимости Центральной и Восточной Европы в первом полугодии 2026 года, свидетельствуют данные исследования Colliers.
Общий объём инвестиций чешских инвесторов в регионе оценивается примерно в 1,9 млрд евро. Особенно заметным было присутствие чешского капитала в Польше, крупнейшем инвестиционном рынке Центральной и Восточной Европы.
На долю инвесторов из Чехии пришлось 23,6 % всех вложений в польскую коммерческую недвижимость в январе–июне. На долю Германии пришлось около 19 %, польского капитала — 11,5 %, американского — 10,6 %, венгерского — 6,8 %.
Сама Чехия при этом осталась вторым по величине рынком CEE-6. В первом полугодии здесь было заключено сделок на сумму более 1,4 млрд евро. Это меньше рекордных 2,2 млрд евро за аналогичный период 2025 года, однако, по оценке Colliers, рынок остается одним из самых стабильных в регионе.
Доходность премиальных офисов в Праге оценивается примерно в 5,25%, первоклассных складских объектов — около 5%, торговых центров — около 6%. Это одни из самых низких ставок капитализации среди крупнейших рынков Центральной Европы, что отражает сравнительно высокую оценку чешских активов со стороны инвесторов.
Активность чешского капитала в соседних странах является частью более широкой тенденции. Colliers отмечает, что на рынках Центральной и Восточной Европы (CEE) растет значение не только глобальных фондов из США и Западной Европы, но и инвесторов из самой Центральной Европы.
Это постепенно формирует собственный региональный инвестиционный капитал, способный поддерживать сделки даже в периоды более осторожного отношения крупных международных фондов к региону.



