
Китай, Польша и Турция возглавили список крупнейших торговых партнеров Украины по итогам января–мая 2026 года, свидетельствуют данные о внешней торговле товарами по состоянию на 31 мая 2026 года.
По расчетам аналитического центра Experts Club на основе представленной статистики, общий товарооборот Украины со всеми странами мира за первые пять месяцев 2026 года составил около $58,1 млрд. Импорт достиг $40,5 млрд, экспорт — $17,6 млрд, а отрицательное сальдо торговли товарами составило около $22,9 млрд.
Топ-10 торговых партнеров обеспечили около $36,1 млрд товарооборота, или примерно 62% всей торговли Украины товарами. При этом на них пришлось около $27,1 млрд импорта и $9,0 млрд экспорта. Это показывает, что внешняя торговля Украины в 2026 году остается сильно сконцентрированной вокруг нескольких ключевых направлений, а общий баланс формируется прежде всего за счет импорта из крупнейших экономик Европы, Азии и США.
Первое место с большим отрывом занял Китай. Товарооборот Украины с Китаем за январь–май составил $11,75 млрд. При этом импорт из Китая достиг $11,09 млрд, а украинский экспорт — всего $663,8 млн. Отрицательное сальдо торговли с Китаем составило $10,43 млрд, что делает КНР главным источником торгового дефицита Украины.
На втором месте находится Польша с товарооборотом $5,85 млрд. Украина импортировала из Польши товаров на $3,88 млрд, экспортировала — на $1,97 млрд. Сальдо осталось отрицательным и составило $1,91 млрд. Польша сохраняет значение одного из главных торгово-логистических каналов Украины в ЕС, особенно в условиях переориентации украинской торговли после начала полномасштабной войны.
Третье место заняла Турция с товарооборотом в $4,21 млрд. Импорт из Турции составил $2,66 млрд, экспорт Украины — $1,55 млрд, отрицательное сальдо — $1,11 млрд. Турция остается для Украины важным направлением торговли в Черноморском регионе, сочетая роль поставщика промышленных товаров и рынка сбыта для украинской продукции.
В первую пятерку также вошли Германия и США. Торговля с Германией составила $3,68 млрд, с США — $2,49 млрд. В обоих случаях Украина имеет значительный дефицит: $1,56 млрд с Германией и $1,53 млрд с США. Это отражает зависимость от импорта оборудования, техники, транспорта, фармацевтических препаратов, энергетических и связанных с обороной товаров.
Италия заняла шестое место, но ее структура торговли заметно отличается от других крупных партнеров. Товарооборот составил $2,17 млрд, при этом импорт и экспорт почти равны: $1,09 млрд и $1,08 млрд соответственно. Отрицательное сальдо с Италией составило всего $9,5 млн, что делает ее одним из самых сбалансированных крупных торговых партнеров Украины.
На седьмом–десятом местах расположились Венгрия, Чехия, Нидерланды и Словакия. Товарооборот с Венгрией составил $1,62 млрд, с Чехией — $1,45 млрд, с Нидерландами — $1,45 млрд, со Словакией — $1,42 млрд. Среди них выделяются Нидерланды: это единственная страна в топ-10, с которой у Украины положительное сальдо — $213,9 млн. Это связано с более высоким объемом украинского экспорта по сравнению с импортом.
«Структура первой десятки показывает, что украинская внешняя торговля в 2026 году остается одновременно европейской и азиатской. ЕС является ключевым пространством для торговли, логистики и экспорта, но Китай остается главным поставщиком импортных товаров. Главный вызов для Украины — не только наращивать экспорт, но и снижать асимметрию торговли с крупнейшими партнерами, особенно за счет продукции с более высокой добавленной стоимостью», — отметил основатель аналитического центра Experts Club Максим Уракин.
Отдельно стоит отметить, что в топ-10 вошли сразу шесть стран ЕС: Польша, Германия, Италия, Венгрия, Чехия, Нидерланды и Словакия. Их совокупная роль подтверждает, что Евросоюз остается основным торговым партнером Украины. Однако даже внутри ЕС структура неоднородна: Польша и Германия формируют значительный дефицит для Украины, Италия почти сбалансирована, а Нидерланды дают положительное сальдо.
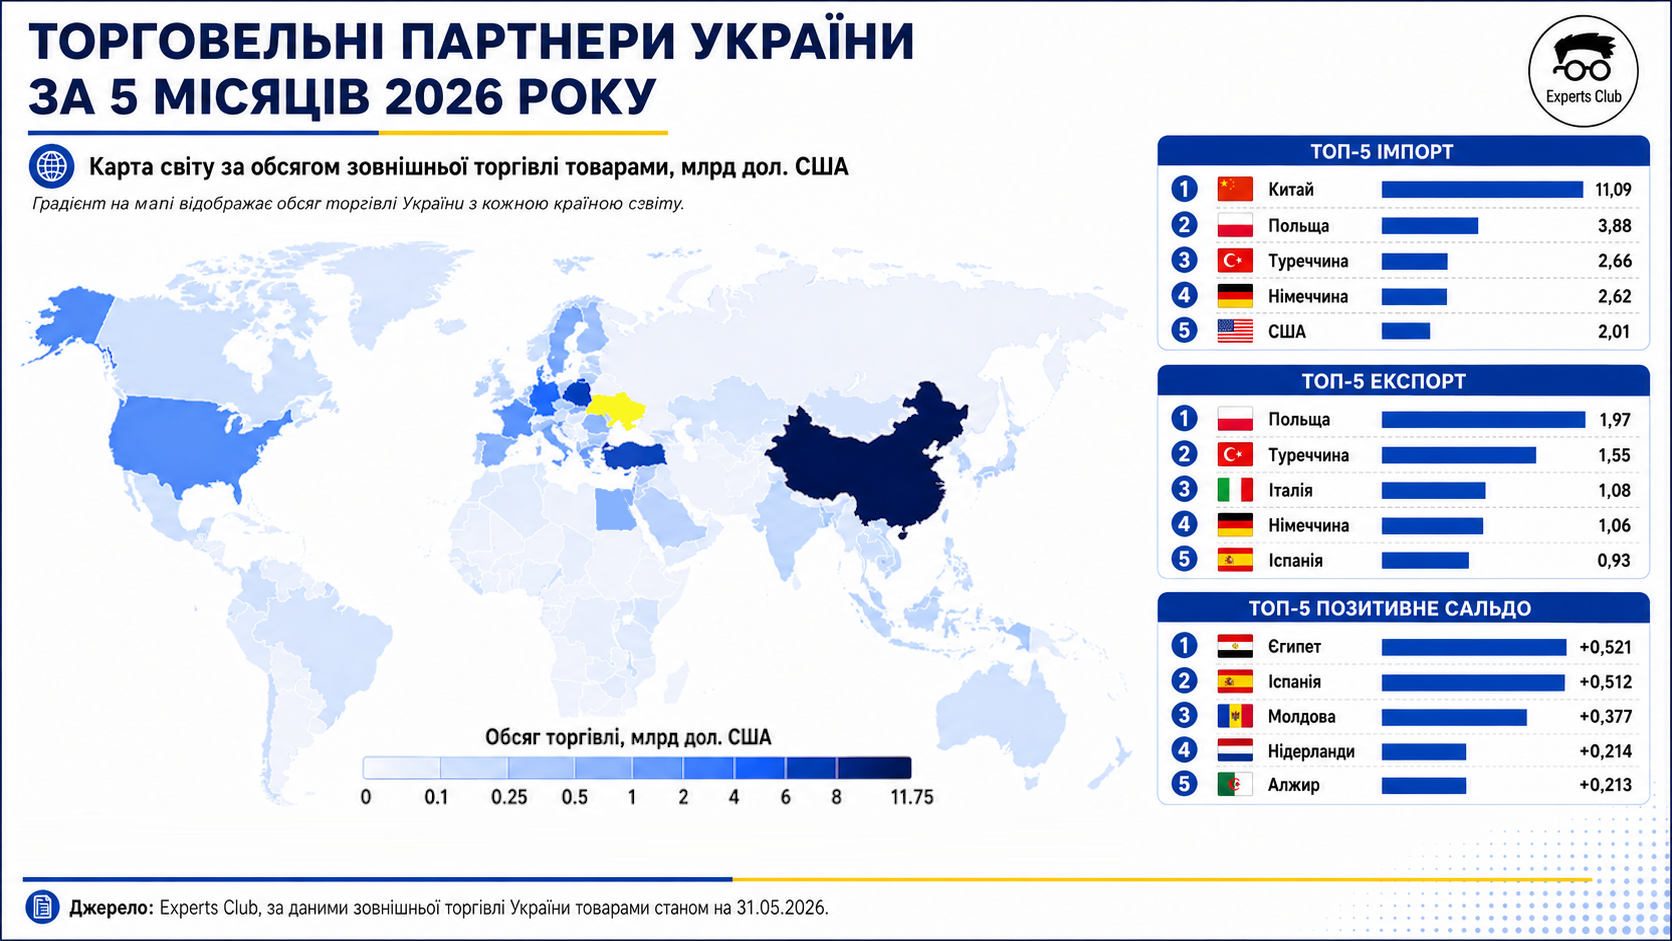
Китай остается отдельной проблемой торгового баланса. Его доля в украинском импорте за первые пять месяцев 2026 года превышает четверть общего импорта товаров, тогда как украинский экспорт в Китай остается ограниченным. В результате почти половина общего торгового дефицита Украины формируется исключительно по китайскому направлению.
Для Украины это означает, что восстановление внешнеторгового баланса потребует не только роста экспорта аграрной и металлургической продукции, но и развития новых экспортных ниш — машиностроения, переработки, пищевой продукции, IT-связанных товаров и промышленной кооперации с ЕС.
Справочно: аналитический центр Experts Club использовал данные о внешней торговле Украины товарами по странам мира по состоянию на 31 мая 2026 года. Все показатели в исходной таблице приведены в тыс. долларов США.
Как сообщает Experts.news, строительная отрасль Украины по предварительным итогам первого полугодия 2026 года демонстрирует неоднозначную динамику: после роста в 2023–2025 годах сектор столкнулся с замедлением объемов работ, удорожанием строительства, дефицитом кадров и смещением спроса в сторону восстановления жилья и инфраструктуры.
Окончательные данные за январь-июнь Госстат еще не обнародовал, поэтому текущую оценку можно дать на основе статистики за первые четыре месяца, данных о вводе жилья в эксплуатацию в I квартале, программ «еОселя» и «еВосстановление», а также ожиданий строительных предприятий на II квартал.
По данным Госстата, объем выполненных строительных работ в Украине в январе-апреле 2026 года сократился на 2% по сравнению с аналогичным периодом 2025 года и составил 59,3 млрд грн. В то же время в апреле по сравнению с апрелем 2025 года строительство уже продемонстрировало рост на 2,8%, в частности жилищное строительство увеличилось на 5,8%, инженерные сооружения — на 9,7%, тогда как нежилое строительство сократилось на 7,4%. Доля нового строительства в апреле составила 47,8%, ремонтов — 29%, реконструкции и прочих работ — 23,2%.
Для сравнения: в 2025 году объем выполненных строительных работ в Украине вырос на 11,3% — до 258,2 млрд грн, но темпы роста уже тогда замедлялись после 17,8% в 2024 году и 31,8% в 2023 году. В 2025 году жилищное строительство выросло на 13,5%, нежилое — на 25,4%, инженерное — лишь на 3,1%.
«Строительный сектор в первом полугодии 2026 года фактически перешел от фазы быстрого послешокового восстановления к фазе выборочного роста. Наиболее устойчивыми остаются жилье, ремонтные работы, инженерная инфраструктура и проекты, связанные с восстановлением. В то же время коммерческое нежилое строительство остается более слабым из-за военных рисков, более дорогого финансирования и неопределенности для инвесторов», — отметил основатель аналитического центра Experts Club, кандидат экономических наук Максим Уракин.
Жилищный сегмент выглядит более стабильным по сравнению с общей динамикой отрасли. В I квартале 2026 года ввод жилья в эксплуатацию в Украине сократился лишь на 0,1% в годовом исчислении — до 2,289 млн кв. м. За этот период было введено 29,6 тыс. квартир, что на 4,3% больше, чем в I квартале 2025 года. Наибольшие объемы введенного жилья зафиксированы во Львовской, Одесской, Ивано-Франковской, Закарпатской и Тернопольской областях, а в Киеве введено 289 тыс. кв. м жилья, или 4,9 тыс. квартир.
Одним из ключевых источников спроса на жилье остаются государственные программы. По данным Минэкономики, по состоянию на 22 июня 2026 года с начала года программой «еОселя» воспользовались 4104 украинские семьи, которые получили льготные ипотечные кредиты почти на 7,7 млрд грн. Только за одну из недель июня было выдано 157 кредитов на 313 млн грн, причем большинство новых кредитов пришлось на жилье первой продажи.
Еще более важную роль для строительного рынка играет программа «єВідновлення». По состоянию на июнь 2026 года помощь на ремонт или покупку нового жилья получили 206 447 украинских семей на общую сумму 103,9 млрд грн. Более 138 тыс. семей получили выплаты на ремонт поврежденного жилья, почти 65 тыс. семей — жилищные сертификаты за уничтоженное имущество, а отдельное направление восстановления на собственном участке уже финансируется через транши.
В то же время отрасль сталкивается с существенным ценовым давлением. Согласно сводной таблице индексов цен на строительно-монтажные работы, в апреле 2026 года индекс цен в строительстве составил 103,1% по сравнению с мартом, после 109,4% в марте, 101,8% в феврале и 101,1% в январе. Накопленный показатель за первые четыре месяца 2026 года составил 116,1%, что свидетельствует о значительном подорожании работ и материальных ресурсов.
Деловые ожидания строительных предприятий остаются осторожными. Согласно опросу Госстата за II квартал 2026 года, индикатор деловой уверенности в строительстве улучшился по сравнению с I кварталом на 1,9 п.п., но остался глубоко отрицательным — минус 25,7%. Текущий объем заказов оценивался на уровне минус 41,5%, а ожидания относительно численности работников — минус 9,9%. Главными сдерживающими факторами предприятия назвали нехватку рабочей силы, финансовые ограничения и другие факторы, при этом обеспеченность заказами оценивалась в среднем на шесть месяцев работы.
На макроуровне главным долгосрочным драйвером отрасли остается восстановление страны. По оценкам Всемирного банка, правительства Украины, Еврокомиссии и ООН, потребности Украины в восстановлении и реконструкции на следующие десять лет уже оцениваются почти в $588 млрд. Прямые убытки достигли $195 млрд, а больше всего пострадали жилищный сектор, транспорт и энергетика. Только убытки жилищного сектора оцениваются примерно в $61 млрд, а повреждено или разрушено около 14% жилищного фонда.
По оценке Experts Club, во втором полугодии 2026 года строительная отрасль Украины будет по-прежнему зависеть от трех ключевых факторов: ситуации с безопасностью, доступа к финансированию и стабильности государственных программ восстановления. Наибольший потенциал будут иметь жилищные проекты в тыловых регионах, восстановление поврежденного жилья, инженерная инфраструктура, энергетическая устойчивость общин, социальное жилье и объекты критической инфраструктуры.
«Украинское строительство нельзя оценивать только по текущему индексу выполненных работ. Это уже не просто сектор экономики, а один из ключевых инструментов выживания, возвращения людей, восстановления общин и будущей инвестиционной привлекательности страны. Но для перехода от ремонтов к масштабной модернизации нужны долгосрочные инвестиции, страхование военных рисков, прозрачные проектные пайплайны и кадры», — подчеркнул Максим Уракин.
Таким образом, первое полугодие 2026 года для строительной отрасли Украины можно предварительно оценить как период стабилизации после быстрого роста предыдущих лет. Рынок не демонстрирует равномерного подъема, но имеет значительный структурный спрос, связанный с жильем, восстановлением, инфраструктурой и будущей послевоенной реконструкцией. Для бизнеса это означает переход к более избирательной конкуренции — выиграют компании, имеющие доступ к финансированию, квалифицированные кадры, прозрачную сметную базу и способность работать с государственными и международными программами восстановления.
EXPERTS CLUB, ВОССТАНОВЛЕНИЕ, ЖИЛЬЕ, ІНФРАСТРУКТУРА, СТРОИТЕЛЬСТВО, Уракин

США 4 июля отмечают 250-летие принятия Декларации независимости — ключевого документа, с которого началось формирование американского государства. Центральные мероприятия проходят в Вашингтоне, где юбилей объединен с традиционным Днем независимости и федеральной программой America250/Freedom 250.
Главной площадкой празднования стал Национальный молл в Вашингтоне. По программе Freedom 250, в течение дня запланированы Great American State Fair, FIFA Fan Zone, авиационные демонстрации и пролеты над центром столицы, вечерняя концертная программа, выступление президента США Дональда Трампа и большой фейерверк. Организаторы заявили, что шоу фейерверков должно стать крупнейшим в истории и начаться в 22:30 по местному времени.
Юбилей проходит не без корректировок. Из-за экстремальной жары в Вашингтоне организаторы перенесли часть активностей на более позднее время, усилили пункты охлаждения, водные станции и медицинскую поддержку. Национальный парад ко Дню независимости, который должен был пройти 4 июля, был отменен из-за предупреждения о сильной жаре.
Мероприятия проходят и в других городах США. Associated Press отмечает, что празднование включает фейерверки, концерты и публичные церемонии в Вашингтоне, Нью-Йорке, Чикаго, Лос-Анджелесе и других городах, при этом юбилей проходит на фоне политической поляризации и дискуссий о будущем страны.
«250-летие США — это не только историческая дата, но и повод оценить баланс силы и уязвимости крупнейшей экономики мира. Америка сохраняет первое место по номинальному ВВП, военным расходам, глубине финансового рынка, роли доллара и энергетической базе, но одновременно входит в юбилейный год с долгом почти $39,4 трлн. Для глобальной экономики это означает, что США остаются главным центром силы, но их бюджетная устойчивость становится одним из ключевых рисков следующего десятилетия», — отметил основатель аналитического центра Experts Club Максим Уракин.
Исторически День независимости связан с решением 13 американских колоний разорвать политические связи с Великобританией. Декларация независимости была принята Континентальным конгрессом 4 июля 1776 года. Формальное международно-правовое признание независимости США Великобританией произошло позже — по Парижскому договору 1783 года, который завершил Войну за независимость.
Сегодня США остаются федеративной президентской республикой, состоящей из 50 штатов и федерального округа Колумбия. Население страны, по оценке МВФ, составляет около 343 млн человек, а номинальный ВВП в 2026 году оценивается примерно в $32,38 трлн, что сохраняет за США статус крупнейшей экономики мира в текущих ценах.
США также сохраняют несколько глобальных первых позиций. По данным SIPRI, страна остается крупнейшим военным spender в мире: в 2025 году расходы США составили $954 млрд, или около трети мировых военных расходов. По данным EIA, США в 2025 году установили новый рекорд добычи нефти — 13,6 млн баррелей в сутки, оставаясь крупнейшим производителем нефти. Доллар США, по данным IMF COFER, в I квартале 2026 года занимал 57,13% распределенных мировых валютных резервов, оставаясь главной резервной валютой мира.
Американский финансовый рынок также остается крупнейшим центром глобального капитала. По данным World Federation of Exchanges, только две крупнейшие американские биржи — Nasdaq и NYSE — имели на конец 2025 года десятки триллионов долларов внутренней рыночной капитализации каждая, значительно опережая большинство мировых площадок.
Главное слабое место США в юбилейный год — государственный долг. По данным Минфина США, на 2 июля 2026 года общий федеральный долг составлял $39,375 трлн, из них $31,679 трлн приходилось на долг, находящийся у публичных держателей.
Бюджетное управление Конгресса США прогнозирует, что федеральный дефицит в 2026 финансовом году составит $1,9 трлн, или 5,8% ВВП. Долг, находящийся у публичных держателей, по оценке CBO, достигнет 101% ВВП к концу 2026 года и вырастет до 120% ВВП к 2036 году.
Таким образом, США входят в свое 250-летие как страна с уникальным сочетанием глобального лидерства и внутренних дисбалансов. Американская экономика остается крупнейшей в мире, доллар — ключевой валютой международной системы, а рынок капитала — главным источником ликвидности. Но масштаб долга и хронические бюджетные дефициты все чаще становятся фактором, который инвесторы, союзники и конкуренты США учитывают не меньше, чем технологическую, военную и финансовую мощь страны.
Текущий инвестиционный бум вокруг искусственного интеллекта может резко замедлиться, если ожидаемая отдача от технологии окажется ниже прогнозов, предупреждает Банк международных расчетов (Bank for International Settlements, BIS) в новом годовом экономическом отчете.
По оценке Experts Club, оптимизм вокруг ИИ стал одним из факторов, поддержавших мировую экономику и финансовые рынки в последние месяцы. Инвестиции в полупроводники, центры обработки данных и энергетическую инфраструктуру выросли, а крупные технологические компании стали одним из главных драйверов капитальных затрат.
Однако именно масштаб и скорость этого процесса создают новые риски. BIS сравнивает нынешний ИИ-бум с предыдущими технологическими инвестиционными циклами — строительством каналов в 1830-х годах, железнодорожным бумом в Великобритании в 1840-х, электрификацией конца 1920-х и дотком-бумом конца 1990-х годов.
Общая черта этих периодов заключалась в том, что реальный технологический прорыв привлекал больше капитала, чем могла оправдать коммерческая отдача. В результате такие бумы заканчивались разворотом инвестиций и спадом, который затрагивал не только отдельные компании, но и экономику в целом.
По данным BIS, пять крупнейших гиперскейлеров — крупных поставщиков облачных и вычислительных мощностей — в 2025-2026 годах могут потратить более $1 трлн на капитальные вложения, связанные с ИИ. Эти обязательства уже опережают прибыль и свободный денежный поток компаний, из-за чего часть финансирования привлекается через долговые рынки.
Генеральный управляющий BIS Пабло Эрнандес де Кос, которого цитирует The Wall Street Journal, заявил, что конкуренция за будущую долю рынка могла привести к избыточным инвестициям в ИИ. Если технология не даст ожидаемой отдачи, сектор может оказаться уязвимым, а текущий инвестиционный бум — резко оборваться.
Особую тревогу BIS вызывает не только сам объем вложений, но и то, как они финансируются. Речь идет о долге гиперскейлеров, ИИ-лабораторий, поставщиков оборудования, строительных и инженерных подрядчиков, занятых в создании дата-центров, энергетических мощностей и другой инфраструктуры.
Если крупнейшие заказчики замедлят или остановят капитальные расходы, компании в цепочке поставок могут столкнуться с резким падением выручки и сложностями с обслуживанием долга. Это может усилить давление на рынки инструментов с фиксированной доходностью, корпоративных облигаций и частного кредита.
BIS подчеркивает, что речь не идет об отрицании долгосрочного потенциала искусственного интеллекта. Напротив, ИИ может повысить производительность в экономике, но переход к этой модели сопровождается неопределенностью: пока неясно, насколько быстро компании смогут внедрить технологию в реальные производственные процессы и монетизировать ее в масштабах, достаточных для оправдания нынешних инвестиций.
Еще один риск связан с инфраструктурными ограничениями. Развитие ИИ уже сталкивается с дефицитом электроэнергии, сетевого оборудования, мощных полупроводников и возможностей для быстрого строительства дата-центров. Эти ограничения могут повышать стоимость проектов и одновременно усиливать переинвестирование, если компании стремятся заранее закрепить за собой мощности через долгосрочные контракты.
Для финансовой системы ключевая угроза состоит в том, что возможное разочарование в отдаче от ИИ может совпасть с уже существующими уязвимостями — высокой оценкой акций технологических компаний, ростом долга, активностью небанковского финансового сектора и повышенной чувствительностью рынков к изменению ожиданий по процентным ставкам.
В этом сценарии ИИ-бум может превратиться из источника роста в фактор финансовой нестабильности. Сначала может произойти снижение капиталовложений и падение заказов в инфраструктурной цепочке, затем — ухудшение положения заемщиков, расширение кредитных спредов и переоценка активов, связанных с ИИ.
Для бизнеса и инвесторов главный вывод BIS состоит в том, что технологический прогресс не отменяет финансовой дисциплины. Даже если искусственный интеллект действительно станет одной из ключевых технологий ближайшего десятилетия, это не гарантирует, что все нынешние инвестиции окупятся, а все компании, участвующие в гонке, сохранят устойчивость.
BIS, или Банк международных расчетов, — международная финансовая организация со штаб-квартирой в Базеле, Швейцария. Банк был создан в 1930 году и считается одним из старейших международных финансовых институтов. Его основная задача сегодня — содействие глобальной денежно-кредитной и финансовой стабильности через сотрудничество центральных банков, исследования, статистику, аналитические отчеты и поддержку международных финансовых стандартов. BIS часто называют “банком центральных банков”, поскольку он работает прежде всего с центральными банками и международными финансовыми организациями.
Статья представляет ключевые макроэкономические показатели Украины и мировой экономики по состоянию на конец марта 2026 года. Анализ подготовлен на основе актуальных данных Государственной службы статистики Украины (ГССУ), Национального банка Украины (НБУ), Международного валютного фонда (МВФ), Всемирного банка, а также ведущих национальных статистических ведомств (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Максим Уракин, кандидат экономических наук и основатель информационно-аналитического центра Experts Club, представил обзор текущих макроэкономических трендов, которые определяли ситуацию в Украине и мире в начале 2026 года.
Макроэкономические показатели Украины
По состоянию на конец марта 2026 года украинская экономика оставалась в режиме управляемой макрофинансовой стабилизации, однако первый квартал показал заметное ухудшение баланса рисков по сравнению с началом года. После относительно благоприятного января, когда инфляция снижалась, резервы находились на исторически высоком уровне, а НБУ начал осторожное смягчение процентной политики, в феврале-марте ситуация стала сложнее. Инфляция снова ускорилась, международные резервы сокращались второй месяц подряд, валютный рынок требовал значительных интервенций регулятора, а первая квартальная оценка ВВП показала спад.
По предварительной оценке Государственной службы статистики, реальный ВВП Украины в I квартале 2026 года уменьшился на 0,6% по сравнению с I кварталом 2025 года, а по сравнению с предыдущим кварталом — на 0,7% с учетом сезонного фактора. Номинальный ВВП составил 2047,2 млрд грн. Это стало важным сигналом, что экономическое восстановление остается нестабильным и очень чувствительным к энергетическим, военным и внешнеторговым шокам.
Национальный банк в апрельском Инфляционном отчете ухудшил прогноз роста реального ВВП Украины в 2026 году до 1,3% с учетом дальнейших разрушений инфраструктуры, больших дефицитов электроэнергии и эффектов существенного подорожания энергоресурсов. Это означает, что даже при условии сохранения международной поддержки и контролируемой ситуации на валютном рынке экономика входит в 2026 год с более низкой траекторией роста, чем ожидалось ранее.
«Первый квартал 2026 года показал, что украинская экономика все еще не перешла к классической фазе восстановления. Мы имеем стабилизационную модель, которая работает благодаря международной финансовой поддержке, бюджетным расходам, адаптации бизнеса и политике НБУ. Но сокращение ВВП в I квартале свидетельствует, что запас прочности остается ограниченным. Энергетические разрушения, дефицит рабочей силы, слабость экспорта и военные риски быстро отражаются на реальном секторе. Поэтому главная задача 2026 года — постепенно восстанавливать производственную основу экономики», — отметил Уракин.
Инфляционная динамика в марте также стала менее благоприятной. По данным Государственной службы статистики, которые прокомментировал НБУ, в марте 2026 года потребительская инфляция ускорилась до 7,9% в годовом измерении. В месячном измерении цены выросли на 1,7%. После январского замедления до 7,4% и февральского ускорения до 7,6% мартовский показатель подтвердил, что дезинфляционный тренд стал менее устойчивым.
НБУ объяснял мартовское ускорение прежде всего подорожанием сырых продуктов питания, топлива и отдельных услуг. Дополнительное давление создавали энергетические риски, рост расходов бизнеса, влияние внешних цен на энергоносители и усиление геополитической напряженности. В то же время базовая инфляция оставалась ближе к прогнозной траектории, что давало регулятору возможность не переходить к резкому ужесточению политики, но одновременно ограничивало пространство для дальнейшего быстрого снижения ставки.
На конец марта учетная ставка НБУ оставалась на уровне 15,0%. 20 марта правление Национального банка приняло решение сохранить ее неизменной после январского снижения с 15,5% до 15,0%. Регулятор объяснил это необходимостью поддерживать привлекательность гривневых активов, сохранять устойчивость валютного рынка и контролировать инфляционные ожидания.
«Март фактически поставил паузу в дискуссии о быстром смягчении монетарной политики. Инфляция ускорилась, валютный рынок оставался напряженным, а внешние риски выросли. В таких условиях сохранение ставки на уровне 15% было логичным решением. Украина не может позволить себе стимулировать экономику ценой потери доверия к гривне. В военной экономике стабильность ожиданий часто важнее краткосрочного удешевления кредита», — подчеркнул Уракин.
Валютный сектор оставался контролируемым, но требовал значительной поддержки НБУ. По состоянию на 1 апреля 2026 года международные резервы Украины составляли почти $52,0 млрд. В марте они сократились на 5,0%. Такая динамика была обусловлена валютными интервенциями Национального банка и долговыми выплатами страны в иностранной валюте, которые лишь частично компенсировались поступлениями от международных партнеров и размещением валютных ОВГЗ.
Несмотря на сокращение, резервы оставались высокими по историческим меркам и продолжали выполнять роль главной финансовой подушки безопасности. В то же время сама потребность в больших интервенциях свидетельствовала, что частный валютный рынок и дальше имеет структурный дефицит валюты. Украина импортирует значительно больше, чем экспортирует, а значит стабильность курса в значительной степени поддерживается внешним финансированием и резервами НБУ.
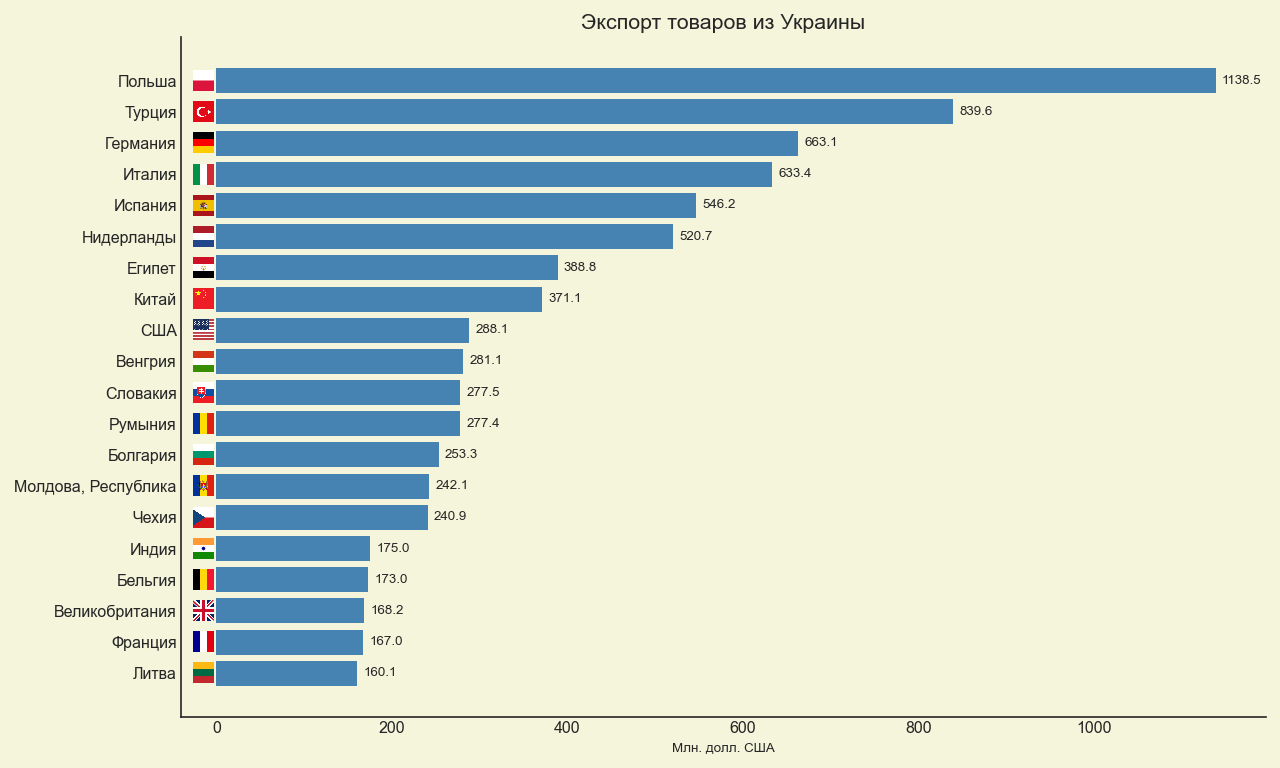
Внешняя торговля в первом квартале подтвердила эту проблему. По данным Государственной таможенной службы, в январе-марте 2026 года товарооборот Украины составил $33,5 млрд. Импорт достиг $23,4 млрд, тогда как экспорт — $10,1 млрд. Таким образом, товарный дефицит за три месяца составил около $13,3 млрд, а импорт более чем вдвое превышал экспорт.
В структуре импорта ключевую роль играли машины, оборудование, транспорт, топливно-энергетические товары и продукция химической промышленности. Крупнейшими торговыми партнерами по импорту оставались Китай, Польша и Турция. Экспортная база оставалась значительно более узкой: основными позициями были продовольственные товары, аграрная продукция, металлы и отдельные товары машиностроения. Основными направлениями экспорта оставались страны ЕС и Турция.
«Торговый дефицит первого квартала — это один из важнейших индикаторов уязвимости украинской экономики. Резервы и внешняя помощь дают возможность проходить этот период без валютного кризиса, но они не заменяют собственную экспортную способность. Когда импорт более чем вдвое превышает экспорт, это означает, что страна финансирует значительную часть своих потребностей за счет внешних ресурсов. В военных условиях это неизбежно, но стратегически такая модель не может быть постоянной. Украина должна наращивать экспорт продукции с более высокой добавленной стоимостью, развивать переработку, логистику, энергетическую автономность и оборонно-промышленный комплекс», — подчеркнул Уракин.

Бюджетная ситуация по итогам первого квартала также оставалась напряженной. По данным Министерства финансов, в январе-марте 2026 года в общий фонд государственного бюджета поступило 734,6 млрд грн. В то же время кассовые расходы общего фонда за этот период составили 916,4 млрд грн, что на 7,1% больше, чем за аналогичный период предыдущего года. В марте расходы составили 369,1 млрд грн.
Расходы на безопасность и оборону за январь-март составили 570,9 млрд грн, или 62,3% всех расходов общего фонда. Это подтверждает, что государственный бюджет в 2026 году остается прежде всего бюджетом войны. Крупнейшие направления расходов включали оплату труда в бюджетном секторе с начислениями, социальное обеспечение, субсидии и трансферты предприятиям, оплату товаров и услуг, обслуживание государственного долга и трансферты местным бюджетам.
«Бюджет первого квартала 2026 года показывает, что государство сохраняет финансовую управляемость, но цена этой управляемости очень высока. Более 60% расходов общего фонда направляется на безопасность и оборону, и это абсолютно понятно в условиях войны. Но такая структура означает, что пространство для классических инвестиций в развитие ограничено. Поэтому международная поддержка, внутренний рынок ОВГЗ и способность правительства расширять собственную налоговую базу через восстановление экономической активности остаются критически важными», — отметил Уракин.
Глобальная экономика
Мировая экономика по состоянию на конец марта 2026 года оставалась устойчивой, но менее прогнозируемой, чем в начале года. Если в январе базовый сценарий МВФ предусматривал рост глобальной экономики на 3,3% в 2026 году, то в апрельском World Economic Outlook Фонд пересмотрел оценки в условиях новой геополитической напряженности на Ближнем Востоке. При базовом предположении об ограниченном конфликте МВФ прогнозировал глобальный рост на 3,1% в 2026 году и 3,2% в 2027 году.
МВФ отмечал, что мировая экономика снова столкнулась с шоком, связанным с войной, ростом цен на сырье, усилением инфляционных ожиданий и более жесткими финансовыми условиями. Это означало, что глобальная среда для Украины стала менее благоприятной: энергетические цены, риски для торговли и стоимость капитала снова начали играть более значительную роль.
США оставались одним из главных центров глобальной устойчивости. В первом квартале 2026 года реальный ВВП США вырос на 2,1% в годовом измерении, по оценке BEA. Рост поддерживали инвестиции, экспорт, государственные расходы и потребительские расходы. В то же время инфляция в США в марте заметно ускорилась: индекс потребительских цен вырос на 3,3% в годовом измерении после 2,4% в феврале, а базовый CPI составил 2,6%.
Федеральная резервная система в марте сохранила целевой диапазон ставки федеральных фондов на уровне 3,5–3,75%. Это означало, что американская монетарная политика оставалась сдерживающей, а ожидания быстрого снижения ставок были отложены. Для стран с повышенным риском, в частности Украины, это означало сохранение сравнительно высокой стоимости глобального капитала.
Еврозона находилась в более сложном положении. Ее экономический рост оставался слабым, тогда как инфляция снова вышла выше цели ЕЦБ. По предварительной оценке Eurostat, годовая инфляция в еврозоне в марте 2026 года составила 2,5%, а финальная оценка позже показала 2,6%. В феврале показатель составлял 1,9%, то есть март принес ощутимое ускорение ценового давления. Основным фактором стала энергетика, тогда как базовая инфляция оставалась более умеренной.
Европейский центральный банк в марте сохранил ключевые ставки без изменений: депозитную ставку — на уровне 2,0%, ставку основных операций рефинансирования — 2,15%, ставку предельного кредитования — 2,40%. Для Украины еврозона остается важнейшей внешней экономической средой из-за торговли, финансовой помощи, интеграции в ЕС, миграционных потоков и логистических коридоров. Однако слабый темп роста в Европе ограничивает потенциал быстрого увеличения украинского экспорта.
Великобритания также входила в 2026 год с сочетанием умеренного роста и повышенного инфляционного фона. В марте британский CPI вырос до 3,3% в годовом измерении после 3,0% в феврале. Bank of England сохранял базовую ставку на уровне 3,75%, что отражало осторожность регулятора перед риском нового инфляционного ускорения. Для европейского региона в целом это означало, что цикл быстрого монетарного смягчения не наступил.
«Мировая экономика в первом квартале 2026 года не вошла в рецессию, но стала заметно более нервной. США сохраняют устойчивый рост, но сталкиваются с новым инфляционным ускорением. Еврозона имеет более слабый экономический импульс и снова видит инфляцию выше цели. Великобритания также остается в режиме осторожной монетарной политики. Для Украины это означает, что внешний мир не создает катастрофического фона, но и не дает легкого импульса для восстановления. В таких условиях рассчитывать только на внешний спрос нельзя», — отметил Уракин.
Китайская экономика в первом квартале 2026 года сохранила относительно сильную динамику. По данным Национального бюро статистики КНР, ВВП Китая в I квартале вырос на 5,0% в годовом измерении, а в квартальном измерении — на 1,3%. Номинальный объем ВВП составил около 33,4 трлн юаней. В то же время инфляция оставалась умеренной: в марте CPI вырос на 1,0% в годовом измерении, а за январь-март — в среднем на 0,9%.
Китай и дальше демонстрировал сильную производственную базу и экспортный потенциал, однако структурные проблемы — более слабый внутренний спрос, рынок недвижимости, долговая нагрузка и зависимость от внешних рынков — оставались важными ограничениями. Для Украины Китай оставался ключевым источником импорта, прежде всего машин, оборудования, электроники и промышленных товаров.
Индия сохраняла статус одного из главных драйверов глобального роста. По первой авансовой оценке правительства, реальный ВВП Индии в 2025/26 финансовом году должен был вырасти на 7,4%, тогда как номинальный ВВП — на 8,0%. Основным драйвером оставался сектор услуг, а также внутренний спрос и государственные инвестиции. Индийская экономика оставалась одним из наиболее убедительных примеров сочетания высокого роста и относительно контролируемой инфляции.
Турция оставалась примером экономики с относительно высокой деловой активностью, но очень сложным инфляционным наследием. По официальным данным TurkStat, в марте 2026 года потребительские цены выросли на 1,94% в месячном измерении и на 30,87% в годовом измерении. Это было ниже, чем в феврале, когда годовая инфляция составляла 31,53%, но все еще оставалось чрезвычайно высоким уровнем. В то же время турецкая экономика в 2025 году выросла на 3,6%, что свидетельствовало о сохранении внутреннего спроса несмотря на инфляционные риски.
Бразилия выглядела более сбалансированной среди крупных развивающихся экономик. По данным IBGE, ВВП Бразилии в 2025 году вырос на 2,3%, до 12,7 трлн реалов в текущих ценах. Рост наблюдался в аграрном секторе, промышленности и секторе услуг. По предварительному индикатору IPCA-15, инфляция в марте 2026 года составила 0,44% за месяц и 3,90% за последние 12 месяцев. Это подтверждало, что Бразилия сохраняла сравнительно контролируемый инфляционный фон, хотя ее экономика также ощущала влияние высоких ставок и внешней неопределенности.
«Китай, Индия, Турция и Бразилия показывают разные модели развития крупных развивающихся экономик. Китай сохраняет масштаб и производственную силу, но имеет структурные дисбалансы. Индия демонстрирует самую высокую динамику среди крупных экономик и опирается на внутренний спрос и сектор услуг. Турция растет, но платит за это высокой инфляцией. Бразилия движется медленнее, зато более сбалансированно. Для Украины важно смотреть на эти примеры практически: в глобальной конкуренции выигрывают те страны, которые могут одновременно поддерживать макростабильность, производство, экспорт и внутренний инвестиционный спрос», — считает Уракин.
Выводы
По состоянию на конец марта 2026 года Украина сохраняла макрофинансовую управляемость, но первый квартал продемонстрировал хрупкость экономической стабилизации. Реальный ВВП в I квартале снизился на 0,6% г/г, инфляция в марте ускорилась до 7,9%, учетная ставка оставалась на уровне 15,0%, международные резервы сократились примерно до $52,0 млрд, а товарный дефицит за январь-март превысил $13 млрд. Бюджет оставался функциональным, но его структура была полностью подчинена военным потребностям: более 60% расходов общего фонда направлялись на безопасность и оборону.
Главными рисками для Украины оставались военные потери, разрушение энергетической инфраструктуры, слабость экспорта, дефицит рабочей силы, высокая зависимость бюджета от внешнего финансирования и структурный валютный дефицит частного сектора. Позитивными факторами были значительный уровень международных резервов, контролируемая политика НБУ, продолжение международной поддержки, адаптивность бизнеса и способность государства выполнять ключевые бюджетные обязательства.
Мировая экономика в первом квартале 2026 года оставалась относительно устойчивой, но менее стабильной, чем в начале года. МВФ прогнозировал глобальный рост на уровне 3,1% в 2026 году при условии ограниченного характера конфликта на Ближнем Востоке. США сохраняли положительную динамику, но столкнулись с новым инфляционным импульсом; еврозона оставалась слабой по темпам роста и снова увидела инфляцию выше цели; Китай демонстрировал 5% рост; Индия оставалась главным драйвером среди крупных экономик; Турция боролась с высокой инфляцией; Бразилия сохраняла умеренную, более сбалансированную динамику.
«Март 2026 года стал для Украины моментом проверки реальной прочности стабилизационной модели. Высокие резервы, международная помощь и контролируемая политика НБУ позволяют удерживать систему в рабочем состоянии. Но спад ВВП в первом квартале, ускорение инфляции и большой торговый дефицит показывают, что сама по себе финансовая стабильность не является достаточной. Следующий этап должен заключаться в переходе от модели выживания к модели продуктивного восстановления. Это означает инвестиции в энергетику, оборонно-промышленный комплекс, переработку, логистику, экспортные производства, технологии и человеческий капитал. Без этого даже значительные резервы и внешняя помощь будут оставаться лишь подушкой безопасности, а не источником долгосрочного развития», — подытожил Максим Уракин.
Ежемесячный аналитико-статистический продукт «Экономический Мониторинг» доступен для клиентов Интерфакс-Украина.
Руководитель проекта «Экономический Мониторинг», кандидат экономических наук Максим Уракин
Политический кризис в Румынии усугубился после того, как парламент не поддержал правительство, предложенное премьер-министром Адрианом Вештя. Кабинет получил 189 голосов «за» при необходимых как минимум 233, что не позволило ему принести присягу и приступить к работе.
После провала голосования президент Румынии Никушор Дан должен провести новый раунд консультаций с партиями, представленными в парламенте, и предложить новую кандидатуру на пост премьер-министра. Это может быть как новый политик, так и кандидатура, которая ранее обсуждалась, если партии смогут договориться о новой конфигурации большинства.
Ситуация осложняется тем, что это уже вторая подряд неудачная попытка сформировать новое правительство. Ранее кандидат Евгений Томак отозвал мандат после того, как не смог собрать достаточную поддержку в парламенте. Теперь провал кабинета Вештя усиливает риск затяжного политического тупика.
Согласно румынским процедурам, если две попытки сформировать правительство в течение установленного срока не приводят к утверждению кабинета, президент может получить основания для роспуска парламента и назначения досрочных выборов. Формально такой сценарий становится всё более вероятным, однако с политической точки зрения он остаётся рискованным для проевропейских партий, поскольку на фоне кризиса укрепляются позиции правопопулистских и евроскептических сил.
Длительная политическая нестабильность в Бухаресте может иметь последствия не только для внутренней экономической политики, но и для региональной стабильности.
Эксперты аналитического центра Experts Club отмечают, что нынешний кризис в Румынии демонстрирует более широкую тенденцию в странах Центральной и Восточной Европы — фрагментацию партийных систем, рост недоверия к традиционным политическим силам и усиление партий, которые строят свои кампании на критике Брюсселя, миграционной политики, поддержки Украины и бюджетной дисциплины.
Для Украины ситуация в Румынии имеет особое значение. Бухарест остается важным партнером Киева в сфере безопасности, транспортной инфраструктуры и европейской интеграции. Через румынское направление проходят значительные объемы украинской торговли, а Дунайский регион после начала полномасштабной войны приобрел стратегическое значение для украинского экспорта.
По оценке Experts Club, базовым сценарием пока остается не проведение досрочных выборов, а попытка политических партий договориться о новом, возможно, более узком или техническом правительстве. Причина проста: досрочные выборы могут усилить партии, которые и так выигрывают от кризиса доверия к традиционным политическим элитам.
В то же время каждая новая неудачная попытка сформировать правительство повышает цену компромисса. Чем дольше Румыния остается без полноценного правительства, тем сложнее будет принимать решения по бюджету, реформам, отношениям с ЕС и экономической стабилизации.
Румыния уже сталкивается с высоким бюджетным дефицитом, инфляционным давлением и необходимостью сохранить доступ к европейскому финансированию. В этих условиях политический кризис может усилить неопределенность для инвесторов и затормозить реализацию реформ, необходимых для поддержания макроэкономической стабильности.
Он отметил, что Румыния вступает в период повышенной политической турбулентности, когда вопрос формирования правительства напрямую связан со стабильностью курса, экономической политикой и ролью страны в регионе.
EXPERTS CLUB, RISK, голосование, досрочные выборы, правительство, РУМЫНИЯ



