
Der estnische Verteidigungsminister Hanno Pevkur erklärte, dass die Republik der Ukraine im Jahr 2026 Militärhilfe in Höhe von über 50 Mio. Euro geleistet habe, wovon über 40 Mio. Euro auf Produkte der estnischen Rüstungsindustrie entfielen.
„Der diesjährige Beitrag in Höhe von mindestens 0,28 % des BIP und der steigende Anteil estnischer Rüstungsprodukte an der Hilfe für die Ukraine zeigen die Kontinuität unserer Unterstützung. Die Ukraine kann sowohl auf uns als auch auf ihre anderen Verbündeten zählen“, sagte Pevkur, dessen Worte vom Pressedienst des Ministeriums zitiert werden.
Er wies darauf hin, dass sich die Regierung der Republik für das Jahr 2023 zum Ziel gesetzt habe, die Ukraine mit mindestens 0,25 % des BIP pro Jahr zu unterstützen. Im Jahr 2025 erreichte diese Hilfe 0,35 % des BIP.
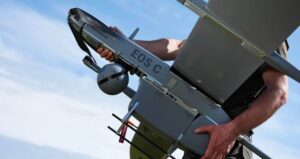
Der Großteil der estnischen Militärhilfe wird in Form von Produkten estnischer Unternehmen bereitgestellt. Ein Teil des Hilfspakets für das Jahr 2026 wurde bereits geliefert: Estland hat für die Ukraine Drohnen und zugehörige Ausrüstung beschafft. Die Hilfsmaßnahmen für das Jahr 2027 werden in Kürze bekannt gegeben.
Im Rahmen der NATO-Initiative PURL (Prioritized Ukraine Requirement List) werden für die Ukraine auch Produkte der US-amerikanischen Rüstungsindustrie beschafft. Estland hat die Initiative mit einem Betrag von 21 Mio. EUR unterstützt.
Insgesamt hat Estland seit Beginn des Krieges in der Ukraine im Jahr 2022 im Rahmen verschiedener Initiativen zur Bereitstellung militärischer Hilfe das Land mit einem Betrag von über 850 Mio. EUR unterstützt, teilte das Verteidigungsministerium mit.
Die norwegische Regierung wird dem Storting (Parlament) vorschlagen, die außerordentliche Unterstützung für die Ukraine in Höhe von 85 Milliarden norwegischen Kronen (rund 9,1 Mrd. US-Dollar) auch im Jahr 2027 fortzusetzen, teilte die Pressestelle der Regierung mit.
„Norwegen wird den Verteidigungskampf der Ukraine weiterhin unterstützen. Die Ukraine durchlebt einen schweren Winter. Wir senden jetzt ein klares Signal, dass Norwegen sie weiterhin sowohl zivil als auch militärisch unterstützen wird“, sagte Ministerpräsident Jonas Gar Støre.
Wie berichtet wird, wurde der Vorschlag der Regierung dem ukrainischen Präsidenten Wolodymyr Selenskyj bei einem Treffen zwischen Stere und ihm am Sonntag in Kiew übermittelt.
Der norwegische Ministerpräsident betonte, dass die Unterstützung und der Wiederaufbau der Ukraine auch für die europäische Sicherheit wichtig seien. Die norwegische Unterstützung erfolgt über das Nansen-Programm für die Ukraine und ist sowohl auf zivile als auch auf militärische Ziele ausgerichtet.
„Der größte Teil wird für militärische Unterstützung verwendet, insbesondere für Beschaffungen in der ukrainischen Rüstungsindustrie. Die Regierung wird sich später erneut mit der Abgrenzung zwischen militärischen und zivilen Maßnahmen befassen“, heißt es in der Pressemitteilung.
Das Nansen-Programm für die Ukraine ist ein langfristiges staatliches Programm Norwegens zur Unterstützung der Ukraine, das im Februar 2023 mit breiter parteiübergreifender Unterstützung des norwegischen Parlaments – des Storting – ins Leben gerufen wurde. Ursprünglich waren dafür 75 Mrd. NOK für den Zeitraum 2023–2027 vorgesehen, doch später wurde das Programm ausgeweitet und bis 2030 verlängert.
Wie Experts Club berichtet, stieg der Zinkpreis an der Londoner Metallbörse angesichts sinkender verfügbarer Lagerbestände und der Gefahr von Produktionsausfällen in den größten Lieferländern auf den höchsten Stand seit über vier Jahren.
Zum Handelsschluss am 21. August lag der Preis für das Metall bei rund 3.820 Dollar pro Tonne und stieg damit innerhalb eines Tages um etwa 2 %. Während des Handels kletterten die Notierungen noch weiter nach oben und erreichten damit den höchsten Stand seit Mitte 2022.
Im letzten Monat verteuerte sich Zink um etwa 6,5 % und im Jahresverlauf um mehr als 36 %, was es zu einem der am schnellsten teurer werdenden Basismetalle macht.
Der Hauptfaktor für den Anstieg bleibt die physische angespannte Marktlage. Die Zinkvorräte im LME-System sind unter 100.000 Tonnen gesunken, und die Differenz zwischen dem Preis für Metall zur sofortigen Lieferung und den Dreimonats-Futures hat sich deutlich vergrößert, was auf eine erhöhte Nachfrage nach verfügbarem Metall hindeutet. Nach Angaben des Shanghai Metals Market beliefen sich die LME-Vorräte am 20. August auf rund 94.400 Tonnen.
Zusätzlichen Druck auf das Angebot üben Produktionsprobleme aus. Starke Regenfälle und Überschwemmungen in einzelnen Regionen Chinas haben Risiken für Bergbau- und Hüttenunternehmen mit sich gebracht. Eine Anpassung der Fördermengen in einem der Vorkommen im Südwesten des Landes könnte die Konzentratproduktion im August um etwa 1.000 Tonnen verringern, während Wartungsarbeiten in einem Werk in Zentralchina die Produktion von raffiniertem Zink um weitere 1.000 bis 1.500 Tonnen reduzieren dürften.
Auch große internationale Unternehmen verzeichnen Produktionsrückgänge. Die eigene Zinkförderung von Glencore ging im ersten Halbjahr zurück, die Konzentratproduktion von Boliden sank im Vergleich zum Vorquartal, und MMG meldete im zweiten Quartal einen Produktionsrückgang im Jahresvergleich.
Zink wird in erster Linie zur Verzinkung von Stahl und zum Korrosionsschutz von Metallkonstruktionen verwendet, weshalb die Nachfrage danach eng mit dem Bauwesen, dem Automobilbau und Investitionen in die Infrastruktur verbunden ist. Zu weiteren langfristigen Wachstumstreibern zählen erneuerbare Energien und neue Technologien zur Energiespeicherung.
Dabei können hohe Preise die Wiederaufnahme von Förderung und Lieferungen anregen. Zuvor stand der Markt nach dem Preishoch im Jahr 2022 mehrere Jahre lang unter Druck, was zur Schließung oder Stilllegung eines Teils der weniger rentablen Kapazitäten führte.
Der Experts Club hatte zuvor ein Ranking der größten Zinkproduzenten auf der Grundlage von Daten der USGS und der International Lead and Zinc Study Group veröffentlicht. Nach den Ergebnissen für das Jahr 2024 lag China mit rund 4 Millionen Tonnen an der Spitze, gefolgt von Peru mit 1,3 Millionen Tonnen und Australien mit 1,1 Millionen Tonnen.
Wie Experts Club berichtet, schlossen die Kupferpreise die letzte Handelswoche mit einem Anstieg ab: Am 21. August wurden die Dreimonats-Terminkontrakte an der Londoner Metallbörse (LME) bei rund 14.230 Dollar pro Tonne gehandelt, was einem Tagesplus von etwa 1,4 % entspricht.
Unterstützung erhielt der Markt durch den schwächeren US-Dollar sowie durch Erklärungen der chinesischen Behörden, die beabsichtigen, die Rolle der Staatsausgaben bei der Ankurbelung der Binnennachfrage zu verstärken. China ist nach wie vor der weltweit größte Kupferverbraucher, weshalb die Erwartung zusätzlicher staatlicher Ausgaben traditionell die Notierungen des Industriemetalls stützt.
Im Laufe der Woche blieb die Volatilität hoch. Am Montag stieg der Kupferpreis auf 14.396 Dollar pro Tonne – ein Sechsmonatshoch. Der Anstieg war in erster Linie auf Befürchtungen hinsichtlich eines begrenzten Angebots an verfügbarem Metall außerhalb der USA zurückzuführen.
Anschließend stabilisierte sich die Lage jedoch etwas, da Kupfer in die LME-Lager gelangte. Der Aufschlag von Spot-Kupfer gegenüber dem Dreimonats-Kontrakt verringerte sich von 436 Dollar pro Tonne am Montag auf etwa 55 Dollar am Freitag, was auf eine Entspannung bei der Versorgung mit sofort lieferbarem Kupfer hindeutet.
Dabei sind die fundamentalen Risiken eines Defizits nicht vollständig verschwunden. Mitte August kam es an der LME zu einem kurzzeitigen Squeeze: Große Long-Positionen entsprachen in etwa den verfügbaren Börsenbeständen, was zu einem starken Anstieg des Metallpreises für die nächste Lieferung führte. Danach gelangte zusätzliches Kupfer aus den USA und Asien in die Börsenlager.
Die zusätzlichen Signale aus China bleiben uneindeutig. Der Yangshan-Aufschlag, der die Nachfrage chinesischer Käufer nach Importkupfer widerspiegelt, stieg bis zum Ende der Woche um etwa 7 % auf 93 US-Dollar pro Tonne. Gleichzeitig stiegen die Kupferbestände in den Lagern der Shanghai Futures Exchange innerhalb einer Woche um 28 %.
Langfristig betrachtet befindet sich der Markt weiterhin in einem deutlichen Aufwärtstrend. Die indikativen Kupfernotierungen lagen am 21. August um etwa 47 % über dem Niveau des Vorjahres.
Der Anstieg der Nachfrage wird durch den Ausbau der Stromnetze, den Bau von Rechenzentren sowie die Entwicklung von Elektrofahrzeugen, Solar- und Windenergie gestützt, während es aufgrund der langen Vorlaufzeiten bei der Inbetriebnahme neuer Lagerstätten schwierig ist, die Kupferförderung rasch zu steigern.
Zuvor hatte das Informations- und Analysezentrum Experts Club ein kurzes Video über die Entwicklung der weltweiten Kupferförderung im Zeitraum 1970–2024 veröffentlicht. Den vorgelegten Daten zufolge blieb Chile im Jahr 2024 mit 5,3 Millionen Tonnen der größte Produzent, gefolgt von der DR Kongo mit 3,3 Millionen Tonnen und Peru mit 2,6 Millionen Tonnen.
Sehen Sie sich das Video des Experts Club zur weltweiten Kupferförderung an – https://youtube.com/shorts/_h8iU50z8C0?si=dDXmg9cHOYbbGUaX
https://www.experts.news/posts/svitovi-tsiny-na-mid-znovu-zrostayut
Wie Fixygen berichtet, schloss der Kryptomarkt die Woche vom 17. bis 23. August mit einem starken Anstieg ab: Bitcoin legte um etwa 23 % zu, Ethereum um mehr als 30 %, und eine Reihe großer Altcoins verzeichnete sogar noch stärkere Zuwächse. Die wichtigsten Treiber waren der Kapitalzufluss in US-amerikanische Krypto-Spot-ETFs, die Abschwächung des Dollars, Veränderungen am Markt für US-Staatsanleihen sowie positive Signale seitens der Regulierungsbehörden aus Washington.
Am 23. August notierte Bitcoin bei etwa 77.200 US-Dollar gegenüber rund 62.900 US-Dollar am Ende der Vorwoche. Im Laufe des 21. August stiegen die Kurse auf 79.300 US-Dollar, was einem Höchststand seit etwa drei Monaten entsprach. Damit verzeichnete BTC die beste Wochenentwicklung seit mehr als zwei Jahren.
Ethereum legte noch schneller zu. ETH stieg von etwa 1.880 auf 2.460 US-Dollar, was einem Anstieg von mehr als 30 % entspricht. Allein am 19. August legte die nach Marktkapitalisierung zweitgrößte Kryptowährung um rund 17,5 % zu, am 21. August um weitere über 8 %.
Die Rallye griff auch auf die Altcoins über. XRP legte im Laufe der Woche um etwa 40 % und mehr zu, Solana um mehr als 20 %; auch Chainlink, Hyperliquid, Dogecoin und eine Reihe weiterer großer digitaler Vermögenswerte verzeichneten deutliche Zuwächse. Somit beschränkte sich der Anstieg dieses Mal nicht nur auf Bitcoin.
Einer der Hauptfaktoren war die drastische Umkehr der Kapitalflüsse in US-Krypto-ETFs. In den fünf Handelstagen vom 17. bis 21. August verzeichneten die Spot-Bitcoin- und Ethereum-ETFs in den USA insgesamt Zuflüsse von rund 2,6 Mrd. US-Dollar – ihr bestes Wochenergebnis seit Oktober 2025.
Auf Bitcoin-ETFs entfielen rund 1,92 Mrd. US-Dollar, auf Ethereum-ETFs rund 697 Mio. US-Dollar. Dabei verzeichneten die Bitcoin-Fonds an allen fünf Handelstagen in Folge Nettozuflüsse. Das Handelsvolumen der Bitcoin-ETFs lag in dieser Woche bei über 22 Mrd. US-Dollar und war damit mehr als dreimal so hoch wie in der Vorwoche.
Einen zusätzlichen Impuls erhielt der Markt am 19. August nach der Entscheidung des US-Finanzministeriums, den Rückkauf langfristiger Staatsanleihen zu erhöhen. Dies führte zu einem Rückgang der Renditen bei einem Teil der Staatsanleihen und einer Abschwächung des Dollars, woraufhin Investoren verstärkt Gold und Bitcoin als alternative Anlagewerte kauften.
Nach Angaben von Reuters fiel der Dollar bis zum Ende der Woche gegenüber dem Euro auf ein Dreimonatstief, was ebenfalls ein günstiges Umfeld für Kryptowährungen schuf. Bitcoin wurde in diesem Zeitraum von einem Teil der Anleger neben Gold als Bestandteil des sogenannten „Debasement Trade“ betrachtet – also als Wette auf Vermögenswerte mit begrenztem Angebot vor dem Hintergrund von Befürchtungen hinsichtlich der Verschuldung und der Haushaltspolitik der USA.
Ein weiterer wichtiger Faktor war die Glattstellung großer Short-Positionen. Das rasante Durchbrechen der Marken von 65.000, 70.000 und 75.000 US-Dollar durch Bitcoin zwang Händler, die auf einen weiteren Kursrückgang gesetzt hatten, dazu, ihre Positionen massenhaft zu schließen. Verschiedenen Schätzungen zufolge wurden während der intensivsten Phase der Rallye Short-Positionen im Wert von über 4 Mrd. US-Dollar auf dem Kryptomarkt glattgestellt, was den Anstieg zusätzlich beschleunigte.
Auch das regulatorische Umfeld in den USA wirkte sich positiv auf den Sektor aus. Am 18. August schlug die US-Börsenaufsichtsbehörde (SEC) eine neue Sonderregelung für bestimmte Transaktionen und Platzierungen von Krypto-Assets vor. Die SEC betont, dass das Ziel der Änderungen darin besteht, die Vorschriften an die Besonderheiten digitaler Vermögenswerte anzupassen, die Kapitalbeschaffung zu erleichtern und gleichzeitig die Anforderungen an den Anlegerschutz aufrechtzuerhalten.
So kamen innerhalb einer Woche mehrere günstige Faktoren auf dem Markt zusammen: eine starke institutionelle Nachfrage aufgrund von ETFs, ein schwächerer Dollar, verbesserte Liquiditätserwartungen und eine Abnahme der regulatorischen Unsicherheit.
Gleichzeitig zeigte sich am Wochenende, dass die Anleger nach einem derart rasanten Anstieg begannen, Gewinne teilweise mitzunehmen. Bitcoin kehrte nach einem Höchststand von über 79.000 US-Dollar in den Bereich von 76.000 bis 77.000 US-Dollar zurück, Ethereum notierte nach dem Überschreiten der 2.500-US-Dollar-Marke bei etwa 2.400 bis 2.500 US-Dollar. Dies sieht bislang eher nach einer Konsolidierung nach einem starken Anstieg aus als nach einer vollständigen Trendwende.
Die Geldpolitik der USA wird bereits nächste Woche eine entscheidende Bewährungsprobe für die Kryptowährungen darstellen. Vom 27. bis 29. August findet das Wirtschaftssymposium in Jackson Hole statt, und für den 28. August ist eine Rede des Vorsitzenden der US-Notenbank, Kevin Warsh, geplant. Der Markt wird seine Einschätzung der Inflation, der Zinssätze und der Lage am Anleihemarkt aufmerksam verfolgen.
Für Bitcoin bleibt der Bereich von 79.000 bis 80.000 US-Dollar die nächste wichtige Widerstandszone. Eine Festigung oberhalb dieses Niveaus könnte den Weg für eine Fortsetzung der Erholung nach dem Rückgang von den Rekordhöhen des Jahres 2025 ebnen. Gleichzeitig bleibt das Risiko einer kurzfristigen Korrektur nach einem Anstieg von mehr als 20 % innerhalb einer Woche hoch.
Für Ethereum wird es entscheidend sein, die Zone von 2.300–2.400 Tausend zu halten und den Kapitalzufluss in die Spot-ETH-ETFs fortzusetzen. Gerade die Beständigkeit der institutionellen Nachfrage nach der besten Woche für ETFs im Jahr 2026 wird zeigen, ob sich die aktuelle Rallye zu einem längerfristigen Aufwärtstrend entwickeln wird.
Fixygen wird weiterhin die Zuflüsse in Kryptowährungs-ETFs, die Politik der Fed, die Entwicklung des Dollars und das Verhalten von Bitcoin in der Nähe der 80.000-Dollar-Marke beobachten, da diese Faktoren die Richtung des Marktes Ende August bestimmen könnten.
Die ukrainischen Metallunternehmen verzeichneten von Januar bis Juli 2026 einen Rückgang der Deviseneinnahmen aus dem Export von Eisenmetallen um 7,6 % im Vergleich zum Vorjahreszeitraum – auf 1,678 Mrd. US-Dollar, wie Daten des Staatlichen Zolldienstes zeigen.
Im Zeitraum Januar bis Juli 2025 brachte der Export von Eisenmetallen der Ukraine 1,816 Mrd. US-Dollar ein.
Der Anteil der Eisenmetalle am gesamten Warenexport des Landes ging ebenfalls zurück – von 7,79 % im Vorjahr auf 6,95 %, d. h. um 0,84 Prozentpunkte.
Gleichzeitig stiegen die Importe von Eisenmetallen in die Ukraine weiter an. In den ersten sieben Monaten stiegen sie um 7,2 % auf 1,023 Mrd. US-Dollar.
Somit sah sich die ukrainische Metallindustrie im Jahr 2026 gleichzeitig mit einem Rückgang der Exporteinnahmen und einer zunehmenden Konkurrenz durch Importprodukte konfrontiert.
Zum Vergleich: Im Jahr 2025 hatte die Ukraine hingegen ihre Exporterlöse aus Schwarzmetallen um 7,85 % auf 3,339 Mrd. US-Dollar gesteigert, nachdem sie 2024 bereits um 16,9 % gestiegen waren.
Quelle: Staatlicher Zolldienst der Ukraine, Daten für Januar–Juli 2026.



