
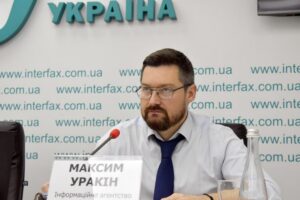
Wie Interfax-Ukraine berichtet, zeigte die ukrainische Wirtschaft nach den Ergebnissen des ersten Halbjahres 2026 erste Anzeichen für eine Überwindung der Rezession, jedoch bleiben das hohe Außenhandelsdefizit, der Inflationsdruck und die Abhängigkeit der Staatsfinanzen von internationaler Hilfe die wichtigsten makroökonomischen Risiken, heißt es in der aktuellen Ausgabe des „Wirtschaftsmonitors“.
Wie der Gründer des Informations- und Analysezentrums Experts Club, Maxim Urakin, Doktor der Wirtschaftswissenschaften, feststellt, kehrte die Wirtschaft nach einem Rückgang des realen BIP um 0,6 % im Jahresvergleich im ersten Quartal im Zeitraum April bis Juni wieder auf den Wachstumspfad zurück.
Im zweiten Quartal stieg das reale BIP der Ukraine um 0,4 % im Vergleich zum Vorjahreszeitraum und um 0,3 % im Vergleich zum Vorquartal. Gleichzeitig ging die Prognose der Nationalbank von einem Wachstum der ukrainischen Wirtschaft von lediglich 1,3 % für das gesamte Jahr 2026 aus.
„Positive Faktoren im ersten Halbjahr waren die Rückkehr zu zumindest minimalem BIP-Wachstum, die Erholung der Währungsreserven auf über 50 Mrd. US-Dollar, die Stabilität des Devisenmarktes, eine regelmäßigere internationale Finanzierung sowie die Anpassungsfähigkeit der ukrainischen Wirtschaft. Die Hauptrisiken bleiben der Krieg, die Lage im Energiesektor, hohe Produktionskosten, Arbeitskräftemangel, die Schwäche der Warenexporte und das zunehmende Handelsungleichgewicht. Die Ukraine verfügt über beträchtliche externe Liquiditätsreserven, doch diese können das inländische Wirtschaftswachstum nicht ersetzen“, erklärte Urakin.
Die Verbraucherpreisinflation verlangsamte sich im Juni auf 7,2 %, während sich die Kerninflation auf 8,1 % beschleunigte. Der Leitzins der NBU blieb bei 15 %.
Gleichzeitig stiegen die internationalen Reserven der Ukraine nach vier Monaten des Rückgangs im Juni um 12,1 % auf 51,27 Mrd. $. Die Devisenmarktinterventionen der NBU blieben dabei weiterhin umfangreich.
Eines der größten strukturellen Risiken für die ukrainische Wirtschaft bleibt der Außenhandel. Von Januar bis Juni 2026 beliefen sich die Wareneinfuhren auf rund 49,3 Mrd. US-Dollar, während die Ausfuhren etwa 21 Mrd. US-Dollar betrugen. Damit erreichte das Handelsdefizit rund 28,3 Mrd. US-Dollar.
Auch die öffentlichen Finanzen stehen weiterhin unter erheblicher Belastung. Die Einnahmen des Allgemeinen Fonds des Staatshaushalts beliefen sich im ersten Halbjahr auf fast 1,9 Billionen UAH, die Ausgaben auf rund 2,23 Billionen UAH.
Für den Sicherheits- und Verteidigungssektor wurden rund 1,4 Billionen UAH oder etwa 63 % aller Ausgaben des Allgemeinen Fonds bereitgestellt. Das Volumen der internationalen Zuschüsse belief sich auf 569,6 Mrd. UAH.
Nach Ansicht von Urakin sollte es eine der Hauptaufgaben der Wirtschaftspolitik sein, umfangreiche Importe von Ausrüstung, internationale Finanzmittel und Verteidigungsausgaben als Grundlage für den Aufbau neuer Produktionskapazitäten im Inland zu nutzen.
„Die nächste Phase der Wirtschaftspolitik sollte nicht nur in der Aufrechterhaltung der finanziellen Stabilität bestehen, sondern darin, importierte Ausrüstung, internationale Finanzmittel und Verteidigungsausgaben in neue Produktionsanlagen umzuwandeln. Die Grundlage für eine langfristige Entwicklung müssen Energieautonomie, der Rüstungs- und Industriekomplex, die Agrarverarbeitung, der Maschinenbau, die Lokalisierung der Produktion, die Logistik, digitale Technologien und der Export von Produkten mit hoher Wertschöpfung bilden“, meint der Gründer des Experts Club.
Dabei zeigte das erste Halbjahr erhebliche Unterschiede zwischen den größten Volkswirtschaften der Welt und den Schwellenmärkten.
Die chinesische Wirtschaft wuchs in den ersten sechs Monaten des Jahres 2026 um 4,7 %, während Indien von April bis Juni ein Wachstum von rund 7,8 % verzeichnete.
Die Türkei verband weiterhin Wirtschaftswachstum mit extrem hoher Inflation. Im zweiten Quartal stieg ihr BIP im Jahresvergleich um 2,3 % und gegenüber dem Vorquartal um 1,1 %, während die jährliche Inflationsrate im Juni bei rund 32 % lag.
Brasilien verzeichnete eine moderatere Entwicklung: Das BIP stieg im zweiten Quartal um 2 % im Jahresvergleich und um 0,5 % gegenüber dem Vorquartal. Im ersten Halbjahr wuchs die Wirtschaft des Landes um 1,9 %, während sich die jährliche Inflationsrate im Juni auf 4,64 % verlangsamte.
„Die wichtigsten Schwellenländer schlossen das erste Halbjahr mit sehr unterschiedlichen Wachstumsmustern ab. China wuchs um 4,7 %, doch das zweite Quartal fiel schwächer aus als das erste, und der Binnenkonsum hinkt deutlich hinter der Industrie und den Exporten hinterher. Indien wächst weiterhin um fast 8 % und stützt sich dabei auf die Größe des Binnenmarkts und auf Investitionen. Die Türkei bleibt ein Beispiel dafür, wie eine Inflation von über 30 % die Qualität des Wirtschaftswachstums einschränkt, während Brasilien eine gemäßigtere Dynamik mit einer allmählichen Eindämmung der Inflation aufweist. Für die Ukraine bleibt die wichtigste Schlussfolgerung unverändert: Langfristiges Wachstum erfordert eine eigene industrielle, technologische und exportorientierte Basis“, betonte Urakin.
Seiner Einschätzung nach hat das erste Halbjahr die Funktionsfähigkeit des ukrainischen Modells der makrofinanziellen Stabilisierung bestätigt, gleichzeitig aber auch dessen Grenzen aufgezeigt.
„Die Rückkehr des BIP zu einem schwachen Wachstum und die Wiederauffüllung der Reserven sind positive Signale, doch das Handelsdefizit von 28,3 Mrd. US-Dollar, der hohe grundlegende Inflationsdruck und die Abhängigkeit des Haushalts von ausländischer Finanzierung zeigen die Grenzen dieses Modells auf. Nur der Ausbau einer eigenen Produktions- und Exportbasis wird es der Ukraine ermöglichen, von einer Wirtschaft der Kriegsstabilisierung zu einem Modell des nachhaltigen Nachkriegswachstums überzugehen“, fasste Maxim Urakin zusammen.
„Wirtschaftsmonitoring“ ist ein monatliches analytisch-statistisches Produkt, dessen Projektleiter Maxim Urakin, Doktorand der Wirtschaftswissenschaften, ist. Der Monitor analysiert die wichtigsten makroökonomischen Indikatoren der Ukraine und der führenden Volkswirtschaften der Welt, die Entwicklung des BIP, der Inflation, der öffentlichen Finanzen, der Währungsreserven, des Außenhandels sowie die zentralen Risiken der wirtschaftlichen Entwicklung.
Der durch den Krieg der USA gegen den Iran ausgelöste Energieschock wird wahrscheinlich länger andauern als ursprünglich angenommen und sich über den Ölsektor hinaus ausbreiten, erklärte Isabel Schnabel, Mitglied des Direktoriums der Europäischen Zentralbank (EZB).
„Anfangs konnte man noch davon ausgehen, dass es sich um ein kurzfristiges Phänomen handelt, doch leider mussten wir feststellen, dass es weitaus hartnäckiger ist“, erklärte Schnabel am Donnerstag bei einer Veranstaltung im italienischen Salsomaggiore Terme. „Es geht nicht nur um Öl, sondern auch um Dieselkraftstoff und Gas.“
Ihre Äußerungen zeugen von der anhaltenden Besorgnis der EZB-Führung über die Folgen des Nahostkonflikts, der bereits zu einem Anstieg der Inflation in der Region auf ein Niveau geführt hat, das deutlich über dem Zielwert von 2 % liegt.
Die Verbraucherpreisinflation in der Eurozone erreichte im August 3,2 % im Jahresvergleich, und Analysten schließen einen Anstieg auf 4 % im weiteren Verlauf des Jahres nicht aus, schreibt Bloomberg.
Die Erwartungen hinsichtlich einer weiteren Straffung der Geldpolitik der EZB sind in letzter Zeit gestiegen; Händler rechnen mit vier Zinserhöhungen der Zentralbank um jeweils 25 Basispunkte (bp) bis Ende 2027.
„Wir haben die Zinssätze in diesem Jahr zweimal angehoben, zuerst im Juni, dann noch einmal im September, da uns die Inflation Sorgen bereitet. Genau deshalb mussten wir reagieren“, sagte Schnabel am Donnerstag.
Die EZB hat bei ihrer Sitzung im September alle drei Leitzinsen um 25 bp angehoben; der Einlagensatz liegt nun bei 2,5 % p. a.

Wie Fixygen berichtet, wird der Kryptowährungsmarkt in der zweiten Septemberhälfte vor allem von den Entscheidungen der größten Zentralbanken, den US-Statistiken zur Verbrauchernachfrage und zur Inflation sowie dem umfangreichen vierteljährlichen Verfall von Optionen auf Bitcoin und Ethereum beeinflusst werden.
Das wichtigste Ereignis wird die Sitzung der US-Notenbank (Federal Reserve) am 15. und 16. September sein. Die Entscheidung über den Leitzins wird am 16. September bekannt gegeben. Diese Sitzung ist besonders wichtig, da die Fed zusammen mit ihrer Entscheidung aktualisierte Wirtschaftsprognosen und den sogenannten „Dot Plot“ veröffentlichen wird – die Erwartungen der Mitglieder der Notenbank hinsichtlich des künftigen Zinsverlaufs.
Die Spannung rund um die Sitzung hat sich nach der Veröffentlichung der Inflationsdaten für August deutlich verstärkt. Die Verbraucherpreise in den USA stiegen um 0,4 % im Monatsvergleich und um 3,4 % im Jahresvergleich, die Kerninflation lag bei 0,3 % im Monatsvergleich und 2,4 % im Jahresvergleich. Am Tag zuvor hatte der Erzeugerpreisindex (PPI) einen Anstieg um 0,4 % im Monatsvergleich und gleich um 5,4 % im Jahresvergleich verzeichnet.
Vor diesem Hintergrund schraubte der Markt seine Erwartungen hinsichtlich einer Zinserhöhung der Fed um 25 Basispunkte deutlich nach oben. Im Laufe des 11. September schätzten die Terminkontrakte die Wahrscheinlichkeit einer solchen Entscheidung auf etwa 82–87 %, während die Konsensprognose der Reuters-Ökonomen noch wenige Tage vor der Veröffentlichung des Verbraucherpreisindexes davon ausging, dass der Leitzins auf dem Niveau von 3,50–3,75 % beibehalten würde.
Für Kryptowährungen ist eine Zinserhöhung traditionell ein ungünstiger Faktor: Sie erhöht die Rendite von Dollar-Anlagen, verteuert das Fremdkapital und verringert die Risikobereitschaft der Anleger. Die Reaktion von Bitcoin wird jedoch nicht nur von der Entscheidung selbst abhängen, sondern auch von den Kommentaren der Fed. Sollte die Zentralbank zu verstehen geben, dass die Anhebung im September eine einmalige Maßnahme ist, könnte der Markt dies deutlich gelassener aufnehmen als das Signal für den Beginn eines neuen Zyklus der Geldverknappung.
Besondere Bedeutung vor der Sitzung werden die Daten zu den US-Einzelhandelsumsätzen im August erhalten, die ebenfalls am 16. September veröffentlicht werden. Im Juli war dieser Indikator zum ersten Mal seit neun Monaten gesunken. Eine starke Erholung des Konsums könnte die Argumente für hohe Zinsen untermauern, während schwache Umsätze die Befürchtungen der Anleger hinsichtlich einer weiteren Straffung der Geldpolitik etwas dämpfen könnten. Das Veröffentlichungsdatum wird vom US-Volkszählungsamt bestätigt. (
Am selben Tag wird das BLS die Import- und Exportpreisindizes für August veröffentlichen. Normalerweise hat dieser Indikator einen deutlich geringeren Einfluss auf den Markt als der Verbraucherpreisindex (CPI), doch in der aktuellen Situation werden die Anleger aufmerksam auf Anzeichen dafür achten, ob sich die hohen Preise für Energieträger und Importgüter auf die US-Inflation auswirken.
Ein weiterer wichtiger Faktor wird die Bank of Japan sein. Ihre Sitzung findet am 17. und 18. September statt. Laut einer Reuters-Umfrage wird die Zentralbank den Leitzins voraussichtlich um 25 Basispunkte auf 1,25 % anheben – den höchsten Stand seit 31 Jahren.
Für Bitcoin ist die Entscheidung der japanischen Zentralbank aufgrund des Carry-Trade-Mechanismus von Bedeutung. Seit vielen Jahren nehmen Investoren günstige Yen auf und investieren diese in renditestärkere und risikoreichere Anlagen. Steigende Zinsen in Japan und eine Festigung des Yen machen solche Strategien weniger attraktiv und könnten zu einer Reduzierung der mit Fremdkapital finanzierten Positionen auf den globalen Märkten führen, einschließlich der Kryptowährungen. Befürchtungen hinsichtlich einer Abwicklung des Yen-Carry-Trade waren bereits mehrfach Ursache für erhöhte Volatilität bei risikoreichen Anlagen.
Eine weitere potenzielle Quelle für starke Schwankungen wird der 25. September sein, an dem auf Deribit ein großer vierteljährlicher Verfallstag für Kryptowährungsoptionen stattfindet. Nach Berechnungen auf Basis des offenen Interesses an der Börse zum Stand vom 9. September entfielen auf dieses Datum etwa 14,4 Mrd. US-Dollar an Bitcoin-Optionen und weitere rund 1,8 Mrd. US-Dollar an Ethereum-Optionen. Etwa 41,5 % des gesamten Open Interest an Bitcoin-Optionen konzentrierten sich speziell auf den Verfall im September.
Der Verfallstag an sich bestimmt zwar nicht die Richtung des Marktes, doch ein derart großes Volumen an Kontrakten kann die kurzfristige Volatilität erhöhen. Eine in der Septemberausgabe von „Finance Research Letters“ veröffentlichte Studie weist zudem auf statistisch signifikante intraday-Trendwenden bei Bitcoin während der Optionsverfallstage hin, insbesondere bei Vorhandensein großer Positionen von Market-Makern.
Am 29. September wird der JOLTS-Bericht für August zur Zahl der offenen Stellen in den USA veröffentlicht. Nach dem starken Beschäftigungsbericht vom August, wonach die US-Wirtschaft 162.000 Arbeitsplätze geschaffen hat und die Arbeitslosenquote bei 4,1 % lag, wurde die Lage auf dem Arbeitsmarkt zu einem weiteren Argument für Befürworter einer strafferen Politik der Fed. Ein unerwartet hohes Angebot an offenen Stellen könnte durch steigende Renditen amerikanischer Anleihen erneut Druck auf Bitcoin ausüben.
Die wichtigste Statistik nach der Sitzung der Fed wird jedoch am 30. September veröffentlicht. Das US-Amt für Wirtschaftsanalyse wird gleichzeitig die dritte Schätzung des BIP für das zweite Quartal sowie Daten zu den persönlichen Einkommen und Ausgaben der Amerikaner im August veröffentlichen. Genau dieser Bericht enthält den PCE-Preisindex – den wichtigsten Inflationsindikator, an dem sich die Fed orientiert.
Sollte der PCE nach dem CPI und dem PPI einen Anstieg des Inflationsdrucks anzeigen, könnten sich die Erwartungen hinsichtlich weiterer Zinserhöhungen bis zum Jahresende verstärken. Für Bitcoin würde ein solches Szenario bedeuten, dass der Druck durch hohe Anleiherenditen und einen starken Dollar anhält. Ein schwächerer PCE hingegen könnte die Erwartungen hinsichtlich eines Endes der straffen Geldpolitik wieder auf den Markt bringen.
Erschwert wird die Situation durch den Anstieg des Ölpreises. Die Rendite 10-jähriger US-Staatsanleihen näherte sich am 11. September der 5-Prozent-Marke – dem höchsten Stand seit 2023 –, da der teure Ölpreis die Befürchtungen vor einer neuen Inflationswelle verstärkte.
Zudem hat die Europäische Zentralbank am 10. September bereits die Leitzinsen um 25 Basispunkte angehoben: Der Einlagensatz wird ab dem 16. September bei 2,50 % liegen. Die EZB hat diese Entscheidung ausdrücklich mit dem anhaltenden Inflationsdruck in Verbindung gebracht, insbesondere aufgrund des Konflikts im Nahen Osten und der steigenden Energiepreise.
Somit stellt die zweite Septemberhälfte für den Kryptomarkt eine Phase erhöhten makroökonomischen Risikos dar. Innerhalb von zwei Wochen werden die Anleger nacheinander die Entscheidung der Fed, eine mögliche Zinserhöhung durch die Bank of Japan, eine große vierteljährliche Fälligkeit von Krypto-Optionen, Daten zum US-Arbeitsmarkt sowie den wichtigen PCE-Inflationsindex zu verdauen haben.
Im Basisszenario bleibt der Preis der globalen Liquidität der wichtigste Faktor für Bitcoin. Sollten die Fed und die Bank of Japan gleichzeitig ihre Geldpolitik straffen und die Inflation in den USA hoch bleiben, könnte der Druck auf risikoreiche Anlagen anhalten. Sollte die Fed hingegen signalisieren, dass sich der Zinserhöhungszyklus dem Ende nähert, und der PCE eine Verlangsamung des Preisanstiegs zeigen, könnte der Markt Ende September Anlass zu einer Erholung erhalten.
Ein entscheidender Anhaltspunkt nach jeder Datenveröffentlichung wird nicht nur der Indikator selbst sein, sondern auch die Reaktion der Renditen amerikanischer Staatsanleihen und des Dollars: Sollten diese weiter steigen, wird es für Kryptowährungen schwieriger, ihre Positionen wieder zu festigen, während sinkende Renditen und ein schwächerer Dollar Kapital zurück in Bitcoin, Ethereum und andere risikoreiche Anlagen lenken könnten.
Rumänien könnte sich zum Ziel setzen, 2032 der Eurozone beizutreten, sofern sich die Staatsfinanzen stabilisieren und die Kriterien der Währungsunion erfüllt werden, erklärte der amtierende Minister für Investitionen und europäische Projekte des Landes, Dragos Pislaru.
Die Erklärung wurde in einem Interview mit dem rumänischen Fernsehsender TVR Info veröffentlicht. Dabei ist das Jahr 2032 bislang kein offiziell festgelegtes Datum für den Übergang Rumäniens zum Euro, sondern wird von Pislaru als möglicher Zielhorizont angesehen.
Nach Angaben des Ministers muss die fiskalische Konsolidierung und die Stabilisierung der Staatsfinanzen bis zum Jahr 2030 oberste Priorität für das Land haben.
„Das Ziel besteht darin, bis 2030 Ordnung in unsere Finanzen zu bringen. Daher sehe ich die Möglichkeit, mehrere Ziele miteinander in Einklang zu bringen: die Haushaltskonsolidierung und die Verabschiedung eines abgestimmten Entwicklungsplans für das Land für die Jahre 2028 bis 2034“, erklärte Pislăru.
Er betonte zudem die Notwendigkeit politischer Stabilität, die es der Regierung ermöglichen würde, einen solchen Plan konsequent umzusetzen. Nach Erreichen der erforderlichen makroökonomischen Kennzahlen muss Rumänien die Phase der Teilnahme am europäischen Wechselkursmechanismus ERM II durchlaufen.
„Rumänien könnte beispielsweise im Jahr 2030 plus zwei beitreten, da zwei Jahre in der Warteschlange verbracht werden müssen. Dies ist eine Überwachungsphase. Das Jahr 2032 könnte ein wichtiges Ziel für den Beitritt zur Eurozone sein“, merkte der Minister an.
Derzeit erfüllt Rumänien noch nicht die Schlüsselkriterien für die Einführung des Euro. Laut dem im Juni 2026 veröffentlichten Konvergenzbericht der Europäischen Zentralbank nimmt das Land nicht am ERM II teil. Um das Währungskriterium zu erfüllen, muss ein Staat mindestens zwei Jahre lang in diesem Mechanismus verbleiben, ohne dass es zu erheblichen Schwankungen oder einer Abwertung der Währung gegenüber dem Euro kommt.
Auch die Inflation bleibt ein wesentliches Problem. Die durchschnittliche harmonisierte Inflationsrate in Rumänien lag in den zwölf Monaten bis Mai 2026 bei 8,4 %, während der Referenzwert für den Beitritt zur Eurozone bei 2,7 % lag. Der durchschnittliche langfristige Zinssatz betrug 6,7 %, bei einem für dieses Kriterium zulässigen Höchstwert von 5,1 %.
Darüber hinaus setzt Rumänien den Abbau seines übermäßigen Haushaltsdefizits fort. Die EU hat für Bukarest einen Kurs vorgegeben, der es ermöglichen soll, das übermäßige Defizit bis 2030 zu beseitigen. Die Europäische Kommission prognostizierte eine Senkung auf 6,2 % des BIP im Jahr 2026 und auf 5,8 % im Jahr 2027. Die Staatsverschuldung könnte hingegen den Prognosen zufolge im Jahr 2027 auf 63,4 % des BIP ansteigen.
Somit sieht das Szenario für die Einführung des Euro im Jahr 2032 eine erhebliche Verringerung des Haushaltsdefizits und der Inflation, eine Stabilisierung der Staatsverschuldung, den Beitritt zum WKM II sowie eine mindestens zweijährige Teilnahme an diesem Mechanismus vor dem endgültigen Beitritt zur Eurozone vor.
Die Preise für Immobilien in der Türkei sind im Juli 2026 im Vergleich zum Vorjahr in Landeswährung um durchschnittlich 23,3 % gestiegen, doch die hohe Inflation hat diesen Anstieg vollständig zunichte gemacht: Real sind die Immobilienpreise um 6,6 % gesunken, wie aus dem Juli-Marktbericht der Plattformen Emlakjet und Endeksa hervorgeht. Die Daten wurden am 14. August veröffentlicht.
Der durchschnittliche Quadratmeterpreis für Wohnimmobilien lag landesweit bei 41.700 türkischen Lira, was etwa 871 US-Dollar entspricht, während der durchschnittliche Verkaufspreis einer Immobilie bei 5,21 Millionen Lira lag, was etwa 109.000 US-Dollar entspricht.
Dabei gab es im Juli erstmals ein kleines positives Signal in der kurzfristigen Entwicklung: Im Monatsvergleich stiegen die Preise nominal um 1,9 % und inflationsbereinigt um etwa 0,5 %. Ein einziger Monat reicht jedoch noch nicht aus, um von einer nachhaltigen Erholung des realen Werts türkischer Wohnimmobilien zu sprechen.
Ankara verteuert sich schneller als Istanbul und Antalya
Unter den 30 Provinzen mit den meisten Transaktionen wurde der deutlichste Anstieg in Ordu verzeichnet – 32,4 % im Jahresvergleich. Dies ist die einzige der untersuchten Provinzen, in der das Wachstum auch inflationsbereinigt positiv ausfiel – bei etwa 0,4 %.
An zweiter Stelle liegt Ankara mit einem nominalen Anstieg von 28,7 %, wobei Immobilien in der Hauptstadt real um etwa 2,5 % günstiger wurden. Es folgen Kocaeli mit plus 28,5 %, Denizli mit 27,1 % und Elazığ mit 26,9 %.
In Istanbul kostete ein Quadratmeter Wohnfläche im Juli durchschnittlich 65.100 Lira, während der Durchschnittspreis für eine Immobilie bei etwa 7,16 Millionen Lira bzw. 149.500 US-Dollar lag.
In Antalya, einem der wichtigsten Märkte für ausländische Käufer, erreichte der Durchschnittspreis pro Quadratmeter 55.500 Lira, der Preis pro Immobilie lag bei rund 6,1 Millionen Lira bzw. 127.500 US-Dollar. In Izmir betrug der Durchschnittspreis etwa 54.000 Lira pro Quadratmeter und 6,48 Millionen Lira pro Immobilie.
Die teuerste Provinz der Türkei bleibt Muğla, zu der Urlaubszentren wie Bodrum und Marmaris gehören. Hier erreichte der Durchschnittspreis pro Quadratmeter 87.200 Lira und der Preis pro Objekt 11,34 Millionen Lira bzw. fast 237.000 US-Dollar. Dies ist mehr als doppelt so hoch wie der landesweite Durchschnitt.
Die Immobilienverkäufe sind stark zurückgegangen
Der Preisanstieg vollzieht sich vor dem Hintergrund eines deutlichen Rückgangs der Transaktionszahlen. Nach Angaben des türkischen Statistikamtes TÜİK wurden die Verkaufszahlen für Wohn- und Gewerbeimmobilien für den Monat Juli am 13. August 2026 veröffentlicht. Insgesamt wurden im Land innerhalb eines Monats 123.603 Wohnimmobilien verkauft, was etwa 17 % weniger ist als im Vorjahr.
Der größte Markt blieb Istanbul mit 22.600 Transaktionen, gefolgt von Ankara mit 9.640, Izmir mit 6.550 und Antalya mit 6.300.
Dabei sendet die Struktur der Verkäufe gemischte Signale aus. Die Zahl der Hypothekengeschäfte stieg um 23,7 %, während die Verkäufe von Neubauwohnungen um 8,6 % und die von Bestandsimmobilien sogar um 20,8 % zurückgingen. Dies könnte auf eine allmähliche Rückkehr eines Teils der Käufer auf den Markt hindeuten, die die Möglichkeit haben, Bankfinanzierungen in Anspruch zu nehmen.
Somit ist der Wertanstieg türkischer Immobilien in Lira bislang weitgehend eine Folge der Inflation. Für Investoren ist es wichtiger, nicht nur auf den nominalen Anstieg von 20–30 % zu achten, sondern auch auf die reale Wertentwicklung, den Wechselkurs und die Mietrendite. Nach den Ergebnissen vom Juli ist eine durchschnittliche Immobilie in der Türkei formal deutlich teurer als vor einem Jahr, ihr realer Wert sinkt jedoch weiter.
Kürzlich hat Open4Business die Struktur der ausländischen Käufer türkischer Immobilien gesondert analysiert. Im Juni 2026 lagen russische Staatsbürger mit 381 Käufen an erster Stelle, während Ukrainer 170 Objekte erwarben und sich den zweiten Platz mit iranischen Staatsbürgern teilten. Insgesamt kauften Ausländer im Juni 2.015 Wohnobjekte. Im Zeitraum Januar bis Juni belief sich die ausländische Nachfrage auf 9.083 Objekte und lag damit um 9,2 % unter dem Vorjahreswert.
Die Ukrainer gehören weiterhin zu den größten Käufergruppen von Wohnimmobilien in der Türkei, auch über einen längeren Zeitraum betrachtet. Im Jahr 2025 erwarben ukrainische Staatsbürger 1.541 Objekte und belegten damit den dritten Platz unter den Ausländern, nur hinter den Russen und Iranern. Somit ist der Rückgang der realen Preise für türkische Wohnimmobilien auch für ukrainische Privatinvestoren von unmittelbarem Interesse, die weiterhin aktiv auf diesem Markt präsent sind.
Pharmazeutische Produkte, medizinische Waren und Ausrüstungen kosteten in der Ukraine im Juli 2026 durchschnittlich 2,9 % weniger als ein Jahr zuvor, während ambulante medizinische Dienstleistungen um 13,3 % teurer wurden. Dies geht aus Daten des Staatlichen Statistikdienstes hervor.
Insgesamt stiegen die Preise in der Kategorie Gesundheitswesen innerhalb eines Jahres lediglich um 2,2 % und damit deutlich langsamer als die allgemeine Verbraucherpreisinflation von 7,7 %. Im Juli erhöhten sich die Preise in dieser Gruppe um 0,6 %.
Pharmazeutische Produkte, medizinische Waren und Ausrüstungen wurden seit Beginn des Jahres 2026 um 0,9 % günstiger. Im Juli verteuerte sich diese Kategorie gegenüber Juni jedoch um 0,6 %.
Die Preise für ambulante Dienstleistungen stiegen dagegen innerhalb eines Monats um 0,8 %, seit Jahresbeginn um 8,3 % und im Jahresvergleich um 13,3 %. Im Durchschnitt kosteten sie von Januar bis Juli 13,6 % mehr als im entsprechenden Zeitraum des Jahres 2025.
Somit ist innerhalb des medizinischen Segments eine deutliche Diskrepanz zwischen der Preisentwicklung bei medizinischen Waren und den eigentlichen Dienstleistungen zu beobachten.



