
Das internationale Kapital hat auf dem deutschen Wohnimmobilienmarkt deutlich an Dynamik gewonnen: Im dritten Quartal 2026 entfielen laut Angaben des internationalen Beratungsunternehmens CBRE rund 75 % des Investitionsvolumens in diesem Segment auf ausländische Käufer.
Das Transaktionsvolumen bei Wohnimmobilien in Deutschland belief sich von Juli bis September auf rund 2,3 Mrd. Euro, was das beste Quartalsergebnis seit Jahresbeginn darstellt. Im Vergleich zum zweiten Quartal stieg das Investitionsvolumen um etwa 17 %.
Insgesamt beliefen sich die Investitionen in deutschen Wohnraum von Januar bis September 2026 auf fast 5,9 Mrd. Euro, was etwa 4 % weniger ist als im gleichen Zeitraum des Vorjahres.
Dabei gibt CBRE weder die geografische Verteilung der ausländischen Investoren bekannt noch nennt das Unternehmen, aus welchen Ländern das Kapital stammt, das den größten Teil dieser Investitionen ausmachte. Daher sind die 75 % als Anteil des gesamten ausländischen institutionellen Kapitals zu betrachten und nicht als Indikator für Investitionen von Bürgern eines bestimmten Landes.
Es handelt sich dabei überwiegend um professionelle Investoren – Investmentfonds, Verwaltungsgesellschaften, Family Offices und andere große Kapitalgeber, die Wohnimmobilienportfolios und Mehrfamilienhäuser erwerben. Diese Daten spiegeln nicht die Aktivitäten privater Ausländer wider, die einzelne Wohnungen oder Häuser in Deutschland erwerben.
Eine zentrale Rolle bei der Erholung des Marktes spielten große Portfolio-Transaktionen. Auf Portfolios entfielen im dritten Quartal rund 75 % des gesamten Investitionsvolumens, wobei mehr als die Hälfte des Quartalsumsatzes allein auf wenige große Transaktionen entfiel.
Im Mittelpunkt des Interesses stehen weiterhin bestehende Wohngebäude und bereits fertiggestellte Neubauten – auf diese entfielen rund 89 % der Transaktionen. Investitionen in Projekte in frühen Bauphasen, einschließlich Forward Purchase und Forward Funding, bleiben deutlich schwächer.
CBRE führt dies auf den Rückgang des Angebots an neuen Mehrfamilienhausprojekten zurück. Hohe Bau- und Finanzierungskosten sowie Risiken für Bauträger schränken die Inbetriebnahme neuer Objekte ein.
Am aktivsten waren Investoren, die auf höhere Renditen und eine weitere Wertsteigerung der Immobilien setzten. Auf die Strategien „Value-Add“ und „Opportunistic“ entfielen rund 58 % des vierteljährlichen Investitionsvolumens, während auf die konservativeren Strategien „Core“ und „Core-Plus“ rund 42 % entfielen.
Dabei sank die Anzahl der Transaktionen auf 44 gegenüber 51 im zweiten Quartal. Der Anstieg des Umsatzes ist somit nicht auf eine höhere Anzahl von Käufen zurückzuführen, sondern vor allem auf einen höheren durchschnittlichen Transaktionswert.
Wohnimmobilien bleiben das größte Segment des deutschen Investmentmarktes: In den ersten neun Monaten des Jahres entfielen darauf rund 25 % des gesamten Immobilieninvestitionsvolumens in Deutschland.
Das Interesse des internationalen Kapitals konzentriert sich nach wie vor auf die sieben größten Märkte des Landes – Berlin, München, Frankfurt, Hamburg, Düsseldorf, Köln und Stuttgart. Gleichzeitig stellt CBRE ein wachsendes Interesse an regionalen Märkten fest, in denen Investoren ein attraktiveres Risiko-Rendite-Verhältnis erwarten.
Die durchschnittliche Spitzenrendite von Mehrfamilienhäusern in den größten Städten stieg im dritten Quartal um 0,2 Prozentpunkte auf 3,59 %, was die Einstiegspreise für einen Teil der Investoren attraktiver machte.
Quelle: CBRE Germany – Residential Investment Market Q3 2026
ausländischer Investor, DEUTSCHLAND, IMMOBILIEN, INVESTITIONEN, Wohnen
Fast vier von zehn Wohnungen in London, die bis August 2026 innerhalb von 12 Monaten nach einer Haltezeit von fünf bis zehn Jahren weiterverkauft wurden, wurden zu einem Preis unter dem ursprünglichen Kaufpreis veräußert. Dies geht aus einer Analyse des Unternehmens e.surv Chartered Surveyors hervor.
Der Anteil der verlustbringenden Weiterverkäufe von Wohnungen in der britischen Hauptstadt erreichte 39,5 % und war damit der höchste Wert unter den Regionen Großbritanniens. Zum Vergleich: Bei Häusern, die sich in gleichem Zeitraum im Besitz befanden, lag der Anteil der Verkäufe unter dem ursprünglichen Kaufpreis bei weniger als 4 %.
In Südost- und Ostengland wurde etwa ein Drittel der Wohnungen, die sich seit fünf bis zehn Jahren im Besitz der Eigentümer befanden, ebenfalls unter dem Kaufpreis verkauft. In den zentralen und nördlichen Regionen Englands lag der Anteil solcher Transaktionen bei etwa 20 %, im britischen Durchschnitt bei etwas mehr als einem Viertel. In Schottland blieb der Wert unter 10 %.
Nach Einschätzung von e.surv begann sich die Preisentwicklung bei Wohnungen und Einfamilienhäusern etwa ab 2017 deutlich auseinanderzuentwickeln. Als Faktoren, die die Preise für Wohnungen dämpfen, nennen Analysten Probleme mit dem Leasehold, hohe Nebenkosten, Fragen der Sicherheit von Gebäuden, Kosten für die Erneuerung der Fassadenverkleidung nach der Cladding-Krise sowie steigende Kosten für Hypothekarkredite.
Zusätzlichen Druck übt die allgemeine Abschwächung des Londoner Immobilienmarktes aus. Laut dem e.surv-Index lag der durchschnittliche Immobilienpreis in Großbritannien im September 2026 bei etwa 328.900 £, was einem Anstieg von 1,5 % gegenüber dem Vorjahresniveau entspricht. London war jedoch die einzige große Region mit einem jährlichen Preisrückgang – um etwa 2,3 % auf 594.200 Pfund
Eine separate Analyse von ValuQ zeigt zudem einen Anstieg der Anzahl verlustbringender Transaktionen in England und Wales. Im ersten Halbjahr 2026 wurden 16,3 % der Wohnimmobilien, die weniger als fünf Jahre nach dem Kauf weiterverkauft wurden, unter dem ursprünglichen Kaufpreis veräußert. Bei Wohnungen lag dieser Anteil bei 29,5 %. Die Gesamtdifferenz zwischen Kauf- und Wiederverkaufspreis dieser Objekte wurde auf etwa 210 Mio. £ geschätzt.
Dabei handelt es sich jedoch um einen rein nominalen Vergleich der Kauf- und Verkaufspreise. Nicht in die Berechnung einbezogen sind Stempelsteuer, Hypothekenzinsen, Maklerprovisionen, Renovierungskosten, Nebenkosten und sonstige Ausgaben des Eigentümers. Daher könnte das tatsächliche finanzielle Ergebnis für einen Teil der Verkäufer noch schlechter ausfallen.
Experten führen die schwache Dynamik auf dem Wohnungsmarkt in erster Linie darauf zurück, dass Käufer die laufenden Kosten für die Instandhaltung von Mehrfamilienhäusern sowie mögliche rechtliche und technische Risiken immer genauer abwägen. Gleichzeitig bleibt die Nachfrage nach Einfamilienhäusern und Reihenhäusern relativ stabil.
Am 26. Oktober findet in Kiew das 12. Kiewer Internationale Wirtschaftsforum (KMEF) statt. Es werden über 500 Teilnehmer erwartet – Eigentümer und Führungskräfte ukrainischer und internationaler Unternehmen, Regierungsvertreter, Investoren, Diplomaten und Experten. Das Hauptthema des diesjährigen Forums lautet „Menschen. Wirtschaft. Was kommt als Nächstes?“. Im Mittelpunkt der Diskussionen steht die Frage, wie Wirtschaft und Unternehmen unter den neuen Bedingungen bestehen, sich anpassen und wieder auf Wachstumskurs kommen können.
Im fünften Jahr des umfassenden Krieges nimmt der Druck auf die ukrainische Wirtschaft zu. Unter Beschuss stehen die Produktion, die Energiewirtschaft, Häfen, die Eisenbahn, Logistikzentren und andere für die Wirtschaft kritische Infrastruktur. Nach Schätzungen des Wirtschaftsministeriums könnten die direkten Schäden durch die Zerstörungen jährlich etwa 10 Mrd. US-Dollar betragen, und zusammen mit der Blockade der Seehäfen haben sie die Ukraine im Jahr 2026 bereits etwa 1,5 Prozentpunkte des BIP gekostet. Nach der Oktober-Prognose der Weltbank wird sich das Wirtschaftswachstum der Ukraine im Jahr 2026 auf 1,2 % verlangsamen und 2027 bei 1,5 % liegen, sofern die aktiven Kampfhandlungen andauern. In früheren Prognosen für 2027 hatte die Bank 4 % prognostiziert, unter der Voraussetzung, dass diese bis Ende 2026 beendet wären.
„Stand früher die Frage des Wiederaufbaus der Ukraine im Mittelpunkt der Diskussion, so hat sich der Fokus heute darauf verlagert, wie die Stabilität der Wirtschaft bereits jetzt gesichert werden kann. Die Wirtschaft braucht Lösungen, die dabei helfen, Vermögenswerte zu schützen, die Produktion aufrechtzuerhalten und auch unter Kriegsbedingungen weiter zu investieren“, betont Vasyl Khmelnytskyi, Initiator des KIEF und Gründer der UFuture-Holding.
Auf dem Programm des KMEF 2026 stehen 12 Podiumsdiskussionen. Im Mittelpunkt der Diskussionen stehen der physische Schutz von Unternehmen, die Arbeit während Luftangriffsalarm, dezentrale Logistik und Energieversorgung, die Stabilität der Kommunikationsnetze, die Versicherung von Kriegsrisiken, der Ersatz von Verlusten durch entgangene Vermögenswerte, der Zugang zu Finanzmitteln sowie die Wahrung der Makrostabilität. Zu den Schlüsselthemen gehören außerdem die Anpassung der staatlichen Strategie zur industriellen Entwicklung und der Energiepolitik an die neuen Bedingungen, die wirtschaftlichen Prioritäten des Staates, die internationale Zusammenarbeit sowie die europäische Integration angesichts neuer Herausforderungen. Besondere Aufmerksamkeit gilt den Erfahrungen der Städte in Frontnähe und den dort bereits umgesetzten Lösungen.
Zu den Referenten des Forums gehören:
Die ukrainische Wirtschaft hat bereits Erfahrung mit schneller Anpassung in Krisenzeiten. Im Jahr 2022, nach der Zerstörung des Ölraffineriekomplexes in Kremenchuk und einem Kraftstoffmangel, hat das Land seine Kraftstofflogistik umgestellt, und Tausende von Unternehmen sind aus den frontnahen Regionen ins Landesinnere verlagert worden. Nach der Blockade der traditionellen Seewege im Jahr 2023 nahm der ukrainische Seekorridor seinen Betrieb auf, und nach den groß angelegten Angriffen auf das Stromnetz im vergangenen Jahr begannen Wirtschaft und Staat, die dezentrale Energieerzeugung aktiv auszubauen.
„Heute muss die Diskussion über die Zukunft mit der Suche nach praktischen Lösungen beginnen, die Wirtschaft, Staat und internationale Partner bereits jetzt beschließen können, um die Stabilität zu wahren und die Wirtschaft wieder auf Wachstumskurs zu bringen. Genau darum geht es beim diesjährigen KMEF“, – sagt KMEF-CEO Jurij Pywowarow.
Titelpartner des Forums: UFuture, Mastercard, AEQUO, PrivatBank, Kyivstar
Partner des Forums: Sense Bank, NEQSOL Holding, PUMB, DTEK, Ajax Systems, Uklon, TERWIN, Eclectic Talents Group, BALEX, CEO Club Ukraine.
Interfax-Ukraine und Open4Business sind Informationspartner des Forums.
Ausländische Investoren haben im ersten Halbjahr 2026 rund 1,02 Mrd. Euro in griechische Immobilien investiert, was laut Angaben der Bank von Griechenland einem Anstieg von 6,7 % gegenüber dem Vorjahreszeitraum entspricht.
Dabei vollzieht sich der Anstieg der ausländischen Investitionen vor dem Hintergrund eines drastischen Rückgangs der Zahl neuer Anträge im Rahmen des „Golden Visa“-Programms. Dies deutet darauf hin, dass das Interesse ausländischer Käufer an griechischen Immobilien zunehmend weniger von der Möglichkeit abhängt, eine Aufenthaltsgenehmigung zu erhalten.
Im zweiten Quartal 2026 belief sich das ausländische Kapital, das in den Erwerb von Immobilien in Griechenland floss, auf rund 515,8 Mio. Euro. Das sind 11,2 % weniger als im zweiten Quartal 2025, doch dank des starken ersten Quartals lag das Ergebnis für das gesamte Halbjahr über dem des Vorjahres.
Die primäre Quelle der Statistik ist die Bank von Griechenland, die separat Quartals- und Jahresdaten zu Direktinvestitionen von Nichtansässigen in griechische Immobilien veröffentlicht. In der Statistik werden Immobilienkäufe durch ausländische Investoren im Rahmen ausländischer Direktinvestitionen berücksichtigt. Die Bank von Griechenland
Gleichzeitig verzeichnet das griechische Ministerium für Migration und Asyl einen Rückgang der Aktivitäten im Rahmen des „Golden Visa“-Programms. Im Zeitraum Januar bis Juni 2026 wurden 2.551 neue Anträge gestellt, während es im gleichen Zeitraum des Vorjahres noch 4.553 waren. Damit ist die Zahl um etwa 44 % zurückgegangen. Ekathimerini
Der Rückgang der Anträge hängt insbesondere mit der Verschärfung der Programmbedingungen zusammen. In den beliebtesten Regionen, insbesondere in Attika, Thessaloniki, Mykonos und Santorin, wurde die Mindestschwelle für den Erwerb einer Standardimmobilie zum Erhalt des Golden Visa auf 800.000 Euro angehoben. In den meisten anderen Regionen beträgt sie 400.000 Euro. Eine gesonderte Schwelle von 250.000 Euro wurde für bestimmte Objekte beibehalten, die vom gewerblichen in den Wohnbereich übergehen oder saniert werden sollen.
Die Statistiken zeigen jedoch, dass weiterhin ausländisches Kapital in den Markt fließt, auch ohne direkten Zusammenhang mit dem Einwanderungsprogramm.
Im gesamten Jahr 2025 investierten ausländische Investoren rund 2,05 Mrd. Euro in griechische Immobilien. Dies lag zwar unter dem Rekordwert von 2,75 Mrd. Euro im Jahr 2024, war aber dennoch einer der höchsten Werte seit Beginn der Aufzeichnungen. In den Jahren 2019–2025 belief sich der Gesamtzufluss an ausländischem Kapital in den griechischen Immobilienmarkt auf rund 12,4 Mrd. Euro. Ekathimerini
Zum Vergleich: Die Bank von Griechenland berichtete, dass allein im Jahr 2024 die Nettozuflüsse aus Immobilienkäufen durch Nichtansässige 2,75 Mrd. Euro erreichten, gegenüber 2,13 Mrd. Euro im Vorjahr, was einem Anstieg von 28,9 % entspricht. Bank von Griechenland
Die veränderte Nachfragestruktur bedeutet, dass ausländische Käufer griechische Immobilien zunehmend nicht nur als Mittel zum Erhalt einer Aufenthaltsgenehmigung, sondern auch als eigenständigen Anlagewert betrachten. Die Nachfrage wird durch den Tourismusmarkt, Langzeitvermietungen, den Anstieg der Immobilienpreise in den attraktivsten Regionen sowie das Interesse internationaler Investoren an Hotel- und Gewerbeimmobilien beeinflusst.
Besonders aktiv ist ausländisches Kapital weiterhin in Athen und Attika, Thessaloniki, auf Kreta, Rhodos und anderen touristischen Inseln.
Gleichzeitig diskutieren die griechischen Behörden vor dem Hintergrund des Mangels an erschwinglichem Wohnraum weiterhin über weitere Änderungen am „Golden Visa“-Programm. Die steigende Auslandsnachfrage und die Zunahme von Kurzzeitvermietungen sind zu einem der Argumente für die Anhebung der Investitionsschwellen und die Einführung zusätzlicher Beschränkungen bei der Nutzung der erworbenen Immobilien geworden.
So deuten vorläufige Daten für das Jahr 2026 auf deutliche Veränderungen auf dem griechischen Markt hin: Die Zahl der Investoren, die direkt auf den Erhalt eines Golden Visa abzielen, geht zurück, doch das Gesamtvolumen des ausländischen Kapitals im Immobiliensektor wächst vorerst weiter.
ausländischer Investor, golden visa, Griechenland, IMMOBILIEN, INVESTITIONEN
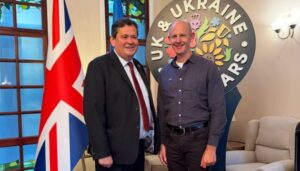
In der ukrainischen Hauptstadt hat das Kyiv Business Centre seine Arbeit aufgenommen, das eine dauerhafte Präsenz britischer Unternehmen im Land gewährleisten und die industriellen Beziehungen zwischen den beiden Staaten vertiefen soll, wie der Pressedienst der britischen Regierung mitteilt.
Das Zentrum entstand im Rahmen der „100-jährigen Partnerschaft“ als Ergebnis einer engen Zusammenarbeit zwischen der National Armaments Directorate (NAD), Industriepartnern und dem Finanzsektor Großbritanniens.
„Das KBC bietet britischen Unternehmen, insbesondere kleinen und mittleren Unternehmen (KMU), eine Basis, von der aus sie vertrauensvolle Beziehungen zu ukrainischen Partnern aufbauen, Informationen über die Lage auf dem Schlachtfeld erhalten und Möglichkeiten für gemeinsame Entwicklungen, gemeinsame Produktion und Investitionen nutzen können“, heißt es in der Mitteilung.
Es wird darauf hingewiesen, dass bislang die Kosten, die Sicherheitsanforderungen und der administrative Aufwand für die Geschäftstätigkeit in der Ukraine es kleinen Unternehmen erschwert haben, eine Präsenz im Land aufzubauen.
Luke Pollard, Minister für Verteidigungsbereitschaft und Industrie, erklärte anlässlich der Eröffnung des Zentrums, dass KBC dazu beitragen werde, neue Möglichkeiten für Investitionen, Wachstum und langfristigen Wiederaufbau zu erschließen.
„Indem wir britische Unternehmen in Kiew unterstützen, vertiefen wir unsere ‚100-jährige Partnerschaft‘ und setzen unsere gemeinsame Entschlossenheit in gemeinsame Innovationen um“, betonte er.
Das Funktionsmodell des KBC basiert auf drei Prinzipien: Industrie, Innovation und Investitionen. Damit erhalten die Mitglieder Zugang zu einer Plattform für den Aufbau von Kontakten, die dabei hilft, Partnerschaften zu knüpfen, Investitionen anzuziehen sowie die Produktion und das Potenzial zu erweitern.
Der nationale Rüstungsdirektor Rupert Pearce traf sich mit führenden Vertretern der Industrie sowie kleiner und mittlerer Unternehmen, um den Start des Zentrums zu feiern, das die britische und die ukrainische Industrie zusammenbringt.
„Diese neue Einrichtung ist nicht nur ein Zentrum; sie ist ein ständiger Kanal, der die Möglichkeiten Großbritanniens für eine fruchtbare Zusammenarbeit mit unseren ukrainischen Partnern sowohl jetzt als auch langfristig verändert. Bislang erschwerten Kosten, Sicherheitsbedenken und andere Einschränkungen, die durch den umfassenden Einmarsch Russlands verursacht wurden, die Arbeit von Unternehmen, insbesondere von kleinen Unternehmen, in der Ukraine. Unsere bisherigen Handelsmissionen haben einige dieser Probleme erfolgreich gelöst – dieses Zentrum beseitigt diese Hindernisse, indem es britischen Unternehmen eine ständige Vertretung in Kiew bietet, was echte Möglichkeiten für Innovationen, Investitionen und Exporte eröffnet“, betonte er.
Das Arbeitskonzept des Zentrums stützt sich auf über 40 bereits bestehende große Industriepartnerschaften zwischen Großbritannien und der Ukraine sowie auf den Erfolg der Handelsmissionen des britischen Verteidigungsministeriums in der Ukraine. KBC unterstützt zudem ukrainische Unternehmen, die britische Industriepartner suchen oder Tochtergesellschaften in Großbritannien gründen.
GROßBRITANNIEN, INDUSTRIE, INVESTITIONEN, UKRAINE, WIRTSCHAFT
Wie Fixygen berichtet, plant Griechenland laut Reuters die Einführung einer Steuer in Höhe von 10 % auf Kapitalgewinne aus Kryptowährungsgeschäften.
Der entsprechende Gesetzentwurf wurde am 8. Oktober zur öffentlichen Diskussion gestellt. Es wird erwartet, dass der Entwurf im November dem Parlament zur Beratung vorgelegt wird.
Zuvor, im Juni, wurde die Möglichkeit diskutiert, den Steuersatz auf 15 % festzulegen. In der neuen Fassung des Gesetzentwurfs ist eine Steuerbefreiung für Erträge aus Kryptowährungsgeschäften in Höhe von weniger als 500 Euro pro Jahr vorgesehen.
Derzeit fehlt in Griechenland ein umfassender Rechtsrahmen für die Besteuerung von Transaktionen mit Kryptowährungen. Auch in den Ländern der Europäischen Union gibt es kein einheitliches System zur Besteuerung von Einkünften aus Krypto-Vermögenswerten.
Nach Angaben von Reuters variieren die Steuersätze auf Kapitalgewinne aus Transaktionen mit Kryptowährungen in europäischen Ländern zwischen etwa 8 % und 30 %.
Die griechischen Behörden hatten zuvor darauf hingewiesen, dass sie das Volumen des inländischen Kryptowährungsmarktes nicht genau einschätzen können, da ein erheblicher Teil der Anleger ausländische Plattformen nutzt.
Aus diesem Grund verfügt die Regierung bislang nicht über genaue Schätzungen zu möglichen zusätzlichen Haushaltseinnahmen nach Einführung der neuen Steuer.
Griechenland, Haushalt, INVESTITIONEN, KRYPTOWÄHRUNG, Steuer



