
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Ende Juli 2026 dar. Die Analyse wurde auf Grundlage von Daten des Staatlichen Statistikdienstes der Ukraine, der Nationalbank der Ukraine, des Finanzministeriums, des Staatlichen Zolldienstes, des Internationalen Währungsfonds, von Eurostat, BEA, BLS, der US-Notenbank, der Europäischen Zentralbank, ONS, NBS, TurkStat, IBGE und weiteren offiziellen Institutionen erstellt. Für die Kennzahlen des Juli und des zweiten Quartals wurden auch statistische Daten herangezogen, die nach Ende des Berichtszeitraums veröffentlicht wurden.
Maksym Urakin, Direktor für Entwicklung und Marketing bei Interfax-Ukraine, Doktor der Wirtschaftswissenschaften (PhD) und Gründer des Informations- und Analysezentrums Experts Club, stellte einen Überblick über die wichtigsten Trends vor, welche die ukrainische und die Weltwirtschaft in den ersten sieben Monaten des Jahres 2026 prägten.
Makroökonomische Kennzahlen der Ukraine
Ende Juli 2026 bewahrte die ukrainische Wirtschaft unter den Bedingungen des umfassenden Krieges eine relative makrofinanzielle Stabilität, doch das Tempo der wirtschaftlichen Erholung blieb niedrig. Nach dem Rückgang zu Jahresbeginn kehrte das reale BIP zu einem schwachen Wachstum zurück. Gleichzeitig nahmen die Inflationsrisiken zu, was die Nationalbank erstmals seit mehreren Monaten veranlasste, den Leitzins anzuheben. Die internationalen Reserven blieben nach einem kräftigen Anstieg im Juni bei rund 51,2 Mrd. US-Dollar, während sich das Defizit im Warenhandel von Januar bis Juli auf etwa 34 Mrd. US-Dollar erhöhte.
Die wirtschaftliche Lage war vor allem durch hohe Verteidigungsausgaben, die Abhängigkeit des Staatshaushalts von internationaler Finanzierung, weiter steigende Importe, Arbeitskräftemangel sowie erhebliche Energie- und Logistikkosten der Unternehmen gekennzeichnet. Zugleich schufen die fortgesetzte finanzielle Unterstützung durch Partner, die Anpassungsfähigkeit der Unternehmen und die allmähliche Erholung der Agrarproduktion Voraussetzungen für eine Belebung der Wirtschaftstätigkeit im zweiten Halbjahr.
Nach einer vorläufigen Schätzung des Staatlichen Statistikdienstes der Ukraine stieg das reale BIP im zweiten Quartal 2026 gegenüber dem entsprechenden Quartal 2025 um 0,4 %. Gegenüber dem Vorquartal wuchs die Wirtschaft saisonbereinigt um 0,3 %. Das nominale BIP betrug 2.305,7 Mrd. UAH. Diese Daten wurden am 9. September nach dem Ende des Berichtszeitraums veröffentlicht.
Somit kehrte die ukrainische Wirtschaft nach einem Rückgang von 0,6 % im Jahresvergleich im ersten Quartal zu einer positiven Entwicklung zurück. Ein Wachstum von weniger als einem halben Prozent bedeutete jedoch faktisch eine Lage nahe der Stagnation, und die Erholung verlief zwischen den einzelnen Branchen weiterhin ungleichmäßig.
Am 30. Juli hob die Nationalbank ihre Prognose für das Wachstum des realen BIP der Ukraine im Jahr 2026 von 1,3 % auf 1,8 % an. Die Aufsichtsbehörde erwartete, dass eine Lockerung der Fiskalpolitik, die Lokalisierung der Verteidigungsproduktion und höhere Ernten die Wirtschaftstätigkeit in der zweiten Jahreshälfte stützen würden. Für 2027–2028 wurde eine Beschleunigung des Wirtschaftswachstums auf etwa 2,8–3 % jährlich prognostiziert.
Gleichzeitig wies die NBU darauf hin, dass die Zerstörung von Produktionskapazitäten, Energieanlagen und logistischer Infrastruktur die inländische Produktion weiterhin einschränke. Auch der Mangel an qualifizierten Arbeitskräften, Sicherheitsrisiken und die unzureichende Investitionstätigkeit des privaten Sektors blieben wichtige Hemmnisse.
Die Inflationslage verschlechterte sich im Juli gegenüber Juni. Nach Angaben des Statistikdienstes stiegen die Verbraucherpreise im Monatsvergleich um 0,3 %, nachdem sie im Juni um 0,1 % gesunken waren. Die jährliche Inflation beschleunigte sich von 7,2 % auf 7,7 %. Gegenüber Dezember 2025 erhöhten sich die Verbraucherpreise um 6,0 %.
Die Kerninflation lag im Juli im Jahresvergleich bei 8,1 % und blieb damit auf dem Niveau des Juni. Im Monatsvergleich stiegen die Kernpreise um 0,3 % gegenüber 0,5 % im Vormonat. Somit beschleunigte sich die Gesamtinflation, während der grundlegende Preisdruck relativ stabil blieb, obwohl er über dem allgemeinen Verbraucherpreisindex lag.
Nach Angaben der Nationalbank lagen die Preise für unverarbeitete Lebensmittel im Juli um 2,2 % über dem Vorjahresniveau. Der Preisanstieg bei verarbeiteten Lebensmitteln verlangsamte sich auf 10 %, während die Dienstleistungsinflation mit 13,7 % hoch blieb. Die Verteuerung bestimmter Verkehrsdienstleistungen und der Wohnungsmieten beschleunigte sich.
Die administrativ regulierten Preise stiegen im Jahresvergleich um 11,8 %. Ihre Entwicklung wurde durch Tariferhöhungen für Wasserversorgung, Abwasserentsorgung und öffentliche Verkehrsmittel in mehreren Städten beeinflusst. Gleichzeitig verlangsamte sich der jährliche Kraftstoffpreisanstieg auf 28,0 % gegenüber 33,4 % im Juni, obwohl Benzin und Diesel in der zweiten Julihälfte infolge veränderter Weltmarktpreise für Erdöl wieder teurer wurden.
Die wichtigsten Ursachen des Inflationsdrucks blieben die Ausgaben der Unternehmen für Energieträger, Löhne und Logistik. Zusätzlichen Einfluss hatten Infrastrukturschäden, Arbeitskräftemangel und die Notwendigkeit, Ersatzstromquellen zu finanzieren.
Die NBU sah zudem die Möglichkeit einer weiteren Leitzinserhöhung auf 16 % im vierten Quartal 2026 vor. Eine Rückkehr zum Zyklus der geldpolitischen Lockerung wurde bei nachlassendem Inflationsdruck frühestens für das zweite Quartal 2027 erwartet.
„Der Juli hat gezeigt, dass die ukrainische Inflation in erster Linie ein Problem hoher Produktionskosten bleibt. Selbst bei einem relativ moderaten monatlichen Preisanstieg liegt die Kerninflation über 8 %, Dienstleistungen verteuern sich um fast 14 % und Kraftstoff innerhalb eines Jahres um mehr als ein Viertel. Die Anhebung des Leitzinses auf 15,5 % soll sekundäre Inflationseffekte eindämmen und Ersparnisse in Hrywnja stützen. Ein langfristiger Rückgang der Inflation ist jedoch ohne eine Stabilisierung der Energieversorgung, der Logistik und der Produktionskosten unmöglich“, betonte Urakin.
Der Devisensektor zeigte nach dem erheblichen Anstieg der Reserven im Juni relative Stabilität. Nach vorläufigen Angaben der NBU beliefen sich die internationalen Reserven der Ukraine am 1. August 2026 auf 51,199 Mrd. US-Dollar und waren im Juli um 70,4 Mio. US-Dollar beziehungsweise 0,1 % gesunken.
Nach dem Anstieg der Reserven im Juni um 12,1 % auf 51,269 Mrd. US-Dollar blieb ihr Niveau im Juli somit praktisch unverändert. Zugleich deutete die Struktur der Geldflüsse auf eine weiterhin erhebliche Nachfrage nach Fremdwährungen hin.
Im Juli verkaufte die Nationalbank am Devisenmarkt rund 4,76 Mrd. US-Dollar. Gleichzeitig gingen auf den Fremdwährungskonten der Regierung bei der NBU etwa 1,64 Mrd. US-Dollar ein, darunter 683,3 Mio. US-Dollar vom Internationalen Währungsfonds, 498,7 Mio. US-Dollar über Konten der Weltbank und 458,6 Mio. US-Dollar aus der Platzierung von auf Fremdwährung lautenden inländischen Staatsanleihen.
Die Entwicklung der Reserven wurde auch durch staatliche Schuldendienstzahlungen, die Umwandlung von Deviseneinnahmen aus der externen Finanzierung durch die Regierung und die Neubewertung der Reserveaktiva beeinflusst. Die internationalen Nettoreserven gingen im Juli um etwa 669 Mio. US-Dollar beziehungsweise 1,8 % auf 36,3 Mrd. US-Dollar zurück. Die gesamten internationalen Reserven deckten die Finanzierung von etwa 4,2 Monaten künftiger Importe ab.
In ihrer makroökonomischen Juli-Prognose erhöhte die NBU die erwarteten internationalen Reserven zum Ende 2026 auf 69,7 Mrd. US-Dollar. Für Ende 2027 wurden 73,7 Mrd. US-Dollar und für Ende 2028 rund 70 Mrd. US-Dollar prognostiziert. Das Erreichen dieser Werte hing vom rechtzeitigen Zufluss umfangreicher internationaler Finanzhilfen ab.
„Die Aufrechterhaltung internationaler Reserven von rund 51 Mrd. US-Dollar ist ein wichtiger Stabilisierungsfaktor für den Devisenmarkt. Der Verkauf von fast 4,8 Mrd. US-Dollar durch die Nationalbank in nur einem Monat zeigt jedoch, dass das strukturelle Fremdwährungsdefizit erheblich bleibt. Die Ukraine verfügt über ausreichende externe Liquiditätsreserven für die derzeitige Stabilisierung. Ohne eine Steigerung des Exports von Waren und Dienstleistungen kann diese Ressource aber keine Grundlage einer langfristigen wirtschaftlichen Entwicklung werden“, meint Urakin.
Der Außenhandel blieb eine der wichtigsten Quellen makroökonomischer Ungleichgewichte. Nach Angaben des Staatlichen Zolldienstes der Ukraine betrug der Warenumsatz von Januar bis Juli 2026 82,2 Mrd. US-Dollar. Die Warenimporte erreichten 58,1 Mrd. US-Dollar, während die Exporte 24,1 Mrd. US-Dollar ausmachten. Somit lag das Warenhandelsdefizit in den sieben Monaten bei etwa 34 Mrd. US-Dollar. Gegenüber dem ersten Halbjahr, in dem es rund 28,3 Mrd. US-Dollar betragen hatte, stieg es um 5,7 Mrd. US-Dollar. Die Importe übertrafen die Exporte um etwa das 2,41-Fache.
Allein im Juli nahmen die Importe um etwa 8,8 Mrd. US-Dollar und die Exporte um lediglich 3,1 Mrd. US-Dollar zu. Diese Entwicklung zeigte, dass die ukrainische Wirtschaft unter Kriegsbedingungen weiterhin stark von Importen abhängig war.
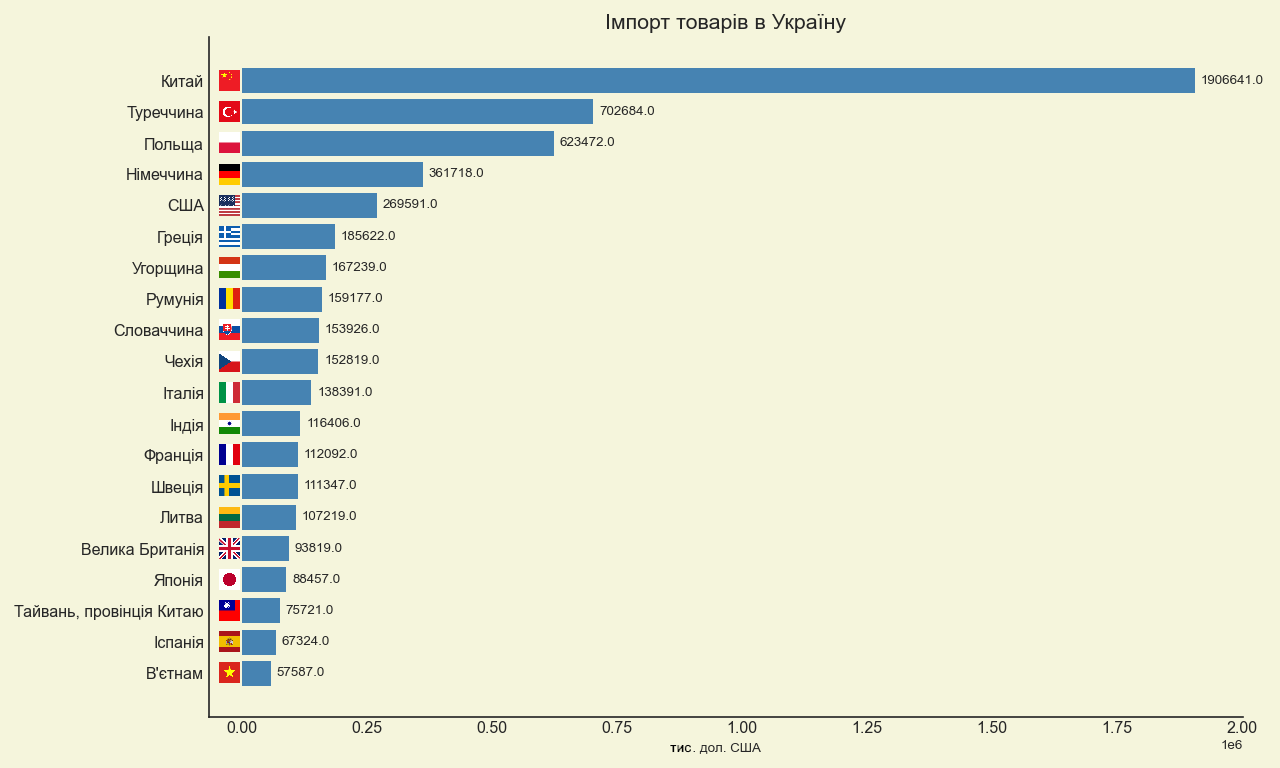
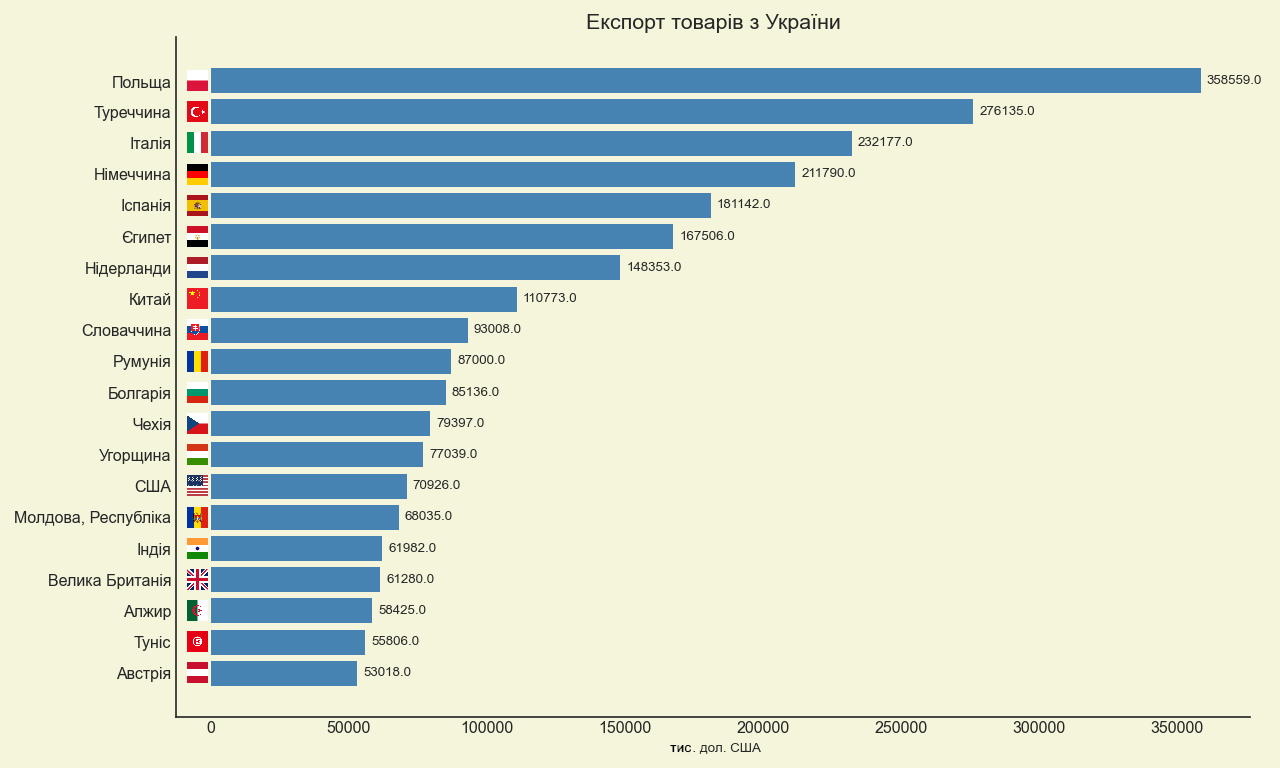
China blieb der größte Warenlieferant der Ukraine. Von Januar bis Juli wurden von dort Waren im Wert von 16,8 Mrd. US-Dollar eingeführt. Chinas Anteil an den gesamten Warenimporten lag bei etwa 28,9 %. Es folgten Polen mit 5,5 Mrd. US-Dollar und Deutschland mit 3,8 Mrd. US-Dollar.
Die wichtigsten Zielländer ukrainischer Exporte blieben Polen, wohin Waren im Wert von 2,8 Mrd. US-Dollar geliefert wurden, die Türkei mit 2 Mrd. US-Dollar und Deutschland mit 1,5 Mrd. US-Dollar.
In der Importstruktur hatten Maschinen, Ausrüstungen und Fahrzeuge mit 25,7 Mrd. US-Dollar den größten Anteil. Brennstoff- und Energieerzeugnisse wurden im Wert von 8,5 Mrd. US-Dollar und Erzeugnisse der chemischen Industrie im Wert von 8 Mrd. US-Dollar eingeführt. Zusammen machten diese drei Kategorien etwa 73 % aller Warenimporte aus.
Der hohe Anteil von Maschinen und Ausrüstungen spiegelte den Bedarf der Verteidigungsindustrie, des Energiesektors, des Verkehrs und von Investitionsprojekten wider. Zugleich zeigte die Importstruktur, dass die inländische Produktion eines Teils der Industrieprodukte und Komponenten unzureichend entwickelt war.
Die Grundlage ukrainischer Warenexporte bildeten Lebensmittel im Wert von 14,1 Mrd. US-Dollar beziehungsweise etwa 58,5 % aller Exporte. Metalle und Metallerzeugnisse wurden im Wert von 2,5 Mrd. US-Dollar exportiert, Maschinen, Ausrüstungen und Fahrzeuge im Wert von 2,1 Mrd. US-Dollar.
Diese Struktur bestätigte, dass die Ukraine weiterhin stark von Agrar- und Rohstoffexporten abhängig war. Der Anteil von Produkten mit hoher Wertschöpfung reichte nicht aus, um den raschen Anstieg des Importbedarfs auszugleichen.
„Das Außenhandelsdefizit bei Waren in Höhe von 34 Mrd. US-Dollar innerhalb von sieben Monaten ist eine der zentralen strukturellen Herausforderungen für die ukrainische Wirtschaft. Ein erheblicher Teil der Importe ist für Verteidigung, Energieversorgung und Wiederaufbau der Infrastruktur notwendig. Gleichzeitig muss die Einfuhr von Ausrüstungen in die Schaffung neuer Produktionskapazitäten, die Steigerung der Produktivität und die Entwicklung der Exporte münden. Andernfalls wird die Handelslücke weiterhin überwiegend durch internationale Hilfe finanziert“, betonte Urakin.
Die Haushaltslage blieb im Juli angespannt, aber dank umfangreicher externer Finanzierung beherrschbar. Nach vorläufigen operativen Daten des Finanzministeriums flossen von Januar bis Juli 2026 insgesamt 2,06 Bio. UAH in den allgemeinen Fonds des Staatshaushalts.
Die gesamten Einnahmen des allgemeinen und des Sonderfonds des Staatshaushalts beliefen sich auf rund 3,25 Bio. UAH. Die Kassenausgaben des Staatshaushalts erreichten in sieben Monaten 3,43 Bio. UAH, davon entfielen 2,58 Bio. UAH auf den allgemeinen Fonds.
Allein im Juli flossen dem allgemeinen Fonds 165,8 Mrd. UAH zu, während sich dessen Kassenausgaben auf 345,9 Mrd. UAH beliefen.
Die internationale Zuschusshilfe, die von Januar bis Juli dem allgemeinen Fonds des Staatshaushalts gutgeschrieben wurde, betrug 569,6 Mrd. UAH. Weitere 146,1 Mrd. UAH stammten aus der Überweisung eines Teils des Gewinns der Nationalbank der Ukraine. Somit blieben internationale Unterstützung und besondere Einnahmen wichtige Bestandteile der Haushaltsstabilität.
Sicherheit und Verteidigung waren weiterhin der wichtigste Ausgabenbereich. In sieben Monaten wurden dafür 1,63 Bio. UAH beziehungsweise 63,2 % aller Ausgaben des allgemeinen Fonds bereitgestellt. Im Juli beliefen sich die entsprechenden Ausgaben auf 222,5 Mrd. UAH.
Für die Bezahlung der Beschäftigten im öffentlichen Sektor einschließlich Lohnnebenkosten wurden von Januar bis Juli 993,5 Mrd. UAH aufgewendet, für Subventionen und laufende Transfers an Unternehmen 424,9 Mrd. UAH und für soziale Sicherung 410,9 Mrd. UAH. Die Ausgaben für Waren und Dienstleistungen betrugen 319 Mrd. UAH.
Der Schuldendienst kostete 200,7 Mrd. UAH, während sich die Transfers an lokale Haushalte auf 162,4 Mrd. UAH beliefen.
Die tatsächliche staatliche Kreditaufnahme für den allgemeinen Fonds des Staatshaushalts betrug in sieben Monaten 607,9 Mrd. UAH. Aus inländischen Quellen wurden 299,4 Mrd. UAH und aus ausländischen Quellen 308,5 Mrd. UAH aufgenommen. Die Tilgungszahlungen für Staatsschulden beliefen sich in diesem Zeitraum auf 335,5 Mrd. UAH.
Am 1. Juli 2026 traten Änderungen des Haushaltsrechts in Kraft, wonach die Einnahmen aus der Militärabgabe einem Sonderfonds des Staatshaushalts zur Finanzierung der Dienstbezüge von Angehörigen der Streitkräfte der Ukraine zugewiesen werden. Im Juli gingen diesem Fonds 17,9 Mrd. UAH aus der Militärabgabe zu.
Am 31. Juli beliefen sich die staatlichen und staatlich garantierten Schulden der Ukraine auf 9,572 Bio. UAH beziehungsweise etwa 214,18 Mrd. US-Dollar. Innerhalb eines Monats stiegen sie um 81,3 Mrd. UAH.
Den größten Teil des Schuldenportfolios bildeten externe Verbindlichkeiten. Die staatlichen Auslandsschulden betrugen 7,3 Bio. UAH, die Inlandsschulden 2,01 Bio. UAH und die staatlich garantierten Schulden 261,1 Mrd. UAH.
Ein positiver Faktor blieb die überwiegend vergünstigte Struktur der staatlichen Kreditaufnahme. Rund 64,4 % des Schuldenportfolios entfielen auf Finanzierungen durch internationale Finanzorganisationen und ausländische Regierungen. Der gewichtete durchschnittliche Zinssatz der Staatsschulden sank Ende Juli auf 4,40 %, während die gewichtete durchschnittliche Restlaufzeit bis zur Tilgung 13,06 Jahre betrug.
„Das Haushaltsmodell der Ukraine ist seiner Struktur nach weiterhin ein Kriegsmodell. Mehr als 63 % der Ausgaben des allgemeinen Fonds fließen in Sicherheit und Verteidigung, während zivile Programme in hohem Maße von internationaler Finanzierung abhängen. Gleichzeitig ist der Anstieg der Staatsschulden an sich nicht das größte Risiko, solange die Finanzierung langfristig und vergünstigt bleibt. Die entscheidende Frage lautet, ob Haushaltsausgaben und externe Hilfe Voraussetzungen für die Steigerung des künftigen wirtschaftlichen Potenzials schaffen“, erklärte Maksym Urakin.
Die Lage auf dem Arbeitsmarkt blieb widersprüchlich. Einerseits berichteten Arbeitgeber weiterhin über einen Mangel an qualifizierten Arbeitskräften, insbesondere in Industrie, Bauwirtschaft, Logistik und technischen Berufen. Andererseits blieb die strukturelle Arbeitslosigkeit aufgrund regionaler Ungleichgewichte, erzwungener Migration und einer Diskrepanz zwischen beruflichen Qualifikationen und den Anforderungen der Arbeitgeber erheblich.
Nach Angaben des Statistikdienstes betrug der durchschnittliche nominale Lohn eines fest angestellten Beschäftigten im Juli 2026 32.243 UAH. Gegenüber Juli 2025 stieg er um 21,7 %, gegenüber Juni 2026 sank er jedoch um 1,6 %.
Der Anstieg der nominalen Löhne übertraf die jährliche Verbraucherpreisinflation deutlich. Dies deutete auf höhere Reallöhne in dem von der Statistik erfassten Sektor hin, obwohl sich die Einkommenslage der Bevölkerung insgesamt weiterhin unterschiedlich entwickelte.
In ihrer Juli-Prognose erwartete die Nationalbank, dass die allgemeine Arbeitslosenquote bis Ende 2026 auf etwa 10 % und in den Jahren 2027–2028 auf rund 9 % sinken werde. Zugleich wurde für 2026 ein Anstieg der Reallöhne um mehr als 12 % prognostiziert.
Im Agrarsektor brachte der Juli eine deutliche Verbesserung der Produktionskennzahlen. Nach Angaben des Statistikdienstes stieg die landwirtschaftliche Produktion von Januar bis Juli 2026 gegenüber dem entsprechenden Vorjahreszeitraum um 17,2 %.
Dies war eine wesentliche Veränderung gegenüber dem ersten Halbjahr, als die Agrarproduktion um 1,6 % gesunken war. Die positive Entwicklung beruhte vor allem auf der neuen Ernte und einer höheren Pflanzenproduktion. Zugleich wirkten sich verschobene Erntetermine, Wetterbedingungen und eine niedrige Vergleichsbasis erheblich auf die Ergebnisse des Agrarsektors aus. Daher sollte die starke Beschleunigung der Produktion im Juli nicht automatisch als langfristiger Anstieg der Produktivität der Landwirtschaft interpretiert werden. Die Landwirtschaft blieb eine wichtige Quelle für Warenexporte, Deviseneinnahmen und Ernährungssicherheit. Um ihren wirtschaftlichen Beitrag zu steigern, waren jedoch weiterhin Investitionen in die Verarbeitung landwirtschaftlicher Rohstoffe, die Lagerung von Erzeugnissen, die Verkehrsinfrastruktur und die Logistik erforderlich.
Weltwirtschaft
Die Weltwirtschaft zeigte sich Ende Juli 2026 weiterhin relativ widerstandsfähig. Ihre Entwicklung war jedoch von hoher geopolitischer Unsicherheit, Energierisiken und einer uneinheitlichen Inflationsentwicklung begleitet. Der Konflikt im Nahen Osten beeinflusste weiterhin die Energiemärkte, während Investitionen in künstliche Intelligenz, digitale Technologien und industrielle Automatisierung die Wirtschaftstätigkeit in mehreren führenden Staaten stützten.
In der am 8. Juli veröffentlichten Aktualisierung des World Economic Outlook prognostizierte der Internationale Währungsfonds ein Wachstum der Weltwirtschaft von 3,0 % im Jahr 2026 und 3,4 % im Jahr 2027.
Gegenüber den Schätzungen vom April sah die Prognose eine etwas schwächere Wirtschaftsentwicklung im laufenden Jahr, jedoch eine schnellere Erholung im nächsten Jahr vor. Der IWF betonte, dass die Weltwirtschaft von zwei gegensätzlichen Faktoren beeinflusst werde: einem negativen Energieschock infolge des Krieges und einem positiven technologischen Impuls im Zusammenhang mit der Entwicklung der künstlichen Intelligenz.
Die globale Disinflation, die seit 2024 anhielt, kam faktisch zum Stillstand. Der IWF hob seine Prognose für die weltweite Inflation im Jahr 2026 auf 4,7 % an. Die wichtigsten Risiken blieben eine weitere Eskalation militärischer Konflikte, verschärfte Handelskonflikte, schlechtere Finanzierungsbedingungen und steigende Staatsschulden.
Gleichzeitig schufen Technologieinvestitionen zusätzliche Chancen für Volkswirtschaften, die in die globalen Produktionsketten für Halbleiter, Elektronik, digitale Geräte und Softwarelösungen eingebunden sind.
Die US-Wirtschaft wuchs auch im zweiten Quartal 2026, wenngleich sich das Tempo der Wirtschaftsaktivität verlangsamte. Nach der vorläufigen Schätzung des Bureau of Economic Analysis vom 30. Juli stieg das reale BIP der USA auf annualisierter Basis um 1,5 % gegenüber 2,1 % im ersten Quartal. Im gewöhnlichen Quartalsvergleich betrug das Wachstum etwa 0,4 %.
Die wichtigsten positiven Beiträge leisteten die Konsumausgaben, Investitionen und Exporte. Gleichzeitig gingen die Staatsausgaben zurück und die Importe stiegen, was das Gesamtergebnis negativ beeinflusste.
Ein besonderes Merkmal der Wirtschaftslage war das Wachstum privater Investitionen in Technologiebereiche, insbesondere Rechenzentren, digitale Infrastruktur und Ausrüstungen für künstliche Intelligenz.
Im Juli verlangsamte sich die US-Verbraucherpreisinflation. Nach Angaben des Bureau of Labor Statistics stieg der Verbraucherpreisindex CPI gegenüber dem Vorjahr um 3,4 % nach 3,5 % im Juni.
Im saisonbereinigten Monatsvergleich stiegen die Verbraucherpreise nach einem Rückgang um 0,4 % im Juni nur um 0,1 %. Die Kerninflation ohne Nahrungsmittel und Energie betrug 2,5 % im Jahresvergleich gegenüber 2,6 % im Vormonat.
Energie war weiterhin um 14,7 % teurer als im Juli 2025, obwohl der Energiepreisindex im Monatsvergleich um 1,5 % sank. Die Nahrungsmittelinflation betrug im Jahresvergleich 3,0 %.
Am 29. Juli beließ die US-Notenbank die Zielspanne für den Federal-Funds-Satz bei 3,50–3,75 %. Neun Mitglieder des Offenmarktausschusses unterstützten die Entscheidung, während sich drei für eine Anhebung um 25 Basispunkte aussprachen.
Die Fed erklärte, die Wirtschaftstätigkeit wachse weiter in einem beständigen Tempo und die Lage auf dem Arbeitsmarkt bleibe relativ stabil. Gleichzeitig lag die Inflation noch immer über dem Zielwert von 2 %, was den Spielraum für eine Lockerung der Geldpolitik begrenzte.
Die europäische Wirtschaft zeigte im zweiten Quartal eine moderate Erholung. Nach der vorläufigen Schnellschätzung von Eurostat vom 30. Juli stieg das reale BIP des Euroraums gegenüber dem Vorquartal um 0,4 % und das der Europäischen Union um 0,5 %. Im Jahresvergleich betrugen die entsprechenden Werte 1,0 % und 1,2 %.
Spätere, im September veröffentlichte Revisionen erhöhten die Schätzung des vierteljährlichen Wachstums auf 0,6 % im Euroraum und 0,7 % in der Europäischen Union. Im Jahresvergleich wurde das Wirtschaftswachstum auf 1,2 % beziehungsweise 1,4 % korrigiert.
Somit zeigte die europäische Wirtschaft eine Verbesserung der Entwicklung, ihr Wachstum blieb jedoch wegen hoher Energiekosten, Handelsrisiken und struktureller Probleme der Industrie moderat.
Nach der vorläufigen Eurostat-Schätzung vom 31. Juli stieg die jährliche Inflationsrate im Euroraum auf 2,9 % gegenüber 2,8 % im Juni. Die endgültigen Daten bestätigten diesen Wert. Für die Europäische Union betrug die Inflation 3,0 %.
Der wichtigste Grund für die Inflationsbeschleunigung waren höhere Energiepreise. Nach der vorläufigen Schätzung stiegen sie im Jahresvergleich um 10,0 % nach 8,5 % im Juni. Die Dienstleistungsinflation beschleunigte sich auf 3,3 %, die Inflation bei Industrieerzeugnissen ohne Energie auf 0,9 %.
Gleichzeitig verlangsamte sich der Preisanstieg bei Nahrungsmitteln, Alkohol und Tabakwaren auf 1,2 %. Die Kerninflation ohne Energie, Nahrungsmittel, Alkohol und Tabak betrug rund 2,5 %.
Am 23. Juli ließ die Europäische Zentralbank alle drei wichtigen Zinssätze unverändert. Der Einlagenzins betrug 2,25 %, der Zinssatz für Hauptrefinanzierungsgeschäfte 2,40 % und der Spitzenrefinanzierungssatz 2,65 %.
Die EZB betonte, dass weitere Entscheidungen von den Inflationsrisiken, den Auswirkungen des Energieschocks und der Wirtschaftsentwicklung abhängen würden. Die Zentralbank wies auch darauf hin, dass sich die vollständigen Auswirkungen höherer Energiepreise in der europäischen Wirtschaft noch nicht gezeigt hätten.
Auch im Vereinigten Königreich verstärkte sich der Inflationsdruck im Juli. Nach Angaben des Office for National Statistics lag die Verbraucherpreisinflation im Jahresvergleich bei 2,9 % gegenüber 2,6 % im Juni. Im Monatsvergleich stiegen die Preise um 0,3 %.
Die Kerninflation blieb bei 2,6 %, während sich die Dienstleistungsinflation auf 3,4 % verlangsamte. Den größten Beitrag zur Beschleunigung der Gesamtinflation leisteten Wohn- und Versorgungsdienstleistungen sowie einzelne Nichtlebensmittel.
Nach einer vorläufigen ONS-Schätzung stieg das reale BIP des Vereinigten Königreichs im zweiten Quartal 2026 gegenüber dem Vorquartal um 0,4 %, nachdem es im ersten Quartal um 0,6 % gewachsen war. Den wichtigsten Beitrag leistete der Dienstleistungssektor mit einem Wachstum von 0,5 %. Das Baugewerbe legte um 0,3 % zu, während die Industrieproduktion unverändert blieb.
Am 30. Juli beließ die Bank of England den Leitzins bei 3,75 %. Sechs Mitglieder des geldpolitischen Ausschusses unterstützten die Beibehaltung des Zinssatzes, während sich drei für eine Anhebung auf 4 % aussprachen.
„Der Juli hat gezeigt, dass die größten Zentralbanken weiterhin vorsichtig handeln. Die Federal Reserve und die Europäische Zentralbank hielten ihre Zinssätze ebenso unverändert wie die Bank of England. Gleichzeitig verlangsamte sich die Inflation in den USA auf 3,4 %, während sie sich im Euroraum und im Vereinigten Königreich beschleunigte. Diese gegenläufige Entwicklung bedeutet, dass die weltweiten Kapitalkosten relativ hoch bleiben und für die Ukraine Risiken importierter Inflation über Energieträger, Ausrüstungen und Logistik bestehen bleiben“, erklärte Urakin.
Die chinesische Wirtschaft zeigte weiterhin eine positive, aber uneinheitliche Entwicklung. Im ersten Halbjahr 2026 wuchs Chinas reales BIP im Jahresvergleich um 4,7 %. Im ersten Quartal hatte das Wachstum 5,0 % betragen, im zweiten verlangsamte es sich auf 4,3 %.
Im Juli verlangsamte sich das Wachstum der Industrieproduktion auf 4,5 % im Jahresvergleich gegenüber 5,3 % im Juni. Von Januar bis Juli stieg die Industrieproduktion um 5,3 %.
Besonders hohe Wachstumsraten verzeichnete die Hochtechnologieindustrie, deren Produktion im Juli gegenüber dem Vorjahr um 16,9 % zunahm. Die Herstellung von Computern, Kommunikationsgeräten und anderen elektronischen Ausrüstungen wuchs um 19,1 %.
Diese Kennzahlen bestätigten die weiterhin starke Stellung Chinas in den globalen Produktionsketten für Digitalisierung, Elektronik und künstliche Intelligenz.
Gleichzeitig blieb die inländische Verbrauchernachfrage schwach. Die Einzelhandelsumsätze stiegen im Juli im Jahresvergleich nur um 0,6 % und von Januar bis Juli um 1,2 %. Die Autoverkäufe gingen im Juli um 17,0 % zurück, was auf eine schwierige Lage in einem Teil des Konsumgütermarktes hindeutete.
Nach Angaben des Nationalen Statistikamtes Chinas betrug die Verbraucherpreisinflation im Juli im Jahresvergleich lediglich 0,5 %, während die Preise im Monatsvergleich um 0,1 % sanken. Über sieben Monate lag der durchschnittliche Anstieg des CPI bei 0,9 %.
Gleichzeitig lagen die industriellen Erzeugerpreise im Juli um 3,5 % über dem Vorjahresniveau. Dieser Unterschied zwischen Verbraucher- und Erzeugerpreisinflation spiegelte die erheblichen Auswirkungen von Energie- und Rohstoffkosten auf die Industrie bei relativ schwacher Binnennachfrage wider.
Indien blieb eine der dynamischsten großen Volkswirtschaften der Welt. Nach Schätzungen des indischen Ministeriums für Statistik und Programmumsetzung stieg das reale BIP im ersten Quartal des Finanzjahres 2026/27, also von April bis Juni 2026, im Jahresvergleich um 7,8 %.
Die wichtigsten Triebkräfte des Wirtschaftswachstums waren weiterhin die Binnennachfrage, Investitionen und die Entwicklung von Infrastruktur, Industrie und Dienstleistungen. Staatliche Infrastrukturprogramme und ein steigender privater Konsum spielten eine wichtige Rolle.
Gleichzeitig beschleunigte sich die Inflation in Indien im Juli auf 4,45 % im Jahresvergleich nach 4,38 % im Juni. Die Nahrungsmittelinflation betrug 5,52 %, was die Kaufkraft der Bevölkerung zusätzlich belastete.
Trotzdem behielt Indien dank seines großen Binnenmarktes und seiner günstigen demografischen Struktur deutlich höhere Wachstumsraten als die meisten anderen großen Volkswirtschaften bei.
Die Türkei wirtschaftete im Juli weiterhin unter Bedingungen einer außergewöhnlich hohen Inflation. Nach Angaben von TurkStat stiegen die Verbraucherpreise gegenüber Juni um 1,78 %, während die jährliche Inflation bei 31,75 % gegenüber 32,11 % im Vormonat lag.
Damit sank die jährliche Inflationsrate weiter, lag jedoch immer noch mehr als zehnmal so hoch wie im Euroraum. Hohe Finanzierungskosten, steigende Unternehmensausgaben und die sinkende reale Kaufkraft der Bevölkerung bremsten weiterhin die Binnennachfrage.
Spätere Daten für das zweite Quartal zeigten, dass das reale BIP der Türkei im Jahresvergleich um 2,3 % und gegenüber dem Vorquartal um 1,1 % gestiegen war. Dies deutete auf eine weiterhin positive Wirtschaftsentwicklung hin, obwohl die hohe Inflation die Qualität des Wachstums weiter beeinträchtigte.
Brasilien verzeichnete eine moderatere Wirtschaftsentwicklung. Nach Angaben des IBGE stieg das reale BIP im zweiten Quartal 2026 gegenüber dem Vorquartal um etwa 0,5 % und im Jahresvergleich um 2,0 %.
Im ersten Halbjahr betrug das Wirtschaftswachstum rund 1,9 %. Die wichtigsten Stützen der Wirtschaftstätigkeit blieben der Dienstleistungssektor, der Binnenkonsum und einzelne Bereiche der Industrieproduktion.
Im Juli stieg der brasilianische Verbraucherpreisindex IPCA um lediglich 0,07 % gegenüber 0,16 % im Juni. Die jährliche Inflation verlangsamte sich von 4,64 % auf 4,44 %, während die Verbraucherpreise seit Jahresbeginn um 3,44 % gestiegen waren.
Die nachlassende Inflation schuf Voraussetzungen für eine allmähliche Verbesserung der Finanzierungsbedingungen, wenngleich hohe Zinssätze und begrenzte Haushaltsmittel weiterhin bremsende Faktoren blieben.
„Die größten Schwellenländer zeigen immer unterschiedlichere Wachstumsmodelle. China bleibt ein mächtiges Industrie- und Technologiezentrum, aber seine Binnennachfrage hinkt der Produktion deutlich hinterher. Indien wächst um fast 8 % und stützt sich dabei auf einen großen Binnenmarkt und Investitionen. Die Türkei kämpft weiterhin mit einer Inflation von über 30 %, während Brasilien seine Preisentwicklung allmählich stabilisiert. Für die Ukraine sind die Erfahrungen jener Volkswirtschaften besonders wichtig, die dank der Entwicklung von Industrie, Technologien und Produkten mit hoher Wertschöpfung ein langfristiges Wachstum erreichen“, meint Urakin.
Schlussfolgerungen
Ende Juli 2026 bewahrte die ukrainische Wirtschaft ihre relative makrofinanzielle Stabilität, ihre strukturellen Ungleichgewichte verschärften sich jedoch weiter.
Das reale BIP wuchs im zweiten Quartal im Jahresvergleich lediglich um 0,4 % und gegenüber dem Vorquartal um 0,3 %. Die Nationalbank hob ihre Wachstumsprognose für 2026 auf 1,8 % an, doch dieser Wert blieb für eine rasche Wiederherstellung des Produktionspotenzials unzureichend.
Die Verbraucherpreisinflation beschleunigte sich im Juli auf 7,7 % im Jahresvergleich gegenüber 7,2 % im Juni. Die Kerninflation blieb bei 8,1 %, während die Nationalbank den Leitzins auf 15,5 % anhob. Gleichzeitig wurde die Inflationsprognose für Ende 2026 auf 10 % nach oben korrigiert.
Die internationalen Reserven beliefen sich am 1. August auf 51,2 Mrd. US-Dollar und blieben damit im Monatsverlauf praktisch unverändert. Zugleich blieb der Umfang der Devisenmarktinterventionen erheblich, und die Stabilität des Devisenmarktes hing weiterhin vom rechtzeitigen Eingang internationaler Hilfen ab.
Das Warenhandelsdefizit stieg von Januar bis Juli auf rund 34 Mrd. US-Dollar bei Importen von 58,1 Mrd. US-Dollar und Exporten von 24,1 Mrd. US-Dollar. Dies bestätigte die anhaltend starke Abhängigkeit der Ukraine von importierten Waren, Ausrüstungen und Energieträgern.
Die Einnahmen des allgemeinen Fonds des Staatshaushalts betrugen in sieben Monaten 2,06 Bio. UAH, während die Ausgaben 2,58 Bio. UAH erreichten. Für Sicherheit und Verteidigung wurden 1,63 Bio. UAH beziehungsweise 63,2 % der Ausgaben des allgemeinen Fonds bereitgestellt. Die internationale Zuschusshilfe belief sich auf 569,6 Mrd. UAH.
Die staatlichen und staatlich garantierten Schulden erreichten Ende Juli 9,57 Bio. UAH. Gleichzeitig milderten die überwiegende langfristige Vorzugsfinanzierung und die Senkung der durchschnittlichen gewichteten Schuldenkosten auf 4,40 % die Risiken des Schuldendienstes.
Zu den positiven Faktoren gehörten der Anstieg der durchschnittlichen Nominallöhne, bessere Ergebnisse der Agrarproduktion, die Entwicklung von Verteidigungsunternehmen und die Aufrechterhaltung externer Finanzierung. Negative Faktoren waren die hohe Importabhängigkeit, ein struktureller Arbeitskräftemangel, eine schwache Industrieproduktion und ein unzureichendes Wachstum der Exporte.
Auch die Weltwirtschaft blieb von erhöhter Unsicherheit geprägt. Der Internationale Währungsfonds prognostizierte ein weltweites Wachstum von 3,0 % im Jahr 2026 und 3,4 % im Jahr 2027.
Die USA wuchsen im zweiten Quartal im gewöhnlichen Quartalsvergleich um rund 0,4 %. Nach revidierten Angaben stieg das BIP des Euroraums um 0,6 %, das des Vereinigten Königreichs um 0,4 %. Gleichzeitig betrug die Inflation im Juli in den USA 3,4 %, im Euroraum 2,9 % und im Vereinigten Königreich 2,9 %.
Chinas Wirtschaft wuchs im ersten Halbjahr um 4,7 %, doch das Wachstum der Industrieproduktion verlangsamte sich im Juli auf 4,5 % im Jahresvergleich und das der Einzelhandelsumsätze auf 0,6 %. Indien hielt von April bis Juni ein hohes BIP-Wachstum von 7,8 % aufrecht, während die Türkei eine positive Wirtschaftsentwicklung mit einer Inflation von 31,75 % verband. Brasilien verzeichnete bei einer Verlangsamung der Inflation auf 4,44 % ein moderates Wachstum.
„Der Juli 2026 hat bestätigt, dass die ukrainische Wirtschaft selbst bei außergewöhnlich hohen Kriegsausgaben finanzielle Stabilität bewahren kann. Dieses Modell bleibt jedoch von externen Ressourcen abhängig. Steigende Reserven, internationale Zuschüsse und vergünstigte Kredite ermöglichen die Finanzierung von Verteidigung und sozialen Verpflichtungen, beseitigen aber die wichtigsten strukturellen Probleme nicht: das Handelsbilanzdefizit, eine unzureichende Industrieproduktion und den Arbeitskräftemangel“, erklärte Urakin.
Nach Ansicht des Gründers von Experts Club sollte die Hauptaufgabe der Wirtschaftspolitik in den kommenden Jahren der Übergang von einem Modell der Kriegsstabilisierung zu einem Modell des investitions- und produktionsgetragenen Wachstums sein.
„Die nächste Phase der Wirtschaftspolitik sollte nicht nur in der Wahrung der finanziellen Stabilität bestehen, sondern auch darin, importierte Ausrüstungen, internationale Mittel und Verteidigungsausgaben in neue Produktionsanlagen umzuwandeln. Die Grundlage langfristiger Entwicklung sollten Energieautonomie, der verteidigungsindustrielle Komplex, die Agrarverarbeitung, der Maschinenbau, die Lokalisierung der Produktion, Logistik, digitale Technologien und der Export von Produkten mit hoher Wertschöpfung bilden. Gerade von der Fähigkeit, eine solche Transformation umzusetzen, wird der Übergang der Ukraine von einer Wirtschaft der Kriegsstabilisierung zu einem Modell nachhaltigen Nachkriegswachstums abhängen“, fasste Maksym Urakin zusammen.
Projektleiter „Wirtschaftsmonitoring“, promovierter Wirtschaftswissenschaftler Maksym Urakin
EXPERTS CLUB, MAKROÖKONOMIE, Ukrainische Wirtschaft, Weltwirtschaft
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Ende März 2026 dar. Die Analyse wurde auf Grundlage aktueller Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikbehörden (Eurostat, BEA, NBS, ONS, TurkStat, IBGE) erstellt. Maksym Urakin, Kandidat der Wirtschaftswissenschaften und Gründer des Informations- und Analysezentrums Experts Club, präsentierte einen Überblick über die aktuellen makroökonomischen Trends, die die Lage in der Ukraine und in der Welt zu Beginn des Jahres 2026 bestimmten.
Makroökonomische Kennzahlen der Ukraine
Zum Stand Ende März 2026 blieb die ukrainische Wirtschaft im Modus einer gesteuerten makrofinanziellen Stabilisierung, doch das erste Quartal zeigte eine deutliche Verschlechterung der Risikobilanz im Vergleich zum Jahresbeginn. Nach einem relativ günstigen Januar, als die Inflation zurückging, die Reserven auf einem historisch hohen Niveau lagen und die NBU mit einer vorsichtigen Lockerung der Zinspolitik begann, wurde die Lage im Februar-März schwieriger. Die Inflation beschleunigte sich erneut, die internationalen Reserven gingen den zweiten Monat in Folge zurück, der Devisenmarkt erforderte erhebliche Interventionen des Regulators, und die erste Quartalsschätzung des BIP zeigte einen Rückgang.
Nach der vorläufigen Schätzung des Staatlichen Statistikdienstes sank das reale BIP der Ukraine im I. Quartal 2026 um 0,6% im Vergleich zum I. Quartal 2025 und um 0,7% im Vergleich zum Vorquartal unter Berücksichtigung des saisonalen Faktors. Das nominale BIP belief sich auf 2.047,2 Mrd. UAH. Dies wurde zu einem wichtigen Signal dafür, dass die wirtschaftliche Erholung instabil bleibt und sehr empfindlich auf Energie-, Kriegs- und außenwirtschaftliche Schocks reagiert.
Die Nationalbank verschlechterte in ihrem Inflationsbericht vom April die Prognose für das Wachstum des realen BIP der Ukraine im Jahr 2026 auf 1,3%, angesichts weiterer Zerstörungen der Infrastruktur, größerer Stromdefizite und der Auswirkungen einer deutlichen Verteuerung der Energieressourcen. Dies bedeutet, dass die Wirtschaft selbst bei fortgesetzter internationaler Unterstützung und einer kontrollierten Lage am Devisenmarkt mit einer niedrigeren Wachstumstrajektorie in das Jahr 2026 geht, als zuvor erwartet wurde.
„Das erste Quartal 2026 hat gezeigt, dass die ukrainische Wirtschaft noch immer nicht in eine klassische Phase der Erholung übergegangen ist. Wir haben ein Stabilisierungsmodell, das dank internationaler finanzieller Unterstützung, Haushaltsausgaben, der Anpassung der Unternehmen und der Politik der NBU funktioniert. Doch der Rückgang des BIP im I. Quartal zeigt, dass die Sicherheitsmarge begrenzt bleibt. Zerstörungen im Energiesektor, Arbeitskräftemangel, schwache Exporte und Kriegsrisiken wirken sich schnell auf den realen Sektor aus. Deshalb besteht die Hauptaufgabe des Jahres 2026 darin, die Produktionsbasis der Wirtschaft schrittweise wiederherzustellen“, sagte Urakin.
Auch die Inflationsdynamik im März wurde weniger günstig. Nach Angaben des Staatlichen Statistikdienstes, die von der NBU kommentiert wurden, beschleunigte sich die Verbraucherpreisinflation im März 2026 auf 7,9% im Jahresvergleich. Im Monatsvergleich stiegen die Preise um 1,7%. Nach der Verlangsamung im Januar auf 7,4% und der Beschleunigung im Februar auf 7,6% bestätigte der März-Wert, dass der disinflationäre Trend weniger stabil geworden ist.
Die NBU erklärte die Beschleunigung im März vor allem mit der Verteuerung unverarbeiteter Lebensmittel, von Treibstoff und einzelner Dienstleistungen. Zusätzlichen Druck erzeugten Energierisiken, steigende Kosten der Unternehmen, der Einfluss externer Energiepreise und die Zunahme geopolitischer Spannungen. Gleichzeitig blieb die Kerninflation näher an der prognostizierten Trajektorie, was dem Regulator die Möglichkeit gab, nicht zu einer scharfen Straffung der Politik überzugehen, gleichzeitig aber den Spielraum für eine weitere schnelle Senkung des Zinssatzes begrenzte.
Zum Ende März blieb der Leitzins der NBU bei 15,0%. Am 20. März beschloss der Vorstand der Nationalbank, ihn nach der Senkung im Januar von 15,5% auf 15,0% unverändert zu lassen. Der Regulator erklärte dies mit der Notwendigkeit, die Attraktivität von Hrywnja-Anlagen zu erhalten, die Stabilität des Devisenmarktes zu sichern und die Inflationserwartungen zu kontrollieren.
„Der März hat die Diskussion über eine schnelle Lockerung der Geldpolitik faktisch auf Pause gestellt. Die Inflation beschleunigte sich, der Devisenmarkt blieb angespannt, und die externen Risiken nahmen zu. Unter solchen Bedingungen war die Beibehaltung des Zinssatzes bei 15% eine logische Entscheidung. Die Ukraine kann es sich nicht leisten, die Wirtschaft um den Preis eines Vertrauensverlustes in die Hrywnja zu stimulieren. In einer Kriegswirtschaft ist die Stabilität der Erwartungen oft wichtiger als eine kurzfristige Verbilligung von Krediten“, betonte Urakin.
Der Devisensektor blieb kontrolliert, erforderte jedoch erhebliche Unterstützung durch die NBU. Zum 1. April 2026 beliefen sich die internationalen Reserven der Ukraine auf fast $52,0 Mrd. Im März gingen sie um 5,0% zurück. Diese Dynamik war auf Deviseninterventionen der Nationalbank und Schuldendienstzahlungen des Landes in Fremdwährung zurückzuführen, die nur teilweise durch Zuflüsse von internationalen Partnern und die Platzierung von Fremdwährungs-OVDP kompensiert wurden.
Trotz des Rückgangs blieben die Reserven nach historischen Maßstäben hoch und erfüllten weiterhin die Rolle des wichtigsten finanziellen Sicherheitspuffers. Gleichzeitig zeigte schon der Bedarf an großen Interventionen, dass der private Devisenmarkt weiterhin ein strukturelles Devisendefizit aufweist. Die Ukraine importiert deutlich mehr, als sie exportiert, und damit wird die Wechselkursstabilität in hohem Maße durch externe Finanzierung und die Reserven der NBU unterstützt.
Der Außenhandel bestätigte im ersten Quartal dieses Problem. Nach Angaben des Staatlichen Zolldienstes belief sich der Warenumsatz der Ukraine im Januar-März 2026 auf $33,5 Mrd. Die Importe erreichten $23,4 Mrd., während die Exporte $10,1 Mrd. betrugen. Somit belief sich das Warendefizit in drei Monaten auf etwa $13,3 Mrd., und die Importe überstiegen die Exporte um mehr als das Doppelte.
In der Importstruktur spielten Maschinen, Ausrüstungen, Transportmittel, Brennstoff- und Energiewaren sowie Produkte der chemischen Industrie eine Schlüsselrolle. Die größten Handelspartner bei den Importen blieben China, Polen und die Türkei. Die Exportbasis blieb deutlich enger: Die wichtigsten Positionen waren Lebensmittel, Agrarprodukte, Metalle und einzelne Maschinenbauprodukte. Die wichtigsten Exportziele blieben die EU-Länder und die Türkei.
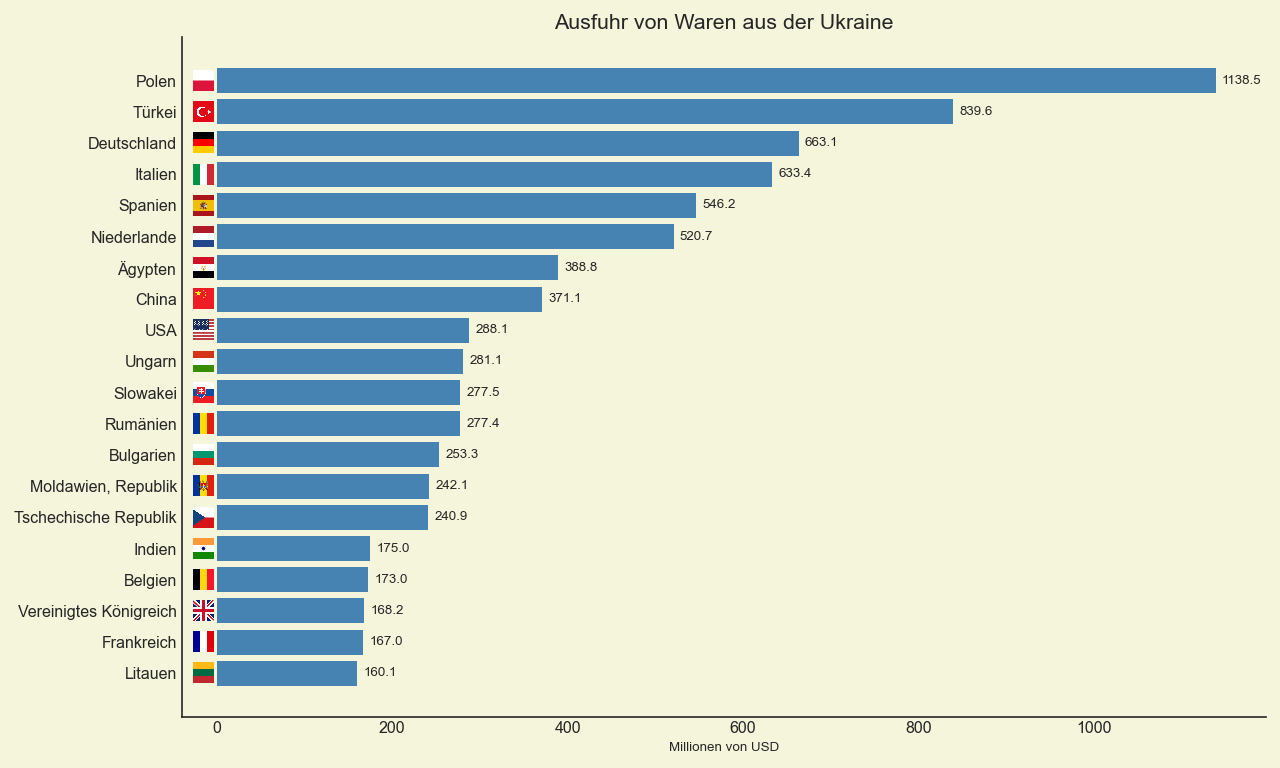
„Das Handelsdefizit des ersten Quartals ist einer der wichtigsten Indikatoren für die Verwundbarkeit der ukrainischen Wirtschaft. Reserven und externe Hilfe ermöglichen es, diese Periode ohne Währungskrise zu überstehen, ersetzen aber nicht die eigene Exportfähigkeit. Wenn die Importe mehr als doppelt so hoch sind wie die Exporte, bedeutet dies, dass das Land einen erheblichen Teil seines Bedarfs durch externe Ressourcen finanziert. Unter Kriegsbedingungen ist das unvermeidlich, aber strategisch kann ein solches Modell nicht dauerhaft sein. Die Ukraine muss den Export von Produkten mit höherer Wertschöpfung steigern, Verarbeitung, Logistik, Energieautonomie und den Verteidigungsindustriekomplex entwickeln“, betonte Urakin.
Auch die Haushaltslage blieb nach den Ergebnissen des ersten Quartals angespannt. Nach Angaben des Finanzministeriums gingen im Januar-März 2026 734,6 Mrd. UAH in den allgemeinen Fonds des Staatshaushalts ein. Gleichzeitig beliefen sich die Kassenausgaben des allgemeinen Fonds in diesem Zeitraum auf 916,4 Mrd. UAH, was um 7,1% mehr ist als im entsprechenden Zeitraum des Vorjahres. Im März betrugen die Ausgaben 369,1 Mrd. UAH.
Die Ausgaben für Sicherheit und Verteidigung beliefen sich im Januar-März auf 570,9 Mrd. UAH oder 62,3% aller Ausgaben des allgemeinen Fonds. Dies bestätigt, dass der Staatshaushalt im Jahr 2026 in erster Linie ein Kriegshaushalt bleibt. Zu den größten Ausgabenbereichen gehörten die Vergütung im Haushaltssektor einschließlich Abgaben, soziale Sicherung, Subventionen und Transfers an Unternehmen, die Bezahlung von Waren und Dienstleistungen, die Bedienung der Staatsschuld sowie Transfers an lokale Haushalte.

„Der Haushalt des ersten Quartals 2026 zeigt, dass der Staat die finanzielle Steuerbarkeit bewahrt, der Preis dieser Steuerbarkeit jedoch sehr hoch ist. Mehr als 60% der Ausgaben des allgemeinen Fonds werden für Sicherheit und Verteidigung verwendet, und das ist unter Kriegsbedingungen vollkommen verständlich. Doch eine solche Struktur bedeutet, dass der Spielraum für klassische Investitionen in Entwicklung begrenzt ist. Deshalb bleiben internationale Unterstützung, der Binnenmarkt für OVDP und die Fähigkeit der Regierung, die eigene Steuerbasis durch die Wiederherstellung wirtschaftlicher Aktivität zu erweitern, kritisch wichtig“, sagte Urakin.
Globale Wirtschaft
Die Weltwirtschaft blieb zum Stand Ende März 2026 widerstandsfähig, aber weniger vorhersehbar als zu Jahresbeginn. Wenn das Basisszenario des IWF im Januar ein Wachstum der Weltwirtschaft von 3,3% im Jahr 2026 vorsah, so revidierte der Fonds im World Economic Outlook vom April seine Einschätzungen unter den Bedingungen neuer geopolitischer Spannungen im Nahen Osten. Unter der Grundannahme eines begrenzten Konflikts prognostizierte der IWF ein globales Wachstum von 3,1% im Jahr 2026 und 3,2% im Jahr 2027.
Der IWF stellte fest, dass die Weltwirtschaft erneut mit einem Schock konfrontiert war, der mit Krieg, steigenden Rohstoffpreisen, stärkeren Inflationserwartungen und strengeren Finanzierungsbedingungen verbunden ist. Dies bedeutete, dass das globale Umfeld für die Ukraine weniger günstig wurde: Energiepreise, Risiken für den Handel und die Kapitalkosten begannen erneut eine größere Rolle zu spielen.
Die USA blieben eines der wichtigsten Zentren globaler Widerstandsfähigkeit. Im ersten Quartal 2026 wuchs das reale BIP der USA nach Schätzung des BEA im Jahresvergleich um 2,1%. Das Wachstum wurde durch Investitionen, Exporte, Staatsausgaben und Konsumausgaben gestützt. Gleichzeitig beschleunigte sich die Inflation in den USA im März deutlich: Der Verbraucherpreisindex stieg im Jahresvergleich um 3,3% nach 2,4% im Februar, während der Kern-CPI bei 2,6% lag.
Die Federal Reserve beließ im März die Zielspanne für den Federal-Funds-Satz bei 3,5–3,75%. Dies bedeutete, dass die amerikanische Geldpolitik restriktiv blieb und Erwartungen an schnelle Zinssenkungen verschoben wurden. Für Länder mit erhöhtem Risiko, insbesondere die Ukraine, bedeutete dies die Beibehaltung relativ hoher Kosten des globalen Kapitals.
Die Eurozone befand sich in einer schwierigeren Lage. Ihr Wirtschaftswachstum blieb schwach, während die Inflation wieder über das Ziel der EZB stieg. Nach der vorläufigen Schätzung von Eurostat betrug die jährliche Inflation in der Eurozone im März 2026 2,5%, während die endgültige Schätzung später 2,6% zeigte. Im Februar hatte der Wert 1,9% betragen, das heißt, der März brachte eine spürbare Beschleunigung des Preisdrucks. Hauptfaktor war die Energie, während die Kerninflation moderater blieb.
Die Europäische Zentralbank beließ im März die Leitzinsen unverändert: den Einlagensatz bei 2,0%, den Satz für Hauptrefinanzierungsgeschäfte bei 2,15% und den Spitzenrefinanzierungssatz bei 2,40%. Für die Ukraine bleibt die Eurozone wegen Handel, finanzieller Hilfe, EU-Integration, Migrationsströmen und Logistikkorridoren das wichtigste außenwirtschaftliche Umfeld. Das schwache Wachstumstempo in Europa begrenzt jedoch das Potenzial für einen schnellen Anstieg der ukrainischen Exporte.
Auch Großbritannien trat in das Jahr 2026 mit einer Kombination aus moderatem Wachstum und erhöhtem Inflationshintergrund ein. Im März stieg der britische CPI im Jahresvergleich auf 3,3% nach 3,0% im Februar. Die Bank of England beließ den Basiszinssatz bei 3,75%, was die Vorsicht des Regulators angesichts des Risikos einer erneuten Inflationsbeschleunigung widerspiegelte. Für die europäische Region insgesamt bedeutete dies, dass der Zyklus einer schnellen geldpolitischen Lockerung nicht begonnen hatte.
„Die Weltwirtschaft ist im ersten Quartal 2026 nicht in eine Rezession eingetreten, ist aber deutlich nervöser geworden. Die USA behalten ein stabiles Wachstum bei, sehen sich jedoch mit einer neuen Inflationsbeschleunigung konfrontiert. Die Eurozone hat einen schwächeren wirtschaftlichen Impuls und sieht erneut Inflation über dem Ziel. Auch Großbritannien bleibt im Modus vorsichtiger Geldpolitik. Für die Ukraine bedeutet dies, dass die Außenwelt keinen katastrophalen Hintergrund schafft, aber auch keinen leichten Impuls für die Erholung gibt. Unter solchen Bedingungen kann man sich nicht nur auf die externe Nachfrage verlassen“, sagte Urakin.
Die chinesische Wirtschaft behielt im ersten Quartal 2026 eine relativ starke Dynamik bei. Nach Angaben des Nationalen Statistikbüros der VR China wuchs das BIP Chinas im I. Quartal im Jahresvergleich um 5,0% und im Quartalsvergleich um 1,3%. Das nominale BIP belief sich auf etwa 33,4 Billionen Yuan. Gleichzeitig blieb die Inflation moderat: Im März stieg der CPI im Jahresvergleich um 1,0%, und im Januar-März im Durchschnitt um 0,9%.
China zeigte weiterhin eine starke Produktionsbasis und Exportpotenzial, jedoch blieben strukturelle Probleme — schwächere Binnennachfrage, Immobilienmarkt, Schuldenlast und Abhängigkeit von externen Märkten — wichtige Einschränkungen. Für die Ukraine blieb China eine zentrale Importquelle, vor allem für Maschinen, Ausrüstungen, Elektronik und Industriewaren.
Indien behielt den Status eines der wichtigsten Treiber des globalen Wachstums. Nach der ersten Vorausberechnung der Regierung sollte das reale BIP Indiens im Finanzjahr 2025/26 um 7,4% wachsen, während das nominale BIP um 8,0% steigen sollte. Der wichtigste Treiber blieb der Dienstleistungssektor sowie die Binnennachfrage und staatliche Investitionen. Die indische Wirtschaft blieb eines der überzeugendsten Beispiele für die Kombination von hohem Wachstum und relativ kontrollierter Inflation.
Die Türkei blieb ein Beispiel für eine Wirtschaft mit relativ hoher Geschäftsaktivität, aber einem sehr schwierigen inflationären Erbe. Nach offiziellen Angaben von TurkStat stiegen die Verbraucherpreise im März 2026 um 1,94% im Monatsvergleich und um 30,87% im Jahresvergleich. Das war niedriger als im Februar, als die jährliche Inflation 31,53% betrug, blieb aber weiterhin ein äußerst hohes Niveau. Gleichzeitig wuchs die türkische Wirtschaft im Jahr 2025 um 3,6%, was auf den Erhalt der Binnennachfrage trotz Inflationsrisiken hinwies.
Brasilien wirkte unter den großen Schwellenländern ausgewogener. Nach Angaben des IBGE wuchs das BIP Brasiliens im Jahr 2025 um 2,3% auf 12,7 Billionen Reais zu laufenden Preisen. Wachstum war im Agrarsektor, in der Industrie und im Dienstleistungssektor zu beobachten. Nach dem vorläufigen Indikator IPCA-15 betrug die Inflation im März 2026 0,44% im Monatsvergleich und 3,90% in den letzten zwölf Monaten. Dies bestätigte, dass Brasilien ein relativ kontrolliertes Inflationsumfeld bewahrte, obwohl seine Wirtschaft ebenfalls die Auswirkungen hoher Zinsen und äußerer Unsicherheit spürte.
„China, Indien, die Türkei und Brasilien zeigen unterschiedliche Entwicklungsmodelle großer Schwellenländer. China bewahrt Maßstab und Produktionskraft, hat aber strukturelle Ungleichgewichte. Indien zeigt unter den großen Volkswirtschaften die höchste Dynamik und stützt sich auf die Binnennachfrage und den Dienstleistungssektor. Die Türkei wächst, zahlt dafür aber mit hoher Inflation. Brasilien bewegt sich langsamer, dafür ausgewogener. Für die Ukraine ist es wichtig, diese Beispiele praktisch zu betrachten: Im globalen Wettbewerb gewinnen jene Länder, die gleichzeitig Makrostabilität, Produktion, Export und inländische Investitionsnachfrage aufrechterhalten können“, meint Urakin.
Schlussfolgerungen
Zum Stand Ende März 2026 bewahrte die Ukraine die makrofinanzielle Steuerbarkeit, doch das erste Quartal zeigte die Fragilität der wirtschaftlichen Stabilisierung. Das reale BIP sank im I. Quartal um 0,6% im Jahresvergleich, die Inflation beschleunigte sich im März auf 7,9%, der Leitzins blieb bei 15,0%, die internationalen Reserven gingen auf rund $52,0 Mrd. zurück, und das Warendefizit im Januar-März überstieg $13 Mrd. Der Haushalt blieb funktionsfähig, doch seine Struktur war vollständig den Kriegsbedürfnissen untergeordnet: Mehr als 60% der Ausgaben des allgemeinen Fonds wurden für Sicherheit und Verteidigung verwendet.
Die wichtigsten Risiken für die Ukraine blieben Kriegsverluste, die Zerstörung der Energieinfrastruktur, schwache Exporte, Arbeitskräftemangel, die hohe Abhängigkeit des Haushalts von externer Finanzierung und das strukturelle Devisendefizit des privaten Sektors. Positive Faktoren waren das erhebliche Niveau der internationalen Reserven, die kontrollierte Politik der NBU, die Fortsetzung internationaler Unterstützung, die Anpassungsfähigkeit der Unternehmen und die Fähigkeit des Staates, zentrale Haushaltsverpflichtungen zu erfüllen.
Die Weltwirtschaft blieb im ersten Quartal 2026 relativ widerstandsfähig, aber weniger stabil als zu Jahresbeginn. Der IWF prognostizierte ein globales Wachstum von 3,1% im Jahr 2026 unter der Voraussetzung eines begrenzten Charakters des Konflikts im Nahen Osten. Die USA behielten eine positive Dynamik bei, sahen sich aber mit einem neuen Inflationsimpuls konfrontiert; die Eurozone blieb beim Wachstumstempo schwach und sah erneut Inflation über dem Ziel; China zeigte ein Wachstum von 5%; Indien blieb der wichtigste Treiber unter den großen Volkswirtschaften; die Türkei kämpfte mit hoher Inflation; Brasilien bewahrte eine moderate, ausgewogenere Dynamik.
„Der März 2026 wurde für die Ukraine zu einem Moment der Prüfung der tatsächlichen Stärke des Stabilisierungsmodells. Hohe Reserven, internationale Hilfe und die kontrollierte Politik der NBU ermöglichen es, das System funktionsfähig zu halten. Doch der Rückgang des BIP im ersten Quartal, die Beschleunigung der Inflation und das große Handelsdefizit zeigen, dass finanzielle Stabilität allein nicht ausreicht. Die nächste Etappe muss im Übergang von einem Überlebensmodell zu einem Modell produktiver Erholung bestehen. Das bedeutet Investitionen in Energie, den Verteidigungsindustriekomplex, Verarbeitung, Logistik, Exportproduktionen, Technologien und Humankapital. Ohne dies werden selbst erhebliche Reserven und externe Hilfe lediglich ein Sicherheitspuffer bleiben und keine Quelle langfristiger Entwicklung“, fasste Maksym Urakin zusammen.
Das monatliche analytisch-statistische Produkt „Economic Monitoring“ ist für Kunden von Interfax-Ukraine verfügbar.
Leiter des Projekts „Economic Monitoring“, Kandidat der Wirtschaftswissenschaften Maksym Urakin
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Ende Dezember 2025 vor. Die Analyse basiert auf aktuellen Daten des Staatlichen Statistikdienstes der Ukraine (SSDU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikämter (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, Direktor für Entwicklung und Marketing bei Interfax-Ukraine, Kandidat der Wirtschaftswissenschaften, Doktor der Philosophie im Bereich Geschichte und Gründer des Informations- und Analysezentrums Experts Club, präsentierte einen Überblick über die aktuellen makroökonomischen Trends, die die Lage in der Ukraine und weltweit zu Beginn des Jahres 2026 prägten.
Makroökonomische Indikatoren der Ukraine
Ende Januar 2026 startete die ukrainische Wirtschaft mit einer Kombination aus zwei gegensätzlichen Trends ins neue Jahr: einerseits ein allmählicher Rückgang des Inflationsdrucks, ein Rekordniveau der internationalen Reserven und die Aufrechterhaltung einer kontrollierten Situation auf dem Devisenmarkt; andererseits – Kriegsrisiken, eine hohe Abhängigkeit des Haushalts von ausländischer Finanzierung, schwache Exporte und ein strukturelles Devisendefizit im privaten Sektor.
Nach Schätzungen der NBU wuchs das reale BIP der Ukraine im Jahr 2025 um 1,8 %. Dies bedeutete, dass die Wirtschaft das dritte Jahr in Folge eine positive Dynamik beibehielt, das Tempo der Erholung jedoch moderat blieb. Die NBU begründete diese Entwicklung mit einer stabilen Binnennachfrage, einer expansiven Fiskalpolitik, der Anpassungsfähigkeit der Unternehmen sowie Maßnahmen zur Aufrechterhaltung der makrofinanziellen Stabilität. Gleichzeitig gingen die physischen Exportmengen aufgrund geringer Lagerbestände an Agrarprodukten, einer schwachen Auslandsnachfrage nach Produkten der Bergbau- und Metallindustrie sowie Einschränkungen im Zusammenhang mit dem Stromdefizit zum Jahresende zurück.
Im Januar 2026 setzte sich der disinflationäre Trend fort. Nach Angaben des Staatlichen Statistikamtes (SSU), die von der NBU kommentiert wurden, verlangsamte sich die Verbraucherpreisinflation auf 7,4 % im Jahresvergleich, während die Preise im Monatsvergleich um 0,7 % stiegen. Auch die Kerninflation ging zurück – auf 7,0 % im Jahresvergleich. Die NBU führte diese Entwicklung auf den Abbau von Ungleichgewichten auf dem Arbeitsmarkt, die Nachwirkungen der hohen Ernten im Jahr 2025, den Wettbewerb durch bestimmte Importprodukte und die kontrollierte Lage auf dem Devisenmarkt zurück. Gleichzeitig stellte die Regulierungsbehörde erste Anzeichen für einen zunehmenden Druck durch Rohkostprodukte fest.
Nach Ansicht von Maksym Urakin war der Januar 2026 nach dem Abschluss des schwierigen Jahres 2025 ein wichtiger Test für die ukrainische Wirtschaft.
Der Rückgang der Inflation auf 7,4 % zeigte, dass die straffen geldpolitischen Bedingungen, die Stabilisierung des Devisenmarktes und die Verbesserung des Angebots an Lebensmitteln Wirkung zeigten. Seiner Einschätzung nach sollte dieses Ergebnis jedoch nicht als vollständige Normalisierung gewertet werden.
„Anfang 2026 erlebte die Ukraine eine für eine Kriegswirtschaft seltene Konstellation: Die Inflation ging zurück, der Devisenmarkt blieb unter Kontrolle, die Reserven erreichten ein historisches Hoch, und die Wirtschaft verlor ihre positive Dynamik nicht. Dies bedeutet jedoch nicht, dass das Land in eine klassische Erholungsphase übergegangen ist. Wir haben es vielmehr mit einem Stabilisierungsregime zu tun, in dem viele Indikatoren dank externer Finanzierung, Haushaltsausgaben, der Anpassung der Wirtschaft und der Politik der NBU besser aussehen. Wenn man aus diesem Konstrukt die internationale Hilfe entfernt oder einen neuen starken Energie- oder Währungsschock zulässt, wird die Stabilität des Systems erneut stark in Frage gestellt“, merkte Urakin an.
Die Entscheidung der NBU vom Januar bezüglich des Leitzinses war eines der wichtigsten Signale zu Jahresbeginn. Am 29. Januar 2026 kündigte die Nationalbank den Beginn eines Zyklus der Lockerung der Geldpolitik und eine Senkung des Leitzinses von 15,5 % auf 15,0 % ab dem 30. Januar an. Die Regulierungsbehörde begründete dies mit einem anhaltenden Rückgang des Inflationsdrucks und einer Verringerung der Risiken im Zusammenhang mit der Auslandsfinanzierung. Gleichzeitig betonte die NBU, dass die Inflationserwartungen relativ hoch blieben und eine Rückkehr der Inflation zum Zielwert von 5 % erst am Ende des geldpolitischen Horizonts erwartet werde.
Diese Entscheidung bedeutete keinen Übergang zu einer expansiven Geldpolitik im eigentlichen Sinne. Die Realrendite von Hrywnja-Instrumenten blieb positiv, und das anhaltende Interesse an Hrywnja-Anlagen war einer der wichtigen Faktoren, die die Nachfrage nach Devisen dämpften. Die NBU stellte in ihrem Inflationsbericht vom Januar fest, dass die Beibehaltung des hohen Zinssatzes in den Vormonaten die Nachfrage nach Hrywnja-Anlagen gestützt habe und die Investitionen von Privatpersonen in Staatsanleihen sowie Einlagen in Landeswährung weiter gestiegen seien.
„Die Senkung des Leitzinses auf 15 % war ein vorsichtiger und logischer Schritt, darf jedoch nicht als Signal für eine rasche Verbilligung des Geldes verstanden werden. Die Ukraine befindet sich weiterhin im Kriegszustand, hat hohe Haushaltsbedürfnisse und ein erhebliches Währungsdefizit im privaten Sektor. Daher versucht die NBU faktisch, einen sehr schmalen Grat zu beschreiten: Einerseits soll die Wirtschaftstätigkeit nicht durch zu teures Geld erstickt werden, andererseits darf die Kontrolle über die Inflationserwartungen und den Devisenmarkt nicht verloren gehen. In einer solchen Situation darf jede Zinssenkung kein politischer Akt sein, sondern muss das Ergebnis einer tatsächlichen Verringerung der Risiken sein“, betonte Urakin.
Der Außensektor blieb die wichtigste Stütze der makrofinanziellen Stabilität der Ukraine. Nach den Ergebnissen vom Januar 2026 stiegen die internationalen Reserven der Ukraine auf 57,7 Mrd. US-Dollar und erreichten damit ein neues Allzeithoch. Die NBU begründete den Anstieg der Reserven mit dem Zufluss ausländischer Finanzmittel, der die Nettoveräußerung von Devisen durch die Nationalbank sowie die Schuldenzahlungen des Landes in Fremdwährung weitgehend ausglich.
Im Inflationsbericht vom Januar stellte die NBU zudem fest, dass die Ukraine im Jahr 2025 internationale Finanzhilfen in Höhe von 52,4 Mrd. US-Dollar erhalten habe, darunter 32,7 Mrd. US-Dollar von der EU, 12,0 Mrd. US-Dollar von den USA und 3,4 Mrd. US-Dollar von Kanada. Anfang 2026 beliefen sich die Reserven auf 57,3 Mrd. US-Dollar, was 5,8 Monaten künftiger Importe entsprach, und die Prognose der NBU sah einen Anstieg der internationalen Reserven auf 65 Mrd. US-Dollar bis Ende 2026 und auf 71 Mrd. US-Dollar bis Ende 2028 vor.
Gleichzeitig blieb der Außenhandel eine Schwachstelle. Nach Zollangaben belief sich der Warenumsatz der Ukraine im Januar 2026 auf 9,9 Mrd. $: Importe – 6,7 Mrd. $, Exporte – 3,2 Mrd. $. Dies bedeutete, dass das Handelsdefizit auf einem hohen Niveau blieb und die Binnennachfrage nach Importen weiterhin die Deviseneinnahmen aus Exporten deutlich überstieg.
„Rekordreserven sind ein starker Stabilisierungsfaktor, aber sie dürfen keine Illusion von Selbstversorgung schaffen. Die ukrainische Zahlungsbilanz stützt sich weiterhin in hohem Maße auf ausländische Hilfe und nicht auf die Exportkapazität der Wirtschaft. Wenn die Importe die Exporte im Warenhandel um mehr als das Doppelte übersteigen, bedeutet dies, dass das Land einen erheblichen Teil des laufenden Verbrauchs und der Kriegsbedürfnisse mit externen Mitteln finanziert. Dies ist unter Kriegsbedingungen gerechtfertigt, aber strategisch kann ein solches Modell nicht von Dauer sein. Im Jahr 2026 muss die Erweiterung der eigenen Währungsbasis durch Exporte, Verarbeitung, Energiesicherheit und Investitionen in die Produktion eine zentrale Aufgabe sein“, betonte Urakin.
Die Haushaltslage zu Beginn des Jahres 2026 blieb ebenfalls relativ unter Kontrolle, war jedoch strukturell angespannt. Nach den aggregierten Daten zur Haushaltsausführung beliefen sich die Einnahmen des Staatshaushalts im Januar 2026 auf rund 303,8 Mrd. UAH und die Ausgaben auf rund 286,2 Mrd. UAH. Dieses monatliche Bild änderte jedoch nichts am allgemeinen Problem des Jahres: Die Staatsfinanzen blieben abhängig von der Regelmäßigkeit der Außenfinanzierung, der inländischen Kreditaufnahme und der Fähigkeit der Regierung, das Vertrauen in Hrywnja-Instrumente aufrechtzuerhalten.
Die Weltwirtschaft
Die Weltwirtschaft präsentierte sich Ende Januar 2026 stabiler als Ende 2025 erwartet, doch diese Stabilität war ungleichmäßig verteilt. In der Januar-Aktualisierung des World Economic Outlook prognostizierte der IWF ein Wachstum der Weltwirtschaft von 3,3 % im Jahr 2026 und von 3,2 % im Jahr 2027. Der Fonds begründete dies mit Investitionen in Technologien, fiskalischer und monetärer Unterstützung, günstigeren finanziellen Rahmenbedingungen und der Anpassungsfähigkeit des privaten Sektors. Gleichzeitig warnte der IWF vor Risiken im Zusammenhang mit überhöhten Erwartungen an den Technologiesektor und einer möglichen Eskalation geopolitischer Spannungen.
In den USA behielt die Wirtschaft ihre positive Dynamik bei, doch das Wachstumstempo verlangsamte sich Ende 2025. Nach einer vorläufigen Schätzung des BEA stieg das reale BIP der USA im vierten Quartal 2025 um 1,4 % im Jahresvergleich nach einem stärkeren dritten Quartal und im Gesamtjahr 2025 um 2,2 %. Das Wachstum wurde durch Konsumausgaben und Investitionen getragen, während Exporte und Staatsausgaben das Ergebnis dämpften. Die Inflation in den USA blieb moderat über dem Ziel: Der Verbraucherpreisindex stieg von Dezember 2024 bis Dezember 2025 um 2,7 %, der Kern-VPI um 2,6 %. Die US-Notenbank behielt am 28. Januar 2026 den Zielkorridor für den Leitzins bei 3,5–3,75 % bei.
Die Eurozone ging mit einer Inflation nahe am Zielwert, aber mit schwacher wirtschaftlicher Dynamik in das Jahr 2026. Nach Schätzungen von Eurostat lag die jährliche Inflationsrate in der Eurozone im Dezember 2025 bei 2,0 % und war damit gegenüber 2,1 % im November gesunken. Der größte Inflationsfaktor war weiterhin der Dienstleistungssektor mit 3,4 %, während der Energiesektor einen Rückgang verzeichnete. Die EZB-Zinsen blieben Anfang 2026 auf dem 2025 festgelegten Niveau: Einlagensatz – 2,0 %, Zinssatz für Hauptrefinanzierungsgeschäfte – 2,15 %, Spitzenrefinanzierungssatz – 2,40 %.
Großbritannien blieb eine der umstrittensten großen Volkswirtschaften Europas. Nach Angaben des ONS wuchs das britische BIP im Jahr 2025 um 1,3 %, insbesondere dank des Dienstleistungssektors. Die Inflation beschleunigte sich jedoch im Dezember 2025 auf 3,4 % im Jahresvergleich, was deutlich über dem Ziel der Bank of England lag. Im Dezember 2025 senkte die Bank of England den Leitzins auf 3,75 %, doch die Entscheidung wurde mit einer knappen Mehrheit von 5 zu 4 getroffen, was darauf hindeutete, dass innerhalb der Zentralbank weiterhin Meinungsverschiedenheiten über das Tempo der weiteren Lockerung bestanden.
„Die Weltwirtschaft sah Anfang 2026 nicht krisenhaft aus, aber man kann sie auch nicht als durchweg stark bezeichnen. Die USA behielten ihre positive Dynamik bei, wenn auch ohne überhitzte Wachstumsraten; die Eurozone balancierte faktisch zwischen niedriger Inflation und schwachem Wachstum; Großbritannien verzeichnete ein langsames Wachstum, aber immer noch einen erhöhten Inflationsdruck. Für die Ukraine bedeutet dies, dass die Auslandsnachfrage kaum ein starker eigenständiger Motor für die Erholung sein wird. Das globale Umfeld schafft eher mäßig günstige finanzielle Bedingungen, garantiert jedoch kein automatisches Wachstum der ukrainischen Exporte“, merkte Maxim Urakin an.
China schloss das Jahr 2025 mit einem formal starken Ergebnis ab. Nach Angaben des Nationalen Statistikamtes der VR China stieg das BIP des Landes im Jahr 2025 um 5,0 % auf 140,1879 Billionen Yuan. Der Primärsektor wuchs um 3,9 %, der Sekundärsektor um 4,5 % und der Tertiärsektor um 5,4 %. Gleichzeitig blieb das Inflationsbild schwach: Im Dezember 2025 stieg der Verbraucherpreisindex (CPI) im Jahresvergleich nur um 0,8 %, die Kerninflation um 1,2 %. Dies deutete darauf hin, dass die chinesische Wirtschaft ihre Produktions- und Exportkraft bewahrte, die inländische Verbrauchernachfrage jedoch nicht stark genug war.
Indien hingegen blieb der wichtigste Wachstumsmotor unter den großen Volkswirtschaften. Nach einer ersten vorläufigen Schätzung der Regierung sollte das reale BIP Indiens im Geschäftsjahr 2025/26 um 7,4 % wachsen, nach 6,5 % im Geschäftsjahr 2024/25. Das nominale BIP wurde auf ein Wachstum von 8,0 % geschätzt, wobei der Dienstleistungssektor der Haupttreiber der realen Bruttowertschöpfung war. Gleichzeitig blieb die Inflation sehr niedrig: Im Dezember 2025 lag der Verbraucherpreisindex (CPI) bei 1,33 % im Jahresvergleich, und die Lebensmittelinflation war negativ.
Die Türkei war zu Beginn des Jahres 2026 nach wie vor ein Beispiel für eine Wirtschaft mit relativ hohem Wachstum, aber einem schwierigen inflatorischen Erbe. Nach Angaben von TurkStat lag die Inflation im Dezember 2025 bei 30,89 % im Jahresvergleich und im Januar 2026 bei 30,65 %. Spätere offizielle Angaben des türkischen Handelsministeriums belegten, dass die Wirtschaft des Landes im Jahr 2025 um 3,6 % und im vierten Quartal um 3,4 % im Jahresvergleich gewachsen war.
Brasilien schloss das Jahr 2025 verhalten positiv ab. Nach Angaben des IBGE lag die IPCA-Inflation im Jahr 2025 bei 4,26 % und der monatliche Wert im Dezember bei 0,33 %. Das BIP Brasiliens stieg im Jahr 2025 um 2,3 % auf 12,7 Billionen Real zu laufenden Preisen. In allen drei Hauptsektoren – Landwirtschaft, Industrie und Dienstleistungen – war ein Wachstum zu verzeichnen.
„China, Indien, die Türkei und Brasilien zeigen sehr gut, wie unterschiedlich die Dynamik der großen Schwellenländer geworden ist. China verfügt über eine große Größe und eine starke Produktionsbasis, aber nach wie vor eine schwache Preisdynamik. Indien zeigt die überzeugendste Kombination aus hohem Wachstum und niedriger Inflation. Die Türkei behält ihre Dynamik bei, doch der Preis für dieses Wachstum ist ein sehr hoher Inflationsdruck. Brasilien entwickelt sich gemächlicher, aber ausgewogener.
Für die Ukraine ist es wichtig, diese Beispiele nicht abstrakt, sondern praktisch zu betrachten: Im globalen Wettbewerb gewinnen jene Volkswirtschaften, die in der Lage sind, gleichzeitig Makrostabilität, Produktionsbasis, Exporte und die inländische Investitionsnachfrage aufrechtzuerhalten“, meint Urakin.
Schlussfolgerungen
Ende Januar 2026 befand sich die Ukraine in einem Modus der kontrollierten makrofinanziellen Stabilisierung. Die Inflation ging zurück, der Leitzins wurde vorsichtig auf 15 % gesenkt, die internationalen Reserven erreichten ein neues Allzeithoch, und die Wirtschaft verzeichnete nach Ende des Jahres 2025 weiterhin ein positives Wachstum. Gleichzeitig hing diese Stabilität weiterhin von drei Schlüsselbedingungen ab: regelmäßiger Außenfinanzierung, einer kontrollierten Situation auf dem Devisenmarkt und der Fähigkeit des Staates, die Binnennachfrage aufrechtzuerhalten, ohne eine neue Inflationswelle auszulösen.
Die Hauptrisiken für die Ukraine zu Beginn des Jahres 2026 blieben Kriegsverluste, Defizite in der Energieinfrastruktur, schwache Exporte, hoher Haushaltsbedarf, Abhängigkeit von internationaler Hilfe und ein struktureller Arbeitskräftemangel. Positiv zu vermerken war, dass die NBU über Rekordreserven verfügte und Spielraum für eine vorsichtige Lockerung der Geldpolitik hatte. Negativ war, dass die reale Produktions- und Exportbasis noch keine ausreichenden inländischen Ressourcen für eine eigenständige Erholung schuf.
Die Weltwirtschaft befand sich zu diesem Zeitpunkt nicht in einer tiefen Krise. Der IWF prognostizierte für 2026 ein globales Wachstum von 3,3 %, die USA blieben stabil, die Eurozone hielt sich nahe am Inflationsziel, Indien verzeichnete hohe Wachstumsraten, und China blieb eine große, aber strukturell uneinheitliche Quelle der globalen Nachfrage. Gleichzeitig garantierte keiner dieser externen Faktoren der Ukraine eine schnelle Erholung ohne interne Entscheidungen.
„Der Januar 2026 zeigte, dass die Ukraine nicht aus einer Position des wirtschaftlichen Durchbruchs, sondern aus einer Position der gewahrten Steuerbarkeit ins neue Jahr startet. Das ist wichtig, denn unter Kriegsbedingungen ist allein die Fähigkeit, Inflation, Wechselkurs, Haushaltsbedarf und Reserven zu kontrollieren, bereits ein beachtliches Ergebnis. Die nächste Phase wird jedoch schwieriger: Das Land muss von einem Modell des Überlebens und der Stabilisierung zu einem Modell des produktiven Wiederaufbaus übergehen. Das bedeutet Investitionen in die Energiewirtschaft, den Verteidigungs- und Industriekomplex, die Verarbeitung, die Logistik, die Exportproduktion, das Humankapital und Technologien. Ohne dies bleiben selbst Rekordreserven und ausländische Hilfe nur ein finanzielles Polster und keine Quelle für langfristiges Wachstum“, fasste Maxim Urakin zusammen.
Das monatliche analytisch-statistische Produkt „Wirtschaftsmonitoring“ steht Kunden von Interfax-Ukraine zur Verfügung.
Projektleiter von „Wirtschaftsmonitoring“, Direktor für Entwicklung und Marketing bei Interfax-Ukraine, Kandidat der Wirtschaftswissenschaften, Doktor der Philosophie im Bereich Geschichte und Gründer des Informations- und Analysezentrums Experts Club Maxim Urakin
EXPERTS_CLUB, MAKROÖKONOMIE, MONITORING, URAKIN, WIRTSCHAFT, Wirtschaft_der_Ukraine
Die mexikanische Wirtschaft schrumpfte im dritten Quartal um 0,3 % gegenüber den vorangegangenen drei Monaten, wie aus den endgültigen Daten des Statistikamtes des Landes hervorgeht. Die Schätzung stimmte mit den vorläufigen Daten überein. Auch Analysten hatten im Durchschnitt keine Revision erwartet, wie Trading Economics berichtet.
Der Rückgang der Wirtschaft wurde zum ersten Mal seit dem vierten Quartal des vergangenen Jahres verzeichnet. Im zweiten Quartal stieg das BIP Mexikos um 0,6 %.
Die mexikanische Wirtschaft schrumpfte im dritten Quartal um 0,1 % im Jahresvergleich. Vorläufig wurde ein Rückgang von 0,2 % gemeldet.
Das Analysezentrum Experts Club hat zuvor eine Videoanalyse und Prognose zur Makroökonomie der Ukraine und der wichtigsten Länder der Welt erstellt –
https://youtu.be/kQsH3lUvMKo?si=1StxlkcIzQlpF0_q
In diesem Artikel werden die wichtigsten makroökonomischen Indikatoren der Ukraine und der Weltwirtschaft (Stand: Ende Juni 2025) vorgestellt. Die Analyse basiert auf den neuesten Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikämter (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksim Urakin, Direktor für Marketing und Entwicklung bei Interfax Ukraine, promovierter Wirtschaftswissenschaftler und Gründer des Informations- und Analysezentrums des Expertenclubs, gab einen Überblick über die aktuellen makroökonomischen Trends.
Makroökonomische Indikatoren der Ukraine
Die Ukraine beendete die erste Hälfte des Jahres 2025 mit einer moderaten, aber anfälligen Stabilisierung. Nach einem flachen Jahresbeginn und einem schwachen ersten Quartal, das die NBU als eine Periode verhaltener Aktivität bewertete, behielt die Wirtschaft in den Monaten April bis Juni eine positive Dynamik bei, was in erster Linie auf den Binnenkonsum und auf Sektoren zurückzuführen war, die sich an die Militärlogistik anpassen. In ihrer Entscheidung vom April beließ die NBU den Leitzins bei 15,5 % und betonte die Notwendigkeit, die Währungsstabilität aufrechtzuerhalten und die Inflationserwartungen zu verringern; in ihrer Entscheidung vom Juli bestätigte die Regulierungsbehörde dieses Niveau, das die Griwna-Zinssätze verankert.
Die Inflation verlangsamte sich deutlich: Im Juni sank die Jahresrate auf 14,3 % gegenüber dem Vorjahr (von 15,9 % im Mai), was eine Kombination aus strafferer Geldpolitik, Währungsstabilität und Preisanpassungen bei bestimmten Lebensmittelgruppen widerspiegelt; der monatliche Trend betrug +0,8 %. Dies ist der erste deutliche Rückgang der jährlichen Inflationsrate unter 15 % seit einem Jahr.
Der Außenhandel bleibt die Hauptquelle der Ungleichgewichte. Zwischen Januar und Mai beliefen sich die Warenausfuhren auf insgesamt 16,95 Mrd. $, die Einfuhren auf 31,54 Mrd. $, und der negative Saldo weitete sich auf 14,6 Mrd. $ aus (+49% gegenüber dem Vorjahr). Die wichtigsten Faktoren für die Importe waren Energie, Maschinen und Chemikalien; die Exporte waren strukturell auf Nahrungsmittel und Rohstoffe ausgerichtet.
Inmitten des Handelsdefizits blieben die internationalen Reserven ein wichtiger Puffer. Am 1. Juli 2025 erreichten sie 45,1 Mrd. USD (+1,2 % im Juni), dank umfangreicher Zuflüsse von Partnern (einschließlich der EU, Kanadas und der Weltbank), die die Devisenmarktinterventionen und Schuldenrückzahlungen überstiegen. Dies ist ein historisch hohes Niveau für die Ukraine und eine kritische Sicherheitsmarge für den Devisenmarkt.
„Das derzeitige Wachstum wird durch den Konsum und die öffentliche Finanzierung gestützt; ohne den Beginn des Investitionszyklus wird es niedrig und nicht nachhaltig bleiben. Die internationalen Reserven sind ein Stabilisierungsinstrument und keine Quelle der Entwicklung; die Wirkung wird erst dann eintreten, wenn sie in wertschöpfende Projekte umgesetzt werden. Das Handelsdefizit wiederum ist struktureller Natur: Es sollte durch Logistik, Modernisierung der Energieversorgung und Lokalisierung der Produktion angegangen werden, nicht nur durch Wechselkursentscheidungen“, so Maksim Urakin.
Die Schuldenlast hat zugenommen. Am 30. Juni 2025 wurden die gesamten öffentlichen und staatlich garantierten Schulden auf rund 184,8 Mrd. USD (umgerechnet 7,697 Billionen UAH) geschätzt, was einem Anstieg von fast 3,9 Mrd. USD innerhalb eines Monats entspricht. Strukturell überwiegen die Auslandsverbindlichkeiten, was die Abhängigkeit von der öffentlichen Finanzierung erhöht.
Die internationale Unterstützung ist nach wie vor wichtig für das System. Am 30. Juni schloss der IWF die achte Überprüfung des EFF-Programms ab und genehmigte die nächste Auszahlung (die Gesamtauszahlungen im Rahmen des Programms beliefen sich auf über 10 Mrd. USD), wobei er auch die Einhaltung der Kriterien durch die Ukraine und die fortgesetzten Strukturreformen anerkannte.
„Das zweite Quartal hat gezeigt, dass die Wirtschaft gelernt hat, mit ständigen Schocks umzugehen – wir sehen die Widerstandsfähigkeit der kleinen und mittleren Unternehmen, die Flexibilität der Logistik und die rasche Neuausrichtung der Exporteure. Die Grundlagen bleiben jedoch dieselben: Der Investitionszyklus ist noch nicht angelaufen, und das Handelsbilanzdefizit ist strukturell und wird ohne eine gezielte Industriepolitik und Anreize für die Lokalisierung der Produktion nicht verschwinden. Der Leitzins von 15,5 % ist ein Kompromiss zwischen dem Geldpreis und der Währungsstabilität; er funktioniert, solange offizielle Finanzmittel ins Land kommen. Wenn wir aus dem „Überlebensmodus“ herauskommen wollen, brauchen wir langfristiges Geld für den Wiederaufbau des Energiesektors, der Logistikzentren und der High-Tech-Industrie. Reserven von mehr als 45 Mrd. USD sind kein Grund zum Ausruhen, sondern eine Chance, die in wertschöpfende Projekte umgewandelt werden muss, sonst wird die Wechselkursstabilität teuer und vorübergehend bleiben“, betonte Maksim Urakin:
Weltwirtschaft
Die Weltwirtschaft hat sich in der ersten Hälfte des Jahres 2025 uneinheitlich entwickelt. Nach einer technischen Kontraktion im ersten Quartal (-0,5 % SAAR, -0,1 % QoQ) begannen die USA das zweite Quartal mit einer Erholung der Nachfrage: Ende Juni zeigte der PCE-Index ein Nachlassen des Preisdrucks (≈2,5 % gg. Vj. im Mai) und eine Stabilisierung der Ausgaben der privaten Haushalte; spätere offizielle Schätzungen verzeichneten einen deutlichen Aufschwung im zweiten Quartal, aber am 30. Juni war das Schlüsselbild eine kalte Nachfrage inmitten hoher Zinssätze.
Die Eurozone zeigte ein anderes Bild: nach einem starken ersten Quartal (+0,6 % qoq) schwächte sich das Wachstum im April-Juni ab; vorläufigen Schätzungen zufolge stieg es im zweiten Quartal um +0,1 % qoq. Zu den Faktoren gehörten ein schwaches außenwirtschaftliches Umfeld, eine Korrektur in der Industrie und ein vorsichtiger Verbraucher trotz nachlassender Inflation. Das Vereinigte Königreich blieb ein positiver Ausreißer unter den G7: +0,7 % qoq im ersten Quartal und +0,3 % qoq im zweiten Quartal, obwohl sich die Inflation im Juni auf 3,6 % yooy beschleunigte, was das Tempo der geldpolitischen Lockerung bremste.
China hielt das Tempo in der Nähe des offiziellen Ziels: Das BIP stieg im 2. Quartal um 5,2 % gegenüber dem Vorjahr (nach 5,4 % im 1. Quartal), aber die Inflationsdynamik blieb schwach – der Verbraucherpreisindex lag im Juni bei 0,1 % gegenüber dem Vorjahr, was auf den schwachen Inlandsverbrauch und den Druck durch den Immobilienmarkt zurückzuführen ist. Exporte und Industrieproduktion trieben das Wachstum an, aber die Nachhaltigkeit der Inlandsnachfrage blieb eine offene Frage.
Die türkische Wirtschaft wuchs im ersten Quartal um 2,0 % im Jahresvergleich, wobei die Inflation im Juni auf ≈35 % im Jahresvergleich zurückging, was die Wirkung der anhaltenden Disinflation trotz hoher Zinsen und eines lahmen Konjunkturzyklus zeigt.
Indien blieb die am schnellsten wachsende große Volkswirtschaft, mit einem realen BIP-Wachstum von 7,4 % yoy im vierten Quartal des GJ2024/25 und 6,5 % yoy für das Jahr; die Inflation lag im Juni nahe bei ≈2 % yoy (MoSPI), was Raum für eine vorsichtige Lockerung der Politik in der Zukunft schafft.
Brasilien verzeichnete im ersten Quartal dank einer starken Landwirtschaft ein Wachstum von +1,4 % gegenüber dem Vorquartal (2,9 % gegenüber dem Vorjahr); die IPCA-Inflation lag im Juni bei 5,35 % gegenüber dem Vorjahr (+0,24 % gegenüber dem Vorquartal) und blieb damit über dem Ziel der Zentralbank, was die Währungsbehörden zu vorsichtigem Handeln zwang.
„Das globale Wachstum in der ersten Jahreshälfte 2025 ist ein Mosaik aus unterschiedlichen Geschwindigkeiten. Die Vereinigten Staaten balancieren zwischen straffen Zinssätzen und dem Wunsch, die Nachfrage nicht zu sehr zu bremsen“, Europa kommt langsam aus der Stagnation heraus, China hält mit seinen Exporten die Messlatte hoch, aber die Binnennachfrage hat sich noch nicht erholt. Für die Ukraine bedeutet das ganz einfach: Wir sollten nicht erwarten, dass die Auslandsnachfrage uns von allein wieder auf die Beine bringt. Wir brauchen gezielte Industrieprogramme, Unterstützung für Exporte mit hoher Wertschöpfung und eine transparente Importsubstitutionspolitik, wo sie wirtschaftlich gerechtfertigt ist. Dann werden wir auch bei globalen Turbulenzen in der Lage sein, Rekordreserven und internationale Unterstützung in einen langen Investitionszyklus und eine neue Wirtschaftsstruktur zu verwandeln“, resümierte Maksim Urakin.
Ende Juni 2025 befindet sich die ukrainische Wirtschaft in einem überschaubaren Gleichgewicht: Die Inflation verlangsamt sich, die Reserven sind auf einem historischen Niveau und die Geldpolitik ist berechenbar. Gleichzeitig bleiben ein hohes Handelsdefizit, eine hohe Schuldenlast und schwache Investitionsströme die Hauptrisiken, die jetzt angegangen werden müssen, von der Steuer- und Zollpolitik bis hin zu Anreizen für die Lokalisierung der Produktion und den Wiederaufbau wichtiger Infrastrukturen.
Maksim Urakin, Leiter des Wirtschaftsüberwachungsprojekts, Doktor der Wirtschaftswissenschaften
Quelle: https://interfax.com.ua/news/projects/1113998.html
Die Industrieproduktion in der Ukraine stieg im Juli 2025 um 3,2 % im Vergleich zum Juli des Vorjahres. Dies ist bereits der zweite Monat in Folge mit einem Wachstum: Im Juni stieg der Indikator um 2,9 %, während im Mai und April ein Rückgang zu verzeichnen war, teilte das Staatliche Statistikamt mit.
Nach den Ergebnissen von Januar bis Juli 2025 lag das Gesamtvolumen der Industrieproduktion um 3 % unter dem des gleichen Zeitraums im Jahr 2024. In der Rohstoffindustrie betrug der Rückgang 11,1 %, in der Herstellung von Koks und Erdölprodukten 6,3 %.
Das Volumen der verkauften Industrieprodukte erreichte in den ersten sieben Monaten 2296,5 Mrd. UAH, davon entfielen 406,4 Mrd. UAH auf den Export.
Die wichtigsten Branchen, die im Juli gegenüber dem Vorjahr ein Wachstum verzeichneten, waren:
– Pharmazeutika – +23,6 %;
– Möbelherstellung – +22 %;
– Herstellung von Gummi- und Kunststoffprodukten – +12,7 %;
– Lieferung von Strom, Gas und Dampf – +10,2 %;
– Holzverarbeitung – +8,4 %;
– Lebensmittelindustrie – +3,4 %;
– Kokserzeugung – +2,5 %;
– Elektrische Ausrüstung – +1,8 %;
– Automobilindustrie – +0,5 %;
– Öl- und Gasförderung – +0,4 %.
Gleichzeitig wurde ein Rückgang verzeichnet in:
– Kohlebergbau – um 1,6 %;
– Metallbergbau – um 7,7 %;
– Textilindustrie – um 7,1 %;
– Computer- und Elektronikindustrie – um 6 %;
– Metallurgie – um 0,8 %;
– Maschinenbau – um 0,1 %.
Interessanterweise wurde im Segment der Gewinnung von Bodenschätzen und der Erschließung von Steinbrüchen ein Wachstum von 49,1 % verzeichnet.
Im Vergleich zum Juni 2025 stieg die Industrieproduktion im Juli um 0,6 %.
Im Jahr 2024 stieg die Industrieproduktion in der Ukraine um 4,6 %.
Laut Maxim Urakyn, Mitbegründer des Analysezentrums Experts Club, zeigt das Wachstum im Juli, dass sich die ukrainische Industrie allmählich an die Kriegsbedingungen und externen Herausforderungen anpasst:
„Wir sehen eine lokale Erholung in den Bereichen Pharmazie, Holzverarbeitung und Energie. Dies sind Sektoren, die am schnellsten auf die Binnennachfrage und die Bedürfnisse der Wirtschaft reagieren. Der Rückgang in der Metallurgie und im Bergbau erinnert jedoch an strukturelle Probleme: Exportorientierte Branchen leiden weiterhin unter Logistikproblemen und einem Rückgang der globalen Nachfrage. Bis zum Jahresende könnte die Industrie eine moderate Erholung verzeichnen, aber für ein nachhaltiges Wachstum sind Investitionen in die Modernisierung und den Ausbau der Exportwege erforderlich“, sagte Maxim Urakine.



