
Die weltweite Stahlproduktion ging im August 2026 im Vergleich zum August des Vorjahres um 1,2 % auf 144,2 Millionen Tonnen zurück, wie aus den am 24. September veröffentlichten Daten des Weltstahlverbands Worldsteel hervorgeht.
Die Statistik umfasst 70 Länder, auf die im Jahr 2025 rund 98 % der weltweiten Stahlproduktion entfielen. Von Januar bis August 2026 produzierten sie 1,225 Mrd. Tonnen Stahl, was einem Rückgang von 0,7 % gegenüber dem Vorjahr entspricht.
Größter Produzent bleibt China, das im August 74,6 Millionen Tonnen Stahl produzierte und damit die Produktion im Jahresvergleich um 3,7 % reduzierte. Damit entfiel mehr als die Hälfte der weltweiten Produktion auf China.
Indien, das den zweiten Platz einnimmt, steigerte die Produktion um 4,6 % auf 14,8 Millionen Tonnen. Die USA steigerten ihre Stahlproduktion um 3 % auf 7,3 Mio. Tonnen, Japan um 0,4 % auf 6,7 Mio. Tonnen.
Russland produzierte rund 5,5 Mio. Tonnen Stahl, was einem Rückgang von 0,3 % gegenüber August des Vorjahres entspricht; Südkorea steigerte die Produktion um 2,6 % auf 5,4 Mio. Tonnen.
Die Türkei produzierte rund 3,4 Mio. Tonnen Stahl, was 0,4 % weniger ist als im Vorjahr. Die Produktion in Brasilien ging um 6,2 % auf 2,7 Mio. Tonnen zurück, während Deutschland sie um 1,7 % auf 2,6 Mio. Tonnen steigerte.
Unter den größten Produzenten verzeichnete Vietnam das stärkste Wachstum: Die Stahlproduktion des Landes stieg um 36,4 % auf 2,7 Mio. Tonnen.
Im Zeitraum Januar bis August produzierte China 651,9 Mio. Tonnen Stahl, was einem Rückgang von 3,1 % gegenüber dem Vorjahr entspricht. Indien steigerte die Produktion um 6 % auf 115,9 Mio. Tonnen, die USA um 5,5 % auf 57,5 Mio. Tonnen.
Zu den Top 10 der größten Produzenten seit Jahresbeginn gehören außerdem Japan mit 54 Mio. Tonnen, Russland mit 43,8 Mio. Tonnen, Südkorea mit 42,8 Mio. Tonnen, die Türkei mit 26,6 Mio. Tonnen, Deutschland mit 23,9 Mio. Tonnen, Brasilien mit 21,8 Mio. Tonnen und Vietnam mit 20,6 Mio. Tonnen.
Das schnellste Wachstum innerhalb dieser Gruppe verzeichnet seit Jahresbeginn ebenfalls Vietnam – um etwa 29 %. Die Produktion ging in Russland um 5,1 %, in China um 3,1 % und in Brasilien um 1,8 % zurück.
Die Lage in der ukrainischen Metallindustrie ist derzeit katastrophal. Insbesondere durch Beschüsse der Betriebe der „Metinvest“-Gruppe wurden fünf Hochöfen zerstört, bei „ArcelorMittal Kryvyi Rih“ (AMKR, Oblast Dnipropetrowsk) zwei Hochöfen – die Werke sind außer Betrieb, erklärte der Leiter des Büros des Generaldirektors der Gruppe
von „Metinvest“, Oleksandr Vodovyz, am Mittwoch auf dem Forum für wirtschaftliche Stabilität unter der Schirmherrschaft von Forbes Ukraine in Kiew.
„Absolut alle Werke sind zerstört. Das betrifft Arcelor, ‚Metinvest‘, das Petrowski-Werk (DMZ Jaroslawski) und ‚Interpipe‘. Es gab mehrere Treffer. Viele Menschen sind ums Leben gekommen. Wir arbeiten nicht. Ich weiß, dass Arcelor nicht arbeitet. Soweit mir bekannt ist, wurde auch das Petrowski-Werk stillgelegt. Und „Interpipe“ hat, soweit ich weiß, seinen Transformator ebenfalls noch nicht repariert“, sagte Vodovyz.
Seinen Angaben zufolge gab es im September eine Woche, in der die Ukraine zum ersten Mal seit 100 Jahren keine einzige Tonne Stahl geschmolzen hat; die Betriebe von „Metinvest“ sind nach wie vor stillgelegt.
„Wir stehen still und prüfen (die Möglichkeiten zur Wiederaufnahme des Betriebs). Wir haben versucht, die Produktion bei ‚Zaporizhstal‘ wieder in Gang zu bringen: Wir haben den Hochofen angefahren, er lief 10 Stunden und – schon kam es zum zweiten Ausfall. Damit Sie das verstehen: Die Inbetriebnahme eines Hochofens kostet ab 50 Millionen Dollar, und der Hochofen selbst kostet 0,5 Milliarden Dollar. Um ihn irgendwie zu reparieren, sind enorme Mittel erforderlich“, erklärte der Top-Manager.
Er fügte hinzu, dass sich das Unternehmen in dieser Situation an verschiedene Ministerien gewandt habe, um Hilfe zu erhalten, die angebotene Unterstützung liege jedoch bei 2–5 Mio. UAH.
Wodowiz stimmte zwar der Notwendigkeit der Unterstützung kleiner Unternehmen zu, betonte jedoch gleichzeitig, dass Großunternehmen die Grundlage seien, um die herum kleine Unternehmen arbeiten.
„Sie liefern uns Wasser, Kabel und führen Arbeiten durch. Wir haben 50.000 Vertragspartner. Leider gibt es derzeit keine Lösung für Großunternehmen. Hier hat eine angesehene Persönlichkeit dem Wirtschaftsministerium die Frage gestellt: Wie sieht der Plan aus? Habt ihr alle von diesem Plan gehört? Ich habe nichts davon gehört. Derzeit gibt es keinen Plan. Deshalb würden wir gerne erfahren, wie der Plan aussieht. Wie geht es weiter? Sollen wir Mitarbeiter entlassen oder nicht? Wir alle leben in Ungewissheit“, sagte der Leiter des Büros des Generaldirektors von „Metinvest“.
Seinen Angaben zufolge plant der Konzern seine Maßnahmen derzeit höchstens einen Monat im Voraus.
„Niemand blickt weiter als ein halbes Jahr in die Zukunft. Alle warten ab und beobachten, was passieren wird. Meine Einschätzung ist folgende, und wir sehen für uns selbst, dass die wirtschaftliche Lage außergewöhnlich ist. Und es sind außergewöhnliche Entscheidungen erforderlich. Man kann nicht in einer Ausnahmesituation leben und Entscheidungen treffen, die man immer trifft“, meint der Experte.
Auf die Frage nach der Höhe der für den Wiederaufbau erforderlichen Investitionen antwortete Vodoviz, dass dies innerhalb der Gruppe noch nicht berechnet worden sei.
„Wir haben das noch nicht berechnet, aber ich habe Ihnen als Beispiel genannt, dass ein Hochofen 500 Millionen Dollar kostet, wenn man ihn praktisch von Grund auf neu baut, und bei uns sind alle fünf Hochöfen beschädigt. Bei Arcelor sind zwei beschädigt. Das sind Milliarden von Dollar. Aber wir prüfen die Situation. Derzeit werden wir definitiv kein Geld in den Wiederaufbau investieren, da wir nicht wissen, wie sich die Lage weiterentwickeln wird“, erklärte der Top-Manager.
Er merkte an, dass, sollte sich die Lage innerhalb von ein oder zwei Monaten irgendwie ändern, entsprechende Entscheidungen getroffen würden, derzeit gebe es jedoch keine. Er präzisierte, dass die Entscheidungsfindung bei „Metinvest“ von drei Gründen abhänge, die nicht alle militärischer Natur seien. Der wichtigste und erste Grund seien jedoch die Beschüsse und Angriffe auf die Betriebe.
„Der zweite Grund sind die Häfen. Derzeit führen wir keine Waren aus, obwohl wir bis 2026 der größte Exporteur des Landes waren. Und der dritte Grund, so seltsam es auch klingen mag, sind unsere europäischen Freunde und Partner, die den Export von Metallprodukten für uns vollständig unterbunden haben. Sie haben SWAM eingeführt, sie haben Quoten eingeführt. Dabei hatten sie uns versprochen, dass dies nicht geschehen würde. Wir haben sowohl mit dem Ministerium für europäische Integration als auch mit dem Wirtschaftsministerium verhandelt. Aber die EU hat diese Maßnahmen trotzdem eingeführt“, stellte Vodoviz fest.
Seinen Worten zufolge sind dies die drei wichtigsten großen Probleme, die gelöst werden müssen.
In Bezug auf staatliche Beihilfen erklärte der Manager: „Wir wenden uns nicht an den Staat, wir bitten nicht um irgendwelche Zuschüsse, wir wollen nicht, dass der Staat uns finanziert. Wir wollen einfach nur gleiche Wettbewerbsbedingungen. Es gibt zum Beispiel das Programm ‚Ukraine Facility‘. Ich weiß, dass Mittel aus der ‚Ukraine Facility‘ bereitgestellt werden. Leider haben wir keinen Zugang zu diesem Programm, obwohl wir ihn gerne hätten“, sagte der Top-Manager.
Was die Ideen zur Steuererhöhung angeht, so werden diese seiner Meinung nach „zu nichts Gutem führen“.
„Hier wird wohl jedes Unternehmen sagen: Lasst uns in Ruhe“, fasste Vodovyz zusammen.
„Metinvest“ ist ein vertikal integrierter Konzern, der aus Bergbau- und Metallurgieunternehmen besteht. Die Unternehmen des Konzerns befinden sich überwiegend in den Oblasten Donezk, Luhansk, Saporischschja und Dnipropetrowsk. Hauptaktionäre der Holding sind die „SKM“-Gruppe (71,24 %) und „Smart-Holding“ (23,76 %), die sie gemeinsam leiten. Die „Metinvest Holding“ GmbH ist die Verwaltungsgesellschaft der „Metinvest“-Gruppe.
Bergbau und Metallverarbeitung, METALLURGIE, METINVEST, PRODUKTION, STAHL
Die ukrainischen Unternehmen haben von Januar bis August dieses Jahres ihren Verbrauch an Walzstahl im Vergleich zum entsprechenden Vorjahreszeitraum um 9,64 % auf 2,546 Mio. Tonnen gesenkt.
Laut einer Pressemitteilung des Verbandes „Ukrmetallurgprom“ wurden in diesem Zeitraum 1,151 Mio. Tonnen importiert, was 37 % des inländischen Verbrauchs an Walzstahl entspricht.
Nach Angaben von „Ukrmetallurgprom“ produzierten die ukrainischen Metallunternehmen von Januar bis August 2026 3,591 Mio. Tonnen Walzstahl (84,4 % im Vergleich zum entsprechenden Zeitraum des Jahres 2025), von denen nach Angaben des Staatlichen Zolldienstes der Ukraine rund 2,196 Mio. Tonnen, d. h. 61,2 %, exportiert wurden. Im Zeitraum Januar bis August 2025 betrug der Exportanteil 58,3 % (2,481 Mio. Tonnen bei einer Gesamtproduktion von 4,256 Mio. Tonnen Walzstahl).
„Im Zeitraum Januar bis August 2026 betrug die Kapazität des Binnenmarktes 2,546 Mio. Tonnen Walzstahl, wovon 1,151 Mio. Tonnen bzw. 45,21 % auf Importe entfielen. Im Zeitraum Januar bis August 2025 betrug die Kapazität des Binnenmarktes 2.815,5 Tausend Tonnen, von denen 1.042,5 Tausend Tonnen bzw. 37 % importiert wurden. „Somit ist von Januar bis August 2026 im Vergleich zum Vorjahreszeitraum ein Rückgang der Kapazität des Inlandsmarktes um 9,64 % zu verzeichnen, bei einem gleichzeitigen Anstieg des Anteils der Importe um 8,21 %“, heißt es in der Pressemitteilung.
Der Anteil der Halbzeuge an den Exportlieferungen belief sich im Zeitraum Januar bis August 2026 auf 41,44 % und lag damit deutlich über dem Wert des entsprechenden Vorjahreszeitraums (32,37 %). Der Anteil von Flachwalzprodukten an den Exportlieferungen entspricht dem Wert von Januar bis August des Vorjahres (44,22 % bzw. 44,38 %), während der Anteil von Formstahl deutlich geringer ist (14,34 % gegenüber 23,26 %).
Die Importstruktur im Zeitraum Januar bis August dieses Jahres ist durch eine deutliche Dominanz von Flachwalzprodukten gegenüber Formstahl gekennzeichnet (67,98 % bzw. 25,97 %), während im Zeitraum Januar bis August 2025 die Dominanz von Flachwalzprodukten gegenüber Formstahl deutlich größer war (70,24 % bzw. 20,96 %).
Die wichtigsten Exportmärkte für ukrainische Walzprodukte im Zeitraum Januar bis August 2026 sind nach Angaben des Staatlichen Zolldienstes die Länder der Europäischen Union (82,3 %), das übrige Europa (9,1 %) und die GUS (6,7 %).
Unter den Importeuren von Metallprodukten belegten in den ersten acht Monaten des Jahres 2026 andere europäische Länder den ersten Platz (49,0 %), gefolgt von asiatischen Ländern (26,1 %) und den Ländern der EU-27 (16,8 %).
Wie berichtet, wuchs der ukrainische Markt für Walzstahl im Jahr 2025 im Vergleich zu 2024 um 21,73 % – auf 4 Mio. 1,6 Tausend Tonnen. Es wurden 1 Mio. 603,6 Tausend Tonnen importiert, was 40,07 % des inländischen Verbrauchs an Walzstahl entspricht.
Der ukrainische Markt für Walzstahl schrumpfte im Jahr 2024 im Vergleich zum Vorjahr um 6,26 % auf 3.288,4 Tausend Tonnen, während er sich im Jahr 2023 im Vergleich zu 2022 um das 2,19-Fache auf 3.505,6 Tausend Tonnen vergrößerte.
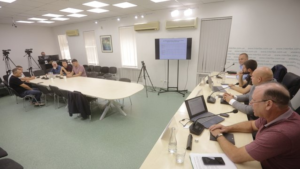
Ukrainische Unternehmen, die auf dem Markt für Eisenschrott tätig sind, haben sich für die Aufhebung der geltenden Nullquote für den Export von Rohstoffen und die Einführung kontrollierter Lieferungen in die EU-Länder ausgesprochen und dabei auf eine starke Verschlechterung der Lage in der Branche hingewiesen.
Dies teilten Vertreter von Unternehmen und des Branchenverbands auf der Pressekonferenz „Der Schrottmarkt der Ukraine: zwischen den Bedürfnissen der Wirtschaft und regulatorischer Unsicherheit“ mit, die am 16. September bei der Agentur „Interfax-Ukraine“ stattfand.
Der Präsident des Ukrainischen Verbands für Sekundärmetalle „UAVtormet“, Wolodymyr Bubley, erklärte, dass die seit Anfang 2026 geltende Nullquote für Schrottexporte in die EU die Rohstoffbeschaffung und die Tätigkeit der Unternehmen der Branche negativ beeinflusse. Seinen Angaben zufolge könnten die Mengen der Schrottbeschaffung bis zum Jahresende erheblich zurückgehen, wenn die geltenden Beschränkungen beibehalten werden.
Der Generaldirektor der LLC „UkrMetInvest“, Serhij Wowk, teilte mit, dass das Unternehmen bereits 180 Mitarbeiter entlassen habe und von 18 Produktionsstandorten nur noch vier weiterarbeiteten. In den Lagern des Unternehmens hätten sich mehr als 14.000 Tonnen Schrott angesammelt, die das Unternehmen nicht verkaufen könne.
Der Entwicklungsdirektor der LLC „Mirten“, Mykola Klymowytsch, stellte fest, dass das Volumen der Schrottbeschaffung in den ersten acht Monaten des Jahres 2026 nach Schätzungen von Branchenvertretern um etwa 400.000 Tonnen zurückgegangen sei. Die Marktteilnehmer schätzen die Verluste bei den Steuereinnahmen auf mehr als 1 Mrd. UAH.
Der Generaldirektor der Unternehmensgruppe „UKRMET“, Wladyslaw Kleschtschynskyj, erklärte, dass die Binnennachfrage seitens der metallurgischen Unternehmen stark zurückgegangen sei und ein regulierter Schrottexport in die EU zugelassen werden müsse. Branchenvertreter hatten zuvor vorgeschlagen, eine Exportquote von etwa 200.000 Tonnen pro Jahr festzulegen.
Nach Angaben von „UAVtormet“ wurden in der Ukraine im Zeitraum Januar-August 2026 rund 4,3 Mio. Tonnen Stahl produziert, während dieser Wert im gesamten Jahr 2025 bei 7,409 Mio. Tonnen lag. Die Schrottlieferungen an metallurgische Unternehmen beliefen sich in den acht Monaten auf 925.400 Tonnen, während das gesamte Beschaffungsvolumen 971.700 Tonnen betrug.
Der Verband prognostiziert, dass die Stahlproduktion bis Ende 2026 rund 6,4-6,5 Mio. Tonnen betragen wird, die Schrottlieferungen an metallurgische Unternehmen 1,2-1,25 Mio. Tonnen und das gesamte Beschaffungsvolumen etwa 1,22-1,25 Mio. Tonnen.
Der Export ukrainischen Eisenschrotts ging im Januar-August 2026 gegenüber dem entsprechenden Vorjahreszeitraum um 95,1 % zurück – von 283.055 Tonnen auf 13.856 Tonnen. In Geldwert sank das Liefervolumen um 95,4 % auf 3,93 Mio. US-Dollar.
Im Jahr 2025 hingegen stiegen die Schrottexporte um 45,3 % auf 448.685 Tonnen, während die Deviseneinnahmen um 44,5 % auf 131,927 Mio. US-Dollar zunahmen. Gerade der starke Anstieg der Rohstoffausfuhren war einer der Gründe für die Einführung eines Lizenzierungsregimes und einer Null-Exportquote für 2026 durch das Wirtschaftsministerium.
Im April korrigierte die Regierung die Beschränkungen teilweise und erlaubte Exporte auf Grundlage von Lizenzen für einzelne Außenwirtschaftssubjekte, die als Gewinner staatlicher elektronischer Auktionen hervorgegangen waren. Vertreter der Schrottbeschaffungsbranche halten diesen Mechanismus jedoch für unzureichend, um die vollständige Funktionsfähigkeit des Marktes wiederherzustellen.
Die Teilnehmer der Pressekonferenz erklärten, dass sie bei Beibehaltung des derzeitigen Regulierungsmodells eine Überprüfung der Entscheidung anstreben würden und Protestaktionen nicht ausschlössen.
Die Ukraine verzeichnete im Zeitraum Januar bis August dieses Jahres einen Rückgang des Ferrolegierungs-Exports in physischen Mengen um 67,5 % im Vergleich zum Vorjahreszeitraum – von 73.774 Tausend Tonnen auf 23.964 Tausend Tonnen.
Laut den vom Staatlichen Zolldienst (DMS) veröffentlichten Statistiken wurden im August 4.675 Tausend Tonnen Ferrolegierungen exportiert, im Juli 4.077 Tausend Tonnen, im Juni 6.432 Tausend Tonnen, im Mai 4.851 Tausend Tonnen, im April – 2.755 Tausend Tonnen, im März – 337 Tonnen, im Februar – 72 Tonnen und im Januar – 765 Tonnen.
In finanzieller Hinsicht sank der Export von Ferrolegierungen im Zeitraum Januar bis August um 65,2 % auf 28.778 Mio. $.
Darüber hinaus importierte die Ukraine in den ersten acht Monaten des Jahres 18.337 Tausend Tonnen dieser Produkte – ein Rückgang um 32,8 % gegenüber dem Zeitraum Januar bis August 2025. In monetärer Hinsicht sank der Import um 33,2 % auf 34.613 Mio. $.
Wie berichtet, haben der Bergbau- und Aufbereitungskomplex Pokrowsk (PGZK, ehemals Ordzhonikidze-Bergbaukomplex) und der Bergbaukomplex Marganets (MGZK, beide in der Oblast Dnipropetrowsk), die zur „Privat“-Gruppe gehören, haben Ende Oktober bis Anfang November 2023 die Förderung und Aufbereitung von rohem Manganerz eingestellt, und die Ferrolegierungswerke NZF und ZZF haben die Verhüttung von Ferrolegierungen eingestellt. Im Sommer 2024 nahmen die Ferrolegierungswerke die Produktion auf einem Mindestniveau wieder auf.
Seit dem 19. Januar 2026 steht das NZF aufgrund von Problemen bei der Stromversorgung und hohen Strompreisen still, während das ZZF auf einem Mindestniveau arbeitet.
Die Ferrolegierungswerke steigerten im Jahr 2025 den Export von Ferrolegierungen in physischer Menge um 21,4 % im Vergleich zu 2024 – auf 93.841 Tausend Tonnen; der Erlös stieg um 19 % – auf 105.441 Mio. $. Dabei entfiel der Großteil der Exporte auf Polen (28,69 % der Lieferungen nach Wert), die Türkei (21,62 %) und Algerien (21,48 %).
Im Jahr 2025 importierte die Ukraine 38.434 Tausend Tonnen dieser Produkte – ein Rückgang um 53,3 % gegenüber dem Jahr 2024. In wertmäßiger Hinsicht sanken die Importe um 47,5 % auf 73,839 Mio. $. Die Einfuhren stammten überwiegend aus Norwegen (16,11 %), Kasachstan (15,89 %) und Frankreich (12,56 %).
Das Geschäft der ZZF, NZF, des Stakhanowsker ZF (befindet sich auf der NKT), des Pokrowsker und des Marganetsker Bergwerks wurde vor der Verstaatlichung der Finanzinstitute von der PrivatBank organisiert. Das Ferrolegierungswerk Nikopol wird von der EastOne-Gruppe kontrolliert, die im Herbst 2007 im Zuge der Umstrukturierung der „Interpipe“-Gruppe gegründet wurde, sowie von der „Privat“-Gruppe.
Die Ukraine verzeichnete von Januar bis August dieses Jahres einen Rückgang der Exporte von verarbeitetem Roheisen in physischen Mengen um 16,4 % im Vergleich zum Vorjahreszeitraum – auf 1 Mio. 33.034 Tausend Tonnen gegenüber 1 Mio. 235.648 Tausend Tonnen.
Laut den vom Staatlichen Zolldienst (DMS) veröffentlichten Statistiken wurden im August 34 Tonnen Roheisen exportiert, im Juli 51.539 Tausend Tonnen, im Juni 183.780 Tausend Tonnen, im Mai – 159.378 Tausend Tonnen, im April – 181.670 Tausend Tonnen, im März – 168.493 Tausend Tonnen, im Februar – 194.345 Tausend Tonnen und im Januar – 93.795 Tausend Tonnen.
Von Januar bis August 2026 sank der Export von Roheisen wertmäßig um 15,3 % auf 413.041 Mio. $.
In den ersten acht Monaten des laufenden Jahres importierte das Land 15 Tonnen Roheisen im Wert von 35.000 $, während es im gleichen Zeitraum des Vorjahres 38 Tonnen im Wert von 76.000 $ waren.
Wie bereits berichtet, steigerte die Ukraine im Jahr 2025 den Roheisenexport in Mengen um 53,5 % gegenüber 2024 – auf 1.980.620 Tausend Tonnen – und den Erlös um 51,9 % auf 759.882 Mio. $. Die Exporte gingen vorwiegend in die USA (68,25 % der Lieferungen wertmäßig), nach Italien (20,26 %) und in die Türkei (3,63 %).
Im vergangenen Jahr importierte das Land 39 Tausend Tonnen Roheisen im Wert von 78 Tausend US-Dollar aus Deutschland (51,95 %) und Brasilien (48,05 %), während im Zeitraum Januar bis Dezember 2024 38 Tonnen im Wert von 90 Tausend US-Dollar eingeführt wurden.
Seit dem 12. März 2025 wird gemäß einem Beschluss von Präsident Donald Trump ein Zoll von 25 % auf die Einfuhr ukrainischer Stahlprodukte, mit Ausnahme von Roheisen, erhoben.



