
Die ukrainischen Metallunternehmen haben ihre Stahlproduktion von Januar bis September dieses Jahres im Vergleich zum Vorjahreszeitraum um 19,8 % auf 4,431 Millionen Tonnen gesenkt.
Nach Angaben des Verbandes „Ukrmetallurgprom“ vom Freitag wurden im September 131.000 Tonnen Stahl produziert, im August 277.000 Tonnen, im Juli 457.000 Tonnen, im Juni 690.800 Tonnen, im Mai 629,4 Tausend Tonnen, im April 517,3 Tausend Tonnen, im März 702,3 Tausend Tonnen, im Februar 515 Tausend Tonnen und im Januar 511,1 Tausend Tonnen.
Die ukrainischen Stahlunternehmen haben im Jahr 2025 die Stahlproduktion im Vergleich zu 2024 um 2,2 % auf 7,409 Mio. Tonnen gesenkt.
Die Ukraine hat im Jahr 2024 die Stahlproduktion im Vergleich zu 2023 um 21,6 % auf 7,575 Mio. Tonnen gesteigert. Im Jahr 2023 sank die Stahlproduktion um 0,6 % auf 6,228 Mio. Tonnen, im Jahr 2022 um 70,7 % auf 6,263 Mio. Tonnen.
Im Vorkriegsjahr 2021 wurden 21,366 Mio. Tonnen Stahl produziert, was 103,6 % des Niveaus von 2020 entspricht.
Das Bergbau- und Metallunternehmen „Metinvest“ hofft nach wie vor auf die Unterstützung seiner internationalen Partner angesichts des Krieges, doch in letzter Zeit werden seitens der Europäischen Union und der Europäischen Kommission zahlreiche Maßnahmen ergriffen, die Zweifel daran aufkommen lassen, ob Investitionen in die ukrainische Stahlindustrie überhaupt sinnvoll sind.
Diese Ansicht äußerte der Geschäftsführer des Unternehmens, Jurij Ryshenkov, in einem Interview mit der Financial Times.
Als Beispiel nannte er die für ukrainischen Stahl in der EU eingeführten Quoten, obwohl die Abkommen der Ukraine mit der EU, insbesondere das Assoziierungsabkommen und andere Abkommen der letzten Jahre, eigentlich einen freien Zugang zum europäischen Markt vorsahen. Obwohl die Ukraine in den letzten Jahren deutlich weniger Stahl in die EU exportiert hat als zuvor, wurden die entsprechenden ukrainischen Kontingente um mehr als 50 % gekürzt.
„Meiner Meinung nach ist das ein sehr merkwürdiger Schritt. Wenn man ein Land unterstützen will, sollte man seiner Industrie besser die Möglichkeit geben, zu arbeiten und Steuern zu zahlen. Diese Mittel stärken die Verteidigungsfähigkeit und die Wirtschaft des Landes. Das ist effektiver als Zuschüsse oder zinsgünstige Kredite. Ich hoffe, dass unsere Beamten gemeinsam mit ihren europäischen Kollegen diese Situation überdenken und korrigieren können“, sagte Ryshenkov.
Seiner Meinung nach wäre es ein weitaus besserer Ansatz, zu prüfen, wie die ukrainische Wirtschaft, insbesondere die Metallindustrie, Teil des gemeinsamen europäischen Marktes und der europäischen Wirtschaft werden und diese stärken statt schwächen kann. „Ich bin auch der Ansicht, dass es für die Verantwortlichen in Brüssel derzeit sehr wichtig ist, zu verstehen, unter welchen Bedingungen wir arbeiten. Wir sind gezwungen, unter Bedingungen ständiger logistischer Störungen und Personalmangels zu arbeiten. Viele Menschen haben das Land verlassen. Über 8.500 unserer Mitarbeiter wurden zum Militär eingezogen. Wir haben eine instabile Energieversorgung und sehr hohe Energiekosten“, stellte der Generaldirektor fest.
Er betonte, dass es in gewisser Weise ungerecht und falsch sei, die ukrainische Metallindustrie mit der Metallindustrie anderer Länder gleichzusetzen, die Produkte in die EU liefern. In der Ukraine habe sich eine Situation entwickelt, die einen besonderen Ansatz, mehr Verständnis und möglicherweise bestimmte Instrumente erfordere, die es ermöglichten, jetzt zu überleben und in Zukunft wieder zu Investitionen und Wachstum zurückzukehren.
Auf die Frage, ob das Unternehmen das Gesamtvolumen der Schäden geschätzt habe, erklärte der Geschäftsführer, dass eine Gesamtbewertung noch nicht vorgenommen worden sei. „Wie ich bereits sagte, räumen wir derzeit die Trümmer weg und begutachten die Schäden an der Infrastruktur und den Produktionsanlagen. Und dies ist nicht der erste Fall seit Beginn der russischen Invasion, bei dem unsere Betriebe angegriffen werden; daher werden wir erst nach Kriegsende eine genauere Einschätzung vornehmen können. Erst dann wird es möglich sein, über die Kosten für den Wiederaufbau nach den Schäden zu sprechen.“
Ryshenkov merkte an, dass alle internationalen Projekte des Unternehmens mit der ukrainischen Produktion und ukrainischen Ressourcen verbunden sind und dass die Hoffnung besteht, dass dies auch weiterhin so bleiben wird. „Derzeit arbeiten unsere Walzwerke in Europa und Großbritannien autonom. Gleichzeitig haben wir bereits Pläne und ergreifen Maßnahmen, um die vertikale Integration mit den ukrainischen Betrieben wiederherzustellen und zum früheren Modell zurückzukehren. Kurz gesagt: Wir bleiben sehr aktiv. Wir betrachten Europa sowie den Mittelmeer- und den Schwarzmeerraum als unsere Hauptmärkte. Wir wollen auch weiterhin auf diesen Märkten präsent sein und offen für neue Möglichkeiten bleiben“, fasste Ryshenkov zusammen.
„Metinvest“ ist ein vertikal integrierter Konzern, der aus Bergbau- und Hüttenunternehmen besteht. Ihre Betriebe befinden sich in der Ukraine – in den Oblasten Donezk, Luhansk, Saporischschja und Dnipropetrowsk – sowie in europäischen Ländern. Hauptaktionäre der Holding sind die „SKM“-Gruppe (71,24 %) und „Smart-Holding“ (23,76 %). Die „Metinvest Holding“ GmbH ist die Verwaltungsgesellschaft der „Metinvest“-Gruppe.
Quelle: https://metinvestholding.com
Die European Business Association (EBA) fordert die Beibehaltung der Nullquote für den Export von Schwarzmetallschrott, was ein faktisches Exportverbot für Altmetall im Jahr 2027 bedeuten würde, Alternativ schlagen die Mitgliedsunternehmen für den Fall einer Aufhebung vor, unter Berücksichtigung der internationalen Verpflichtungen der Ukraine einen Ausfuhrzoll in Höhe von 180 Euro pro Tonne für alle Ausfuhrziele festzulegen.
„Die interne Verwertung von Metallschrott in der Ukraine ermöglicht es, Mehrwert zu schaffen, Arbeitsplätze und Steuereinnahmen zu sichern sowie die Stahlproduktion und die Herstellung von Metallfertigprodukten mit Rohstoffen zu versorgen. Die Verwendung von Schrott trägt zudem zur Senkung des Energieverbrauchs und der CO₂-Emissionen bei der Stahlproduktion bei, was angesichts der Anwendung der CBAM in der EU zusätzliche Bedeutung erlangt“, heißt es in der Veröffentlichung.
Demnach haben sich die Mitgliedsunternehmen der EBA an das Ministerkabinett und das Wirtschaftsministerium gewandt.
In letzter Zeit, nachdem die meisten ukrainischen Hüttenwerke aufgrund massiver russischer Beschüsse den Betrieb eingestellt hatten, forderten Schrottverwertungsunternehmen die Regierung auf, die Exportbeschränkungen für Schrott zu überdenken. Zuvor hatten sich die Schrottsammler für die Aufhebung des faktischen Exportverbots für Schrott aus der Ukraine und die Einführung von Quoten für Lieferungen dieses Rohstoffs in EU-Länder in Höhe von 200.000 Tonnen pro Jahr ausgesprochen.
Wie berichtet, hat das Ministerkabinett der Ukraine ab dem 1. Januar 2026 eine Nullquote für den Export von Metallschrott festgelegt, um die Versorgung ukrainischer Unternehmen mit diesem Rohstoff sicherzustellen.
Die EBA erinnerte daran, dass der Export von Schwarzmetallschrott aus der Ukraine im Jahr 2025 im Vergleich zu 2024 um 53 % auf 448,68 Tausend Tonnen gestiegen ist. Nach Ansicht der Wirtschaft könnte eine Lockerung der derzeitigen Beschränkungen zu einem Anstieg der Exporte und zu einem Rohstoffmangel für ukrainische Hersteller führen.
Nach Angaben von „UAVtormet“ wurden in den ersten acht Monaten des Jahres 2026 4,3 Mio. Tonnen Stahl produziert (im Jahr 2025 waren es 7,41 Mio. Tonnen), an die Hüttenwerke wurden 925,4 Tausend Tonnen Schrott geliefert (1,56 Mio. Tonnen), die Schrottbeschaffung belief sich auf 971,7 Tausend Tonnen (2,11 Mio. Tonnen). Nach vorläufigen Prognosen werden im Jahr 2026 6,4–6,5 Mio. Tonnen Stahl produziert, an die Hüttenwerke werden 1,2–1,25 Mio. Tonnen Schrott geliefert, und die Schrottbeschaffung wird 1,22–1,25 Mio. Tonnen betragen.
Die ukrainischen Unternehmen haben im Zeitraum Januar bis August dieses Jahres den Export von Schwarzmetallschrott im Vergleich zum Vorjahreszeitraum um mehr als das 20-Fache reduziert – von 283,06 Tausend Tonnen auf 13,86 Tausend Tonnen, wertmäßig von 85,4 Mio. US-Dollar auf 3,930 Mio. US-Dollar. Dabei wurden im Januar im Zusammenhang mit dem Auslaufen der Verträge aus dem Vorjahr 9,31 Tausend Tonnen exportiert, verglichen mit 68,52 Tausend Tonnen im Dezember 2025. Von Februar bis Mai dieses Jahres fanden keine Exporte statt; im Juni wurden 4,08 Tausend Tonnen ins Ausland verkauft, im Juli 315 Tonnen und im August 157 Tonnen.
Das Ministerkabinett hat am 29. April 2026 mit seinem Beschluss Nr. 563 Änderungen an Anhang 1 seines Beschlusses Nr. 1795 vom 31. Dezember 2025 vorgenommen und damit den Export von Schrott auf der Grundlage von Lizenzen gestattet, die vom Wirtschaftsministerium an Unternehmen der Außenwirtschaft, die als Gewinner aus den im Dezember 2025 durchgeführten elektronischen Auktionen zum Verkauf solcher Waren hervorgegangen sind, gemäß der Verordnung über die Veräußerung und Verpachtung von Vermögenswerten von Wirtschaftsgesellschaften, an deren Stammkapital mehr als 50 % der Anteile dem Staat oder einer anderen juristischen Person gehören, deren einziger Gesellschafter der Staat ist.
Die Ukraine hat im Zeitraum Januar bis August 2026 ihre Importe von Zinn und Zinnprodukten im Vergleich zum Vorjahreszeitraum um das 2,4-Fache auf 6,352 Mio. US-Dollar gesteigert.
Laut den vom Staatlichen Zolldienst der Ukraine veröffentlichten Statistiken beliefen sich die Importe von Zinn und Zinnprodukten im August auf 830.000 $.
Die Ausfuhren von Zinn und Zinnprodukten beliefen sich im Zeitraum Januar bis August 2026 auf 740.000 US-Dollar, im August auf 45.000 US-Dollar, verglichen mit 104.000 US-Dollar im Zeitraum Januar bis August 2025.
Wie berichtet, steigerte die Ukraine im Jahr 2025 die Einfuhren von Zinn und Zinnprodukten im Vergleich zu 2024 um 36,5 % auf 4,352 Mio. $. Die Ausfuhren von Zinn und Zinnprodukten beliefen sich auf 241.000 $ gegenüber 389.000 $ in den 12 Monaten des Jahres 2024.
Zinn wird vorwiegend als sichere, ungiftige und korrosionsbeständige Beschichtung in Reinform oder in Legierungen mit anderen Metallen verwendet. Die wichtigsten industriellen Anwendungen von Zinn sind Weißblech (verzinntes Eisen) zur Herstellung von Lebensmittelverpackungen, Lote für die Elektronik, Rohrleitungen im Hausbau, Lagerlegierungen sowie Beschichtungen aus Zinn und seinen Legierungen. Die wichtigste Zinnlegierung ist Bronze (mit Kupfer).
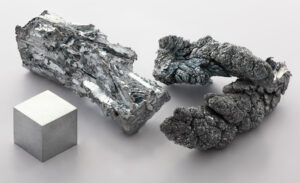
Die Ukraine hat im Zeitraum Januar bis August 2026 ihre Importe von Zink und Zinkprodukten im Vergleich zum Vorjahreszeitraum um 35 % auf 24,126 Mio. US-Dollar gesenkt.
Laut den vom Staatlichen Zolldienst der Ukraine veröffentlichten Statistiken beliefen sich die Importe von Zink und Zinkprodukten im August auf 3,306 Mio. US-Dollar.
Die Zinkausfuhren beliefen sich in den ersten acht Monaten auf 1,108 Mio. US-Dollar, im August auf 189.000 US-Dollar, während sie im Zeitraum Januar bis August 2025 bei 888.000 US-Dollar lagen.
Wie berichtet, senkte die Ukraine im Jahr 2025 das Importvolumen von Zink und Zinkprodukten im Vergleich zu 2024 um 9,6 % auf 52,982 Mio. $. Die Zinkexporte beliefen sich im vergangenen Jahr auf 1,234 Mio. $, während sie im Jahr 2024 bei 563.000 $ lagen.
Reines Zinkmetall wird zur Rückgewinnung von Edelmetallen, zum Korrosionsschutz von Stahl und für andere Zwecke verwendet.
Wie der Experts Club berichtet, verzeichnet Vietnam unter den zehn weltweit führenden Ländern die höchsten Wachstumsraten bei der Stahlproduktion, wie aus den am 24. September veröffentlichten Daten der World Steel Association hervorgeht.
Im August 2026 produzierte das Land rund 2,7 Millionen Tonnen Stahl und steigerte damit das Produktionsvolumen um 36,4 % im Vergleich zum August des Vorjahres.
Von Januar bis August erreichte die Produktion 20,6 Millionen Tonnen, was einem Anstieg von etwa 29 % im Jahresvergleich entspricht. Dies ist die stärkste Wachstumsdynamik unter den weltweit größten Produzenten.
Gemessen an den kumulierten Zahlen gehört Vietnam bereits zu den zehn größten Stahlproduzenten der Welt und nähert sich hinsichtlich des Produktionsvolumens Brasilien an, das in acht Monaten 21,8 Mio. Tonnen produzierte.
Zum Vergleich: Der weltweit größte Produzent – China – hat seine Produktion im gleichen Zeitraum um 3,1 % auf 651,9 Mio. Tonnen reduziert, während Indien sie um 6 % auf 115,9 Mio. Tonnen gesteigert hat. Die USA steigerten ihre Produktion um 5,5 %, die Türkei um 6,8 % und Deutschland um 6,3 %.
Infolgedessen wird der weltweite Stahlmarkt immer heterogener: Bei einem allgemeinen Produktionsrückgang von 0,7 % im Zeitraum Januar bis August bauen einzelne asiatische Märkte ihre Kapazitäten und Produktionsmengen weiterhin rasch aus.
Besonders auffällig ist der Unterschied innerhalb Asiens. Im August sank die Produktion in der gesamten Region Asien und Ozeanien um 1,4 % aufgrund eines Rückgangs der Produktion in China, während Indien und Vietnam ihr Wachstum fortsetzten.
Im August entfielen auf die Länder Asiens und Ozeaniens 106,7 Millionen Tonnen der weltweit 144,2 Millionen Tonnen Produktion, was etwa 74 % der globalen Stahlproduktion entspricht.



