
El actual auge de inversiones en torno a la inteligencia artificial puede desacelerarse bruscamente si el rendimiento esperado de la tecnología resulta ser inferior a las previsiones, advierte el Banco de Pagos Internacionales (Bank for International Settlements, BIS) en su nuevo informe económico anual.
Según la evaluación del Experts Club, el optimismo en torno a la IA se ha convertido en uno de los factores que han apoyado la economía mundial y los mercados financieros en los últimos meses. Las inversiones en semiconductores, centros de datos e infraestructura energética han aumentado, y las grandes compañías tecnológicas se han convertido en uno de los principales impulsores de los gastos de capital.
Sin embargo, precisamente la escala y la velocidad de este proceso crean nuevos riesgos. El BIS compara el actual auge de la IA con ciclos anteriores de inversión tecnológica: la construcción de canales en la década de 1830, el auge ferroviario en Gran Bretaña en la década de 1840, la electrificación de finales de la década de 1920 y el auge puntocom de finales de la década de 1990.
El rasgo común de estos períodos consistía en que un avance tecnológico real atraía más capital del que podía justificar el rendimiento comercial. Como resultado, tales auges terminaban con un giro de las inversiones y una caída que afectaba no solo a empresas individuales, sino también a la economía en general.
Según el BIS, los cinco mayores hiperescaladores —grandes proveedores de capacidades en la nube y de computación— en 2025-2026 pueden gastar más de 1 billón de dólares en inversiones de capital relacionadas con la IA. Estos compromisos ya superan las ganancias y el flujo de caja libre de las compañías, por lo que parte de la financiación se atrae a través de los mercados de deuda.
El director general del BIS, Pablo Hernández de Cos, citado por The Wall Street Journal, declaró que la competencia por la futura cuota de mercado podría haber llevado a inversiones excesivas en IA. Si la tecnología no ofrece el rendimiento esperado, el sector puede resultar vulnerable, y el actual auge de inversiones puede interrumpirse bruscamente.
Al BIS le preocupa especialmente no solo el propio volumen de inversiones, sino también cómo se financian. Se trata de la deuda de los hiperescaladores, laboratorios de IA, proveedores de equipos, contratistas de construcción e ingeniería ocupados en la creación de centros de datos, capacidades energéticas y otra infraestructura.
Si los mayores clientes desaceleran o detienen los gastos de capital, las compañías de la cadena de suministro pueden enfrentarse a una fuerte caída de los ingresos y a dificultades para atender la deuda. Esto puede aumentar la presión sobre los mercados de instrumentos de renta fija, bonos corporativos y crédito privado.
El BIS subraya que no se trata de negar el potencial a largo plazo de la inteligencia artificial. Por el contrario, la IA puede aumentar la productividad en la economía, pero la transición a este modelo va acompañada de incertidumbre: todavía no está claro con qué rapidez las compañías podrán introducir la tecnología en procesos productivos reales y monetizarla a una escala suficiente para justificar las inversiones actuales.
Otro riesgo está relacionado con las limitaciones de infraestructura. El desarrollo de la IA ya se enfrenta a una escasez de electricidad, equipos de red, semiconductores potentes y posibilidades para construir rápidamente centros de datos. Estas limitaciones pueden elevar el costo de los proyectos y, al mismo tiempo, intensificar la sobreinversión si las compañías buscan asegurarse capacidades de antemano mediante contratos a largo plazo.
Para el sistema financiero, la amenaza clave consiste en que una posible decepción por el rendimiento de la IA puede coincidir con vulnerabilidades ya existentes: la alta valoración de las acciones de compañías tecnológicas, el crecimiento de la deuda, la actividad del sector financiero no bancario y la mayor sensibilidad de los mercados a los cambios en las expectativas sobre las tasas de interés.
En este escenario, el auge de la IA puede transformarse de una fuente de crecimiento en un factor de inestabilidad financiera. Primero puede producirse una reducción de las inversiones de capital y una caída de los pedidos en la cadena de infraestructura; luego, un deterioro de la situación de los prestatarios, una ampliación de los diferenciales de crédito y una revalorización de los activos relacionados con la IA.
Para las empresas y los inversores, la principal conclusión del BIS consiste en que el progreso tecnológico no anula la disciplina financiera. Incluso si la inteligencia artificial realmente se convierte en una de las tecnologías clave de la próxima década, esto no garantiza que todas las inversiones actuales se recuperen ni que todas las compañías que participan en la carrera conserven su estabilidad.
El BIS, o Banco de Pagos Internacionales, es una organización financiera internacional con sede en Basilea, Suiza. El banco fue creado en 1930 y se considera una de las instituciones financieras internacionales más antiguas. Su principal tarea hoy es contribuir a la estabilidad monetaria y financiera global mediante la cooperación de los bancos centrales, la investigación, las estadísticas, los informes analíticos y el apoyo a los estándares financieros internacionales. Al BIS a menudo se le llama el “banco de los bancos centrales”, ya que trabaja principalmente con bancos centrales y organizaciones financieras internacionales.
Las empresas ucranianas que salen a mercados exteriores, trabajan con corporaciones internacionales, inversores, bancos o participan en licitaciones se enfrentan cada vez más a la necesidad de tener un identificador de negocio comprensible para el mundo. Una de estas herramientas es el D-U-N-S Number: un número único de nueve dígitos de la empresa en el sistema global Dun & Bradstreet.
El D-U-N-S Number se utiliza para identificar a una persona jurídica, comparar datos sobre la empresa, verificar su perfil corporativo y sus vínculos con otros participantes del mercado. Para un socio extranjero, la existencia de tal identificador simplifica la verificación inicial de la contraparte y reduce el número de procedimientos manuales.
Para los exportadores ucranianos, fabricantes, proveedores de servicios, empresas tecnológicas y compañías que planean atraer financiación internacional, el D-U-N-S Number puede convertirse en parte de una infraestructura más amplia de confianza. No sustituye la información financiera, la auditoría o el cumplimiento normativo, pero ayuda a la empresa a ser visible en los sistemas empresariales globales.
“Para las empresas ucranianas, tras el inicio de la guerra a gran escala, la cuestión de la confianza se volvió no menos importante que la cuestión del precio o la calidad. Un socio extranjero necesita comprender rápidamente con quién está tratando. El D-U-N-S Number da a la empresa la posibilidad de ser reconocible en el entorno internacional y reduce la barrera del primer contacto”, señaló Maksym Urakin, director de desarrollo y marketing de “Interfax-Ucrania”, jefe de la unidad de negocio D&B-Interfax-Ucrania, candidato en ciencias económicas.
Según él, para la recuperación de Ucrania es importante que las empresas ucranianas no solo reciban ayuda, sino que también entren en las reglas internacionales de trabajo con datos, transparencia y verificación de contrapartes.
Dun & Bradstreet es una compañía internacional en el ámbito de los datos empresariales y la analítica, fundada en 1841. La compañía proporciona herramientas de identificación empresarial, verificación de contrapartes, evaluación de riesgos crediticios y comerciales, cumplimiento normativo y análisis de cadenas de suministro. Una de las herramientas clave de D&B es el D-U-N-S Number: un identificador único de nueve dígitos de la empresa que se utiliza en la práctica empresarial internacional. En Ucrania, los intereses de D&B son representados por la agencia “Interfax-Ucrania”. La asociación está orientada a ampliar el acceso de las empresas ucranianas a datos empresariales internacionales, apoyar las exportaciones, atraer financiación e integrarse en las cadenas globales de suministro. Interfax-Ucrania es una agencia informativa ucraniana independiente que trabaja desde 1992.
La fábrica químico-farmacéutica «Chervona Zirka» (Járkov) produjo en 2025 productos por valor de 546,883 mlg de UAH y vendió por un importe de 526,744 millones de UAH.
Según informó la empresa en un informe publicado en su página web, el coste de producción de los productos vendidos en 2025 ascendió a 213,733 millones de hryvnias.
La empresa informó de que el 96,4 % de la producción de la empresa correspondió a medicamentos en forma de comprimidos, cápsulas, pomadas y tinturas.
Por su parte, la producción de perfumes y productos cosméticos, que representa el 2,9 % del volumen total de la producción vendida, ascendió a 15,121 millones de hryvnias.
«A pesar de los tiempos difíciles que atraviesa nuestro país, la empresa ha funcionado con normalidad en dos turnos, con una utilización de la capacidad productiva del 67 %. En la actualidad, la empresa ha aumentado los volúmenes de producción y venta en comparación con el período anterior a la guerra. La venta de productos terminados se realizó, principalmente, mediante facturas de venta, en ocasiones con un aplazamiento del pago de hasta 60 días o mediante pago por adelantado. Los volúmenes vendidos durante el ejercicio ascienden a unos 44 millones de UAH al mes. La cuota de mercado en Ucrania es de hasta un 2 %; en 2025 no hubo exportaciones», se indica en el informe de la empresa.
«La fábrica químico-farmacéutica “Chervona Zirka” es un fabricante ucraniano de medicamentos, cosméticos terapéuticos y complementos dietéticos.
Según los datos del sistema OpenDataBot, el beneficio neto de la empresa en 2024 ascendió a 24,063 millones de hryvnias, lo que supone un 64 % más que en 2023.
La beneficiaria final de la empresa es Olena Galkina.
Járkov, medicamento, producción, sector farmacéutico, Червона зірка
La cadena de supermercados Varus inaugurará el 3 de julio su primera tienda en Vinnytsia, según ha informado el servicio de prensa de la empresa.
La nueva tienda está situada en el centro comercial «PetroCenter» (av. Kotsiubynskoho, 70). En ella se ofrece todo lo necesario para la compra diaria y familiar: carne y pescado frescos, frutas y verduras, productos lácteos, productos de pastelería, platos preparados y delicatessen. Contará con VARUS CAFE, donde se servirá café y pizza, zonas de repostería, WOK, cajas de autoservicio y Scan&Go para compras rápidas. También existe la posibilidad de realizar pedidos en VARUS.UA y recogerlos en esta tienda a la hora que más convenga.
Según ha informado el Consejo Ucraniano de Centros Comerciales, esta tienda se inaugura en el emplazamiento del antiguo supermercado «ECO Market», que era el último establecimiento de esta cadena en la ciudad.
Varus es una cadena nacional de supermercados representada en el mercado minorista de alimentación de Ucrania por la empresa «Omega». La primera tienda se inauguró en 2003 en Dnipro. En 2025 se inauguraron siete nuevas tiendas. En la actualidad, el número total asciende a 119 supermercados en diferentes ciudades de Ucrania.
La cadena opera en varios formatos: supermercados clásicos, tiendas «To Go» y la tienda online Varus.ua.
Según datos de la empresa, el volumen de negocio de su red en 2025 aumentó un 19,5 %, hasta alcanzar los 28 800 millones de UAH. El importe de los pagos de impuestos a los presupuestos de todos los niveles ascendió a 1 990 millones de UAH, lo que supone un 13,45 % más que en 2024.
Según los datos de Opendatabot, la propietaria de la sociedad limitada «Omega» es la empresa chipriota «Vegant Enterprises Limited». Los beneficiarios finales indicados son Valeria Kiptika y Ruslana Shostak.
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de marzo de 2026. El análisis fue preparado sobre la base de datos actualizados del Servicio Estatal de Estadística de Ucrania (SESU), el Banco Nacional de Ucrania (BNU), el Fondo Monetario Internacional (FMI), el Banco Mundial, así como de los principales organismos estadísticos nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, candidato en ciencias económicas y fundador del centro informativo-analítico Experts Club, presentó una revisión de las tendencias macroeconómicas actuales que determinaban la situación en Ucrania y en el mundo a comienzos de 2026.
Indicadores macroeconómicos de Ucrania
A finales de marzo de 2026, la economía ucraniana permanecía en un régimen de estabilización macrofinanciera gestionada, aunque el primer trimestre mostró un deterioro notable del balance de riesgos en comparación con el inicio del año. Después de un enero relativamente favorable, cuando la inflación disminuía, las reservas se encontraban en un nivel históricamente alto y el BNU inició una prudente flexibilización de la política de tasas de interés, en febrero-marzo la situación se volvió más complicada. La inflación volvió a acelerarse, las reservas internacionales se redujeron por segundo mes consecutivo, el mercado cambiario requirió importantes intervenciones del regulador, y la primera estimación trimestral del PIB mostró una caída.
Según la estimación preliminar del Servicio Estatal de Estadística, el PIB real de Ucrania en el I trimestre de 2026 disminuyó un 0,6% en comparación con el I trimestre de 2025, y en comparación con el trimestre anterior, un 0,7% teniendo en cuenta el factor estacional. El PIB nominal ascendió a 2.047,2 mil millones de grivnas. Esto se convirtió en una señal importante de que la recuperación económica sigue siendo inestable y muy sensible a los choques energéticos, militares y de comercio exterior.
En su Informe de Inflación de abril, el Banco Nacional empeoró el pronóstico de crecimiento del PIB real de Ucrania en 2026 hasta el 1,3%, teniendo en cuenta nuevas destrucciones de infraestructura, mayores déficits de electricidad y los efectos del fuerte encarecimiento de los recursos energéticos. Esto significa que, incluso si se mantiene el apoyo internacional y la situación controlada en el mercado cambiario, la economía entra en 2026 con una trayectoria de crecimiento más baja de lo que se esperaba anteriormente.
“El primer trimestre de 2026 mostró que la economía ucraniana todavía no ha pasado a una fase clásica de recuperación. Tenemos un modelo de estabilización que funciona gracias al apoyo financiero internacional, los gastos presupuestarios, la adaptación de las empresas y la política del BNU. Pero la reducción del PIB en el I trimestre indica que el margen de resistencia sigue siendo limitado. La destrucción energética, el déficit de mano de obra, la debilidad de las exportaciones y los riesgos militares se reflejan rápidamente en el sector real. Por eso, la principal tarea de 2026 es restaurar gradualmente la base productiva de la economía”, señaló Urakin.
La dinámica inflacionaria en marzo también se volvió menos favorable. Según los datos del Servicio Estatal de Estadística comentados por el BNU, en marzo de 2026 la inflación al consumidor se aceleró hasta el 7,9% en términos anuales. En términos mensuales, los precios aumentaron un 1,7%. Después de la desaceleración de enero hasta el 7,4% y la aceleración de febrero hasta el 7,6%, el indicador de marzo confirmó que la tendencia desinflacionaria se volvió menos estable.
El BNU explicaba la aceleración de marzo principalmente por el encarecimiento de los alimentos crudos, el combustible y determinados servicios. Presión adicional generaban los riesgos energéticos, el aumento de los costos de las empresas, la influencia de los precios externos de los energéticos y el aumento de la tensión geopolítica. Al mismo tiempo, la inflación subyacente se mantenía más cercana a la trayectoria prevista, lo que daba al regulador la posibilidad de no pasar a un endurecimiento brusco de la política, pero al mismo tiempo limitaba el espacio para una nueva reducción rápida de la tasa.
A finales de marzo, la tasa de descuento del BNU permanecía en el nivel del 15,0%. El 20 de marzo, la junta del Banco Nacional tomó la decisión de mantenerla sin cambios tras la reducción de enero del 15,5% al 15,0%. El regulador explicó esto por la necesidad de mantener el atractivo de los activos en grivnas, preservar la estabilidad del mercado cambiario y controlar las expectativas inflacionarias.
“Marzo, de hecho, puso en pausa la discusión sobre una rápida flexibilización de la política monetaria. La inflación se aceleró, el mercado cambiario seguía tenso y los riesgos externos aumentaron. En tales condiciones, mantener la tasa en el nivel del 15% fue una decisión lógica. Ucrania no puede permitirse estimular la economía al precio de perder la confianza en la grivna. En una economía de guerra, la estabilidad de las expectativas a menudo es más importante que el abaratamiento a corto plazo del crédito”, subrayó Urakin.
El sector cambiario permanecía controlado, pero requería un apoyo considerable del BNU. Al 1 de abril de 2026, las reservas internacionales de Ucrania ascendían a casi 52,0 mil millones de dólares. En marzo se redujeron un 5,0%. Esta dinámica fue causada por las intervenciones cambiarias del Banco Nacional y los pagos de deuda del país en moneda extranjera, que solo fueron compensados parcialmente por los ingresos de socios internacionales y la colocación de bonos internos del Estado denominados en divisas.
A pesar de la reducción, las reservas seguían siendo altas según estándares históricos y continuaban cumpliendo el papel de principal colchón financiero de seguridad. Al mismo tiempo, la propia necesidad de grandes intervenciones evidenciaba que el mercado cambiario privado sigue teniendo un déficit estructural de divisas. Ucrania importa significativamente más de lo que exporta, y por tanto la estabilidad del tipo de cambio se sostiene en gran medida por la financiación externa y las reservas del BNU.
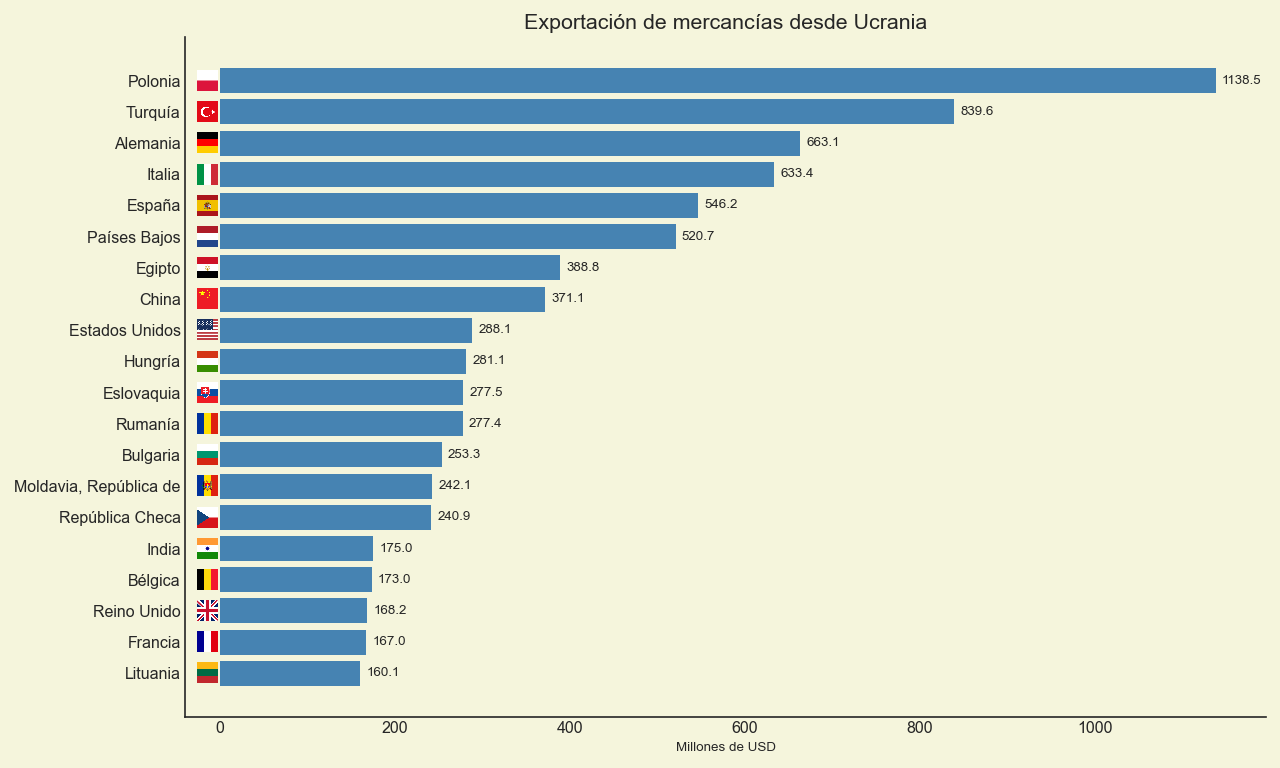
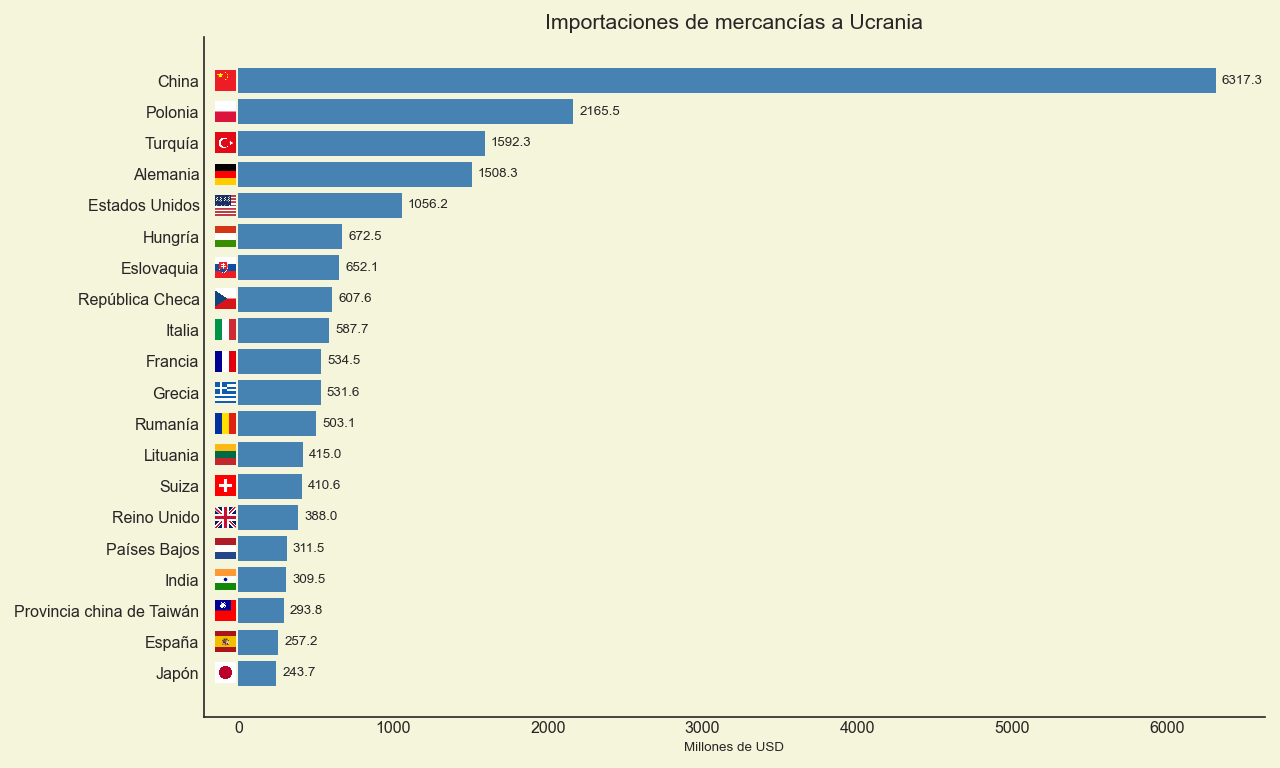
El comercio exterior en el primer trimestre confirmó este problema. Según los datos del Servicio Estatal de Aduanas, en enero-marzo de 2026 el intercambio comercial de Ucrania ascendió a 33,5 mil millones de dólares. Las importaciones alcanzaron 23,4 mil millones de dólares, mientras que las exportaciones fueron de 10,1 mil millones de dólares. Por lo tanto, el déficit comercial de bienes en tres meses fue de alrededor de 13,3 mil millones de dólares, y las importaciones superaron a las exportaciones en más del doble.
En la estructura de las importaciones, un papel clave lo desempeñaban las máquinas, equipos, transporte, productos de combustible y energía, así como productos de la industria química. Los mayores socios comerciales en importaciones seguían siendo China, Polonia y Turquía. La base exportadora seguía siendo considerablemente más estrecha: las principales posiciones eran los productos alimenticios, productos agrícolas, metales y algunos productos de ingeniería mecánica. Los principales destinos de exportación seguían siendo los países de la UE y Turquía.
“El déficit comercial del primer trimestre es uno de los indicadores más importantes de la vulnerabilidad de la economía ucraniana. Las reservas y la ayuda externa permiten atravesar este período sin una crisis cambiaria, pero no sustituyen la propia capacidad exportadora. Cuando las importaciones superan en más del doble a las exportaciones, esto significa que el país financia una parte considerable de sus necesidades con recursos externos. En condiciones de guerra esto es inevitable, pero estratégicamente tal modelo no puede ser permanente. Ucrania debe aumentar las exportaciones de productos con mayor valor añadido, desarrollar el procesamiento, la logística, la autonomía energética y el complejo industrial de defensa”, enfatizó Urakin.
La situación presupuestaria tras los resultados del primer trimestre también seguía siendo tensa. Según los datos del Ministerio de Finanzas, en enero-marzo de 2026 ingresaron al fondo general del presupuesto estatal 734,6 mil millones de grivnas. Al mismo tiempo, los gastos de caja del fondo general durante este período ascendieron a 916,4 mil millones de grivnas, un 7,1% más que en el período correspondiente del año anterior. En marzo los gastos ascendieron a 369,1 mil millones de grivnas.
Los gastos en seguridad y defensa en enero-marzo ascendieron a 570,9 mil millones de grivnas, o el 62,3% de todos los gastos del fondo general. Esto confirma que el presupuesto estatal en 2026 sigue siendo ante todo un presupuesto de guerra. Las mayores áreas de gasto incluían el pago del trabajo en el sector presupuestario con devengos, la seguridad social, subsidios y transferencias a empresas, el pago de bienes y servicios, el servicio de la deuda pública y las transferencias a los presupuestos locales.
“El presupuesto del primer trimestre de 2026 muestra que el Estado conserva la capacidad de gestión financiera, pero el precio de esta capacidad de gestión es muy alto. Más del 60% de los gastos del fondo general se destinan a seguridad y defensa, y esto es absolutamente comprensible en condiciones de guerra. Pero tal estructura significa que el espacio para inversiones clásicas en desarrollo es limitado. Por eso, el apoyo internacional, el mercado interno de bonos estatales y la capacidad del Gobierno de ampliar su propia base tributaria mediante la recuperación de la actividad económica siguen siendo críticamente importantes”, señaló Urakin.
Economía global
La economía mundial a finales de marzo de 2026 seguía siendo resistente, pero menos previsible que a comienzos del año. Si en enero el escenario base del FMI preveía un crecimiento de la economía global del 3,3% en 2026, en el World Economic Outlook de abril el Fondo revisó sus estimaciones en condiciones de nueva tensión geopolítica en Oriente Medio. Bajo el supuesto base de un conflicto limitado, el FMI pronosticaba un crecimiento global del 3,1% en 2026 y del 3,2% en 2027.
El FMI señalaba que la economía mundial volvió a enfrentarse a un choque relacionado con la guerra, el aumento de los precios de las materias primas, el fortalecimiento de las expectativas inflacionarias y condiciones financieras más estrictas. Esto significaba que el entorno global para Ucrania se volvió menos favorable: los precios de la energía, los riesgos para el comercio y el costo del capital volvieron a desempeñar un papel más importante.
Estados Unidos seguía siendo uno de los principales centros de resiliencia global. En el primer trimestre de 2026, el PIB real de EE. UU. creció un 2,1% en términos anuales, según la estimación de BEA. El crecimiento fue apoyado por las inversiones, las exportaciones, el gasto público y el consumo. Al mismo tiempo, la inflación en EE. UU. se aceleró notablemente en marzo: el índice de precios al consumidor aumentó un 3,3% en términos anuales después del 2,4% en febrero, mientras que el CPI subyacente fue del 2,6%.
La Reserva Federal en marzo mantuvo el rango objetivo de la tasa de fondos federales en el nivel de 3,5–3,75%. Esto significaba que la política monetaria estadounidense seguía siendo restrictiva, mientras que las expectativas de una rápida reducción de tasas fueron aplazadas. Para los países con riesgo elevado, en particular Ucrania, esto significaba la conservación de un costo relativamente alto del capital global.
La eurozona se encontraba en una situación más complicada. Su crecimiento económico seguía siendo débil, mientras que la inflación volvió a superar el objetivo del BCE. Según la estimación preliminar de Eurostat, la inflación anual en la eurozona en marzo de 2026 fue del 2,5%, y la estimación final posteriormente mostró el 2,6%. En febrero el indicador era del 1,9%, es decir, marzo trajo una aceleración perceptible de la presión de precios. El factor principal fue la energía, mientras que la inflación subyacente seguía siendo más moderada.
El Banco Central Europeo en marzo mantuvo las tasas clave sin cambios: la tasa de depósito en el nivel del 2,0%, la tasa de las operaciones principales de refinanciación en el 2,15%, y la tasa de crédito marginal en el 2,40%. Para Ucrania, la eurozona sigue siendo el entorno económico externo más importante debido al comercio, la ayuda financiera, la integración en la UE, los flujos migratorios y los corredores logísticos. Sin embargo, el débil ritmo de crecimiento en Europa limita el potencial de un rápido aumento de las exportaciones ucranianas.
El Reino Unido también entraba en 2026 con una combinación de crecimiento moderado y un trasfondo inflacionario elevado. En marzo, el CPI británico aumentó hasta el 3,3% en términos anuales después del 3,0% en febrero. El Bank of England mantenía la tasa básica en el nivel del 3,75%, lo que reflejaba la cautela del regulador ante el riesgo de una nueva aceleración inflacionaria. Para la región europea en general, esto significaba que el ciclo de rápida flexibilización monetaria no había llegado.
“La economía mundial en el primer trimestre de 2026 no entró en recesión, pero se volvió notablemente más nerviosa. Estados Unidos mantiene un crecimiento estable, pero se enfrenta a una nueva aceleración inflacionaria. La eurozona tiene un impulso económico más débil y vuelve a ver inflación por encima del objetivo. El Reino Unido también permanece en modo de política monetaria prudente. Para Ucrania, esto significa que el mundo exterior no crea un trasfondo catastrófico, pero tampoco da un impulso fácil para la recuperación. En tales condiciones no se puede contar solo con la demanda externa”, señaló Urakin.
La economía china en el primer trimestre de 2026 mantuvo una dinámica relativamente fuerte. Según los datos de la Oficina Nacional de Estadística de la República Popular China, el PIB de China en el I trimestre creció un 5,0% en términos anuales, y en términos trimestrales, un 1,3%. El volumen nominal del PIB ascendió a alrededor de 33,4 billones de yuanes. Al mismo tiempo, la inflación seguía siendo moderada: en marzo el CPI aumentó un 1,0% en términos anuales, y en enero-marzo, en promedio, un 0,9%.
China seguía demostrando una fuerte base manufacturera y potencial exportador, aunque los problemas estructurales —una demanda interna más débil, el mercado inmobiliario, la carga de deuda y la dependencia de los mercados externos— seguían siendo limitaciones importantes. Para Ucrania, China seguía siendo una fuente clave de importaciones, ante todo de máquinas, equipos, electrónica y productos industriales.
India mantenía el estatus de uno de los principales motores del crecimiento global. Según la primera estimación anticipada del Gobierno, el PIB real de India en el año fiscal 2025/26 debía crecer un 7,4%, mientras que el PIB nominal, un 8,0%. El principal motor seguía siendo el sector servicios, así como la demanda interna y las inversiones estatales. La economía india seguía siendo uno de los ejemplos más convincentes de combinación de alto crecimiento e inflación relativamente controlada.
Turquía seguía siendo un ejemplo de economía con una actividad empresarial relativamente alta, pero con una herencia inflacionaria muy compleja. Según datos oficiales de TurkStat, en marzo de 2026 los precios al consumidor aumentaron un 1,94% en términos mensuales y un 30,87% en términos anuales. Esto fue inferior a febrero, cuando la inflación anual fue del 31,53%, pero seguía siendo un nivel extremadamente alto. Al mismo tiempo, la economía turca en 2025 creció un 3,6%, lo que evidenciaba la conservación de la demanda interna pese a los riesgos inflacionarios.
Brasil se veía más equilibrado entre las grandes economías en desarrollo. Según los datos de IBGE, el PIB de Brasil en 2025 creció un 2,3%, hasta 12,7 billones de reales en precios corrientes. Se observó crecimiento en el sector agrario, la industria y el sector servicios. Según el indicador preliminar IPCA-15, la inflación en marzo de 2026 fue del 0,44% mensual y del 3,90% en los últimos 12 meses. Esto confirmaba que Brasil conservaba un trasfondo inflacionario relativamente controlado, aunque su economía también sentía el impacto de las tasas altas y la incertidumbre externa.
“China, India, Turquía y Brasil muestran distintos modelos de desarrollo de las grandes economías emergentes. China conserva escala y fuerza productiva, pero tiene desequilibrios estructurales. India demuestra la dinámica más alta entre las grandes economías y se apoya en la demanda interna y el sector servicios. Turquía crece, pero paga por ello con alta inflación. Brasil avanza más lentamente, pero de manera más equilibrada. Para Ucrania es importante mirar estos ejemplos de forma práctica: en la competencia global ganan los países que pueden mantener simultáneamente la macroestabilidad, la producción, las exportaciones y la demanda interna de inversión”, considera Urakin.
Conclusiones
A finales de marzo de 2026, Ucrania conservaba la capacidad de gestión macrofinanciera, pero el primer trimestre demostró la fragilidad de la estabilización económica. El PIB real en el I trimestre disminuyó un 0,6% interanual, la inflación en marzo se aceleró hasta el 7,9%, la tasa de descuento permanecía en el nivel del 15,0%, las reservas internacionales se redujeron a alrededor de 52,0 mil millones de dólares, y el déficit comercial de bienes en enero-marzo superó los 13 mil millones de dólares. El presupuesto seguía siendo funcional, pero su estructura estaba completamente subordinada a las necesidades militares: más del 60% de los gastos del fondo general se destinaban a seguridad y defensa.
Los principales riesgos para Ucrania seguían siendo las pérdidas de guerra, la destrucción de la infraestructura energética, la debilidad de las exportaciones, el déficit de mano de obra, la alta dependencia del presupuesto de la financiación externa y el déficit estructural de divisas del sector privado. Los factores positivos fueron el nivel significativo de reservas internacionales, la política controlada del BNU, la continuación del apoyo internacional, la adaptabilidad de las empresas y la capacidad del Estado de cumplir las obligaciones presupuestarias clave.
La economía mundial en el primer trimestre de 2026 seguía siendo relativamente resistente, pero menos estable que al inicio del año. El FMI pronosticaba un crecimiento global del 3,1% en 2026 bajo la condición de un carácter limitado del conflicto en Oriente Medio. Estados Unidos conservaba una dinámica positiva, pero se enfrentó a un nuevo impulso inflacionario; la eurozona seguía siendo débil en términos de ritmo de crecimiento y volvió a ver inflación por encima del objetivo; China demostraba un crecimiento del 5%; India seguía siendo el principal motor entre las grandes economías; Turquía luchaba contra una alta inflación; Brasil conservaba una dinámica moderada y más equilibrada.
“Marzo de 2026 se convirtió para Ucrania en un momento de comprobación de la fortaleza real del modelo de estabilización. Las altas reservas, la ayuda internacional y la política controlada del BNU permiten mantener el sistema en estado operativo. Pero la caída del PIB en el primer trimestre, la aceleración de la inflación y el gran déficit comercial muestran que la estabilidad financiera por sí sola no es suficiente. La siguiente etapa debe consistir en pasar de un modelo de supervivencia a un modelo de recuperación productiva. Esto significa inversiones en energía, el complejo industrial de defensa, procesamiento, logística, producción exportadora, tecnologías y capital humano. Sin esto, incluso reservas significativas y ayuda externa seguirán siendo solo un colchón de seguridad, y no una fuente de desarrollo a largo plazo”, resumió Maksym Urakin.
El producto mensual analítico-estadístico “Economic Monitoring” está disponible para los clientes de Interfax-Ucrania.
Jefe del proyecto “Economic Monitoring”, candidato en ciencias económicas Maksym Urakin
Según informa Experts.news, en el mercado inmobiliario ucraniano se está acentuando la brecha entre lo que suelen querer comprar los compradores y lo que ofrecen los vendedores, tal y como se indica en el informe de junio sobre estabilidad financiera del Banco Nacional de Ucrania (BNU).
Según datos del regulador, la superficie media de los pisos adquiridos se mantiene en 48 m², y la de las viviendas unifamiliares, en unos 70 m². Sin embargo, en la oferta siguen predominando, como hasta ahora, los pisos más espaciosos: su superficie media supera los 65 m².
La discrepancia también es notable en cuanto a la antigüedad de las viviendas. Los compradores suelen optar por pisos más antiguos y, por lo tanto, más asequibles. En Kiev, la antigüedad media de los pisos adquiridos ha aumentado hasta los 33 años, mientras que en las regiones occidentales ha alcanzado los 39 años. En los anuncios, por el contrario, casi dos tercios de los pisos se ofrecen en edificios construidos hace menos de 15 años.
El Banco Nacional de Ucrania (BNU) señala que estas discrepancias entre la demanda y la oferta frenan la actividad en el mercado. Los compradores están más interesados en viviendas más pequeñas y baratas, mientras que los vendedores y los promotores inmobiliarios suelen ofrecer inmuebles más nuevos y espaciosos.
Esta tendencia también es importante para los promotores inmobiliarios. En las regiones occidentales y en los suburbios de Kiev se construyen con mayor frecuencia viviendas asequibles, mientras que en la capital predominan los proyectos de clase empresarial. Sin embargo, la demanda en tiempos de guerra muestra que el comprador medio suele necesitar un producto más compacto y asequible.
En la segunda mitad de 2025, la construcción residencial se reactivó: en la mayoría de las regiones aumentaron notablemente las superficies proyectadas de los edificios de viviendas, donde se inició la construcción. En Ucrania en general, este indicador se multiplicó por uno y medio en un año, y en Kiev, se duplicó con creces.
Sin embargo, el Banco Nacional de Ucrania señala que los promotores inmobiliarios, al igual que antes, financian en gran medida la finalización de los complejos existentes y los nuevos proyectos con fondos propios. Los bancos se muestran reacios a conceder créditos al sector de la construcción debido a los elevados riesgos.
La principal conclusión para el mercado es que la recuperación futura de las ventas dependerá no solo de los ingresos de la población, sino también de hasta qué punto la oferta se acerque a la demanda real —en cuanto a superficie, precio, antigüedad de la vivienda y nivel de riesgo para el comprador—.
Banco Nacional de Ucrania, demanda, inmobiliario, oferta, vivienda



