
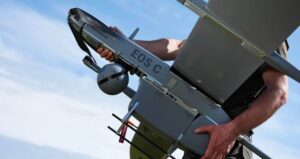
El ministro de Defensa de Estonia, Hanno Pevkur, ha declarado que la República ha proporcionado a Ucrania en 2026 ayuda militar por un importe superior a los 50 millones de euros, de los cuales más de 40 millones de euros correspondían a productos de la industria de defensa estonia.
«La aportación de este año, que asciende a al menos el 0,28 % del PIB, y el aumento de la proporción de productos de defensa estonios en la ayuda a Ucrania demuestran la coherencia de nuestro apoyo. Ucrania puede contar tanto con nosotros como con el resto de sus aliados», afirmó Pevkur, según recoge el servicio de prensa del ministerio.
Señaló que, en 2023, el Gobierno de la República se fijó el objetivo de apoyar a Ucrania con un importe equivalente a, como mínimo, el 0,25 % del PIB anual. En 2025, esta ayuda alcanzó el 0,35 % del PIB.
La mayor parte de la ayuda militar de Estonia se proporciona en forma de productos de empresas estonias. Ya se ha entregado parte del paquete de ayuda para 2026: Estonia ha adquirido para Ucrania drones y equipos relacionados. Las medidas de ayuda para 2027 se anunciarán en breve.
En el marco de la iniciativa de los países de la OTAN PURL (Prioritized Ukraine Requirement List), también se están adquiriendo para Ucrania productos de la industria de defensa de EE. UU. Estonia ha apoyado la iniciativa con una aportación de 21 millones de euros.
En total, desde el inicio de la guerra en Ucrania en 2022, Estonia ha apoyado al país con más de 850 millones de euros en el marco de diversas iniciativas de ayuda militar, según ha informado el Ministerio de Defensa.
El Gobierno de Noruega propondrá al Storting (Parlamento) prorrogar la ayuda extraordinaria a Ucrania por un importe de 85.000 millones de coronas noruegas (unos 9.100 millones de dólares) también en 2027, según ha informado el servicio de prensa del Gobierno.
«Noruega seguirá apoyando la lucha defensiva de Ucrania. Ucrania está atravesando un duro invierno. Ahora estamos enviando una señal clara de que Noruega seguirá apoyándola, tanto en el ámbito civil como en el militar», afirmó el primer ministro Jonas Gahr Støre.
Según se indica, la propuesta del Gobierno se transmitió al presidente de Ucrania, Volodímir Zelenski, durante la reunión que Stere mantuvo con él en Kiev el domingo.
El primer ministro de Noruega señaló que el apoyo y la reconstrucción de Ucrania también son importantes para la seguridad europea. La ayuda noruega se presta a través del Programa Nansen para Ucrania y se destina tanto a fines civiles como militares.
«La mayor parte se destinará al apoyo militar, en concreto a la adquisición de material a la industria de defensa ucraniana. El Gobierno volverá más adelante sobre la distinción entre servicios militares y civiles», se indica en el comunicado de prensa.
El Programa Nansen para Ucrania es un programa estatal noruego a largo plazo de apoyo a Ucrania, puesto en marcha en febrero de 2023 con un amplio apoyo multipartidista del Parlamento noruego —el Storting—. Inicialmente preveía 75 000 millones de NOK para el periodo 2023-2027, pero posteriormente el programa se amplió y se prorrogó hasta 2030.
Según informa Experts Club, el precio del zinc en la Bolsa de Metales de Londres ha subido hasta su nivel más alto en más de cuatro años debido a la reducción de las existencias disponibles y a los riesgos de interrupciones en la producción en los principales países proveedores.
Al cierre de la sesión del 21 de agosto, el precio del metal se situaba en torno a los 3,82 mil dólares por tonelada, tras registrar un aumento de aproximadamente el 2 % en el día. Durante la sesión, las cotizaciones subieron aún más, alcanzando su máximo desde mediados de 2022.
En el último mes, el zinc se ha encarecido aproximadamente un 6,5 %, y en el último año, más del 36 %, lo que lo convierte en uno de los metales básicos que más rápido se encarecen.
El principal factor del aumento sigue siendo la tensión física del mercado. Las existencias de zinc en el sistema de la LME han caído por debajo de las 100 000 toneladas, y la diferencia entre el precio del metal para entrega inmediata y los futuros a tres meses se ha incrementado considerablemente, lo que indica una mayor demanda de metal disponible. Según datos del Shanghai Metals Market, el 20 de agosto las existencias de la LME ascendían a unas 94 400 toneladas.
Los problemas de producción ejercen una presión adicional sobre la oferta. Las fuertes lluvias y las inundaciones en algunas regiones de China han supuesto un riesgo para las empresas mineras y metalúrgicas. El ajuste de los volúmenes de producción en uno de los yacimientos del suroeste del país podría reducir la producción de concentrado en agosto en aproximadamente 1 000 toneladas, mientras que el mantenimiento de una de las plantas del centro de China podría reducir la producción de zinc refinado entre 1 000 y 1 500 toneladas más.
Las grandes empresas internacionales también registran descensos en la producción. La producción propia de zinc de Glencore se redujo en el primer semestre, la producción de concentrado de Boliden disminuyó en comparación con el trimestre anterior, y MMG informó de una reducción de la producción en el segundo trimestre en términos interanuales.
El zinc se utiliza principalmente para el galvanizado del acero y la protección de las estructuras metálicas contra la corrosión, por lo que su demanda está estrechamente relacionada con la construcción, la industria automovilística y las inversiones en infraestructuras. Las energías renovables y las nuevas tecnologías de almacenamiento de energía se están convirtiendo en factores impulsores adicionales a largo plazo.
Al mismo tiempo, los altos precios pueden estimular la reanudación de la extracción y el suministro. Anteriormente, el mercado se había visto sometido a presión durante varios años tras el pico de precios de 2022, lo que provocó el cierre o la paralización de parte de las instalaciones menos rentables.
Experts Club publicó anteriormente una clasificación de los mayores productores de zinc basada en datos del USGS y del International Lead and Zinc Study Group. A finales de 2024, el líder era China, con cerca de 4 millones de toneladas, seguida de Perú, con 1,3 millones de toneladas, y Australia, con 1,1 millones de toneladas.
Según informa Experts Club, los precios del cobre cerraron la última semana bursátil al alza: el 21 de agosto, los contratos a tres meses en la Bolsa de Metales de Londres (LME) cotizaban en torno a los 14,23 mil dólares por tonelada, tras subir aproximadamente un 1,4 % en el día.
El mercado se vio respaldado por el debilitamiento del dólar estadounidense y las declaraciones de las autoridades chinas sobre su intención de aumentar el papel del gasto público en el estímulo de la demanda interna. China sigue siendo el mayor consumidor mundial de cobre, por lo que las expectativas de un mayor gasto público suelen respaldar las cotizaciones de este metal industrial.
A lo largo de la semana, la volatilidad se mantuvo elevada. El lunes, el precio del cobre subió hasta los 14 396 dólares por tonelada, su máximo en seis meses. El aumento se debió principalmente a los temores sobre la oferta limitada de metal disponible fuera de Estados Unidos.
Sin embargo, posteriormente la situación se estabilizó ligeramente gracias a la llegada de cobre a los almacenes de la LME. La prima del cobre al contado respecto al contrato a tres meses se redujo de 436 dólares por tonelada el lunes a unos 55 dólares el viernes, lo que indica una disminución de la tensión en el suministro para entrega inmediata.
No obstante, los riesgos fundamentales de déficit no han desaparecido por completo. A mediados de agosto se produjo un «squeeze» de corta duración en la LME: las grandes posiciones largas resultaron ser comparables a las existencias disponibles en la bolsa, lo que provocó un fuerte aumento del precio del metal para la entrega más próxima. Tras ello, comenzó a llegar cobre adicional a los almacenes de la bolsa procedente de EE. UU. y Asia.
La señal adicional procedente de China sigue siendo ambigua. La prima de Yangshan, que refleja la demanda de cobre importado por parte de los compradores chinos, aumentó aproximadamente un 7 % hasta finales de la semana, hasta situarse en 93 dólares por tonelada. Al mismo tiempo, las existencias de cobre en los almacenes de la Bolsa de Futuros de Shanghái aumentaron un 28 % en una semana.
A más largo plazo, el mercado sigue mostrando una marcada tendencia alcista. Las cotizaciones indicativas del cobre a 21 de agosto eran aproximadamente un 47 % superiores al nivel de hace un año.
El aumento de la demanda se ve respaldado por la expansión de las redes eléctricas, la construcción de centros de datos y el desarrollo de los vehículos eléctricos, así como de la energía solar y eólica, mientras que resulta complicado aumentar rápidamente la producción de cobre debido a los largos plazos que conlleva la puesta en marcha de nuevos yacimientos.
Anteriormente, el centro de información y análisis Experts Club publicó un breve vídeo sobre la evolución de la producción mundial de cobre entre 1970 y 2024. Según los datos presentados, Chile seguía siendo el mayor productor en 2024, con 5,3 millones de toneladas, seguido de la República Democrática del Congo, con 3,3 millones de toneladas, y Perú, con 2,6 millones de toneladas.
Ver el vídeo de Experts Club sobre la producción mundial de cobre – https://youtube.com/shorts/_h8iU50z8C0?si=dDXmg9cHOYbbGUaX
https://www.experts.news/posts/svitovi-tsiny-na-mid-znovu-zrostayut
Según informa Fixygen, el mercado de las criptomonedas cerró la semana del 17 al 23 de agosto con un fuerte repunte: el Bitcoin se encareció aproximadamente un 23 %, el Ethereum más del 30 %, y varias altcoins importantes registraron una dinámica aún mayor. Los principales factores impulsores fueron la entrada de fondos en los ETF de criptomonedas al contado estadounidenses, el debilitamiento del dólar, los cambios en el mercado de bonos del Estado de EE. UU. y las señales regulatorias positivas procedentes de Washington.
A fecha de 23 de agosto, el Bitcoin cotizaba en torno a los 77 200 dólares, frente a los aproximadamente 62 900 dólares del final de la semana anterior. A lo largo del 21 de agosto, las cotizaciones subieron hasta los 79 300 dólares, lo que supuso un máximo en aproximadamente tres meses. De este modo, el BTC registró su mejor evolución semanal en más de dos años.
Ethereum creció aún más rápido. El ETH subió de unos 1.880 a 2.460 dólares, es decir, más del 30 %. Solo el 19 de agosto, la segunda criptomoneda por capitalización de mercado subió cerca de un 17,5 %, y el 21 de agosto, más de un 8 %.
El repunte se extendió también a las altcoins. El XRP subió durante la semana aproximadamente un 40 % o más; Solana, más del 20 %; y Chainlink, Hyperliquid, Dogecoin y otros activos digitales importantes también registraron un crecimiento significativo. Así pues, en esta ocasión, la subida no se limitó únicamente al Bitcoin.
Uno de los principales factores fue el brusco cambio de tendencia en los flujos hacia los ETF de criptomonedas estadounidenses. Durante las cinco sesiones bursátiles del 17 al 21 de agosto, los ETF al contado de Bitcoin y Ethereum en EE. UU. atrajeron en total unos 2.600 millones de dólares, lo que supuso su mejor resultado semanal desde octubre de 2025.
Los ETF de Bitcoin acapararon unos 1.92 mil millones de dólares, mientras que los de Ethereum, unos 697 millones. Además, los fondos de Bitcoin registraron entradas netas durante los cinco días de negociación consecutivos. El volumen de negociación de los ETF de Bitcoin durante la semana superó los 22 mil millones de dólares y triplicó con creces la cifra de la semana anterior.
El mercado recibió un impulso adicional el 19 de agosto tras la decisión del Ministerio de Hacienda de EE. UU. de aumentar el volumen de recompra de bonos del Tesoro a largo plazo. Esto provocó una caída de la rentabilidad de parte de los títulos públicos y un debilitamiento del dólar, mientras que los inversores intensificaron la compra de oro y Bitcoin como activos alternativos.
Según datos de Reuters, el dólar cayó a finales de semana hasta su mínimo de tres meses frente al euro, lo que también creó un contexto favorable para las criptomonedas. Durante este periodo, algunos inversores consideraron el bitcoin, junto con el oro, como parte de la denominada «debasement trade» —apuestas por activos con una oferta limitada ante los temores sobre la deuda y la política presupuestaria de EE. UU.—.
Otro factor importante fue el cierre de grandes posiciones cortas. El rápido avance del bitcoin al superar los niveles de 65 000, 70 000 y 75 000 dólares obligó a los operadores que apostaban por una caída adicional a cerrar sus posiciones de forma masiva. Según diversas estimaciones, durante la fase más activa del repunte se liquidaron más de 4 mil millones de dólares en posiciones cortas en el mercado de las criptomonedas, lo que aceleró aún más la subida.
El contexto regulatorio en EE. UU. también resultó positivo para el sector. El 18 de agosto, la Comisión de Valores y Bolsa de EE. UU. (SEC) propuso un nuevo régimen específico para determinadas operaciones y colocaciones de criptoactivos. La SEC señala que el objetivo de los cambios es adaptar la normativa a las características de los activos digitales, facilitar la captación de capital y, al mismo tiempo, mantener los requisitos de protección de los inversores.
De este modo, en una sola semana se dieron simultáneamente en el mercado varios factores favorables: una fuerte demanda institucional impulsada por los ETF, el debilitamiento del dólar, la mejora de las expectativas de liquidez y la reducción de la incertidumbre regulatoria.
Al mismo tiempo, el fin de semana puso de manifiesto que, tras un crecimiento tan rápido, los inversores comenzaron a recoger parcialmente beneficios. El bitcoin, tras alcanzar un máximo de más de 79 000 dólares, volvió a la zona de los 76 000-77 000 dólares, mientras que el ethereum, tras superar los 2 500 dólares, cotizaba en torno a los 2 400-2 500 dólares. Por el momento, esto se asemeja más a una consolidación tras un fuerte repunte que a un cambio de tendencia en toda regla.
La política monetaria de EE. UU. será la prueba de fuego clave para las criptomonedas ya la próxima semana. Del 27 al 29 de agosto se celebrará el simposio económico de Jackson Hole, y el 28 de agosto está prevista la intervención del presidente de la Reserva Federal, Kevin Warsh. El mercado seguirá de cerca su valoración de la inflación, los tipos de interés y la situación del mercado de bonos.
Para el Bitcoin, la zona de resistencia más cercana sigue siendo la de los 79 000-80 000 dólares. Consolidarse por encima de este nivel podría allanar el camino para que continúe la recuperación tras la caída desde los máximos históricos de 2025. Al mismo tiempo, tras una subida de más del 20 % en una sola semana, el riesgo de una corrección a corto plazo sigue siendo elevado.
Para el Ethereum, será clave mantener la zona de los 2 300-2 400 mil y que continúe la entrada de fondos en los ETF de ETH al contado. Será precisamente la solidez de la demanda institucional, tras la mejor semana para los ETF en 2026, la que indicará si el repunte actual se convertirá en una tendencia alcista más prolongada.
Fixygen seguirá vigilando los flujos hacia los ETF de criptomonedas, la política de la Reserva Federal, la evolución del dólar y el comportamiento del Bitcoin en torno al nivel de los 80 000 dólares, factores que podrían determinar la dirección del mercado a finales de agosto.
BITCOIN, criptomoneda, ETF, Ethereum, mercado de criptomonedas
Las empresas metalúrgicas ucranianas redujeron entre enero y julio de 2026 los ingresos en divisas procedentes de la exportación de metales ferrosos en un 7,6 % en comparación con el mismo periodo del año anterior, hasta alcanzar los 1.678 millones de dólares, según datos del Servicio Estatal de Aduanas.
Entre enero y julio de 2025, las exportaciones de metales ferrosos reportaron a Ucrania 1.816 mil millones de dólares.
La cuota de los metales ferrosos en el total de las exportaciones de mercancías del país también se redujo, pasando del 7,79 % del año anterior al 6,95 %, es decir, en 0,84 puntos porcentuales.
Al mismo tiempo, las importaciones de metales ferrosos a Ucrania siguieron creciendo. En siete meses aumentaron un 7,2 %, hasta alcanzar los 1.023 mil millones de dólares.
De este modo, la industria metalúrgica ucraniana se enfrentó en 2026 simultáneamente a una disminución de los ingresos por exportaciones y a un aumento de la competencia por parte de los productos importados.
A modo de comparación: según los datos de 2025, Ucrania, por el contrario, aumentó los ingresos por exportación de metales negros en un 7,85 %, hasta alcanzar los 3.339 millones de dólares, tras un crecimiento del 16,9 % en 2024.
Fuente: Servicio Estatal de Aduanas de Ucrania, datos correspondientes a enero-julio de 2026.



