
Según informa el centro analítico Experts Club, citando datos del Grupo Consultor A-95, el mercado ucraniano de gasolina continúa concentrándose en los suministros procedentes de Polonia y Lituania: en julio de 2026, estos dos países representaron el 55% de todas las importaciones.
Ucrania recibió 56.100 toneladas de gasolina de Lituania y 51.700 toneladas de Polonia. En conjunto, esto representa alrededor de 107.800 toneladas de un volumen total de importaciones de aproximadamente 196.000 toneladas.
La ruta polaca muestra un ritmo de crecimiento especialmente elevado. En comparación con julio del año pasado, el volumen de los suministros aumentó un 68% y alcanzó su nivel máximo desde agosto de 2025.
Las importaciones procedentes de Lituania aumentaron un 16% interanual.
El grupo de refinación de petróleo ORLEN desempeña un papel clave en ambas rutas. Las empresas del grupo en Polonia y Lituania suministraron alrededor de 97.000 toneladas de gasolina al mercado ucraniano.
A-95 estima que la cuota de ORLEN supera la mitad de las importaciones. Al comparar las cifras redondeadas de 97.000 toneladas y un volumen total de 196.000 toneladas, se trata de aproximadamente la mitad del mercado.
La elevada concentración tiene un doble efecto.
Por una parte, las grandes y estables refinerías de Polonia y Lituania permiten a Ucrania aumentar rápidamente las compras durante los períodos de mayor demanda y compensar la desaparición de otros proveedores.
Por otra parte, más de la mitad de los recursos procede únicamente de dos rutas geográficas, mientras que una parte muy significativa de los suministros está vinculada a un solo grupo de refinación de petróleo.
La importancia de Polonia aumentó especialmente después de la transición de Ucrania a la gasolina E10. El cambio del estándar limitó la posibilidad de recurrir a algunas fuentes tradicionales, incluidas determinadas refinerías griegas.
Al mismo tiempo, Grecia no desapareció por completo del mercado. En julio, Ucrania importó alrededor de 25.000 toneladas de gasolina producida por Motor Oil.
Otra ruta de rápido crecimiento fue Alemania. Desde allí se suministraron 21.000 toneladas de gasolina, un 78% más que en julio de 2025. La red UPG importó la totalidad de este volumen.
De este modo, la estructura de las importaciones de julio muestra dos tendencias paralelas: el fortalecimiento del papel de ORLEN como proveedor sistémico y los intentos simultáneos de las principales redes ucranianas de diversificar sus compras a través de Alemania, Rumanía y Grecia.
Según informa el centro analítico Experts Club, citando datos del Grupo Consultor A-95, Ucrania importó alrededor de 196.000 toneladas de gasolina en julio de 2026, lo que representó la cifra más alta desde agosto de 2025.
Al mismo tiempo, los datos de una infografía publicada por el Grupo Consultor A-95 muestran que, en comparación con junio, el volumen de los suministros aumentó aproximadamente un 51%. En junio, las principales rutas de suministro aportaron alrededor de 130.000 toneladas de gasolina, mientras que en julio la cifra alcanzó ya unas 196.000 toneladas.
El fuerte aumento de las importaciones se produjo a pesar de la transición del mercado ucraniano, a partir del 1 de julio, al estándar E10, que prevé la adición obligatoria de bioetanol a la gasolina. El nuevo requisito redujo temporalmente la lista de proveedores extranjeros disponibles.
En particular, la refinería griega Hellenic Petroleum no produce gasolina del estándar requerido. Sus productos habían sido utilizados anteriormente por los operadores ucranianos durante los períodos de mayor demanda.
Al mismo tiempo, el inicio de julio coincidió con el aumento del precio de los productos petrolíferos en el mercado mundial y con una elevada demanda interna.
En A-95 señalan que la situación fue más tensa durante la primera mitad del mes. Sin embargo, el aumento de los suministros permitió estabilizar el mercado durante la segunda mitad de julio. Los importadores también contrataron con antelación los volúmenes necesarios para agosto.
Polonia y Lituania se convirtieron en las principales fuentes de los recursos adicionales. Las importaciones procedentes de Lituania aumentaron de 40.500 toneladas en junio a 56.100 toneladas en julio, mientras que las procedentes de Polonia pasaron de 30.700 a 51.700 toneladas.
También aumentaron notablemente los suministros procedentes de Alemania, de 16.900 a 20.900 toneladas. Desde Rumanía llegaron alrededor de 34.000 toneladas, frente a las 31.200 toneladas registradas un mes antes.
Al mismo tiempo, las importaciones procedentes de Moldavia disminuyeron de 9.600 a 5.800 toneladas.
De este modo, julio se convirtió para el mercado ucraniano en una prueba de su capacidad para reestructurar rápidamente los suministros externos tras el cambio de los requisitos relativos a la calidad de la gasolina. A pesar de la reducción inicial de la base de recursos disponible, los importadores lograron aumentar los suministros aproximadamente una vez y media en tan solo un mes.
La cuota del carbón en la producción de electricidad en la Unión Europea en 2025 descendió hasta un mínimo histórico del 9,2 %. Eurostat publicó estos datos el 13 de agosto de 2026.
En la UE, el carbón mineral representó en 2025 el 3,7 % de la producción bruta de electricidad, es decir, 105 600 GWh, mientras que el carbón marrón y el lignito aportaron otro 5,5 %, es decir, 154 200 GWh. En conjunto, su cuota ascendió al 9,2 %.
Un año antes, la cuota del carbón había caído por debajo del 10 % por primera vez en toda la historia de las observaciones. A modo de comparación, en 1990 el carbón representaba más de un tercio de toda la electricidad de la UE, y en 2000, el 30,4 %.
También ha cambiado el lugar que ocupa el carbón entre las principales tecnologías de generación. En 1990, el carbón y el lignito ocupaban, respectivamente, el segundo y tercer lugar en la estructura del sector eléctrico de la UE. En 2025, habían descendido a la séptima y sexta posición. Les superaron la energía nuclear, el gas natural, la energía hidroeléctrica, la energía eólica y la energía solar. La energía solar superó al carbón en los indicadores pertinentes ya en 2024.
La disminución del papel del carbón en la UE va acompañada de una reducción tanto de su producción como de su consumo.
En 2025, el consumo de carbón bituminoso en la Unión Europea se estima en aproximadamente 107 millones de toneladas, y el de lignito, en 184 millones de toneladas. Ambas cifras han alcanzado mínimos históricos.
Algunos países ya están abandonando por completo ciertos tipos de generación a partir del carbón. Portugal dejó de utilizar carbón bituminoso para la producción de electricidad en 2021, mientras que Eslovaquia puso fin a la extracción de lignito en 2024. En la actualidad, solo ocho países de la UE siguen produciendo lignito.
Polonia sigue siendo una excepción dentro de la Unión Europea: es el único país de la UE donde el carbón sigue siendo la principal fuente de energía eléctrica y representa más de la mitad de la generación si se suman el carbón bituminoso y el lignito.
Fuente original: Eurostat, artículo «Record low coal share in EU electricity production», publicado el 13 de agosto de 2026, y el artículo estadístico actualizado «Coal production and consumption statistics».
El Servicio Estatal de Impuestos de Ucrania (SEI) ha recordado la posibilidad de exención del pago de las obligaciones tributarias por el impuesto sobre el valor añadido (IVA) en caso de destrucción o pérdida de mercancías debido a circunstancias de fuerza mayor durante la vigencia del estado de guerra o de emergencia.
En la página web del organismo se señala que, de conformidad con el apartado 32¹ de la subdivisión 2 del capítulo XX del Código Fiscal de Ucrania (CFU), las mercancías adquiridas por el contribuyente para su uso en operaciones sujetas a impuestos, pero que se hayan perdido como consecuencia de un caso de fuerza mayor, no se consideran utilizadas en operaciones no sujetas a impuestos ni fuera de la actividad económica. En tal caso, el contribuyente no deberá devengar obligaciones fiscales en concepto de IVA con arreglo al apartado 198.5 del artículo 198 del CIF.
Al mismo tiempo, la administración ha subrayado que solo se podrá acogerse a esta norma si se dispone de la documentación acreditativa pertinente. Para ello, el contribuyente debe disponer de documentos primarios que acrediten la destrucción o pérdida de los bienes, así como de un certificado de fuerza mayor expedido por la Cámara de Comercio e Industria de Ucrania (CCI) o por una CCI regional autorizada en un plazo de siete días a partir de la fecha de la solicitud. La presentación de dicho certificado es un requisito imprescindible para la aplicación de la exención.
Además, el Servicio Estatal de Impuestos (SEI) ha señalado que los importes del IVA incluidos en el crédito fiscal durante la adquisición de bienes posteriormente destruidos no se incluyen en el cálculo del importe de la devolución presupuestaria. Se contabilizan como parte del crédito fiscal del siguiente período de declaración hasta su completa amortización.
Fuentes: https://tax.gov.ua/media-tsentr/novini/1038742.html
La compañía de seguros «INGO» (Kiev) recaudó, entre enero y junio de 2026, 2.934 mil millones de UAH en primas brutas de seguros, lo que supone un aumento del 22,9 % con respecto al resultado del mismo periodo de 2025.
Según se indica en la página web de la empresa, el crecimiento del negocio asegurador se ha visto impulsado por varias líneas de negocio a la vez. Las primas brutas del seguro médico aumentaron un 35,3 %, hasta alcanzar los 664,1 millones de hryvnias, y las del seguro a todo riesgo (CASCO), un 33,2 %, hasta los 589,7 millones de hryvnias. En el seguro de accidentes, aumentaron un 32,2 %, hasta alcanzar los 102,1 millones de UAH. La empresa registró las tasas de crecimiento más elevadas en el seguro clásico de bienes: las primas brutas se multiplicaron por 2,4, hasta alcanzar los 537,3 millones de UAH.
La compañía informa de que, durante el primer semestre de 2026, abonó efectivamente a sus clientes 2.510 mil millones de UAH en indemnizaciones, lo que supone un 46,4 % más que en el mismo periodo del año anterior.
Los mayores volúmenes de indemnizaciones calculadas correspondieron a los seguros médicos y de automóviles. Así, en el marco de los programas de seguro médico, «INGO» calculó indemnizaciones por la organización y el pago de servicios médicos, pruebas y medicamentos por valor de 386,5 millones de hryvnias. Las indemnizaciones contabilizadas por el seguro obligatorio de responsabilidad civil (OSCPV) ascendieron a 328,4 millones de grivnas; por el seguro a todo riesgo (CASCO), a 272,3 millones de grivnas; y por el seguro de bienes, a 151,7 millones de grivnas.
«Valoramos positivamente los resultados del primer semestre, aunque el volumen de indemnizaciones creció más rápido que las primas. Esta dinámica se explica por varios factores a la vez: la ampliación de la cartera, el aumento del número de reclamaciones y el encarecimiento de los servicios médicos, la reparación de vehículos y la restauración de bienes. Para nosotros es fundamental que la empresa mantenga la capacidad de gestionar una cartera más amplia y de cumplir íntegramente con sus obligaciones. Al mismo tiempo, la estructura del negocio sigue estando suficientemente diversificada, sin una dependencia excesiva de un solo tipo de seguro», señaló Andriy Semchenko, presidente del consejo de administración de la compañía de seguros «INGO».
La compañía de seguros «INGO», fundada en 1994, figura entre las tres mayores aseguradoras del país por activos y primas, y cuenta con licencias para ofrecer seguros en 18 ramos.
La empresa tiene la condición de aseguradora de referencia, forma parte de asociaciones profesionales ucranianas e internacionales y opera a través de una red de 25 sucursales, cinco oficinas y nueve centros de atención al cliente en distintas regiones de Ucrania.
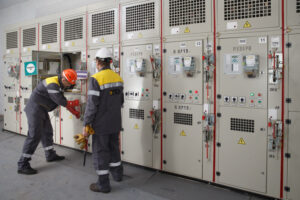
Los operadores de redes de distribución (ORN) de «DTEK Redes» renovaron, entre enero y junio de 2026, siete puntos de transformación y 17 subestaciones, además de construir 13 nuevos puntos de transformación en Kiev y en las regiones de Kiev, Dnipropetrovsk y Odesa.
«Esto supone 1,5 veces más que en el mismo periodo del año pasado», informó el holding operativo el jueves.
Los profesionales del sector energético continúan renovando la infraestructura y preparando las redes para funcionar en condiciones de picos de carga, en particular durante el periodo otoño-invierno.
En «DTEK Redes» señalaron que el volumen del programa de inversiones lo aprueba cada año el regulador estatal NKREKP para todos los operadores. Paralelamente, las empresas de distribución de la sociedad, durante el primer semestre de 2026, repararon casi 2 000 km de líneas aéreas y 4 600 km de líneas de cable, y restauraron casi 3 000 instalaciones eléctricas.
Además, para reducir el riesgo de averías y garantizar la fiabilidad del suministro eléctrico a los hogares, los especialistas despejaron 5 000 km de trazados de líneas aéreas de árboles y matorrales.
«En total, en 2026 tenemos previsto invertir más de 6 700 millones de UAH en la renovación de las redes. Esto nos permitirá crear un margen de seguridad de cara a la próxima temporada de calefacción», declaró la directora general de «DTEK Redes», Alina Bondarenko.
La empresa añadió que el desarrollo y la modernización de la infraestructura crean, al mismo tiempo, las capacidades técnicas necesarias para dar de alta a nuevos clientes.
«DTEK Redes» desarrolla su actividad en el ámbito de la distribución de energía eléctrica y la explotación de redes eléctricas en Kiev y en las regiones de Kiev, Dnipropetrovsk, Donetsk y Odesa. Las empresas de distribución de la grupo DTEK prestan servicio a 5,1 millones de hogares y 150 000 empresas.



