
Según informa Fixygen, el mercado de las criptomonedas comienza el mes de junio con una mayor cautela: el bitcoin se cotiza cerca de los 73 000 dólares, el Ethereum, cerca de los 2 000 dólares, y los inversores están valorando varios factores de riesgo a la vez: la guerra entre EE. UU. e Irán, los altos precios del petróleo, la salida de fondos de los ETF de criptomonedas, la próxima reunión de la Fed y la fecha límite para las empresas de criptomonedas en la UE según la normativa MiCA.
Tras la caída de mayo, la cuestión principal para el mercado no será solo la dinámica del bitcoin, sino también el apetito por el riesgo en general. Si persiste la tensión geopolítica en el Golfo Pérsico, los inversores podrían seguir reduciendo sus posiciones en activos de riesgo, incluidas las criptomonedas. Para el BTC, esto supone el riesgo de que continúe cotizando en un amplio rango sin una recuperación sólida, y para las altcoins, una sensibilidad aún mayor a la liquidez.
El primer indicador macroeconómico importante será el informe sobre el mercado laboral de EE. UU. correspondiente a mayo, que se publicará el 5 de junio. Unos datos sólidos sobre el empleo podrían empeorar las expectativas de una flexibilización de la política de la Fed y respaldar al dólar y al rendimiento de los bonos. Para el mercado de las criptomonedas, esta es tradicionalmente una combinación negativa, ya que un dinero más caro reduce el interés por activos sin un flujo de caja estable.
El segundo bloque de riesgos está relacionado con el petróleo. El 7 de junio está prevista una reunión de algunos países de la OPEP+, que coordinan las restricciones voluntarias de producción. En condiciones normales, esto sería principalmente un acontecimiento petrolero, pero ahora el factor energético influye directamente en las expectativas de inflación, la política de los bancos centrales y el comportamiento de los inversores. Si el mercado percibe un riesgo de escasez de petróleo o un nuevo aumento de los precios, los criptoactivos podrían volver a verse bajo presión debido a los temores de una política monetaria más restrictiva.
El 10 de junio se publicarán los datos de inflación de EE. UU. correspondientes a mayo. Este es uno de los principales acontecimientos del mes para Bitcoin y Ethereum. Si el IPC muestra una aceleración debido a los costes del combustible y el transporte, el mercado podría descontar menos probabilidades de una bajada de tipos en 2026 o incluso empezar a debatir el riesgo de un endurecimiento adicional de la política monetaria. Si, por el contrario, la inflación resulta ser inferior a lo esperado, el mercado de las criptomonedas podría recibir un impulso a corto plazo.
El 11 de junio, el Banco Central Europeo tomará una decisión sobre los tipos de interés. Esto es importante para el mercado de las criptomonedas debido al euro, la liquidez en Europa y la reevaluación general de los activos de riesgo. Debido a los altos precios de la energía, la presión inflacionista en la zona euro se ha intensificado de nuevo, por lo que los inversores seguirán de cerca las señales del BCE sobre las medidas futuras.
El evento clave del mes será la reunión de la Reserva Federal (Fed) los días 16 y 17 de junio. Irá acompañada de previsiones económicas actualizadas y de las expectativas de los miembros del Comité Federal de Mercado Abierto (FOMC) sobre los tipos de interés. Para el mercado de las criptomonedas, no solo será importante la decisión en sí, sino también el tono de los comentarios: si la Fed reconoce los riesgos de inflación derivados del petróleo y la geopolítica, el bitcoin podría seguir bajo presión. Si, por el contrario, el regulador hace hincapié en la desaceleración de la economía y en mantener margen para una futura relajación, el mercado podría intentar recuperarse.
Un factor destacado en junio será la regulación en la UE. Antes del 30 de junio, las empresas de criptomonedas deben obtener licencias según las normas MiCA o se arriesgan a enfrentarse a restricciones, listas negras y reclamaciones de los reguladores. Para los grandes actores, esto puede suponer un paso hacia la legalización y la confianza, pero para las pequeñas bolsas y los proveedores, supone el riesgo de perder el acceso a los clientes de la UE.
Los flujos de los ETF seguirán siendo uno de los indicadores a corto plazo más importantes. Tras la salida de más de 2.000 millones de dólares de los ETF de Bitcoin a principios de junio, el mercado estará muy atento a si los inversores institucionales vuelven a comprar. Si las salidas continúan, al BTC le resultará más difícil consolidarse por encima de los niveles técnicos clave. Si los fondos vuelven a registrar entradas, esto podría ser una señal de estabilización de la demanda.
El bloque geopolítico sigue siendo el más impredecible. La guerra entre EE. UU. e Irán, los riesgos para el estrecho de Ormuz, la situación en Oriente Medio, la guerra en Ucrania y las tensiones en torno al comercio mundial pueden cambiar drásticamente el estado de ánimo de los inversores. Las criptomonedas se comportan de forma contradictoria en estas condiciones: a veces, el Bitcoin se percibe como un activo alternativo, pero a corto plazo suele reaccionar como un instrumento de riesgo y cae junto con las acciones y el sector tecnológico.
Para Ethereum, junio será aún más complicado que para el Bitcoin. El ETH depende no solo del mercado general, sino también de la actividad en DeFi, NFT, redes L2 y la demanda de ETF de Ethereum al contado. Si la liquidez sigue siendo débil, Ethereum podría quedarse rezagado respecto al Bitcoin, y las altcoins podrían mostrar una volatilidad aún mayor.
El escenario base para junio prevé que se mantenga la alta volatilidad y que el Bitcoin cotice en un amplio rango sin una tendencia clara hasta que se publiquen los datos de inflación y la decisión de la Fed. Un escenario positivo para el mercado sería una combinación de una inflación más débil, la estabilización del petróleo, la recuperación de las entradas en los ETF y señales moderadas por parte de la Fed. El escenario negativo incluiría un nuevo repunte de los precios del petróleo, una retórica dura por parte de los bancos centrales, un aumento de las salidas de los ETF y una escalada de la tensión en Oriente Medio.
De este modo, junio podría convertirse en un mes de prueba de resistencia para el mercado de las criptomonedas. El bitcoin sigue siendo el principal indicador de la demanda institucional, el ethereum —el indicador de riesgo en las altcoins—, y los factores externos clave serán los tipos de interés, la inflación, el petróleo, la geopolítica y la regulación en Europa.
FED, Fixygen, geopolítica, Inflación, mercado de criptomonedas
El fabricante de materiales de embalaje «Pak Van» (Bila Tserkva, región de Kiev) ha obtenido la condición de miembro del parque industrial «Bila Tserkva», según ha informado el Ministerio de Economía, Medio Ambiente y Agricultura.
Según el comunicado, el contrato para el desarrollo de actividades económicas en el marco del PP «Bila Tserkva» se firmó entre la empresa gestora del parque, Astrobild LLC, y Pak Van LLC el 20 de mayo de 2026.
«Pak Van» fabrica tapones de rosca de polímero y botellas de PET, así como otros productos de plástico para bebidas, productos lácteos, cosméticos y productos de limpieza.
La empresa se constituyó en mayo de 2015; el 100 % del capital social pertenece al empresario Denis Bondarenko, registrado en la región de Kirovohrad.
En 2025, la empresa triplicó prácticamente su beneficio neto en comparación con 2024, hasta alcanzar los 14,6 millones de UAH, con un crecimiento de los ingresos netos del 5 %, hasta los 269,2 millones de UAH, y en el primer trimestre de 2026 obtuvo 2,8 millones de UAH de beneficio neto y 60 millones de UAH de ingresos.
Los proyectos de la sociedad holding UFuture del empresario Vasilii Khmelnytskyi, «IP «Bila Tserkva» y «Bila Tserkva 2», se incluyeron en el Registro de Parques Industriales en 2018. En el territorio de los parques hay más de dos docenas de residentes (incluidas empresas extranjeras).
La superficie total de los parques es de 70,3 ha, de las cuales ya se han urbanizado 45 ha. Se han puesto en funcionamiento más de 85 000 m² de inmuebles industriales y de almacenamiento.
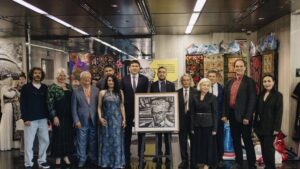
El debate público literario y psicológico «Lo masculino y lo femenino: diálogo a través de los textos de Chingiz Aitmatov y la realidad contemporánea», dedicado a la obra del escritor kirguís Chingiz Aitmatov, tuvo lugar en Kiev bajo el patrocinio de la Embajada de la República Kirguisa en Ucrania, según informa el servicio de prensa de la embajada.
«Para muchos ucranianos, Taras Shevchenko es la voz de la nación. Para muchos kirguisos, Chingiz Aitmatov es su rostro intelectual y humanista», declaró a la agencia el embajador extraordinario y plenipotenciario de la República Kirguisa en Ucrania, Idris Kadyrkulov, durante el evento.

Según el diplomático, a través de las obras de Aitmatov, los organizadores pretendían dar a conocer a los ucranianos no solo la literatura kirguisa, sino también los valores humanistas del pueblo kirguís: el respeto por las personas, el apoyo mutuo, el amor por los seres queridos y la responsabilidad.
El evento se celebró por iniciativa de la plataforma civil MÜTEŞEM QIRIM (MQ Community) y estuvo dedicado al Día Internacional de la Familia. Los participantes comenzaron el encuentro con un minuto de silencio en memoria de los militares y civiles ucranianos fallecidos.
En el marco del evento se proyectó un mensaje en vídeo del hijo del escritor Askar Aitmatov, quien expresó su apoyo al pueblo ucraniano y destacó su resistencia durante la guerra.
La parte práctica del debate corrió a cargo de los psicólogos Gennadiy Mustafayev y Kateryna Goltsberg, junto con la activista social Leniye Ibragimova. Los participantes analizaron las novelas de Aitmatov «Jamila», «Mi álamo con pañuelo rojo» y «La manzana roja» a través del prisma de los retos sociales actuales, las relaciones familiares y la psicología de la personalidad.

Además, durante el evento se presentaron libros de Chingiz Aitmatov en lengua ucraniana, una exposición dedicada a la cultura de Asia Central y un retrato del escritor obra del artista popular de Ucrania Vasyl Perevalsky.
Los organizadores destacaron que el evento constituyó un ejemplo de diplomacia cultural y diálogo humanitario entre Ucrania y Kirguistán en un contexto de guerra.
La Asociación Ucraniana de Cereales (UZA) ha elevado en 1 millón de toneladas su estimación de la cosecha potencial de cereales y oleaginosas para 2026, hasta los 83,6 millones de toneladas, lo que supone un 11,6 % más que la cifra de 2025 (74,9 millones de toneladas), gracias al aumento del rendimiento del maíz y el girasol, informó el lunes el servicio de prensa de la UGA.
«Con tal cosecha, las exportaciones en la nueva temporada 2026/2027 podrían alcanzar potencialmente los 50,8 millones de toneladas (la estimación de las exportaciones de la temporada actual es de 42,3 millones de toneladas). No obstante, se trata de un escenario optimista, cuya materialización será posible si no se agravan los problemas logísticos de Ucrania debido a la agresión de Rusia y a los constantes bombardeos de esta contra la infraestructura de transporte y el sector energético ucranianos», se indica en el comunicado.
Según las estimaciones de la UZA, la cosecha de trigo en 2026 podría situarse en 22,8 millones de toneladas (en 2025, 22,5 millones de toneladas), y sus exportaciones en la campaña de comercialización (CC) 2026/2027 podrían alcanzar los 17 millones de toneladas, frente a los 13,5 millones de toneladas previstos para la temporada actual.
La UZA estima que la cosecha de cebada en 2026 será de 5,2 millones de toneladas (en 2025, 4,9 millones de toneladas), y que las exportaciones probables rondarán los 2,2 millones de toneladas, frente a los 1,6 millones de toneladas de la temporada actual.
Según las previsiones de la UZA, la cosecha de maíz en 2026 ascenderá a 32,1 millones de toneladas (en 2025, 31,1 millones de toneladas), y las exportaciones podrían alcanzar los 27 millones de toneladas, frente a los 22 millones de toneladas de la temporada actual.
«Las expectativas respecto a la cosecha de maíz de este año son buenas gracias a las condiciones meteorológicas favorables registradas hasta ahora», explicó la asociación.
La UZA prevé que la cosecha de girasol en 2026 se sitúe en 13,3 millones de toneladas, frente a los 11,1 millones de toneladas de 2025.
«Tradicionalmente, casi todo el girasol se procesará en Ucrania: 13,5 millones de toneladas. Las exportaciones no superarán las 50 000 toneladas», se indica en el comunicado.
En 2026, la cosecha de colza, según las previsiones de la UZA, podría alcanzar los 3,4 millones de toneladas, frente a los 3,2 millones de toneladas de 2025, mientras que las exportaciones de la campaña 2026/2027 podrían ascender a solo 1,9 millones de toneladas.
La cosecha de soja de este año se espera que sea de 4,9 millones de toneladas, lo que supone menos de los 5 millones de toneladas del año pasado, y las exportaciones potenciales, de 2,3 millones de toneladas frente a los 2,9 millones de toneladas de la temporada actual.
Como se informó, el Departamento de Agricultura de los Estados Unidos (USDA) prevé que las exportaciones de trigo y maíz de Ucrania en la temporada 2026/2027 alcancen los 13 millones de toneladas y los 23 millones de toneladas, respectivamente, lo que supone un aumento de 0,5 millones de toneladas y 1 millón de toneladas con respecto a la temporada actual.
Al mismo tiempo, el USDA prevé una disminución de la cosecha de trigo a 23 millones de toneladas, frente a los 24,1 millones del año pasado, y de maíz a 30 millones de toneladas, frente a los 30,9 millones del año pasado.
La cadena «Silpo» ha incorporado a su aplicación móvil la posibilidad de comprar entradas para conciertos, espectáculos, museos y otros eventos, según ha informado el servicio de prensa de la empresa. La sección «Taquilla de experiencias» se encuentra en la pantalla principal de la aplicación y en «Mi cuenta», y en ella se presentan tanto eventos de socios como organizados por «Silpo», en particular, «Festirudzy» y «El circo de las gallinas de Bragaria». Los eventos se pueden filtrar por ciudad, fecha y categoría, y las entradas compradas se enviarán por correo electrónico. El servicio de prensa destacó que la cadena «Silpo» se ha convertido en el primer minorista de Ucrania en integrar esta funcionalidad directamente en su aplicación. La sociedad «Silpo-Food», que gestiona la cadena «Silpo», se fundó a principios de agosto de 2016. Según la información de la página web, la cadena cuenta con 310 supermercados en 60 ciudades de Ucrania y cuatro tiendas de delicatessen Le Silpo: en Kiev, Dnipro, Járkov y Odesa.
El fundador de la sociedad es la sociedad anónima «Fondo de inversión corporativo de capital riesgo cerrado y no diversificado Retail Capital» (100 %, Kiev). El beneficiario final es Volodymyr Kostelman.
Los ingresos de «Silpo-Food» al cierre de 2025 aumentaron un 13,97 % en comparación con 2024, hasta alcanzar los 106 013 millones de UAH, mientras que el beneficio neto ascendió a 1 205 millones de UAH frente a los 154,1 millones de UAH del mismo periodo del año anterior.
Forma parte del grupo comercial e industrial Fozzy Group, que cuenta con más de 825 puntos de venta en todo el país. La empresa desarrolla cadenas comerciales de diversos formatos: los supermercados «Silpo», los hipermercados mayoristas Fozzy, las tiendas de barrio «Fora», las tiendas de descuento Thrash!Trash!, los supermercados farmacéuticos «Bila Romashka» y las tiendas de animales E-ZOO.
La sociedad anónima «Interpipe Novomoskovskaya Tubular Plant» («Interpipe NMTZ», región de Dnipropetrovsk) registró, según los resultados de enero a marzo del presente año, unas pérdidas netas consolidadas de 120,216 millones de UAH, mientras que en el mismo periodo del año pasado se registró un beneficio neto consolidado de 6,006 millones de UAH.
Según el informe consolidado provisional de la empresa, al que ha tenido acceso la agencia «Interfax-Ucrania», los ingresos netos por ventas durante este periodo se redujeron un 24,9 %, hasta los 269,525 millones de UAH, frente a los 269,525 millones de UAH del primer trimestre de 2025.
El beneficio consolidado no distribuido a finales de marzo ascendía a 210,495 millones de UAH.
Anteriormente se informó de que «Interpipe NMTZ», según los resultados del primer trimestre de 2026, registró unas pérdidas netas no consolidadas de 104,411 millones de UAH, mientras que en el mismo periodo del año anterior se obtuvieron unos beneficios netos no consolidados de 35,697 millones de UAH. Los ingresos no consolidados de las actividades ordinarias durante este periodo se redujeron a 69,382 millones de UAH, frente a los 243,431 millones de UAH del primer trimestre de 2025. Las ganancias no consolidadas no distribuidas a finales de marzo ascendían a 357,504 millones de UAH.
Según el informe financiero consolidado anual, NMTZ obtuvo en 2025 un beneficio neto de 10,161 millones de UAH, mientras que en 2024 registró unas pérdidas de 194,563 millones de UAH. Al mismo tiempo, los ingresos por actividades ordinarias del año pasado aumentaron un 27,3 %, hasta alcanzar los 2 808,420 millones de UAH.
En 2023, «Interpipe NMTZ» obtuvo un beneficio neto consolidado de 140,327 millones de UAH.
«Interpipe NMTZ» se especializa en la fabricación de tubos soldados para el sector del petróleo y el gas, la ingeniería mecánica, la construcción y otros sectores industriales.
Según datos de la NDU correspondientes al primer trimestre de 2026, la empresa Interpipe Limited posee el 90,8199 % de las acciones de la fábrica, mientras que la empresa Lindsell Enterprises Limited (con sede en Chipre) posee el 6,2918 %.
El capital social de la SA «Interpipe NMTZ» es de 50 millones de UAH, y el valor nominal de las acciones es de 0,25 UAH.



