

Los accionistas de la compañía de seguros «Inter-Polis» (Kiev) aprobaron, en la junta celebrada el 29 de abril, destinar el 25,5 % de los beneficios netos del año 2025 al pago de dividendos, lo que supone 5 millones de UAH.
Según informó la empresa en el sistema de divulgación de información de la Comisión Nacional de Valores y del Mercado de Valores (CNVM), el 22 de mayo de 2026 el consejo de supervisión de la empresa tomó la decisión de fijar la fecha de elaboración de la lista de personas con derecho a recibir dividendos, así como el procedimiento y el plazo para su pago.
El importe de los dividendos por acción asciende a 58,6421 UAH. Plazo de pago de los dividendos: hasta el 28 de octubre de 2026 (incluido).
Como se informó, en 2025 la empresa obtuvo un beneficio neto de 19,603 millones de UAH.
La compañía de seguros «Inter-Polis» fue fundada en 1993.
Según se informó, los accionistas de la empresa «Inter-Polis» son la SA «Ukrzaliznytsia» (50,0041 %) y Yevhen Chernyak (24,715 %), dos personas físicas con participaciones del 6,25 % y el 6,18 %, la sociedad limitada «Compañía Rent Estate», con un 6,29 %.
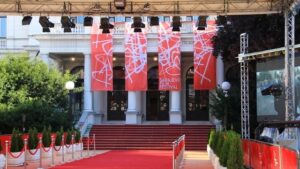
Según informa El Economista de Serbia, cinco representantes de Ucrania y otros 45 jóvenes cineastas de 13 países del sudeste de Europa y el Cáucaso han sido seleccionados para el programa internacional Talents Sarajevo 2026. El programa se desarrollará en el marco del 32.º Festival de Cine de Sarajevo, del 14 al 21 de agosto.
«En total, los organizadores recibieron 632 solicitudes. El tema del programa de este año es Reality, Rewritten (Realidad reescrita)», se indica en el comunicado de los organizadores.
Entre los participantes del programa hay cinco representantes de Ucrania. En la Directors Summit figuran Yelyzaveta Toptygina y Kirilo Zemlyany; en la Producers Summit, Anastasia Zakhilko; en el Editing Studio, Anna Mikheenko; y en la Talent Press, Yana Dudko.
Los participantes trabajarán en ocho secciones profesionales: Directors Summit, Producers Summit, Acting Studio, Camera Studio, Editing Studio, Pack & Pitch, Script Station y Talent Press. El programa incluye clases magistrales, talleres, debates profesionales, proyecciones de películas y encuentros con mentores internacionales.
Según señalan los organizadores, el tema «Reality, Rewritten» está dedicado a cómo el cine contemporáneo reinterpreta la realidad, la autoría colectiva y el papel de los diferentes participantes en el proceso creativo.
Talents Sarajevo se celebra desde 2006 en colaboración con Berlinale Talents y es una de las principales plataformas para jóvenes cineastas de la región. El programa cuenta con el apoyo de Creative Europe MEDIA.
El 32.º Festival de Cine de Sarajevo se celebrará del 14 al 21 de agosto de 2026.
La sociedad anónima «Sens Bank» ha convocado una licitación para la contratación de un seguro médico voluntario para sus empleados. Según se indica en el sistema de contratación pública electrónica Prozorro, el coste estimado de la contratación de estos servicios asciende a 44,893 millones de UAH.
El último día para presentar las solicitudes de participación es el 4 de junio.
Como se informó, el 24 de abril de 2026, la SA «Sens Bank» canceló la licitación para el seguro médico voluntario de 3.800 empleados. El motivo de esta decisión fue la imposibilidad de subsanar las infracciones detectadas en la legislación sobre contratación pública.
Según se informó, el coste previsto del servicio ascendía a 44,893 millones de UAH, mientras que la oferta más baja del participante en la licitación, la compañía de seguros «Persha», era de 33,809 millones de UAH.
En la licitación también participaron las compañías de seguros «Transmagistral», con una oferta de 33,810 millones de UAH; «Arsenal Strakhovanie», con 34,006 millones de UAH; «VUSO», con 36,020 millones de UAH; «Universalnaya», con 41,336 millones de UAH; «Kraina» —41,649 millones de UAH— y la compañía de seguros «TAS» —44,311 millones de UAH—.
Como se informó, la ganadora de una licitación similar en 2024 fue la compañía de seguros «Arsenal Strakhovanie».
El número de usuarios del programa «3000 km por Ucrania» que, entre enero y mayo de 2026, se verificaron a través de «Dія.Підпис» y activaron su participación en la aplicación de la SA «Ukrzaliznytsia», superó los 852 000, según informó la empresa en respuesta a una consulta de la agencia «Interfax-Ucrania».
Según los datos de la empresa, los participantes en el programa realizaron 338 000 viajes, con una distancia media de 433 km.
El mayor número de billetes por kilómetros entre el 1 y el 28 de mayo se emitió en las rutas: Kiev-Vinnytsia-Kiev (casi 17 000), Kiev-Járkov-Kiev (más de 10 600), Kiev-Sumy-Kiev y Lviv-Kiev-Lviv —10 500 cada una—, Kiev-Mykolaiv-Kiev —10 000—, así como Konotop-Kiev-Konotop —9 400—.
En cuanto al tráfico regional, el mayor número de billetes adquiridos en el marco del programa correspondió a las rutas Lviv-Rivne-Lviv (8.400), Khmelnytskyi-Kiev-Khmelnytskyi (8.300), Ternópil-Lviv-Ternópil (6.900) y Khmelnytskyi-Lviv-Khmelnytskyi (6.100).
En «Ukrzaliznytsia» señalaron que, en mayo, el programa se aplicó a más de 50 pares de trenes de pasajeros de larga distancia y 15 pares de trenes regionales.
«En junio y julio de este año, teniendo en cuenta el aumento de la demanda de transporte ferroviario de pasajeros, se ha reducido la lista de trenes de larga distancia y se han mantenido las ofertas de conexiones regionales, en las que se pueden adquirir billetes por kilómetros», explicaron desde la empresa.
En los primeros meses del verano se prevé la puesta en marcha del programa «3000 km» en trenes de larga distancia hacia y desde Járkov, Sumy, Zaporizhia, Mykolaiv, Cherníhiv, Lozova y Zhmerynka.
En el tráfico regional, los billetes del programa estarán disponibles, en particular, en las rutas Lviv-Rivne-Lviv, Járkov-Izium-Járkov, Jmelnytskyi-Lviv-Jmelnytskyi, Zaporizhia-Dnipro-Zaporizhia, Hrebinka – Kiev-Volynskyi – Hrebinka, Slavutych/ Chernígov – Kiev-Volynskyi, Motovylivka-Slavutych – Kiev-Volynskyi, Konotop-Kiev-Nizhyn, Shostka-Fastiv-Shostka, Nizhyn – Kiev-Volynskyi – Nizhyn, así como Lviv-Chop-Lviv, Lviv-Uzhhorod-Lviv y Kiev-Khmelnytskyi-Kiev.
Según se informó, según las estimaciones de «Ukrzaliznytsia», en el peor de los casos, las pérdidas de ingresos derivadas de la introducción del programa «3000» sin modificar las tarifas actuales podrían ascender a unos 400 millones de UAH.
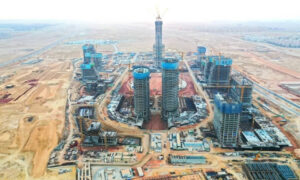
Las principales promotoras inmobiliarias de Egipto mantuvieron un alto nivel de ventas a principios de 2026, a pesar del enfriamiento de la demanda y de que el mercado inmobiliario haya entrado en una fase más cautelosa, según se desprende de los datos del informe de The Board Consulting.
Según el informe, el volumen total de contratos firmados por los diez mayores promotores inmobiliarios de Egipto en el primer trimestre de 2026 ascendió a 271 000 millones de libras egipcias, es decir, más de 5000 millones de dólares. Esto supone un 6,5 % menos que los 290 000 millones de libras registrados el año anterior, una cifra récord; sin embargo, el indicador sigue siendo considerablemente superior a los niveles de años anteriores y confirma la solidez de los principales actores del mercado.
En términos físicos, las ventas se redujeron más, aproximadamente un 15 %, hasta situarse en unos 15 500 inmuebles. Esto refleja un comportamiento más cauteloso por parte de los compradores ante el aumento de los costes de construcción, la volatilidad de las divisas, los cambios en las condiciones de financiación y la incertidumbre macroeconómica general.
Sin embargo, el mercado no se ha desplomado, sino que más bien está cambiando de estructura. Los principales flujos de efectivo se concentran en los promotores más grandes y financieramente sólidos, mientras que los pequeños y medianos promotores se enfrentan a presiones debido al coste del capital, la competencia y la necesidad de ofrecer plazos de pago prolongados.
El líder geográfico sigue siendo el Este de El Cairo, que generó contratos por valor de 130 000 millones de libras durante el trimestre. La demanda se ve respaldada por los nuevos complejos residenciales, la proximidad a la Nueva Capital Administrativa y el desarrollo a gran escala de las infraestructuras en la parte oriental de la aglomeración.
Para los compradores extranjeros, Egipto sigue siendo uno de los grandes mercados inmobiliarios más asequibles de la región. La depreciación de la libra egipcia ha abaratado relativamente la vivienda para los compradores que pagan en dólares, euros o divisas de los países del Golfo Pérsico. Según datos de Global Property Guide, los precios inmobiliarios en Egipto en octubre de 2025 aumentaron un 13,25 % interanual, pero en términos reales —teniendo en cuenta la inflación— el crecimiento fue de solo un 0,67 %.
La demanda externa principal la generan varios grupos. El primero son los inversores de los países del Golfo Pérsico, sobre todo de los Emiratos Árabes Unidos, Arabia Saudí, Kuwait, Catar, Baréin y Omán. Los promotores egipcios promocionan activamente proyectos en el CCG, y los compradores del Golfo tienen una alta capacidad de pago e interés en grandes proyectos turísticos y urbanos. Invest-Gate señala que son precisamente los compradores de los países del Golfo y la diáspora egipcia los que ya representan alrededor de un tercio de las ventas en el marco de la iniciativa de «exportación inmobiliaria».
El segundo grupo es la diáspora egipcia. Para los egipcios que viven en Europa, EE. UU., los países del Golfo y otras regiones, los inmuebles en Egipto siguen siendo una forma de mantener el vínculo con el país, proteger el capital frente a la inflación y adquirir una vivienda para la familia o para un futuro regreso.
El tercer grupo son los compradores de países árabes donde existe inestabilidad política o económica. Entre ellos se suele mencionar a ciudadanos de Siria, Irak, Sudán y Palestina. Para una parte de estos compradores, los inmuebles en Egipto no solo están relacionados con la inversión, sino también con la residencia, la obtención del estatus de residente y la seguridad a largo plazo.
El cuarto grupo está formado por compradores de Rusia, Ucrania y Kazajistán, principalmente en las localidades turísticas del mar Rojo, incluyendo Hurgada, El Gouna y las zonas alrededor de Sahl Hasheesh. Para ellos, Egipto resulta atractivo por su bajo umbral de entrada, su clima cálido, la demanda turística y la posibilidad de adquirir una vivienda a un precio más bajo que en Turquía, los Emiratos Árabes Unidos o en algunos mercados europeos.
El quinto grupo lo forman los compradores europeos, entre los que se incluyen ciudadanos de Alemania, el Reino Unido, Italia y otros países de la UE, que consideran Egipto como un mercado de inmuebles vacacionales asequibles, alquileres y residencias de temporada.
Para los compradores extranjeros, una característica importante del mercado son los largos plazos de pago a plazos que ofrecen los promotores. En Egipto, una parte significativa de las viviendas se vende en fase de construcción, y los compradores suelen aportar un pago inicial del 5-10 % y liquidar el resto en un plazo de 7 a 10 años. Este mecanismo hace que el mercado sea accesible, pero al mismo tiempo aumenta la importancia de elegir un promotor fiable y de realizar una revisión jurídica del contrato.
El Gobierno de Egipto también está tratando de desarrollar más activamente la «exportación de inmuebles» como fuente de ingresos en divisas. Las autoridades consideran el sector como una herramienta para atraer capital extranjero, especialmente tras la operación de Ras El-Hekma con ADQ de Abu Dabi por valor de 35 000 millones de dólares, que se convirtió en el mayor acuerdo de inversión extranjera directa de la historia del país.
De este modo, el mercado inmobiliario egipcio no entra en una fase de crisis, sino en una fase de selección de los actores más sólidos. Los compradores se están volviendo más cautelosos, el volumen de transacciones en unidades está disminuyendo, pero los principales promotores siguen generando miles de millones de dólares en ventas. Para los inversores extranjeros, la cuestión principal ahora no es solo el precio, sino la fiabilidad del proyecto, los riesgos cambiarios, la legalidad de la transacción y la capacidad del promotor para terminar el proyecto a tiempo.
Según informa Fixygen, el mercado de las criptomonedas comienza el mes de junio con una mayor cautela: el bitcoin se cotiza cerca de los 73 000 dólares, el Ethereum, cerca de los 2 000 dólares, y los inversores están valorando varios factores de riesgo a la vez: la guerra entre EE. UU. e Irán, los altos precios del petróleo, la salida de fondos de los ETF de criptomonedas, la próxima reunión de la Fed y la fecha límite para las empresas de criptomonedas en la UE según la normativa MiCA.
Tras la caída de mayo, la cuestión principal para el mercado no será solo la dinámica del bitcoin, sino también el apetito por el riesgo en general. Si persiste la tensión geopolítica en el Golfo Pérsico, los inversores podrían seguir reduciendo sus posiciones en activos de riesgo, incluidas las criptomonedas. Para el BTC, esto supone el riesgo de que continúe cotizando en un amplio rango sin una recuperación sólida, y para las altcoins, una sensibilidad aún mayor a la liquidez.
El primer indicador macroeconómico importante será el informe sobre el mercado laboral de EE. UU. correspondiente a mayo, que se publicará el 5 de junio. Unos datos sólidos sobre el empleo podrían empeorar las expectativas de una flexibilización de la política de la Fed y respaldar al dólar y al rendimiento de los bonos. Para el mercado de las criptomonedas, esta es tradicionalmente una combinación negativa, ya que un dinero más caro reduce el interés por activos sin un flujo de caja estable.
El segundo bloque de riesgos está relacionado con el petróleo. El 7 de junio está prevista una reunión de algunos países de la OPEP+, que coordinan las restricciones voluntarias de producción. En condiciones normales, esto sería principalmente un acontecimiento petrolero, pero ahora el factor energético influye directamente en las expectativas de inflación, la política de los bancos centrales y el comportamiento de los inversores. Si el mercado percibe un riesgo de escasez de petróleo o un nuevo aumento de los precios, los criptoactivos podrían volver a verse bajo presión debido a los temores de una política monetaria más restrictiva.
El 10 de junio se publicarán los datos de inflación de EE. UU. correspondientes a mayo. Este es uno de los principales acontecimientos del mes para Bitcoin y Ethereum. Si el IPC muestra una aceleración debido a los costes del combustible y el transporte, el mercado podría descontar menos probabilidades de una bajada de tipos en 2026 o incluso empezar a debatir el riesgo de un endurecimiento adicional de la política monetaria. Si, por el contrario, la inflación resulta ser inferior a lo esperado, el mercado de las criptomonedas podría recibir un impulso a corto plazo.
El 11 de junio, el Banco Central Europeo tomará una decisión sobre los tipos de interés. Esto es importante para el mercado de las criptomonedas debido al euro, la liquidez en Europa y la reevaluación general de los activos de riesgo. Debido a los altos precios de la energía, la presión inflacionista en la zona euro se ha intensificado de nuevo, por lo que los inversores seguirán de cerca las señales del BCE sobre las medidas futuras.
El evento clave del mes será la reunión de la Reserva Federal (Fed) los días 16 y 17 de junio. Irá acompañada de previsiones económicas actualizadas y de las expectativas de los miembros del Comité Federal de Mercado Abierto (FOMC) sobre los tipos de interés. Para el mercado de las criptomonedas, no solo será importante la decisión en sí, sino también el tono de los comentarios: si la Fed reconoce los riesgos de inflación derivados del petróleo y la geopolítica, el bitcoin podría seguir bajo presión. Si, por el contrario, el regulador hace hincapié en la desaceleración de la economía y en mantener margen para una futura relajación, el mercado podría intentar recuperarse.
Un factor destacado en junio será la regulación en la UE. Antes del 30 de junio, las empresas de criptomonedas deben obtener licencias según las normas MiCA o se arriesgan a enfrentarse a restricciones, listas negras y reclamaciones de los reguladores. Para los grandes actores, esto puede suponer un paso hacia la legalización y la confianza, pero para las pequeñas bolsas y los proveedores, supone el riesgo de perder el acceso a los clientes de la UE.
Los flujos de los ETF seguirán siendo uno de los indicadores a corto plazo más importantes. Tras la salida de más de 2.000 millones de dólares de los ETF de Bitcoin a principios de junio, el mercado estará muy atento a si los inversores institucionales vuelven a comprar. Si las salidas continúan, al BTC le resultará más difícil consolidarse por encima de los niveles técnicos clave. Si los fondos vuelven a registrar entradas, esto podría ser una señal de estabilización de la demanda.
El bloque geopolítico sigue siendo el más impredecible. La guerra entre EE. UU. e Irán, los riesgos para el estrecho de Ormuz, la situación en Oriente Medio, la guerra en Ucrania y las tensiones en torno al comercio mundial pueden cambiar drásticamente el estado de ánimo de los inversores. Las criptomonedas se comportan de forma contradictoria en estas condiciones: a veces, el Bitcoin se percibe como un activo alternativo, pero a corto plazo suele reaccionar como un instrumento de riesgo y cae junto con las acciones y el sector tecnológico.
Para Ethereum, junio será aún más complicado que para el Bitcoin. El ETH depende no solo del mercado general, sino también de la actividad en DeFi, NFT, redes L2 y la demanda de ETF de Ethereum al contado. Si la liquidez sigue siendo débil, Ethereum podría quedarse rezagado respecto al Bitcoin, y las altcoins podrían mostrar una volatilidad aún mayor.
El escenario base para junio prevé que se mantenga la alta volatilidad y que el Bitcoin cotice en un amplio rango sin una tendencia clara hasta que se publiquen los datos de inflación y la decisión de la Fed. Un escenario positivo para el mercado sería una combinación de una inflación más débil, la estabilización del petróleo, la recuperación de las entradas en los ETF y señales moderadas por parte de la Fed. El escenario negativo incluiría un nuevo repunte de los precios del petróleo, una retórica dura por parte de los bancos centrales, un aumento de las salidas de los ETF y una escalada de la tensión en Oriente Medio.
De este modo, junio podría convertirse en un mes de prueba de resistencia para el mercado de las criptomonedas. El bitcoin sigue siendo el principal indicador de la demanda institucional, el ethereum —el indicador de riesgo en las altcoins—, y los factores externos clave serán los tipos de interés, la inflación, el petróleo, la geopolítica y la regulación en Europa.
FED, Fixygen, geopolítica, Inflación, mercado de criptomonedas



