
Según informa El Economista Serbio, Ucrania ha reanudado las negociaciones con Serbia para crear una zona de libre comercio, ya que el nivel actual de intercambio comercial entre ambos países sigue siendo relativamente bajo. Así lo declaró el embajador de Ucrania en Serbia, Alexander Litvinenko, en una entrevista con la agencia «Interfax-Ucrania». Según él, la zona de libre comercio podría revitalizar las relaciones económicas bilaterales y, al mismo tiempo, encajar de forma orgánica en la integración europea de ambos países. Entre los sectores prometedores, el diplomático mencionó la ingeniería mecánica, sobre todo la maquinaria agrícola.
Para el Serbian Economist, en esta historia no solo es importante la señal política, sino también la simple aritmética. Según datos oficiales de la Oficina de Estadística de Serbia, en 2025 las exportaciones serbias a Ucrania ascendieron a 179,6 millones de euros, las importaciones procedentes de Ucrania a 212,2 millones de euros, y el volumen total de comercio alcanzó aproximadamente los 391,8 millones de euros. Sin embargo, la cuota de Ucrania en las exportaciones e importaciones serbias sigue siendo de solo alrededor del 0,5 %, lo que confirma efectivamente la tesis de que el volumen del comercio sigue siendo, por ahora, limitado.
La actual gama de productos comercializados entre ambos países parece, por el momento, bastante limitada y, en gran medida, centrada en las materias primas. Según datos de la embajada de Ucrania en Serbia, los principales productos de exportación de Ucrania a Serbia son el mineral de hierro y los metales negros, la madera y los productos de madera, así como los plásticos y los materiales poliméricos. Las estadísticas de productos más detalladas muestran que, entre las mayores exportaciones ucranianas a Serbia, se encontraban el mineral de hierro por valor de 61,6 millones de dólares, el laminado de hierro laminado en caliente por valor de 11,9 millones de dólares y los productos semiacabados de hierro por valor de 8,92 millones de dólares.
Por parte de Serbia, actualmente se exportan a Ucrania principalmente fertilizantes, plásticos y materiales poliméricos, máquinas eléctricas, metales negros, jabón y caucho.
Si se analiza el posible efecto del TLC desde un punto de vista práctico, lo más lógico parece ser la expansión del comercio en aquellos nichos en los que una de las partes pueda ofrecer a la otra un producto más barato o más escaso. Para Ucrania, además de los productos metalúrgicos y las materias primas que ya se exportan a Serbia, podrían ser la maquinaria agrícola, determinados tipos de productos metálicos, la transformación de la madera, los productos alimenticios de valor añadido y los productos de consumo de nicho.
Para Serbia, los productos potencialmente más interesantes en el mercado ucraniano en caso de un ALC podrían ser los fertilizantes, los polímeros, la ingeniería eléctrica, los productos farmacéuticos, los productos de caucho, los neumáticos y los componentes de automoción. En otras palabras, el ALC podría, en teoría, desplazar el comercio de un intercambio limitado de materias primas hacia un mayor número de productos transformados por ambas partes.
Una cuestión delicada aparte es la situación de Serbia en la OMC. Serbia aún no es miembro de la Organización Mundial del Comercio. El último informe de la Comisión Europea sobre Serbia señala directamente que el proceso se ha estancado, sobre todo, debido a la falta de una ley sobre OMG compatible con la OMC y a las negociaciones inconclusas sobre el acceso al mercado con un pequeño número de miembros de la OMC. Belgrado no ha concluido parte de las negociaciones bilaterales en el marco de su adhesión a la OMC, y los antiguos documentos serbios mencionaban entre los socios problemáticos a Ucrania, Brasil, Rusia y EE. UU.
https://t.me/relocationrs/2646
Según informa el proyecto Interfax-Ucrania Cultura, el 15 de abril tuvo lugar en el Palacio Nacional de las Artes «Ucrania» la 15.ª ceremonia de entrega del Premio Nacional de Música YUNA-2026, durante la cual se anunciaron los ganadores, según informa un periodista de la sección «Cultura» de la agencia de noticias «Interfax-Ucrania».
«Quince años es poco. Tenemos previsto llegar al menos hasta el aniversario de oro, hasta los 50 años. Es caro y, de hecho, estamos perdiendo dinero, pero apoyamos la música ucraniana», declaró el fundador del premio, Mohammad Zahur, en declaraciones exclusivas a la agencia.
Según él, el premio se centra exclusivamente en la música ucraniana posterior a 2014 y, especialmente a partir de 2022, ha renunciado por completo al contenido en ruso.
«Nos centramos únicamente en la música ucraniana. Antes también había música en ruso, pero hemos dejado de lado esa parte», añadió.
Jamala inauguró la ceremonia. También actuó en el escenario el Conjunto de las Fuerzas Armadas de Ucrania con un megamix de éxitos del año, y Tina Karol presentó un número especial. Además, tuvo lugar un estreno: Anna Trincher interpretó su nuevo tema «Tu madre».
El evento se interrumpió debido a una alarma aérea, que duró 1 hora y 33 minutos, por lo que los espectadores y participantes abandonaron la sala de acuerdo con las medidas de seguridad.
Entre los ganadores se encuentran Artem Pivovarov, ADAM & Sasha Norova, Alena Omargalieva, The Maneken, Jerry Heil, MONATIK, TVORCHI, Ziferblat y otros.
El premio YUNA se fundó en 2011 y cada año reconoce los logros de los artistas ucranianos y los representantes de la industria musical.
https://interfax.com.ua/news/culture/1159581.html
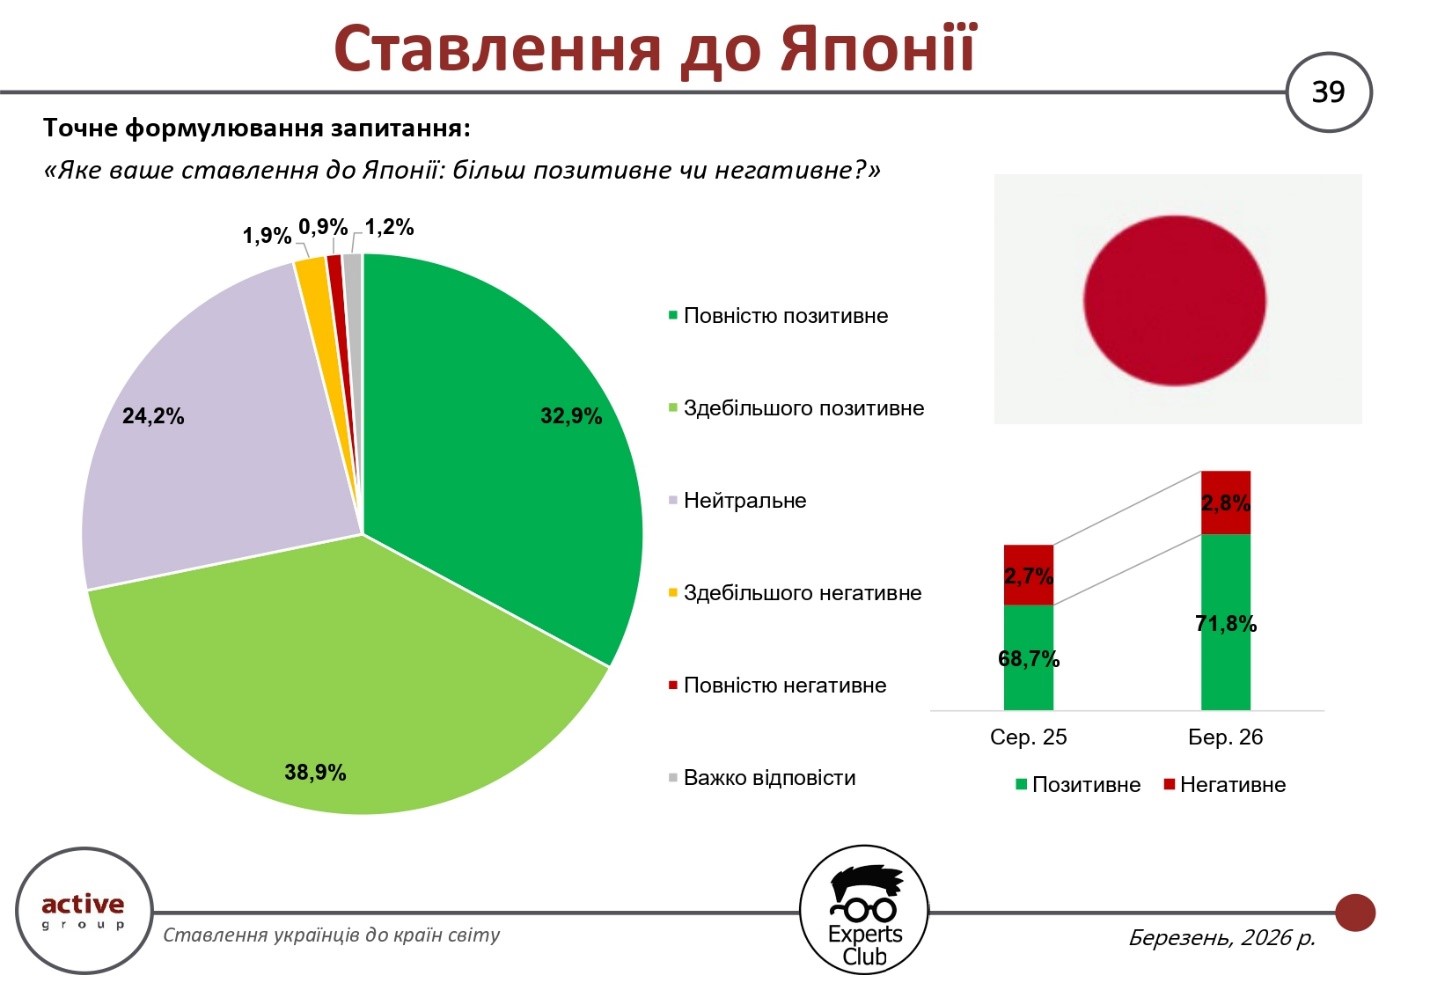
Los resultados de una encuesta realizada en marzo de 2026 por la empresa de sondeos Active Group, en colaboración con el centro de información y análisis Experts Club, muestran un nivel elevado y, al mismo tiempo, creciente de actitud positiva de los ucranianos hacia Japón. El porcentaje de valoraciones positivas es del 71,8 %, lo que supera la cifra de agosto de 2025 (68,7 %). Al mismo tiempo, la actitud negativa sigue siendo mínima: un 2,8 % frente al 2,7 % anterior.
La estructura de las respuestas pone de manifiesto una percepción profundamente positiva de este país. En concreto, el 32,9 % de los encuestados califica su actitud como «totalmente positiva», y otro 38,9 % —como «mayoritariamente positiva». Esta combinación de indicadores da lugar a uno de los porcentajes más altos de actitud positiva entre todos los países estudiados.
Al mismo tiempo, el 24,2 % de los encuestados mantiene una posición neutral, lo que indica cierta distancia en la percepción, probablemente debido al contacto directo limitado o a la escasa presencia informativa de Japón en el espacio mediático ucraniano. Las valoraciones negativas se mantienen en un nivel bajo: un 1,9 % considera la imagen «en su mayor parte negativa» y un 0,9 % la considera «totalmente negativa». Otro 1,2 % de los encuestados no supo decidirse.
La dinámica de los cambios indica un fortalecimiento gradual de la imagen positiva de Japón en Ucrania. El aumento de la proporción de respuestas positivas se produjo sin un incremento significativo de las negativas, lo que indica una expansión estable de la percepción positiva, y no una redistribución de las valoraciones entre categorías.
«Para los ucranianos, Japón es un ejemplo de país con un alto nivel de confianza y una imagen positiva estable. Vemos que, incluso sin motivos informativos concretos, su percepción mejora gradualmente. Esto significa que la reputación a largo plazo y la política coherente de cooperación funcionan de manera mucho más eficaz que los efectos informativos a corto plazo», señaló el director de la empresa de investigación Active Group, Oleksandr Pozniy.
En general, los resultados del estudio confirman que Japón forma parte del grupo de países con la percepción más positiva entre los ucranianos. Al mismo tiempo, el aumento de las valoraciones positivas, en un contexto de un nivel de negatividad establemente bajo, indica la formación de una imagen duradera y sólida del país como socio fiable.
Según un estudio realizado por el centro de información y análisis Experts Club a partir de datos del Servicio Estatal de Aduanas, Japón ocupa el puesto 26 en el volumen total de comercio de mercancías con Ucrania, con una cifra de 1120 millones de dólares. Al mismo tiempo, las importaciones procedentes de Japón dominan casi por completo el comercio bilateral, lo que genera un importante déficit para Ucrania de más de 1.050 millones de dólares.
El estudio se presentó en el centro de prensa «Interfax-Ucrania»; el vídeo se puede ver en el canal de YouTube de la agencia. La versión completa del estudio se puede encontrar en este enlace en la página web del centro de análisis Experts Club.
ACTIVE GROUP, ENCUESTAS, EXPERTS CLUB, Japón, Pozniy, SOCIOLOGÍA, UCRANIA, URAKIN
Número 1 – abril de 2026
Análisis de la situación actual en el mercado de divisas de Ucrania
Durante la primera quincena de abril se observó una demanda sostenida y elevada en el mercado de divisas de Ucrania; sin embargo, el Banco Nacional de Ucrania sostiene regularmente el mercado mediante intervenciones cambiarias, lo que frena las fluctuaciones hacia la devaluación de la hryvnia.
No obstante, persisten los factores clave que ejercen presión sobre la hryvnia, ya que la elevada demanda de divisas extranjeras se ve impulsada por los contratos de los importadores de combustible, cuyo precio se ha encarecido considerablemente como consecuencia del conflicto en Oriente Próximo. Mientras tanto, en Ucrania, desde la última década de marzo y en la actualidad, la siembra continúa a un ritmo acelerado, lo que también aviva la demanda de combustible y, en consecuencia, justifica en parte la dinámica de los precios en el mercado de combustibles. La guerra de Israel y EE. UU. contra Irán, a pesar de las expectativas de los analistas, aún no ha llevado a sus participantes a la mesa de negociaciones, pero las esperanzas al respecto en abril son bastante altas, lo que influye en la trayectoria de las cotizaciones del petróleo y también ejerce presión sobre el dólar estadounidense.
Contexto global
En abril, el dólar pierde terreno frente al euro, y el índice DXY muestra que la moneda estadounidense se ha depreciado un 2,2 % en el último mes.
En cuanto a los tipos de interés de la Fed, la próxima reunión del Comité de la Fed está prevista para finales de abril. Recordemos que en la reunión de marzo se mantuvo sin cambios el tipo básico, en un rango del 3,5 % al 3,75 %. En la próxima reunión de abril no se esperan sorpresas, por lo que los tipos se mantendrán en el mismo nivel. Y esto a pesar de que ya está claro: el conflicto en Oriente Medio ha provocado un fuerte aumento de los precios de los combustibles y ha empeorado las perspectivas económicas. Sin embargo, la dirección de la Fed está a la espera para evaluar cómo reacciona la economía ante la guerra en Irán. Por lo tanto, los mercados financieros descuentan una probabilidad del 99 % de que la Fed mantenga sin cambios el tipo de interés de los fondos federales en la reunión de abril. En estos momentos, el mundo financiero está preocupado por quién ocupará la presidencia de la Fed, ya que el mandato de Jerome Powell como presidente finaliza en mayo. La cuestión de la independencia del regulador es muy importante, ya que se sabe de los actuales intentos de presión sobre la Reserva Federal por parte de la administración de Donald Trump, que exige una bajada de los tipos con el fin de estimular la actividad económica.
Uno de los principales factores que influyen en la economía (tanto de EE. UU. como de la UE) es la situación en Oriente Medio. El Fondo Monetario Internacional ya ha revisado a la baja sus previsiones de crecimiento de la economía mundial para 2026: el crecimiento esperado del PIB mundial será del 3,1 % en lugar del 3,3 % previsto anteriormente.
La guerra en Irán está afectando significativamente al mercado del petróleo; el bloqueo del estrecho de Ormuz tiene un impacto considerable. Los precios del petróleo no comenzaron a bajar hasta mediados de abril: en las últimas dos semanas, el precio del Brent ha caído de unos 108 dólares por barril a 95 dólares por barril. La razón es el optimismo ante la posibilidad de negociaciones de paz entre EE. UU. e Irán: el presidente de EE. UU. ha comunicado que Teherán se ha puesto en contacto con Washington para un posible acuerdo. Sin embargo, los problemas en el mercado del petróleo siguen sin resolverse, y en su último informe mensual, la AIE declaró que los suministros mundiales de petróleo sufrieron «la mayor interrupción de la historia»: en marzo se redujeron en 10,1 millones de barriles al día, hasta los 97 millones de barriles al día.
Debido a la tensión geopolítica en Oriente Medio, el dólar estadounidense se encuentra en una zona de gran turbulencia. A mediados de abril, el tipo de cambio del par EUR/USD alcanzó la marca de 1,1786, aunque a finales de marzo se situaba en 1,1520. Mientras tanto, las perspectivas de la trayectoria futura del par dependen no solo de la guerra, sino también del repunte inflacionista que se espera en Europa como consecuencia del aumento del precio del petróleo y, por consiguiente, del combustible. Existe una alta probabilidad de que el BCE suba los tipos de interés ya este verano. Aunque la presidenta del BCE, Christine Lagarde, ha declarado recientemente que el Banco Central Europeo aún no se ha pronunciado sobre la cuestión de la subida de los tipos de interés, ya que las consecuencias de la guerra con Irán para la economía de la zona euro siguen sin estar claras.
Contexto interno de Ucrania
En abril, en el mercado de divisas ucraniano, como antes, sigue prevaleciendo el exceso de demanda sobre la oferta. Los importadores de combustible, cuyos precios siguen subiendo, son los que más influyen en el nivel de la demanda. Anteriormente, en marzo, el Banco Nacional vendió en el mercado interbancario una cantidad bastante significativa de divisas —más de 4.400 millones de dólares—, mientras que, por ejemplo, en febrero fueron 2.990 millones de dólares. Sin embargo, en abril las intervenciones se redujeron ligeramente: entre el 6 y el 10 de abril ascendieron a 765,87 millones de dólares. Gracias a la participación del Banco Nacional de Ucrania en las subastas durante marzo y posteriormente en la primera quincena de abril, la hryvnia logró fortalecerse y el tipo de cambio no superó la barrera psicológica de 44 UAH/USD.
En el mercado al contado, en abril se mantiene la demanda de dólares y euros, pero se ha reducido notablemente en comparación con el pico de crecimiento registrado en marzo. El mes pasado, el volumen de compra de divisas en efectivo ascendió a 2.390 millones de dólares, mientras que la compra neta de divisas en efectivo por parte de la población en marzo fue de 968 millones de dólares. En abril, gracias a una situación bastante estable en cuanto a las fluctuaciones del tipo de cambio, no hay aglomeraciones en las cajas ni en los puntos de cambio, al igual que no hay escasez de dólares ni euros en efectivo.
En el ámbito macroeconómico, Ucrania se encuentra en un periodo de espera bastante complicado. La primera revisión del programa del Fondo Monetario Internacional está prevista para junio de 2026 y, si la revisión es satisfactoria, el fondo transferirá el primer tramo por valor de 686 millones de dólares. Mientras tanto, la Unión Europea aún no ha resuelto la cuestión de la concesión a Ucrania de fondos en el marco del programa de crédito por valor de 90 000 millones de euros. Estos recursos son de vital importancia para la estabilidad de la economía ucraniana y la financiación del déficit presupuestario. Sin embargo, anteriormente la decisión sobre la concesión del crédito se vio obstaculizada por la postura del ex primer ministro de Hungría, Viktor Orbán. Recientemente, Péter Magyar, que se ha convertido en el nuevo primer ministro de Hungría, declaró que el país retirará su veto al crédito de la UE a Ucrania por valor de 90 000 millones de euros tan pronto como se restablezca el suministro de petróleo de Ucrania a Hungría a través del oleoducto. Se espera que el restablecimiento del suministro de petróleo tenga lugar en mayo, ya que el presidente de Ucrania, Volodímir Zelenski, declaró durante una rueda de prensa conjunta con el canciller alemán Friedrich Merz que las obras de reparación del oleoducto finalizarán a finales de abril.
Tipo de cambio del dólar estadounidense: evolución y análisis
En la primera quincena de abril, la hryvnia se fortaleció: si a principios de mes el tipo de cambio oficial del Banco Nacional de Ucrania (BNU) se situaba en 43,91 UAH/dólar, a fecha de 16 de abril era de 43,51 UAH/dólar. Sin embargo, el mercado interbancario siguió bajo la influencia de una mayor demanda, mientras que la oferta se vio determinada principalmente por las intervenciones del Banco Nacional de Ucrania. El tipo de cambio en el mercado interbancario a principios de abril era de 43,85 UAH por dólar, y a mediados de mes alcanzó valores de 43,44-43,5 UAH/dólar.
En abril, las fluctuaciones del tipo de cambio en el mercado al contado se estabilizaron, y los valores del tipo de cambio se orientaron hacia el fortalecimiento de la hryvnia. En general, el tipo de cambio de compra de dólares en efectivo a mediados de abril se sitúa entre 43,10 y 43,35 UAH/USD, mientras que a principios de mes el tipo de cambio de compra se encontraba en el rango de 43,40 a 43,60 UAH/USD. El tipo de cambio de venta de dólares en efectivo a mediados de abril se sitúa entre 43,7 y 43,8 UAH/USD, mientras que a principios de abril, en las ventanillas de los bancos y en las oficinas de cambio, el tipo de cambio de venta se situaba en un rango de 43,99 a 44,15 UAH/USD. En cuanto a los diferenciales entre el tipo de compra y el de venta, se han reducido ligeramente, hasta situarse entre 0,3 y 0,55 UAH/USD, lo que indica una estabilización de la situación y una disminución del riesgo cambiario para las entidades, además de que supone un pronóstico positivo respecto a la ausencia de una demanda frenética de divisas en efectivo en las próximas semanas.
Factores clave de influencia:
· Reducción del volumen de intervenciones cambiarias por parte del BNB: El Banco Nacional sigue siendo el principal creador de mercado en el mercado de divisas; sin embargo, en abril los volúmenes de venta de dólares por parte del regulador ya son menores que en marzo, y las fluctuaciones del tipo de cambio son más suaves.
· Consolidación del tipo de cambio de la hryvnia en abril: a ello contribuyó la disminución puntual de la demanda de divisas por parte de las empresas importadoras, así como un notable descenso de la demanda en el mercado de efectivo.
· Factores internacionales: el dólar pierde terreno en el mercado global ante la compleja situación en Oriente Medio y las expectativas de distensión entre Irán y EE. UU., lo que lleva a los inversores a volver a los activos en euros.
· Expectativas de comportamiento del mercado: el dólar sigue siendo un activo líquido estable en el mercado interno, y el fortalecimiento a corto plazo de la hryvnia supone un estímulo para la inversión activa en esta moneda.
Previsión
· A corto plazo (1-2 semanas): rango base de 43,70-44,20 UAH/USD, con probables fluctuaciones hacia la devaluación de la hryvnia, aunque también son posibles retrocesos hacia el fortalecimiento de la moneda nacional.
· A medio plazo (2-3 meses): 44,20-44,85 UAH/USD. En el mercado internacional, la situación en Oriente Medio y las probables negociaciones entre Teherán y Washington influirán en las fluctuaciones del tipo de cambio del dólar. Es muy probable que la Reserva Federal no modifique los tipos de interés al menos hasta el verano, lo que dará confianza a los inversores en el potencial de crecimiento de la economía estadounidense a pesar de todos los riesgos derivados de la guerra en Irán. Es posible una tendencia al fortalecimiento del dólar, especialmente tras la estabilización de la situación en Oriente Medio.
· A largo plazo (6+ meses): el escenario base es una devaluación de la hryvnia hasta el nivel de 44,5–45,5 UAH/$. La moneda nacional se verá sometida a la presión de factores tanto externos como internos, siendo los más importantes las señales de los socios sobre el futuro apoyo a Ucrania, la recepción del tramo del FMI y, en el marco del programa de crédito de la UE, la suma de 90 000 millones de dólares.
Tipo de cambio del euro: evolución y análisis
En abril, el tipo de cambio del euro frente a la hryvnia subió debido a la tendencia mundial al fortalecimiento del euro y al debilitamiento del dólar estadounidense, lo que influyó en consecuencia en el tipo de cambio del euro en Ucrania. Abril comenzó con un tipo de cambio oficial del euro de 50,45 UAH/EUR, y a fecha de 16 de abril el tipo de cambio alcanzó los 51,27 UAH/EUR.
Mientras tanto, en el mercado de efectivo de Ucrania no se observó una mayor demanda de euros en abril, ya que la estabilización del tipo de cambio del dólar en el mercado interbancario y en el mercado de efectivo atenuó el revuelo. En las oficinas de cambio y las ventanillas de los bancos, el tipo de cambio del euro durante la primera quincena de abril evolucionó de la siguiente manera: a principios de abril, el tipo de compra se situaba entre 50,0 y 50,7 UAH/euro, y el de venta entre 51,0 y 51,2 UAH/euro, mientras que a mediados de abril el tipo de compra subió hasta 50,85-51,0 UAH/euro. El fortalecimiento del euro en el mercado mundial se reflejó también en el tipo de cambio de venta del euro en efectivo, que alcanzó los 51,5-51,8 UAH/euro.
Los diferenciales entre los tipos de cambio volvieron a aumentar a mediados de abril ante la continua incertidumbre sobre la trayectoria del euro en el mercado mundial; por lo tanto, en los bancos se han vuelto a establecer diferenciales de entre 0,5 y 1 UAH/EUR, en lugar de los diferenciales de aproximadamente 0,5-0,6 UAH/EUR.
Factores clave de influencia:
· En el mercado internacional, el euro se fortalece ante la caída del dólar estadounidense: el tipo de cambio del euro frente al dólar subió en abril hasta 1,1786, lo que influyó en la trayectoria del tipo de cambio en el mercado interno de Ucrania.
· Los inversores vuelven a los activos en euros, ya que desconfían del dólar estadounidense: el conflicto en Oriente Medio no ha concluido y el BCE podría subir los tipos ya en verano debido al factor inflacionista.
· Disminución de la demanda de euros en Ucrania: la población compró una gran cantidad de divisas en marzo, y a principios de abril, ante la proximidad de la celebración de la Pascua, predominaron las ventas de divisas para realizar los preparativos necesarios para la festividad. La estabilidad del tipo de cambio de la hryvnia frente al dólar generaba expectativas de que no se producirían perturbaciones en el mercado de divisas, por lo que la demanda de euros descendió.
Previsión:
· A corto plazo (2-4 semanas): si el euro sigue fortaleciéndose en el mercado global, en el mercado ucraniano la moneda europea podría mantenerse en el rango de 51,0-51,90 UAH/€.
· A medio plazo (2-4 meses): es posible que el euro se aprecie hasta el nivel de 52,5 UAH/€. La caída de los precios del petróleo y los datos actualizados del BCE sobre la inflación en la zona del euro podrían reforzar la posición del euro.
· A largo plazo (más de 6 meses): en caso de que las negociaciones entre Irán y EE. UU. sean eficaces y tras la decisión de la Reserva Federal sobre una nueva fase de bajada de tipos, el tipo de cambio podría estabilizarse en un rango de 52,80–53,60 UAH/€.
Recomendaciones para empresas e inversores
La turbulencia geopolítica influye en las decisiones financieras y en el nivel de confianza en los activos en divisas. Las principales direcciones de los cambios vendrán determinadas por el curso de las negociaciones entre Teherán y Washington. Los inversores deben estar atentos a las noticias, especialmente a las declaraciones de Irán.
Los tipos de la Reserva Federal influirán en la trayectoria futura del tipo de cambio del par EUR/USD. Por el momento, los operadores confían en la estabilidad de los tipos, pero la salida de Jerome Powell de la presidencia en mayo podría complicar las cosas.
El mercado laboral de EE. UU. como indicador. Los inversores deberían estudiar las publicaciones oficiales del Departamento de Trabajo de EE. UU. para reaccionar a tiempo ante la alta probabilidad de una nueva fase de recortes de los tipos básicos de la Fed.
Los precios del petróleo evolucionan en paralelo a las cotizaciones de las divisas. Una caída significativa de los precios del petróleo supondrá mejores perspectivas para el dólar estadounidense y, al mismo tiempo, perspectivas de una cierta depreciación del euro.
El foco se centra en los activos seguros. Los conflictos geopolíticos y los altos riesgos de caída de los ritmos de crecimiento de las principales economías mundiales hacen cada vez más relevante la inversión en instrumentos comprensibles, entre los que se encuentran el dólar y el euro.
Las decisiones del BCE influirán en el tipo de cambio del euro. Dado que la inflación está aumentando en Europa, el BCE podría subir los tipos de interés básicos. Esto podría debilitar la posición del euro.
La condición básica es una alta liquidez. Los inversores pueden configurar sus carteras en diferentes divisas, pero, teniendo en cuenta la liquidez, el dólar y el euro siguen siendo las divisas de referencia. Entre otras divisas que se pueden utilizar en la estrategia se encuentran la libra esterlina, el franco suizo y el zloty polaco.
El dólar estadounidense ocupa el centro de la estrategia cambiaria. A pesar de las fluctuaciones irregulares del tipo de cambio del dólar en el mercado mundial, las reservas en dólares en la cartera pueden representar entre el 40 % y el 70 %, ya que el papel del dólar como principal moneda de reserva de los bancos centrales del mundo y las tendencias devaluatorias en relación con las fluctuaciones del tipo de cambio de la hryvnia en Ucrania determinan la importancia absoluta de las reservas en dólares.
El tipo de interés oficial del BNB como señal para una breve reorientación hacia la hryvnia. Si el BNB decide subir el tipo de interés oficial, se podrá reorientar una pequeña parte de las reservas hacia activos en hryvnia: depósitos a corto plazo o bonos del Estado. No obstante, se trata de invertir aproximadamente entre el 10 % y el 15 % de la cartera.
Lo importante en el ámbito de las noticias. En primer lugar, la información sobre las negociaciones entre Irán y EE. UU., las cotizaciones en el mercado petrolero, las nuevas decisiones de la Reserva Federal y el BCE, así como los análisis sobre el nivel de inflación en Europa y EE. UU. En Ucrania, los principales indicadores del comportamiento del mercado de divisas serán la situación en el mercado de combustibles, los posibles bombardeos a gran escala por parte del agresor contra infraestructuras, así como las noticias sobre la recepción de tramos de financiación de socios y acreedores.
Este material ha sido elaborado por los analistas de la plataforma FinTech internacional multiservicio KYT Group y refleja su opinión experta, analítica y profesional. La información presentada en este informe tiene carácter meramente informativo y no debe interpretarse como una recomendación para actuar.
La empresa y sus analistas no ofrecen ninguna garantía y no se hacen responsables de las consecuencias que puedan derivarse del uso de esta información. Toda la información se proporciona «tal cual», sin garantías adicionales de exhaustividad, ni compromisos de puntualidad, actualización o ampliación.
Los usuarios de este material deben evaluar los riesgos por sí mismos y tomar decisiones informadas basadas en su propia evaluación y análisis de la situación a partir de diversas fuentes disponibles que ellos mismos consideren suficientemente fiables. Antes de tomar cualquier decisión de inversión, recomendamos consultar con un asesor financiero independiente.
NOTA
KYT Group es una plataforma FinTech internacional multiservicio de productos en formato de mercado que ofrece a las empresas financieras acceso a servicios de promoción de sus servicios, así como a servicios de publicidad y consultoría.
El índice de expectativas empresariales (IED) de las empresas en enero-marzo de 2026 subió hasta el 105,8 %, frente al 102,1 % registrado en octubre-diciembre de 2025, rompiendo así una tendencia a la baja que se había prolongado durante tres trimestres, según informa el Banco Nacional de Ucrania (BNU) a partir de los resultados de una encuesta realizada a directivos de empresas.
«En el primer trimestre de 2026, las empresas esperaban una reactivación de la actividad empresarial en los siguientes 12 meses. Los encuestados pronosticaron un aumento del volumen de producción de bienes y servicios y reforzaron sus valoraciones positivas sobre el desarrollo de sus propias empresas. Las expectativas inflacionistas no variaron, mientras que las cambiarias se reforzaron ligeramente», señaló el regulador en un comunicado de prensa.
El BNU señala que las acciones bélicas y sus consecuencias siguen siendo el factor dominante (83 %) que limita la capacidad de las empresas para aumentar los volúmenes de producción. Se mantiene la influencia significativa de la escasez de trabajadores cualificados. Se esperaba que el impacto de los precios excesivamente altos de los combustibles se intensificara más que el de otros factores.
Según los datos publicados, las empresas han mejorado notablemente sus previsiones sobre los volúmenes de producción en Ucrania para los próximos 12 meses: el saldo de respuestas se situó en el 0,6 %, frente al -1,8 % del cuarto trimestre de 2025. Las empresas de suministro de energía y agua, agricultura, industria transformadora, transporte y comunicaciones mostraron un optimismo generalizado. Por el contrario, las empresas del sector comercial, las pequeñas empresas y aquellas que se dedican exclusivamente a operaciones de importación o exportación mostraron un pesimismo generalizado.
Según los resultados de la encuesta, las expectativas inflacionistas de las empresas se estabilizaron: la inflación anual prevista se situó en el 11,1 %, sin cambios respecto al trimestre anterior. Al mismo tiempo, las expectativas sobre el tipo de cambio se han reforzado ligeramente, hasta 45,00 UAH/1 USD (en el IV trimestre de 2025: 44,27 UAH/1 USD). Asimismo, los encuestados proporcionaron por primera vez una previsión sobre el tipo de cambio del euro a 12 meses, cuyo valor medio fue de 54,00 UAH/EUR.
La valoración de la situación financiera y económica actual de las empresas sigue siendo moderada, aunque el saldo de las respuestas ha mejorado ligeramente, hasta situarse en -4,7 % (-5,8 % en el IV trimestre de 2025). Las expectativas respecto a la evolución de la situación financiera de sus propias empresas el próximo año aumentaron hasta el 2,0 % (en el cuarto trimestre de 2025: 0,8 %). Cabe destacar que las expectativas son optimistas entre las empresas de transporte y comunicaciones, así como en otros sectores de actividad, mientras que los representantes de la construcción y el comercio esperaban que la situación financiera y económica futura de sus propias empresas se mantuviera en el nivel actual.
Los encuestados esperan con mayor confianza un aumento del volumen de ventas: el saldo de las respuestas aumentó hasta el 14,5 % (desde el 9,6 % del trimestre anterior), y en cuanto a las ventas en el mercado exterior, pasó del 11,7 % en el cuarto trimestre de 2025 al 15,8 % en el primer trimestre de 2026. Las expectativas respecto a los gastos de inversión en maquinaria y equipo mejoraron, pasando del 7 % al 12,8 %, mientras que las relativas a las obras de construcción se tornaron positivas por primera vez en un año, situándose en el 1,6 % (en el cuarto trimestre de 2025 se registró un -2,9 %).
Las empresas que atraen inversiones extranjeras mantuvieron sus expectativas respecto al crecimiento de su volumen el próximo año: el saldo de respuestas fue del 11,6 % (en el cuarto trimestre de 2025 fue del 15,5 %). Las expectativas más altas se registran entre las empresas de suministro de energía y agua. La proporción de encuestados que planean atraer inversiones extranjeras en los próximos 12 meses fue del 20,9 %, en comparación con el 21,5 % de la encuesta anterior.
En el mercado laboral se mantiene la tendencia a la moderación de las valoraciones negativas sobre el número de trabajadores: el saldo de respuestas fue de -1,8 %, frente al -3,8 % del cuarto trimestre de 2025. Las empresas de suministro de energía y agua esperaban un aumento de personal. Por el contrario, los encuestados de la agricultura, la industria extractiva y transformadora, el comercio y otros sectores tenían expectativas negativas, sobre todo en la agricultura.
Los encuestados aumentaron sus estimaciones sobre la necesidad de financiación externa a corto plazo: el saldo de las respuestas fue del 34,7 %, frente al 31,7 % del cuarto trimestre de 2025. La proporción de encuestados que planean solicitar créditos bancarios apenas varió: 35,6 % frente al 35,7 % del cuarto trimestre de 2025. Quienes planean solicitarlos prefieren tradicionalmente los créditos en moneda nacional: el 83,5 % (en el cuarto trimestre de 2025, el 80,9 %). Los tipos de interés demasiado elevados y la disponibilidad de otras fuentes de financiación siguen siendo los principales obstáculos para los nuevos créditos: el 44 % y el 43,4 %, respectivamente. Además, se ha intensificado la influencia del factor «fluctuaciones significativas del tipo de cambio de la hryvnia frente a las divisas extranjeras», en 4,3 puntos porcentuales, hasta el 17,8 %.
El Banco Nacional de Ucrania (BNU) señala que los encuestados han rebajado ligeramente sus valoraciones sobre la rigidez de las condiciones de acceso a los créditos bancarios: el balance de respuestas es del 11,4 % (11,6 % en el IV trimestre de 2025). El 6,6 % de los encuestados tenía previsto obtener financiación en el extranjero, mientras que en el trimestre anterior este porcentaje fue del 7,1 %.
La encuesta trimestral se llevó a cabo entre el 29 de enero y el 27 de febrero de 2026 entre los directivos de 664 empresas de 21 regiones de Ucrania. Un valor del índice superior a 100 indica que predominan los sentimientos económicos positivos.
Entre los encuestados, el 21,1 % son empresas del sector comercial, el 19,1 % de la industria transformadora, el 14,5 % del sector agrícola, el 13,9 % del transporte y las comunicaciones, el 5,9 % de la industria extractiva, el 4,8 % del suministro de energía y agua, y el 3,2 % de la construcción. En cuanto al tamaño, el 30,4 % de los encuestados son grandes empresas, el 37,7 % medianas y el 31,9 % pequeñas.
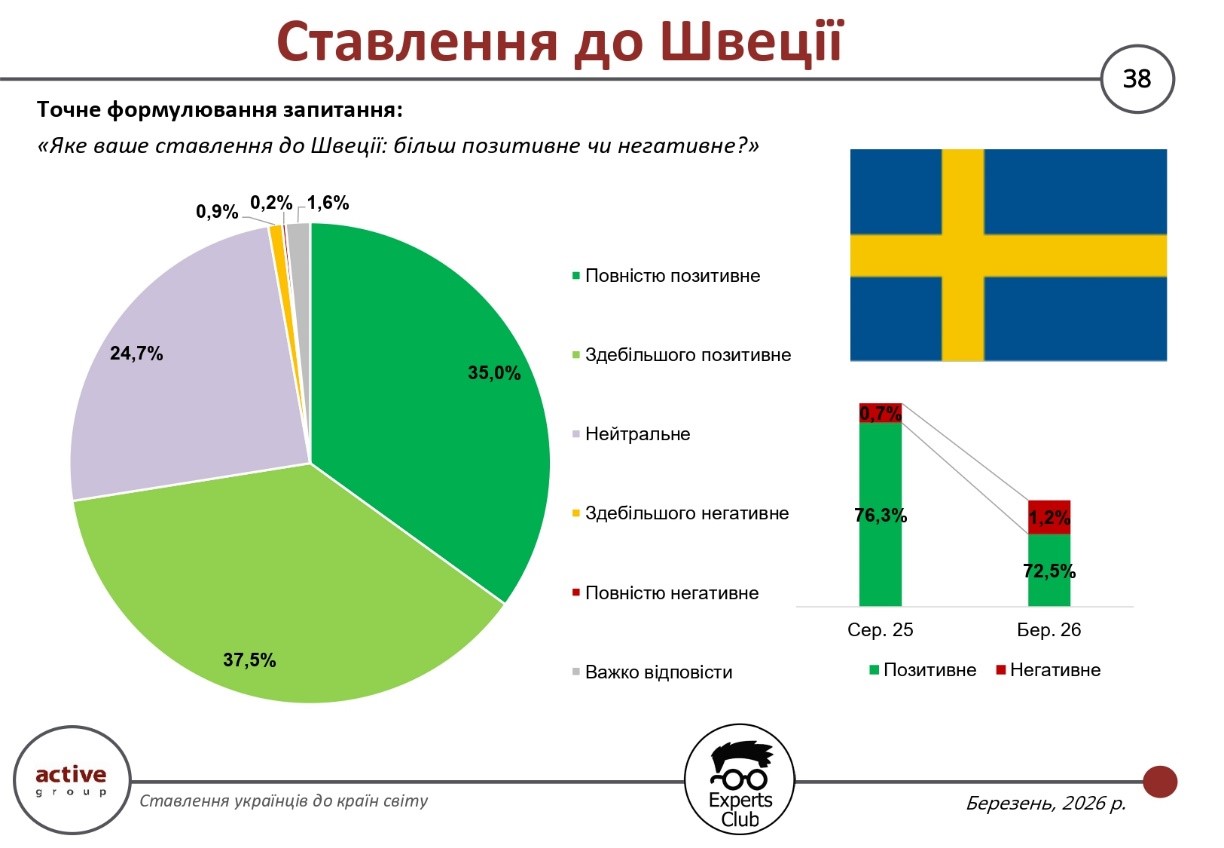
Los resultados de una encuesta sociológica realizada en marzo de 2026 por la empresa de investigación Active Group, en colaboración con el centro de información y análisis Experts Club, muestran un nivel consistentemente alto de opinión positiva de los ucranianos hacia Suecia. El porcentaje total de valoraciones positivas es del 72,5 %, lo que, sin embargo, es ligeramente inferior al indicador de agosto de 2025 (76,3 %). Al mismo tiempo, el nivel de actitud negativa sigue siendo mínimo: solo el 1,2 % frente al 0,7 % anterior.
La estructura de las respuestas pone de manifiesto una base profundamente positiva en la percepción de este país. El porcentaje de quienes valoran a Suecia «totalmente de forma positiva» es del 35,0 %, mientras que otro 37,5 % eligió la opción «en su mayor parte positiva». En conjunto, estos indicadores conforman uno de los niveles más altos de percepción positiva entre los países estudiados.
Al mismo tiempo, el 24,7 % de los encuestados mantiene una posición neutral, lo que puede indicar un nivel limitado de contacto personal o informativo con el país. Las valoraciones negativas siguen siendo marginales: el 0,9 % la considera «en su mayor parte negativa» y solo el 0,2 % «totalmente negativa». Otro 1,6 % de los encuestados no supo definir su respuesta.
El ligero descenso en la proporción de valoraciones positivas se debió, probablemente, a la reasignación de una parte de los encuestados a la categoría neutral, y no a un aumento de las críticas. Esto indica que la imagen de Suecia sigue siendo consistentemente positiva, aunque menos emotiva en comparación con el período anterior.
«Suecia sigue siendo para los ucranianos un país con un nivel de confianza muy alto, y esto se refleja en la estructura de las respuestas. Al mismo tiempo, observamos un cierto aumento de la proporción de valoraciones neutras, lo que no indica un cambio de actitud, sino una menor intensidad de la misma. Este es un efecto típico en países que no se encuentran constantemente en el centro de la atención informativa», señaló el director de la empresa de investigación Active Group, Oleksandr Poznii.
En general, los resultados de la encuesta confirman que Suecia forma parte del grupo de países con el mayor nivel de percepción positiva en la sociedad ucraniana. Al mismo tiempo, la dinámica de los cambios indica una normalización gradual de las valoraciones, en la que el componente emocional da paso a una percepción más moderada y racional.
Según un estudio realizado por el centro de información y análisis Experts Club a partir de datos del Servicio Estatal de Aduanas, Suecia ocupa el puesto 25 en el volumen total de comercio de mercancías con Ucrania, con una cifra de 1130 millones de dólares. Al mismo tiempo, las importaciones procedentes de Suecia superan en muchas veces las exportaciones ucranianas, lo que genera un importante saldo negativo de más de 962 millones de dólares.
El estudio se presentó en el centro de prensa «Interfax-Ucrania»; el vídeo se puede ver en el canal de YouTube de la agencia. La versión completa del estudio se puede encontrar en este enlace en la página web del centro analítico Experts Club.
ACTIVE GROUP, ENCUESTA, EXPERTS CLUB, Pozniy, SOCIOLOGÍA, Suecia, UCRANIA, URAKIN



