
China fue el único país del G20 que no respaldó una serie de disposiciones del documento final de la reunión de ministros de Hacienda y gobernadores de los bancos centrales de los países del «G20», celebrada del 31 de agosto al 1 de septiembre de 2026 en Asheville, Carolina del Norte (Estados Unidos).
Como consecuencia, en lugar del comunicado conjunto acordado por todos los participantes, EE. UU., en su calidad de presidencia del G20, publicó una declaración de la presidencia. En el documento oficial del Ministerio de Hacienda de EE. UU. se indica que fue respaldado por todos los miembros del G20 presentes, excepto China, que se opuso a cuatro apartados.
Uno de los principales puntos de desacuerdo fue la cuestión de los desequilibrios comerciales globales. El texto, respaldado por el resto de países, insta a los Estados a abandonar las políticas y prácticas contrarias a los principios de mercado que agravan los desequilibrios. Se propone a los países con un superávit comercial exterior excesivo y persistente que eliminen los factores que frenan el consumo interno y que hacen que el crecimiento económico dependa en exceso de las exportaciones.
El ministro de Hacienda de EE. UU., Scott Bessent, declaró tras la reunión que China había sido el único participante en desacuerdo. Calificó el superávit de la balanza por cuenta corriente china como el mayor y «insostenible», y afirmó que un modelo de economía no de mercado que aumenta constantemente el suministro de productos de exportación baratos no puede ser sostenible.
China tampoco apoyó las disposiciones relativas a la ampliación del papel del Fondo Monetario Internacional en la supervisión de los desequilibrios económicos globales. El resto de participantes del G20 se mostraron a favor de reforzar el análisis del FMI, incluida la evaluación de las políticas no de mercado, los factores que dan lugar a los desequilibrios comerciales y su impacto en otras economías.
Otro tema de desacuerdo fue el estrecho de Ormuz. En la declaración del G-20 se expresa preocupación por las continuas interrupciones en el comercio de recursos energéticos y se subraya la necesidad de una navegación libre, segura y previsible a través del estrecho de Ormuz y otras rutas marítimas clave. China se opuso a todo el apartado correspondiente del documento.
Además, Pekín no estuvo de acuerdo con el apartado relativo a la reestructuración de la deuda soberana y a la aplicación continuada del Programa Marco Común del G-20 para la resolución de los problemas de deuda de los países en desarrollo. El documento oficial del Ministerio de Hacienda de EE. UU. indica expresamente que China se opuso a los puntos 4, 10, 11 y 13 de la declaración.
A pesar de la falta de un consenso total, los otros 19 miembros del G-20 respaldaron el enfoque para reducir los desequilibrios globales. Reuters señala que la cuestión se ha convertido, de hecho, en un debate sobre el modelo de exportación chino, el apoyo a la industria y el aumento de las exportaciones de productos chinos a los mercados mundiales.
Las discrepancias surgen en un contexto de crecientes temores por parte de EE. UU., la UE y otras grandes economías respecto a la capacidad productiva de China y al creciente superávit comercial del país. Los países occidentales temen que el exceso de producción industrial china pueda aumentar la presión sobre los fabricantes locales y acentuar la dependencia de determinadas cadenas de suministro.
La reunión celebrada en Asheville fue la segunda reunión de ministros de Finanzas y gobernadores de bancos centrales del G20 en el marco de la presidencia de EE. UU. en 2026. Entre los temas principales figuraron el crecimiento económico, los desequilibrios globales, la deuda pública, los activos digitales, la educación financiera y la situación del sistema financiero mundial.
Actualmente, el G20 está compuesto por 19 países: Argentina, Australia, Brasil, Reino Unido, Alemania, India, Indonesia, Italia, Canadá, China, México, Rusia, Arabia Saudí, EE. UU., Turquía, Francia, Sudáfrica, Corea del Sur y Japón.
Además, la Unión Europea y la Unión Africana son miembros de pleno derecho del G20. Así pues, tras la incorporación de la Unión Africana en 2023, el G20 agrupa de hecho a 21 participantes: 19 países y dos organizaciones regionales.
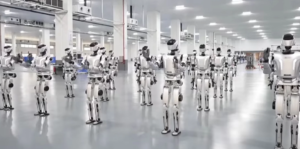
Según informa El Economista serbio, el 29 de agosto se puso en marcha oficialmente en Šabac (Serbia) la producción en serie de robots humanoides, en el marco de un proyecto conjunto de las empresas chinas Minth Group y AGIBOT. La Agencia de Desarrollo de Serbia (RAS) califica esta planta como la primera base de producción en serie de robots humanoides de Europa. La primera fase del proyecto tiene un coste estimado de 20 millones de euros.
La producción se ha puesto en marcha en las instalaciones ya operativas de Minth Metal Parts Majur, en Šabac. El primer robot ensamblado allí recibió su número de serie directamente durante la ceremonia de inauguración, en la que participaron el presidente de Serbia, Aleksandar Vučić; el fundador de Minth Group, Qing Zhonghua; y representantes de AGIBOT, del Gobierno de Serbia, de la ciudad de Šabac y de la Agencia de Desarrollo de Serbia.
«Hoy Serbia ha dado un paso hacia el futuro y ha demostrado que es capaz de avanzar a un ritmo inalcanzable para muchos países europeos más desarrollados», declaró Vučić en la inauguración de la planta.
Según el presidente, en una primera fase, la empresa prevé montar más de 5 000 robots al año, y, en un principio, trabajarán directamente en esta nueva línea unas 200 personas. A largo plazo, el proyecto pasará del montaje a una mayor localización de la producción. Vučić subrayó que considera de vital importancia que los robots lleven la etiqueta «Made in Serbia».
La siguiente fase del proyecto es de una envergadura considerablemente mayor. Minth tiene la intención de construir en Indija el Robotics Industrial Park, con un volumen total de inversión previsto de unos 200 millones de euros. En él se prevé aunar la producción de robots, sistemas no tripulados, baterías y otros componentes de alta tecnología. Una vez llevado a cabo el proyecto, la capacidad anunciada podría alcanzar los 20 000 robots humanoides y robots-perro al año, destinados tanto al mercado europeo como al mundial.
El proyecto resulta interesante, sobre todo, porque la tecnología no llega a Serbia de la mano de una pequeña empresa experimental. El socio tecnológico de Minth es la empresa de Shanghái AGIBOT Innovation, fundada en 2023 y especializada en «embodied AI» —la combinación de inteligencia artificial con robots capaces de percibir el entorno, tomar decisiones y realizar tareas físicas—.
Según datos de la empresa de investigación Smart Analytics Global, en el primer semestre de 2026, las entregas mundiales de robots humanoides ascendieron a unas 19 100 unidades, lo que supone un aumento del 272 % con respecto al año anterior. AGIBOT suministró aproximadamente 8,4 mil robots y acaparó el 44 % del mercado mundial, por delante de Unitree Robotics, con una cuota del 31 %. De este modo, el socio tecnológico del proyecto serbio es actualmente el mayor proveedor de robots humanoides del mundo en cuanto a volumen de suministros.
AGIBOT ya cuenta con su propia planta de producción en Shanghái. La empresa fabricó su primer millar de robots universales a principios de 2025 y, según datos de la RAS, el volumen total de producción alcanzó las 15 000 unidades a mediados de 2026.
El segundo participante en el proyecto —Minth Group— es bastante más antiguo y de mayor envergadura. La empresa fue fundada por Qin Junhua en la década de 1990 y hoy en día es uno de los fabricantes mundiales de componentes de automoción. Minth cotiza en la Bolsa de Hong Kong con el ticker 0425.HK y se especializa en elementos de carrocería, componentes exteriores para automóviles, piezas de aluminio y carcasas de baterías.
Según datos del propio grupo, a finales de 2025 contaba con 27 400 empleados, cerca de 80 fábricas y oficinas en 15 países de cuatro continentes.
Otro elemento del clúster en formación será la industria de las baterías. Vučić ha declarado que se prevé firmar los primeros acuerdos con la empresa Reliance para la construcción de una fábrica de baterías en Indija, con un coste aproximado de 100,5 millones de euros. Este proyecto estará vinculado al futuro parque de robótica y sistemas no tripulados.
https://t.me/relocationrs/3563
Según informa Experts.news, en 2024 Ucrania ocupó el puesto 35 a nivel mundial por número de solicitudes de patente presentadas, con una cifra de 2.559 solicitudes, mientras que China sigue siendo el líder mundial indiscutible con 1,828 millones de solicitudes, según un análisis de la actividad mundial en materia de patentes elaborado por Vladímir Khaustov, secretario científico del Instituto de Economía y Previsión de la Academia Nacional de Ciencias de Ucrania, y publicado por el centro de información y análisis Experts Club.
Clasificación de países por número de solicitudes de patente en 2024
Fuente: Organización Mundial de la Propiedad Intelectual (OMPI), World Intellectual Property Indicators, tabla A60 «Solicitudes de patente por oficina y origen, 2024»; los cálculos y la sistematización se recogen en el estudio de Vladimir Khaustov y el centro de análisis Experts Club.
La producción de aluminio primario en los países del Golfo Pérsico ascendió en julio a 293 000 toneladas, lo que supone un 44 % menos que en el mismo mes de 2025, según los cálculos preliminares del Instituto Internacional del Aluminio (IAI).
Los volúmenes de producción siguen manteniéndose cerca de su nivel más bajo en más de quince años debido al impacto del conflicto bélico en Oriente Próximo sobre el funcionamiento de las plantas de la región. Dos plantas de los países del Golfo Pérsico, que representan alrededor del 9 % de la capacidad mundial de producción de aluminio primario, sufrieron un ataque de Irán a finales de marzo.
No obstante, la producción ha aumentado ligeramente desde el mínimo local de 274 000 toneladas registrado en abril. En mayo, el volumen de producción ascendió a 281 000 toneladas, y en junio a 276 000 toneladas, según los datos revisados del IAI.
Emirates Global Aluminium informó en agosto de que la reanudación de las operaciones de la planta de Al-Tawil (Abu Dabi), tras la parada de emergencia de marzo, se está produciendo más rápido de lo esperado. No obstante, el retorno a los niveles de producción anteriores no se producirá antes de principios de 2027. La planta, cuya capacidad es de 1,5 millones de toneladas al año, funciona actualmente a aproximadamente el 18 % de su capacidad.
La producción mundial de aluminio primario se redujo en julio un 1,7 % en términos interanuales, hasta los 6,16 millones de toneladas. En concreto, la producción en China creció un 2,7 % y alcanzó los 3,866 millones de toneladas. En Norteamérica, la cifra se mantuvo sin cambios (330 000 toneladas); en Europa, aumentó un 7,5 % (hasta 643 000 toneladas); y en Asia, sin contar a China, un 2,7 % (hasta 422 000 toneladas).
Para ver un análisis más detallado sobre la producción mundial de aluminio (1970-2024), echa un vistazo al vídeo en el canal de YouTube Experts Club.
China mantuvo su posición como el mayor productor de zinc del mundo al cierre de 2025, mientras que Perú y Rusia registraron el crecimiento más notable entre los principales países productores. La producción mundial de zinc volvió a crecer tras varios años de dinamismo débil, según informa el centro de información y análisis Experts Club.
Así lo demuestran los datos del Mineral Commodity Summaries 2026 del Servicio Geológico de Estados Unidos (USGS), publicados el 6 de febrero de 2026 y posteriormente actualizados en mayo. El USGS califica este informe como la primera fuente integral de datos sobre la producción mundial de materias primas minerales en 2025.
Principales países productores de zinc en 2025
Según las estimaciones del USGS, la clasificación de los principales productores es la siguiente:
| Puesto | País | Extracción en 2025 | Extracción en 2024 |
|---|---|---|---|
| 1 | China | 4,10 millones de toneladas | 4,00 millones de toneladas |
| 2 | Perú | 1,50 millones de toneladas | 1,27 millones de toneladas |
| 3 | Australia | 1,10 millones de toneladas | 1,10 millones de toneladas |
| 4 | India | 870 mil toneladas | 870 mil toneladas |
| 5 | México | 780 mil toneladas | 773 mil toneladas |
| 6 | Estados Unidos | 670 mil toneladas | 759 mil toneladas |
| 7 | Bolivia | 500 mil toneladas | 512 mil toneladas |
| 8 | Rusia | 430 mil toneladas | 310 mil toneladas |
| 9 | Kazajistán | 360 mil toneladas | 380 mil toneladas |
| 10 | Suecia | 230 mil toneladas | 239 mil toneladas |
De este modo, los diez mayores productores aportaron alrededor de 10,54 millones de toneladas, equivalentes al 81 % de la extracción mundial, tomando como base la estimación del USGS de 13 millones de toneladas.
China aumentó la producción aproximadamente un 2,5 %, hasta 4,1 millones de toneladas, y representó casi un tercio de la extracción mundial. La diferencia entre China y sus competidores más cercanos sigue siendo enorme: las empresas chinas extrajeron casi tanto zinc como Perú, Australia e India juntos.
Uno de los principales cambios de 2025 fue el aumento de la extracción en Perú en aproximadamente un 18 %, hasta 1,5 millones de toneladas. El país consolidó el segundo lugar en la clasificación mundial. El Grupo Internacional de Estudios sobre el Plomo y el Zinc (ILZSG) relacionó este crecimiento, en particular, con el aumento de la producción en la gran mina polimetálica Antamina y con la recuperación de otras capacidades.
La posición de Rusia cambió considerablemente. Según las estimaciones del USGS, la extracción aumentó de 310 mil toneladas en 2024 a 430 mil toneladas en 2025, lo que permitió al país superar a Kazajistán y acercarse a Bolivia. Uno de los factores principales fue el aumento de la producción en el nuevo yacimiento Ozernoye, en Buriatia, donde la producción de concentrado comenzó en septiembre de 2024. El ILZSG también incluyó la puesta en funcionamiento de Ozernoye entre los factores que impulsaron el crecimiento de la producción europea de zinc en 2025.
Los Estados Unidos avanzaron en la dirección contraria. La extracción estadounidense disminuyó aproximadamente un 12 %, de 759 mil a 670 mil toneladas. El USGS relaciona la caída principalmente con la disminución del contenido de zinc en el mineral de la mina Red Dog, en Alaska. El operador del yacimiento, Teck Resources, informó que la propia mina Red Dog redujo su producción de zinc de 555,6 mil toneladas en 2024 a 462,7 mil toneladas en 2025.
Por qué la clasificación de 2025 no incluye puestos separados del 11.º al 20.º
A diferencia de algunas recopilaciones estadísticas anteriores, el Mineral Commodity Summaries 2026 del USGS no publica indicadores separados por países después del décimo puesto. Su producción está agrupada en la categoría Other countries —«otros países»—, que en 2025 representó alrededor de 2 millones de toneladas de zinc. Por ello, elaborar una clasificación exacta de los 20 principales países exclusivamente a partir de las estadísticas públicas del USGS sería incorrecto. Existe una base de datos detallada por países del ILZSG, pero el conjunto completo de datos está disponible mediante suscripción.
Al mismo tiempo, se produjeron cambios notables entre los productores del segundo nivel. La extracción aumentó con especial rapidez en la República Democrática del Congo tras la puesta en funcionamiento de la mina Kipushi. Ivanhoe Mines informó que esta mina produjo por sí sola 203,2 mil toneladas de zinc en concentrado en 2025, frente a unas 50 mil toneladas durante el periodo de puesta en marcha en 2024. De este modo, la República Democrática del Congo ya se ha acercado, por volumen, al grupo de países que sigue inmediatamente a los diez primeros.
El ILZSG también señaló un aumento de la extracción en 2025 en Sudáfrica, Irlanda, Bosnia y Herzegovina y otros países europeos. La extracción irlandesa se recuperó después de que la mina Tara volviera a entrar en funcionamiento, mientras que la oferta adicional procedió de proyectos nuevos y en expansión en la República Democrática del Congo, Rusia e Irán.
La extracción mundial de zinc volvió a crecer
El USGS estima que la extracción mundial de zinc en 2025 fue de aproximadamente 13 millones de toneladas, frente a los 11,9 millones de toneladas revisados del año anterior. Al mismo tiempo, las estadísticas posteriores del ILZSG ofrecen una estimación algo más conservadora del mercado. Según los datos del grupo publicados el 23 de abril de 2026, la extracción mundial de zinc aumentó un 4,8 % en 2025, hasta aproximadamente 12,5 millones de toneladas. La diferencia se explica por el momento en el que se elaboraron las estimaciones, las diferencias metodológicas y las posteriores revisiones de los datos.
Las principales fuentes de la oferta adicional fueron el aumento de la extracción en Perú y China, la puesta en funcionamiento y la llegada a los niveles de producción previstos de nuevas grandes minas, incluidas Kipushi en la República Democrática del Congo y Ozernoye en Rusia, así como la recuperación de varias empresas europeas.
Al mismo tiempo, el USGS estima que las reservas mundiales de zinc económicamente accesibles para la extracción ascienden aproximadamente a 240 millones de toneladas. Las mayores reservas se concentran en Australia, con alrededor de 64 millones de toneladas; China, con 60 millones de toneladas; y Rusia, con 29 millones de toneladas. A continuación se sitúan Perú, con 18 millones de toneladas, y México, con 14 millones de toneladas.
El zinc sigue siendo uno de los principales metales industriales no ferrosos. Su principal uso es la galvanización del acero para protegerlo contra la corrosión, especialmente en la construcción, las infraestructuras y la industria automotriz. El zinc también se utiliza para fabricar latón, aleaciones, productos químicos y diversos sistemas nuevos de almacenamiento de energía.
Entre enero y julio de 2026, Ucrania importó tractores por valor de 507,5 millones de dólares, lo que supone un aumento del 2 % con respecto al mismo periodo del año anterior, cuando el volumen de las importaciones ascendió a 497,8 millones de dólares, según datos del Servicio Estatal de Aduanas.
No obstante, solo en julio, la importación de tractores descendió un 5 % en comparación con julio de 2025 y un 3 % respecto a junio del presente año, hasta situarse en 70,6 millones de dólares.
Alemania se convirtió en el principal proveedor de tractores a Ucrania en los primeros siete meses del año, con un 19,4 % de las importaciones, lo que supone 98,3 millones de dólares.
China aportó prácticamente el mismo volumen: 98 millones de dólares, lo que supone el 19,3 % del total de las importaciones. Estados Unidos ocupó el tercer lugar, con un volumen de importaciones de 89,6 millones de dólares, lo que corresponde a casi el 17,7 %.
De este modo, los tres principales países representaron alrededor del 56,4 % del total de las importaciones de tractores a Ucrania entre enero y julio.
En comparación con el año pasado, la estructura de los proveedores ha cambiado. Entre enero y julio de 2025, el principal proveedor fue EE. UU., con un volumen de 94,1 millones de dólares; el segundo lugar lo ocupó China, con 87,3 millones de dólares, y el tercero, Alemania, con 83,9 millones de dólares.
A lo largo del año, los suministros procedentes de Alemania aumentaron aproximadamente un 17 %, los de China, más del 12 %, mientras que las importaciones procedentes de EE. UU. se redujeron en torno a un 5 %.
En el conjunto del año 2025, Ucrania importó tractores por valor de 845,7 millones de dólares, lo que supuso un aumento del 7,9 % con respecto a la cifra de 2024. Los principales proveedores en ese momento también fueron Estados Unidos (179,7 millones de dólares), Alemania (145 millones de dólares) y China (142,8 millones de dólares).
Así pues, en 2026 se mantiene el crecimiento de las importaciones de tractores, aunque su ritmo se ha ralentizado notablemente: en los primeros siete meses, la cifra solo aumentó un 2 %, y en julio ya se registró una evolución interanual negativa.



