
Державна стратегія житлової політики до 2033 року має бути затверджена вже до кінця цього року, повідомив міністр у справах громад, територій та ВПО Віталій Безгін, відкриваючи першу Щорічну житлову конференцію в Києві.
«Уряд на 2026 рік передбачив підготовку Державної стратегії житлової політики до 2033 року та плану її реалізації на 2027–2029 роки. Ми оновлюємо законодавство про соціальне житло та вдосконалюємо управління житловим фондом», – повідомив Безгін.
За його словами, Державна житлова стратегія України до 2033 року, яку планується ухвалити до кінця року, має стати основою для практичних кроків на рівні держави та громад. А результатом Щорічної житлової конференції мають стати конкретні пропозиції, які зможуть втілити в життя парламент, уряд та громади за підтримки міжнародних партнерів.
«Щодня Росія завдає ударів по житлу українців, щодня люди змушені залишати свої домівки, зокрема через евакуацію. Житлова політика, підтримка громад та робота з внутрішньо переміщеними особами – це взаємопов’язані напрямки. Саме навколо них мають формуватися наші програми: житлові ваучери для ВПО, «еВідновлення» та рішення щодо соціального житла й інші. У проєкті бюджету на 2027 рік на житлові програми передбачено 30,5 млрд грн, це на 10,8 млрд грн більше, ніж минулого року. «Житло залишається в центрі уваги», – додав Безгін.
Міністр наголосив, що житлова політика, з огляду на безпрецедентні виклики, має стати абсолютним пріоритетом держави. «Інвестиції в житло – це інвестиції в людей, у стабільність економіки, у майбутнє України», – зазначив він.
Перша щорічна житлова конференція «Відновлення житла, відродження громад: масштабування житлових рішень для відновлення та розвитку України» триватиме до 5 листопада. Вона об’єднає понад 1000 представників державної влади, громад, міжнародних організацій, бізнесу та експертної спільноти.
Протягом трьох днів понад 1000 учасників (представників державної та місцевої влади, міжнародних організацій, бізнесу тощо) обговорюватимуть відновлення зруйнованого житла, розвиток соціального та доступного житла, фінансування житлового сектору та комплексне відновлення громад. У програмі – чотири пленарні та 59 технічних сесій за шістьма тематичними напрямками.
Організатори конференції – Міністерство у справах громад, територій та ВПО України та Група Світового банку. Захід відбувається за підтримки уряду Австрії та Фонду допомоги, відновлення, реконструкції та реформ (URTF).
Як повідомляє Experts Club, міжнародне рейтингове агентство Fitch Ratings 30 жовтня 2026 року позапланово переглянуло прогноз довгострокового суверенного кредитного рейтингу Франції зі «стабільного» до «негативного», зберігши сам рейтинг на рівні A+. Це рішення пов’язане з погіршенням стану державних фінансів другої за величиною економіки єврозони, уповільненням економічного зростання та збільшенням вартості обслуговування боргу, повідомило агентство Reuters з посиланням на заяву Fitch.
Рейтингове агентство зазначило, що з моменту попереднього перегляду в серпні 2026 року кредитні показники Франції різко погіршилися. Зростання економіки виявилося слабкішим за очікування, прибутковість державних облігацій істотно підвищилася, а перспективи скорочення бюджетного дефіциту стали менш певними.
Особливе занепокоєння у Fitch викликає динаміка державного боргу, який, згідно з прогнозом агентства, збільшиться зі 115,7% ВВП у 2025 році приблизно до 124% ВВП у 2028 році.
Таким чином, за три роки боргове навантаження Франції може зрости більш ніж на 8 процентних пунктів ВВП, незважаючи на заявлені урядом плани бюджетної консолідації.
За оцінкою Fitch, сукупний обсяг бюджетної корекції, необхідної для стабілізації державного боргу, тепер становить близько 3,5% ВВП проти 3% ВВП у серпневому прогнозі.
Додатковою проблемою стає збільшення витрат на обслуговування державних запозичень. Агентство очікує, що процентні платежі за боргом збільшаться з 2,5% ВВП у 2025 році до 3,3% ВВП у 2028 році.
Це означає, що дедалі більша частина бюджетних ресурсів спрямовуватиметься на виплати кредиторам, що обмежуватиме можливості фінансування інших державних видатків без підвищення податків або залучення нового боргу.
Fitch прогнозує, що дефіцит сектору державного управління Франції у 2027 році становитиме 5,5% ВВП. Це значно перевищує встановлений європейськими бюджетними правилами орієнтир у 3% ВВП.
При цьому французький уряд розраховує скоротити дефіцит до 5% ВВП у 2027 році. Більш високий прогноз Fitch відображає сумніви агентства щодо можливості виконання запланованих заходів економії та додаткових бюджетних надходжень.
Негативні зміни в економіці підтверджуються й останньою офіційною статистикою.
Згідно з попередньою оцінкою Національного інституту статистики та економічних досліджень Франції (INSEE), опублікованою 30 жовтня, ВВП країни у третьому кварталі 2026 року скоротився на 0,1% після нульового зростання у другому кварталі.
При цьому експорт знизився на 1,7% порівняно з попереднім кварталом, а інвестиції в основний капітал скоротилися на 0,6%.
Додатковим фактором тиску стала інфляція, яка, за опублікованими INSEE даними за жовтень, прискорилася до 3,4% у річному вираженні.
Ситуація на ринку державних облігацій також відображає посилення занепокоєння інвесторів.
Прибутковість десятирічних французьких облігацій наприкінці жовтня перевищувала 5,14%, досягнувши максимальних значень з 2002 року.
Зростання дохідності означає підвищення вартості залучення нових коштів державою та поступове збільшення витрат на рефінансування існуючого боргу.
Особливе значення має збільшення різниці між дохідністю французьких і німецьких державних облігацій, які традиційно використовуються як базовий орієнтир для оцінки боргових ризиків у єврозоні.
У жовтні цей розрив сягав 178 базисних пунктів проти приблизно 85 пунктів на початку вересня, що свідчить про помітне підвищення премії за ризик французьких державних зобов’язань.
Fitch також звертає увагу на політичні обмеження бюджетної політики.
Французький уряд не має стійкої парламентської більшості, а наближення президентських виборів 2027 року ускладнює узгодження скорочення витрат і податкових змін.
Додатковий тиск створюють масові протести, пов’язані з вартістю життя, фінансуванням державних послуг та соціально-економічними реформами.
За оцінкою агентства, політична фрагментація та напружена суспільна обстановка ускладнюють проведення послідовної багаторічної політики скорочення бюджетного дефіциту.
При цьому Fitch вважає, що бюджет на 2027 рік може бути ухвалений із використанням передбачених французькою Конституцією механізмів, навіть без стійкої більшості в Національних зборах.
Однак саме ухвалення бюджету не гарантує досягнення заявлених фінансових показників, якщо економічне зростання залишиться слабким, а видатки на обслуговування боргу продовжуватимуть збільшуватися.
Міністр економіки та фінансів Франції Ролан Лескюр в офіційній заяві від 30 жовтня повідомив, що уряд бере до відома рішення Fitch.
За його словами, воно підтверджує необхідність ухвалення до кінця року відповідального бюджету, спрямованого на скорочення дефіциту державних фінансів до 5% ВВП.
Міністр наголосив, що уряд має намір продовжувати бюджетну консолідацію та забезпечувати передбачувані умови для економічної діяльності.
Рішення Fitch стало черговим попередженням найбільших міжнародних рейтингових агентств щодо фінансового становища Франції.
23 жовтня Moody’s зберегло кредитний рейтинг країни на рівні Aa3 з негативним прогнозом. При цьому S&P Global Ratings оцінює Францію на рівні A+ зі стабільним прогнозом.
Таким чином, два з трьох найбільших міжнародних рейтингових агентств тепер мають негативний прогноз щодо французьких державних зобов’язань.
Fitch планує провести наступну оцінку рейтингу Франції не пізніше кінця лютого 2027 року.
Негативний прогноз не означає автоматичного зниження рейтингу, однак вказує на підвищений ризик такого рішення в майбутньому, якщо державні фінанси продовжуватимуть погіршуватися.
Водночас агентство наголошує, що чинний рейтинг A+ підтримується масштабами та диверсифікацією французької економіки, високим рівнем доходів населення, стійкістю державних інститутів, членством у єврозоні та відносно стабільним банківським сектором.
Для європейської економіки погіршення бюджетних перспектив Франції має значення насамперед через масштаби її державного боргу та роль французького фінансового ринку в єврозоні.
Подальше зростання вартості державних запозичень може збільшити витрати на обслуговування боргу, обмежити можливості бюджетного стимулювання та посилити тиск на державні фінанси.
Крім того, збереження високої прибутковості державних облігацій може позначатися на умовах кредитування французьких компаній та домогосподарств, оскільки вартість суверенних запозичень є одним із орієнтирів для фінансового ринку.
Fitch Ratings є одним із трьох найбільших міжнародних кредитних рейтингових агентств поряд із S&P Global Ratings та Moody’s. Агентство оцінює кредитоспроможність держав, корпорацій та фінансових організацій. Рейтинг A+ належить до інвестиційної категорії та свідчить про порівняно високу здатність позичальника виконувати фінансові зобов’язання.
Раніше відеоаналіз країн світу щодо зовнішніх боргів було підготовлено аналітичним центром Experts Club — https://youtube.com/shorts/fUTLp6l_fTY?si=A2hpjEt0CCViKKnh
БЮДЖЕТ, Державний борг, кредитний рейтинг, ФРАНЦІЯ, ЭКОНОМИКА
Народні депутати розпочали розгляд у першому читанні законопроєкту №16000 про Державний бюджет України на наступний рік.
«Ми отримали від вас 5236 поправок до проєкту державного бюджету на 2027 рік. Це рекорд за останні 24 роки, але це не завадило нам уважно розглянути всі ваші пропозиції. За попередньою оцінкою, для врахування поданих поправок потрібно загалом додаткові 13,5 трлн грн. Це майже два бюджети на наступний рік», – сказала голова бюджетного комітету Роксолана Підласа (фракція «Слуга народу») на пленарному засіданні Верховної Ради у вівторок.
За її словами, багато пропозицій до проєкту бюджету не відповідають регламентним вимогам, тому що вони не збалансовані або запропоновані джерела не підтверджуються розрахунками та не є реалістичними.
Підласа також повідомила, що робоча група та бюджетний комітет запропонували врахувати 90 пропозицій до бюджету в усіх сферах життя – від оборони до соціальної політики.
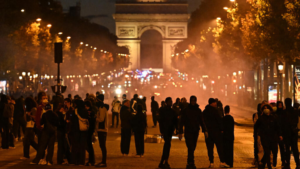
У Франції 17 жовтня 2026 року відбулися масштабні загальнонаціональні протести проти зростання вартості життя, подорожчання пального та скорочення фінансування державних послуг. За даними Міністерства внутрішніх справ країни, у демонстраціях взяли участь близько 550 тис. осіб, тоді як організатори оцінюють кількість учасників у 800 тис., повідомляють Reuters та французьке видання Le Monde.
Загалом у країні відбулося 110 демонстрацій. Лише в Парижі, за оцінкою міністра внутрішніх справ Лорана Нуньєса, на вулиці вийшли приблизно 110 тис. людей. Протести також охопили Марсель, Ліон, Лілль, Бордо, Тулузу та інші великі міста.
Основними вимогами учасників стали підвищення заробітних плат і пенсій, стримування цін на продовольство та енергоносії, збільшення фінансування освіти й охорони здоров’я, а також збереження соціальних гарантій.
До акцій долучилися профспілки, студентські організації, представники фермерських об’єднань, працівники транспортного сектору та активісти руху «жовтих жилетів», який виник у Франції у 2018 році через підвищення цін на пальне.
Нинішня хвиля протестів розпочалася у вересні зі студентських виступів проти нестачі викладачів, поганого стану навчальних закладів і недостатнього державного фінансування освіти. Згодом вимоги розширилися, охопивши питання купівельної спроможності населення, соціальної нерівності та економічної політики уряду.
Попри переважно мирний характер демонстрацій, у низці міст відбулися зіткнення з поліцією, підпали автомобілів, погроми магазинів та напади на адміністративні будівлі.
У Парижі найбільш напружена ситуація спостерігалася поблизу площі Республіки, де окремі групи учасників заворушень кидали в поліцейських каміння та піротехнічні засоби. Правоохоронці застосовували сльозогінний газ і водомети. Також повідомлялося про пограбування магазинів та пошкодження банківських відділень.
У Марселі група протестувальників проникла до будівлі міської ради, у Ліоні було підпалено туристичний офіс, а в Ліможі пожежа пошкодила будівлю мерії. Інциденти із пошкодженням адміністративних будівель також зафіксовано в інших містах.
За попередніми даними Міністерства внутрішніх справ Франції, поліція затримала близько 400 осіб. Влада повідомила про постраждалих серед правоохоронців і цивільного населення. Окреме розслідування розпочато після тяжкого поранення неповнолітнього учасника протесту в Сент-Етьєні.
Президент Франції Емманюель Макрон засудив насильство та заявив про необхідність притягнення винних до відповідальності. Прем’єр-міністр Себастьєн Лекорню наголосив, що уряд не допустить використання заворушень для тиску на державні інституції.
Водночас організатори протестів підкреслюють, що переважна більшість учасників виступала мирно та вимагала перегляду соціально-економічної політики держави.
Масові виступи відбуваються на тлі складної ситуації з державними фінансами Франції. Згідно з представленим 1 жовтня проєктом державного бюджету на 2027 рік, уряд планує скоротити дефіцит із прогнозованих 5,4% ВВП у 2026 році до 5% ВВП у 2027 році.
Для досягнення цієї мети передбачено загальні заходи бюджетної консолідації на €54 млрд, зокрема €43 млрд у межах законопроєктів про державний бюджет і фінансування системи соціального забезпечення.
При цьому уряд прогнозує уповільнення економічного зростання Франції до 0,5% у 2026 році з можливим прискоренням до 1% у 2027 році. Витрати на обслуговування державного боргу можуть зрости із €79,2 млрд у 2026 році до €91,2 млрд наступного року.
Профспілки побоюються, що заходи з обмеження державних витрат посилять навантаження на домогосподарства, насамперед із низькими та середніми доходами.
Протести вже спричинили перебої в роботі міського транспорту, тимчасове закриття окремих станцій паризького метро та пошкодження торговельних об’єктів. Остаточна оцінка економічних збитків від заворушень наразі не оприлюднена.
Нова хвиля соціального невдоволення посилює політичну напруженість у Франції напередодні президентських виборів 2027 року та ускладнює обговорення бюджетної політики. Подальший розвиток ситуації залежатиме, зокрема, від переговорів уряду з профспілками та представниками студентського руху.
Франція є другою за величиною економікою єврозони після Німеччини та одним із найбільших торговельно-економічних партнерів України в Європейському Союзі.
Як повідомляє Fixygen, Греція планує запровадити податок у розмірі 10% на приріст капіталу від операцій з криптовалютами, повідомляє Reuters.
Відповідний законопроект було винесено на громадське обговорення 8 жовтня. Очікується, що документ надійде на розгляд парламенту в листопаді.
Раніше, у червні, обговорювалася можливість встановити ставку податку на рівні 15%. У новій версії законопроекту передбачено звільнення від оподаткування доходів від операцій з криптовалютами в розмірі менше 500 євро на рік.
Наразі в Греції відсутня комплексна правова база для оподаткування операцій з криптовалютами. При цьому в країнах Євросоюзу також немає єдиної системи оподаткування доходів від криптоактивів.
За даними Reuters, ставки податку на приріст капіталу від операцій з криптовалютами в європейських країнах варіюються приблизно від 8% до 30%.
Грецька влада раніше зазначала, що не може точно оцінити обсяг внутрішнього ринку криптовалют, оскільки значна частина інвесторів користується закордонними платформами.
У зв’язку з цим уряд поки що не має точних оцінок можливих додаткових надходжень до бюджету після запровадження нового податку.
Державна митна служба України у вересні 2026 року перерахувала до державного бюджету 75,2 млрд грн митних платежів, що на 18,1 млрд грн більше, ніж за аналогічний місяць минулого року.
Як повідомляє Open4Business з посиланням на дані Держмитниці, порівняно з вереснем 2025 року надходження збільшилися на 31,7%. Тоді до бюджету було перераховано 57,1 млрд грн.
У відомстві зазначили, що фактичні надходження у вересні виявилися на 4,6 млрд грн вищими за індикативний показник, встановлений Міністерством фінансів.
Одним із основних чинників зростання надходжень стало збільшення обсягів оподатковуваного імпорту. У вересні 2026 року його обсяг становив $7,3 млрд, що на 23,7% більше, ніж роком раніше.
Зокрема, значно зросли надходження від митного оформлення природного газу — на 2,8 млрд грн, легкових автомобілів — на 2,2 млрд грн, нафтопродуктів — на 1,8 млрд грн, вугілля — на 1,3 млрд грн.
Додаткові надходження забезпечили також імпорт телефонних апаратів — на 0,9 млрд грн, електрогенераторних установок — на 0,7 млрд грн та вантажних автомобілів — на 0,6 млрд грн.
При цьому пільги щодо сплати митних платежів, надані під час митного оформлення товарів у вересні, становили 25,3 млрд грн, що на 5,9 млрд грн, або 30,4 %, більше, ніж у вересні минулого року.
Найбільші обсяги пільг припали на товари оборонного призначення — 13,1 млрд грн, товари, що ввозяться в рамках угод про вільну торгівлю, — 5,7 млрд грн, а також енергетичне обладнання — 2,4 млрд грн.
Таким чином, незважаючи на збільшення обсягу наданих пільг, зростання імпорту та платежів за окремими великими товарними групами дозволило Держмитниці суттєво збільшити надходження до держбюджету.
Державна митна служба адмініструє митні платежі під час переміщення товарів через митний кордон України. Митні надходження, насамперед імпортний ПДВ, акциз та мита, є одним із найбільших джерел доходів державного бюджету.



