
Як повідомляє Fixygen, Центральний банк Узбекистану вивчає можливість запровадження оптової цифрової валюти центрального банку (wholesale CBDC), паралельно тестує стейблкоїни та має намір продовжити скорочення частки держави у банківському секторі.
Про це представники регулятора заявили на Silk Road Finance & Technology Forum 2026, який проходить у Ташкенті 24-26 серпня. Форум організували Центральний банк Узбекистану та Global Finance & Technology Network (GFTN). У ньому беруть участь понад 6 тис. представників із 74 країн.
Заступник голови та член правління Центрального банку Нодірбек Ачилов повідомив, що регулятор аналізує міжнародний досвід використання оптових CBDC, включаючи як успішні, так і невдалі проєкти.
На відміну від роздрібної цифрової валюти, яка потенційно може використовуватися населенням для повсякденних платежів, оптова CBDC призначена переважно для розрахунків між банками та іншими фінансовими установами. Серед потенційних переваг такого інструменту Ачилов назвав підвищення безпеки та ефективності міжбанківських розрахунків.
Центральний банк також спільно з Національним агентством перспективних проєктів Узбекистану тестує систему стейблкоїнів у спеціальному регуляторному режимі. Рішення про подальше масштабування проєкту планується ухвалити після завершення досліджень та оцінки реакції фінансового ринку. Тема стейблкоїнів, цифрових валют центральних банків і токенізації реальних активів є одним із окремих напрямів програми форуму.
Одночасно Центральний банк планує продовжити приватизацію та скорочення державної присутності у банківській системі. Голова ЦБ Тимур Ішметов заявив, що за останні кілька років частка держави у секторі знизилася приблизно з 85% до 60%.«Ми продовжимо цю тенденцію», – заявив Ішметов.
Офіційна статистика ЦБ показує, що станом на 1 червня 2026 року на банки з державною участю припадало близько 63% активів банківської системи, 66% кредитного портфеля та 59% капіталу. Загальні активи комерційних банків становили 984,4 трлн сумів.
Регулятор також готується опублікувати стратегію валютних інтервенцій. За словами Ішметова, операції Центрального банку на валютному ринку не спрямовані на утримання курсу сума на певному фіксованому рівні. Інтервенції, зокрема, пов’язані із закупівлею золота та регулюванням обсягу грошової пропозиції.
ЦБ має намір і надалі зберігати гнучкий, орієнтований на ринок валютний курс та представити плани подальшої лібералізації операцій за рахунком руху капіталу.«Ми готові бути більш відкритими та прозорими», – зазначив Ішметов.
Крім того, Центральний банк підготував трирічню дорожню карту реформування банківського регулювання після проведеної МВФ та Світовим банком оцінки фінансового сектору FSAP. Регулятор планує наблизити вимоги до міжнародних стандартів Basel III та перевести банки на звітність за міжнародними стандартами фінансової звітності.Silk Road Finance & Technology Forum проводиться в Узбекистані вперше. Однією з його цілей організатори називають позиціонування країни як регіонального центру фінансових технологій Центральної Азії. Окремі секції форуму присвячені цифровим активам, платіжній інфраструктурі, штучному інтелекту, транскордонним платежам, токенізації та CBDC.
ТАСкомбанк у серпні 2026 року запускає новий мобільний застосунок для фізичних осіб, витрати на його створення вже перевищили $2 млн, повідомив голова правління банку Володимир Дубей.
За його словами, остаточна вартість проєкту ще не визначена, оскільки робота над застосунком триває.
“Ми останні два роки не розвиваємо наші застосунки, тому що переходимо на новий. Вкладати гроші в старий застосунок, який працює на застарілій платформі, немає жодного сенсу”, – сказав Дубей в інтерв’ю для Liga.net.
Новий застосунок також має стати частиною підготовки банку до впровадження Open Banking, який може посилити конкуренцію між банками та розширити можливості клієнтів користуватися послугами кількох фінустанов одночасно.
ТАСкомбанк раніше розвивав sportbank як окремий цифровий бренд для роздрібних клієнтів. В останній рік роботи проєкт вийшов на самоокупність і почав приносити невеликий прибуток, а вкладення банку у нього практично повністю окупилися, зазначив Дубей.
Вартість запуску повноцінного фінтех-проєкту, включно з розробкою застосунку, він оцінив щонайменше у $10 млн.
За даними Нацбанку, станом на 1 червня 2026 року ТАСкомбанк із загальними активами 56,45 млрд грн посідав 15-те місце серед 58 платоспроможних банків України.
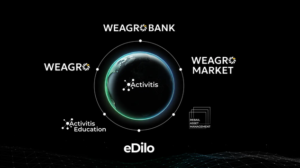
Українська фінансово-технологічна компанія Activitis планує залучити в проєкт розвитку цифрової фінансової екосистеми WEAGRO, eDilo та WEAGROBANK $85 млн на додаток до $15 млн власного внеску та оцінює доходність IRR цього проєкту у 48,3%.
Як передає кореспондент агентства “Інтерфакс-Україна“, компанії представила свій проєкт на заході “Від відновлення до конкурентної переваги: чому ІКТ- та телекомунікаційний сектор України є привабливим для інвестицій”, організованому BDO Україна на полях Конференції з відновлення України URC 2026 у Гданську минулого тижня.
Зазначається, що проєкт вже перебуває на стадії реалізації, він включений у перелік проєктів на інвестпорталі, підготовлений Київською школою економіки в кооперації з Міністерством економіки, екології та сільського господарства за підтримки UK International Development.
Згідно з презентацією, протягом наступних трьох років Activitis планує забезпечити фінансування постачальників і покупців за моделлю B2B Buy Now Pay Later (BNPL) на $582 млн, залучити 3 тис. активних користувачів цифрового банківського сервісу для фермерів, емітувати понад 10 тис. бізнес-карток для мікро-, малих і середніх підприємств, а також довести частку транскордонного фінансування ланцюгів постачання до 20% кредитного портфеля.
Цільовою аудиторією проєкту компанія називає близько 1 млн мікро-, малих і середніх підприємств України.
Під час презентації представник Activitis висловив переконання, що відновлення української економіки значною мірою залежатиме від доступності швидкого фінансування для малого та середнього бізнесу, який традиційно має обмежений доступ до кредитних ресурсів.
“Справжнє відновлення України почнеться не з десяти великих угод. Воно почнеться з мільйонів малих”, – зазначив він.
За словами представника компанії, вона бачить своїми клієнтами насамперед підприємства, які через відсутність достатньої застави або складність банківських процедур мають ускладнений доступ до традиційного кредитування, намагаючись до мінімуму скоротити прийняття рішення про фінансування та робити його онлайн без паперового документообігу.
Як повідомлялося, платформа WEAGRO була запущена у березні 2024 року як сервіс аграрного фінансування для фермерських господарств із земельним банком 50-750 га та постачальників матеріально-технічних ресурсів. Вона дає змогу аграріям купувати насіння, засоби захисту рослин, добрива, техніку та інші ресурси з відтермінуванням платежу, а постачальникам – отримувати оплату одразу після укладення угоди.
Сервіс eDilo був запущений у березні 2024 року та позиціонується як перший в Україні B2B-сервіс Buy Now Pay Later (BNPL) для малого та середнього бізнесу. Він дозволяє компаніям оплачувати товари та послуги в розстрочку, тоді як постачальник отримує кошти одразу після укладення угоди. Сервіс працює з підприємствами різних галузей, зокрема торгівлі, будівництва, медицини, HoReCa та промисловості.
У жовтні 2025 року Activitis і Piraeus Bank оголосили про створення WEAGROBANK – цифрового банківського сервісу для фермерів, який працює на банківській інфраструктурі Piraeus Bank.
Activitis заснована у 2013 році та спеціалізується на кредитуванні й факторингових послугах. Компанія повідомляє, що її кредитний портфель становить $115 млн, власний капітал – $28 млн, а її послугами скористалися понад 5 тис. підприємств.
Міжнародна фінансова корпорація (IFC) реалізує в Україні консультативний проєкт Digital Finance Future Ukraine з орієнтовним загальним бюджетом $2,83 млн, спрямований на розвиток цифрових фінансових послуг та залучення приватного капіталу, повідомляється на сайті корпорації.
Згідно з інформацією IFC, проєкт має розширити доступ населення та малого й середнього бізнесу до фінансування завдяки поширенню цифрових фінансових послуг у межах відновлення України.
Проєкт передбачає співпрацю з органами влади, фінансовими установами, фінтех-компаніями, а також учасниками ринків венчурного та приватного капіталу.
Зазначається, що схвалений IFC 6 травня 2026 року проєкт складається з трьох компонентів.
Перший компонент передбачає наближення українського законодавства та регуляторного середовища у сфері цифрових фінансових послуг до стандартів Європейського Союзу.
Другий спрямований на модернізацію фінансової інфраструктури та залучення приватного капіталу до фінтех-сектору, зокрема, через розвиток відкритого банкінгу, венчурного капіталу та прямих інвестицій.
Третій має сприяти співпраці, інноваціям і регіональній інтеграції фінтех-ринку, а також надати його учасникам інструменти та знання для поширення цифрових фінансових послуг і розширення доступу до капіталу.
Очікується, що реалізацію проєкту буде завершено до 31 березня 2030 року.
Згідно з даними на сайті IFC, від початку повномасштабного вторгнення обсяг наданого корпорацією фінансування в Україні станом на лютий 2026 року сягнув $2,8 млрд, зокрема, понад $1 млрд було мобілізовано від партнерів і донорів.



