
Інвестиційна компанія Concorde Capital, яка працює на українському ринку з 2004 року, планує зменшувати поріг для входу інвесторів в її проєкти та запускати роздрібні інвестиційні продукти, повідомив керуючий директор інвестиційно-банківського департаменту Concorde Capital Ігор Сотник.
“Ми цю інфраструктуру вже підготували і плануємо запускати продукти, в тому числі ОВДП, інші продукти, які будуть доступні для ринку в роздріб, розвивати цей сегмент”, – сказав він на організованому Київським міжнародним економічним форумом минулого тижня обговоренні перспектив фондового ринку в Україні.
Сотник зазначив, що інвестгрупа почала з інститутів спільного наставання, “вклалася в інфраструктуру, в застосунок, в компанію з управління активами”.
“Цифри показують, що гроші є на внутрішньому ринку і люди все одно інвестують”, – пояснив він плани Concorde Capital з розвитку таких інвестпродуктів.
Директор департаменту додав, що успішним прикладом став проєкт спільних інвестицій в розподілену генерацію та системи зберігання енергії Encraft, в яких вдалося залучити інвесторів та запустити першу стадію.
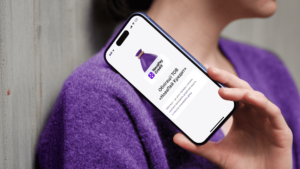
Окрім того інвестгрупа запустила мобільний застосунок та цифрову інвестиційну платформу “Статок” (Statock), на якій наразі зазначено три проєкти з найнижчим порогом інвестування $9 тис.
В той же час на сайті Statock заявлено, що у третьому кварталі цього року планується запуск інвестиційного модуля з порогом інвестицій всього 1 тис. грн в ОВДП, акції та облігації, ETF-фонди, з накопичувальними рахунками, автоматичним реінвестом та управлінням портфелем.
Окрім того в цьому ж кварталі передбачений старт роботи robo-advisor на базі штучного інтелекту для підбору інструментів та PFM – персональний фінансовий менеджер, а у четвертому кварталі цього року – запуск брокерських сервісів
Зазначається, що Statock – це фінтех-продукт дочірньої IT-компанії Concorde Capital, ТОВ “Конкорд Фінтех”, яка разом з партнерами створює програмне забезпечення для автоматизації роздрібного інвестиційного бізнесу в Україні.
Інвесткомпанія Concorde Capital, засновником та керівником якої є Ігор Мазепа, декларує на своєму сайті, що за більш ніж 20 років роботи на ринку забезпечила для клієнтів $4 млрд інвестицій, здійснила більше 100 угод, має більше 1000 корпоративних клієнтів та більше 100 тис. інвесторів, залучених інвестиціями у реальний бізнес.
Національний банк України (НБУ) оштрафував інтернет-платформу для здійснення грошових переказів та онлайн-платежів iPay (ТОВ “УПР”) на 16,51 млн грн за порушення вимог законодавства, що регулює діяльність на платіжному ринку, повідомив регулятор.
Зазначається, що порушення, виявлені за результатами безвиїзного нагляду, стосувалися, зокрема, неналежного контролю за якістю та достатністю інформації, яка супроводжує платіжні операції.
Компанія має сплатити штраф протягом п’яти робочих днів із дня доведення до її відома рішення комітету з питань нагляду та регулювання діяльності банків, оверсайта платіжної інфраструктури НБУ.
Крім того, регулятор виніс iPay письмове застереження за порушення вимог до системи управління та авторизації діяльності надавача фінансових платіжних послуг.
Усунути виявлені порушення та вжити заходів для недопущення їх надалі компанія має протягом не більш як 30 календарних днів із дати отримання рішення.
Відповідні рішення комітет ухвалив 2 вересня.
Як повідомлялося, у вересні 2025 року НБУ вже штрафував iPay на 16,6 млн грн за порушення у сфері фінансового моніторингу, зокрема недоліки в оцінці ризиків, внутрішньому контролі, роботі з клієнтськими даними та звітності. Водночас компанія отримала письмове застереження за помилки у звітності та веденні документації.
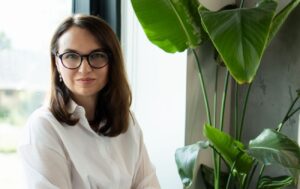
Голова правління АТ «УНІВЕРСАЛ БАНК» Ірина Старомінська стала переможницею номінації «Фінансист року» в межах 30-ї ювілейної загальнонаціональної програми «Людина року-2025».
Старомінська має понад 25 років професійного досвіду, з яких останні 16 років працює на керівних посадах у банківському секторі. Universal Bank вона очолює з 2017 року.
Одним із ключових проєктів банку за цей період став запуск у 2017 році спільно з командою Fintech Band цифрового банківського сервісу monobank, який працює на банківській ліцензії Universal Bank.
Станом на початок червня 2026 року екосистема monobank налічувала понад 10,7 млн клієнтів, що робить його одним із найбільших цифрових фінансових сервісів України. Проєкт також двічі входив до рейтингу CNBC «250 найкращих фінтех-компаній світу».
Розвиток monobank став одним із найбільш помітних прикладів трансформації українського банківського ринку, де традиційна банківська інфраструктура була поєднана з дистанційним обслуговуванням та мобільними фінансовими технологіями.
Universal Bank входить до переліку системно важливих банків України. За інформацією, представленою організаторами програми «Людина року», за підсумками 2025 року банк займав третє місце в Україні за обсягом коштів фізичних осіб та друге – за розміром кредитного портфеля фізосіб, а також входив до п’ятірки найбільш прибуткових українських банків.
Старомінська протягом п’яти років також входила до рейтингу найбільш впливових жінок українського фінтех-сектору. У своїй управлінській роботі вона зосереджується на розвитку цифрових банківських сервісів, автоматизації операцій та впровадженні технологічних рішень для роздрібних клієнтів.
Окремим напрямом діяльності Universal Bank і monobank залишаються благодійні та соціальні проєкти. За даними, наведеними організаторами премії, від початку повномасштабного вторгнення і до квітня 2026 року загальний обсяг благодійної допомоги за участю банку та його команди перевищив 497 млн грн.
Із цієї суми близько 386 млн грн було спрямовано на підтримку Збройних сил України, військових частин та благодійних фондів, які допомагають армії. Ще близько 111 млн грн було спрямовано на культурні та соціальні проєкти. Банк також бере участь у благодійних ініціативах разом із фандрейзинговою платформою UNITED24 та іншими фондами.
Universal Bank працює на українському банківському ринку як універсальна фінансова установа для фізичних та юридичних осіб. З 2017 року банк є партнером Fintech Band у розвитку monobank. Банк входить до групи TAS та до переліку системно важливих банків України.
Open4Business – інформаційний партнер загальнонаціональної програми «Людина року-2025».
BANK, MONOBANK, UNIVERSAL BANK, Старомінська, УКРАЇНА, ФІНАНСИ, фінтех
Національна комісія з цінних паперів та фондового ринку (НКЦПФР) зареєструвала 16-й випуск облігацій серії “Р” міжнародного фінансового сервісу NovaPay (ТМ NovaPay) з групи Nova, емітентом яких є його дочірня компанія “НоваПей Кредит”, номінальною вартістю 200 млн грн, йдеться у проспекті облігацій.
Зазначається, що випуск передбачає розміщення 200 тис. іменних відсоткових незабезпечених облігацій номіналом 1 тис. грн кожна. Відсоткова ставка за ними становитиме 18% річних.
Публічну пропозицію облігацій заплановано з 4 вересня 2026 року до 3 серпня 2027 року за умови чинності проспекту. Облігації пропонуватимуться для допуску до торгів на фондовій біржі “Перспектива”. Адміністратором випуску серії “Р” призначено ТОВ “Універ Капітал”.
Залучені від розміщення кошти компанія планує спрямувати на кредитування: 80% – фізичних осіб, 20% – юридичних осіб.
Погашення облігацій заплановано на 4-10 вересня 2029 року.
Як повідомлялося, у липні НКЦПФР зареєструвала 15-й випуск облігацій NovaPay серії “О” номінальною вартістю 200 млн грн. На початку червня компанія повідомила про повне розміщення 14-го випуску серії “N” такого самого обсягу.
За підсумками першого півріччя 2026 року “НоваПей Кредит” збільшила чистий прибуток у 3,2 раза порівняно з аналогічним періодом 2025 року – до 172,01 млн грн, виручку – у 2,2 раза, до 586,42 млн грн.
Власний капітал компанії на кінець червня становив 688,5 млн грн проти 516,5 млн грн на початок року, зобов’язання – 1,69 млрд грн проти 1,37 млрд грн.
Надходження компанії від продажу облігацій за цей період зросли до 693 млн грн із 355,63 млн грн роком раніше, тоді як витрати на їх викуп – до 578,80 млн грн із 244,92 млн грн відповідно.
Як повідомляє Fixygen, Протистояння традиційних банків і криптовалют поступово змінює характер: найбільші фінансові інститути вже не намагаються довести, що блокчейн їм не потрібен, а починають переносити банківські депозити та платежі на ту саму технологічну інфраструктуру, на якій працюють стейблкоіни.
Однією з найбільш показових подій серпня стало створення в США BankChain Alliance, що об’єднало банківські асоціації 39 штатів. Проєкт передбачає створення до 2027 року банківської блокчейн-мережі, яка зможе підтримувати токенізовані депозити, стейблкоіни, автоматизовані розрахунки та програмовані платежі.
Фактично невеликі та регіональні банки США намагаються отримати власну альтернативу криптовалютній платіжній інфраструктурі, не віддаючи цей ринок Circle, Coinbase та технологічним компаніям.
Великі банки рухаються в тому ж напрямку.
4 серпня Wells Fargo оголосив про запуск токенізованих депозитів для корпоративних клієнтів. Такі кошти є банківськими грошима, записаними в блокчейні, і дозволяють здійснювати розрахунки цілодобово, включаючи вихідні. Перший етап передбачає операції між доларом і британським фунтом, а в 2027 році банк має намір розширити географію та перелік валют.
Принципова різниця між токенізованим депозитом та USDC або USDT полягає в тому, хто є емітентом.
У випадку класичного стейблкоіна клієнт володіє цифровим зобов’язанням спеціалізованого емітента. У випадку tokenized deposit він, як і раніше, має банківський депозит, тільки інфраструктура його переміщення стає блокчейн-орієнтованою.
Тому банки фактично кажуть криптоіндустрії: технологію ми приймаємо, але гроші хочемо залишити всередині банківської системи.
Ще далі просунулися платіжні системи.
Visa повідомляла, що її річний обсяг розрахунків у стейблкоінах досяг приблизно $7 млрд, а в регіоні Центральної та Східної Європи, Близького Сходу й Африки обсяг таких розрахунків за рік збільшився майже в 60 разів. Компанія вже розвиває понад 160 карткових програм, пов’язаних зі стейблкоінами.
У липні Visa представила окрему платформу Visa Stablecoin Platform, через яку банки, фінтех-компанії та платіжні провайдери зможуть працювати зі стейблкоінами в єдиній інфраструктурі. У серпні компанія також розширила Visa Direct можливістю здійснювати виплати та попереднє фінансування з використанням стейблкоінів.
Водночас стрімко розвивається використання стейблкоїнів безпосередньо споживачами.
За оцінкою платіжної компанії RedotPay, яку наводить Reuters, витрати за допомогою карток, прив’язаних до стейблкоїнів, можуть зрости приблизно до $50 млрд на рік до 2028 року. Уже в липні 2026 року місячний обсяг таких карткових платежів уперше перевищив $1 млрд.
Найважливіший чинник змін на ринку — регулювання у США.
17 серпня Міністерство фінансів США опублікувало новий проєкт правил реалізації GENIUS Act. Починаючи з 18 січня 2027 року випуск платіжних стейблкоінів у США, як правило, буде дозволено лише ліцензованим емітентам. З липня 2028 року американські постачальники послуг також отримають обмеження щодо пропозиції користувачам стейблкоінів, випущених без відповідної ліцензії.
У результаті ринок вступає в абсолютно нову фазу.
Ще кілька років тому питання звучало приблизно так: чи замінять криптовалюти банки?
Зараз воно стає іншим: хто контролюватиме цифровий долар — криптокомпанії, банки чи платіжні системи?
Саме тут може розгорнутися одна з головних фінансових конкурентних битв найближчих кількох років.
Circle і Tether створили модель доларових грошей, які здатні переміщатися цілодобово й практично миттєво. Банки побачили, що клієнти дійсно хочуть такої функціональності, однак не бажають віддавати технологічним компаніям депозити, на яких ґрунтується традиційна банківська модель.
Тому ринок поступово рухається до співіснування трьох форм цифрового долара.
Перша — класичні банківські гроші.
Друга — токенізовані банківські депозити, які Wells Fargo та інші банки переносять у блокчейн.
Третя — стейблкоіни, які існують поза традиційним депозитним рахунком, але за нових умов регулювання дедалі сильніше інтегруються у фінансову систему.
Переможець тут поки що не визначений. Але один висновок уже очевидний: сама блокчейн-інфраструктура перестає бути експериментом криптовалютного сектору.
Якщо найбільші банки та Visa починають проводити гроші 24/7 через блокчейн, головна технологічна суперечка останніх десяти років фактично закінчується.
Блокчейн не знищив банки — банки почали освоювати блокчейн.
Джерела: U.S. Treasury, Wells Fargo, Visa, Reuters, публікації від 4–26 серпня 2026 року.
Як повідомляє Fixygen, британський фінтех-стартап Revolut запустив у обіг прив’язаний до євро стейблкоін EURR, пише Bloomberg з посиланням на заяву компанії. Емітентом EURR є компанія Bridge, що належить американській Stripe. Bridge також володітиме та керуватиме активами, якими забезпечений цей стейблкоін.
Спочатку він буде доступний обмеженій кількості клієнтів Revolut у Данії, Польщі та Португалії, а пізніше цього року стартап має намір відкрити доступ і для інших ринків Європейської економічної зони (ЄЕЗ).
EURR буде інтегрований у додаток Revolut і дозволить обмінювати євро на криптовалюту і, навпаки, безпосередньо в блокчейні.
Компанія називає його впровадження першим кроком у рамках своєї стратегії щодо стейблкоїнів, яка передбачає запуск токенів із прив’язкою й до інших валют.
«Revolut почав із того, що усунув приховані комісії та бар’єри в обміні валют, — зазначається в заяві компанії. — Тепер ми робимо те саме з криптовалютою».
Інформаційно-аналітичний ресурс Finance Magnates із посиланням на офіційні документи пише, що EURR було запущено 20 серпня і його позиціонують як Revolut Euro. За її даними, стейблкоін доступний у роздрібному додатку Revolut та на криптовалютній біржі Revolut X. Станом на вівторок в обігу перебувало лише 374 EURR при резервах у розмірі 374 євро.
Revolut була заснована у 2015 році в Лондоні Миколою Сторонським (випускник МФТІ та РЕШ) та Владиславом Яценком. Компанія обслуговує понад 80 млн роздрібних та 800 тис. бізнес-клієнтів по всьому світу. У понад 30 країнах вона працює як банк.
У 2024 році Revolut стала найдорожчою приватною технологічною компанією Європи, отримавши оцінку вартості в $45 млрд, а минулого року підтвердила цей статус, збільшивши оцінку до $75 млрд.



