
Міністерство сільського господарства США у вересні підвищило прогноз виробництва фуражних зернових в Україні у 2026/27 маркетинговому році на 0,5 млн тонн — до 39,09 млн тонн, як свідчать дані звіту WASDE.
До цієї категорії USDA відносить кукурудзу, ячмінь, сорго, овес, жито, просо та змішані зернові. Оскільки прогноз виробництва кукурудзи для України залишився незмінним на рівні 31,8 млн тонн, виробництво решти фуражних культур оцінюється приблизно в 7,29 млн тонн проти близько 6,79 млн тонн у серпневому прогнозі.
USDA прямо зазначає, що у вересні підвищило оцінку виробництва ячменю в Україні, а також в Австралії та Казахстані.
Водночас прогноз загального експорту фуражних зернових з України знижено з 24,27 млн тонн до 23,77 млн тонн. Оскільки експорт кукурудзи, як і раніше, оцінюється в 22 млн тонн, на решту фуражних культур припадає близько 1,77 млн тонн експорту, що на 0,5 млн тонн менше, ніж у серпневій оцінці.
Сукупне внутрішнє споживання фуражних зернових в Україні підвищено з 11,24 млн тонн до 11,34 млн тонн, а прогноз кінцевих запасів — з 7,13 млн тонн одразу до 8,63 млн тонн.
При цьому показник 8,63 млн тонн включає й кукурудзу, запаси якої USDA оцінює в 5,46 млн тонн. Отже, безпосередньо на решту кормових культур припадає близько 3,17 млн тонн кінцевих запасів.
Зростання виробництва при одночасному зниженні прогнозу експорту вказує на ймовірність збільшення пропозиції зерна на внутрішньому ринку України у 2026/27 МР.
Першоджерело — USDA WASDE-675, опублікований 11 вересня 2026 року: офіційний звіт USDA
Міністерство сільського господарства США (USDA) у вересневому прогнозі підвищило оцінку виробництва пшениці в Україні у 2026/27 маркетинговому році на 0,6 млн тонн порівняно з серпнем — до 26 млн тонн, проте водночас погіршило прогноз українського експорту на 1 млн тонн — до 12,5 млн тонн.
Згідно з вересневим звітом World Agricultural Supply and Demand Estimates (WASDE), опублікованим USDA 11 вересня 2026 року, підвищення прогнозу врожаю пов’язане з рекордною врожайністю української пшениці у міру наближення збиральної кампанії до завершення. У серпні відомство оцінювало виробництво в 25,4 млн тонн.
Прогноз внутрішнього споживання української пшениці підвищено з 9,2 млн тонн до 9,5 млн тонн, у тому числі кормового споживання — з 4,2 млн тонн до 4,5 млн тонн.
При цьому USDA суттєво підвищило прогноз кінцевих запасів пшениці в Україні — з 4,8 млн тонн у серпневому прогнозі до 6,1 млн тонн у вересні. Імпорт очікується на рівні 0,1 млн тонн.
Таким чином, незважаючи на покращення оцінки врожаю, додаткове виробництво не трансформується в аналогічне зростання експорту і значною мірою збільшує внутрішні запаси.
USDA пояснює зниження оцінки експорту України, як і Росії, слабкими темпами відвантажень у серпні та ускладненнями логістики в Чорноморському регіоні через війну, що триває.
Україна залишається одним із найбільших постачальників пшениці на світовий ринок. За прогнозом USDA, світова торгівля пшеницею у 2026/27 МР становитиме близько 211,8 млн тонн.
Першоджерело — вересневий звіт USDA WASDE-675 від 11 вересня 2026 року: USDA WASDE September 2026
Світове виробництво пшениці у 2026/27 маркетинговому році становитиме 822,43 млн тонн, що на 3,13 млн тонн вище за серпневий прогноз Міністерства сільського господарства США, повідомляє інформаційно-аналітичний центр Experts Club.
Згідно з вересневим звітом USDA, одним із головних чинників перегляду стало покращення перспектив урожаю в Австралії. Прогноз для країни підвищено одразу на 3 млн тонн — з 28 млн тонн до 31 млн тонн завдяки сприятливим погодним умовам.
Для Канади прогноз виробництва збільшено на 1 млн тонн — до 36 млн тонн, для України — на 0,6 млн тонн, до 26 млн тонн. Водночас прогноз для Казахстану знижено на 1 млн тонн — до 15 млн тонн, а для Росії — на 0,5 млн тонн, до 88 млн тонн.
Попри збільшення виробництва, прогноз світової торгівлі пшеницею знижено приблизно на 0,9 млн тонн — до 211,77 млн тонн.
USDA скоротило оцінки експорту Росії з 46 млн тонн до 43 млн тонн, України — з 13,5 млн тонн до 12,5 млн тонн, а також Казахстану. Зниження частково компенсується збільшенням експорту Австралії, Канади та Аргентини.
Американське відомство пояснило погіршення перспектив російського та українського експорту слабкими серпневими відвантаженнями на тлі того, що війна в Чорноморському регіоні ускладнює логістику.
Світове споживання пшениці прогнозується на рівні 826,75 млн тонн, а кінцеві запаси збільшено приблизно на 3 млн тонн — до 276,29 млн тонн. Основне зростання запасів очікується в Росії, Австралії та Україні.
Першоджерело — World Agricultural Supply and Demand Estimates USDA від 11 вересня 2026 року: WASDE-675, September 2026
Як повідомляє Experts Club, міністерство сільського господарства США зберегло прогноз виробництва кукурудзи в Україні у 2026/27 маркетинговому році на рівні 31,8 млн тонн, незважаючи на суттєвий перегляд оцінки світового врожаю цієї культури.
Згідно з вересневим звітом USDA WASDE, прогноз експорту української кукурудзи також не змінився і становить 22 млн тонн. Внутрішнє споживання очікується на рівні 7,2 млн тонн, з яких 5,5 млн тонн припадатиме на кормові цілі.
При цьому американське відомство підвищило прогноз кінцевих запасів кукурудзи в Україні на 0,6 млн тонн — з 4,86 млн тонн у серпні до 5,46 млн тонн у вересні.
Початкові запаси також переглянуто в бік збільшення — з 2,25 млн тонн до 2,85 млн тонн. Імпорт кукурудзи очікується на мінімальному рівні — близько 10 тис. тонн.
На світовому ринку ситуація розвивається інакше. USDA знизило прогноз глобального виробництва кукурудзи у 2026/27 МР майже на 8 млн тонн — з 1 млрд 298,88 млн тонн до 1 млрд 290,95 млн тонн.
Прогноз світової торгівлі кукурудзою скорочено значно менше — з 210,48 млн тонн до 210,08 млн тонн, а кінцевих запасів — з 274,66 млн тонн до 272,10 млн тонн.
Основне зниження виробництва пов’язане, зокрема, з погіршенням прогнозів щодо США, Індії, Кенії та Росії. Водночас оцінки виробництва в ЄС були підвищені.
Першоджерело — USDA WASDE-675 від 11 вересня 2026 року: вересневий звіт USDA
Група компаній Perfect Group планує у жовтні 2026 року запустити власну програму ремонту квартир для покупців житла, а частину оздоблювальних матеріалів для неї має намір імпортувати безпосередньо з Китаю.
Пілотним об’єктом стане ЖК «7 KVARTAL», повідомив генеральний директор Perfect Group Олексій Коваль в інтерв’ю «Інтерфакс-Україна». Компанія також обговорює з банками можливість кредитування ремонту квартир.
Однією з причин запуску програми стало різке зростання вартості будівельних робіт та нестача ремонтних бригад. За оцінкою девелопера, сьогодні витрати на роботи можуть становити половину вартості ремонту або навіть перевищувати вартість матеріалів.
Для зниження собівартості Perfect Group вивчила пропозиції виробників будівельних матеріалів у Китаї та вже формує перші поставки.
Зокрема, компанія має намір використовувати панелі, аналогічні HPL, які дозволяють відмовитися від частини традиційних операцій зі штукатурки, підготовки стін, фарбування або обклеювання шпалер. За розрахунками девелопера, таке рішення має скоротити терміни ремонту та витрати.
Компанія розглядає можливість імпорту з Китаю й інших будівельних товарів, зокрема окремих видів арматури та фасадних рішень. Водночас Perfect Group вважає за доцільне закуповувати плитку, ламінат і міжкімнатні двері в українських виробників.
Власне виробництво групи зараз зосереджено переважно на алюмінієвих та металопластикових вікнах. У перспективі компанія також не виключає запуск виробництва корпусних меблів.
Perfect Group працює на українському ринку нерухомості з 1991 року.
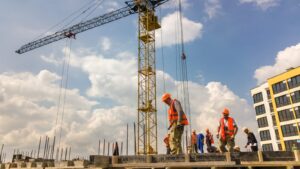
Вартість будівельних робіт і матеріалів в Україні з початку 2026 року зросла приблизно на 30%, причому головним чинником подорожчання залишається дефіцит робочої сили, повідомив генеральний директор Perfect Group Олексій Коваль.
За його словами, найшвидше зростає вартість праці, на другому місці за темпами подорожчання перебувають будівельні матеріали. При цьому оцінка зростання приблизно на 30% не враховує додатковий вплив валютних коливань та індексації.
Змінилася й структура витрат на ремонт квартир. До повномасштабної війни приблизно 70% вартості ремонту могли становити матеріали, а 30% — роботи. Тепер співвідношення наблизилося до 50/50, а в деяких випадках вартість робіт уже перевищує вартість самих матеріалів.
Кадровий дефіцит зачіпає не лише оздоблювальні роботи. Девелопери зазнають труднощів із пошуком монолітницьких робітників, кранівників та інших кваліфікованих фахівців.
Ще одним чинником зростання собівартості в осінньо-зимовий період можуть стати витрати на автономне енергопостачання будівельних майданчиків. Під час відключень електроенергії внутрішні будівельні роботи вимагають використання дизельних генераторів, відповідно, витрати залежать від вартості палива.
Perfect Group уже включає генератори та системи безперебійного живлення до бюджетів нових проєктів. У перспективі компанія також розглядає можливість використання сонячних панелей та газових генераторів.
За оцінкою Коваля, ознак уповільнення зростання будівельних витрат поки що немає.
Perfect Group займається житловою та комерційною нерухомістю в Україні з 1991 року.
БУДІВНИЦТВО, НЕРУХОМІСТЬ, робоча сила, Собівартість, УКРАЇНА



