
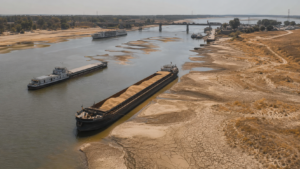
据信息分析中心“Experts Club”报道,极端高温和持续干旱导致罗马尼亚境内多瑙河水位急剧下降。在贝谢特港一带,货船、客船和游轮的航行几乎完全停滞,运输公司被迫减少装载量或寻找替代航线。
根据罗马尼亚国家水文与水资源管理研究所的数据,7月18日,多瑙河在巴齐亚什附近进入罗马尼亚境内时的流量降至每秒1700立方米。这比多年平均的7月流量每秒4700立方米低约64%。截至7月25日的预测显示,流量预计将维持在每秒1650至1800立方米之间。
7月19日,下多瑙河管理局在罗马尼亚河段的大部分区域记录到低于水文站约定零点的水位。在贝切特,该数值为负65厘米;在卡拉法特为负140厘米;在久尔久为负128厘米;在切尔纳沃德为负173厘米。这些数值并不意味着水深为负,而是表明水位相对于水文站采用的基准已经极低。
贝切特附近的情况最为严峻。装载谷物的船只无法启航,连接罗马尼亚贝切特与保加利亚奥里亚霍沃的轮渡服务也被暂时中止。卡车和小型汽车不得不使用其他边境口岸,这增加了行驶距离、运输时间以及多瑙河公路桥梁的通行压力。
问题也影响了旅游业。数艘从布达佩斯驶往多瑙河三角洲方向的邮轮无法继续航行。旅游运营商开始用大巴运送乘客,并调整旅行计划,包括将游客转送至布加勒斯特。邮轮航线的停运或缩减可能会降低沿河港口城市、酒店、餐馆和旅游公司的收入。
低水位已经对罗马尼亚农业产生影响。在部分地区,多瑙河水位已低于泵站运行所需的最低水位,导致一些农田无法灌溉。这增加了农作物减产以及农民成本进一步上升的风险。
对所有多瑙河沿岸国家的影响
如果低水位持续存在或蔓延到河流其他河段,所有十个多瑙河直接流经的国家都将受到影响,包括德国、奥地利、斯洛伐克、匈牙利、克罗地亚、塞尔维亚、保加利亚、罗马尼亚、摩尔多瓦和乌克兰。多瑙河是欧洲最重要运输走廊之一的基础,连接中欧工业区、康斯坦察港和黑海。
对德国和奥地利而言,主要风险将是莱茵河—美因河—多瑙河水运体系的直达运输受到扰乱。船只将被迫减少载货量,部分货运可能转向铁路和公路运输。这将提高原材料、燃料和工业产品的运输成本。维也纳、林茨、帕绍及其他城市的邮轮业也可能面临航线取消或缩减。
斯洛伐克和匈牙利可能面临经布拉迪斯拉发、科马尔诺和布达佩斯港口运输的延误。对匈牙利而言,布达佩斯与下多瑙河之间邮轮客流量减少将成为另一个问题。如果低水位长期持续,谷物、石油产品、金属和矿产原料的运输成本可能上升。
对克罗地亚和塞尔维亚而言,航道深度下降意味着武科瓦尔、诺维萨德、潘切沃、斯梅代雷沃和普拉霍沃等港口的运营可能受到限制。塞尔维亚的谷物、化肥和冶金产品出口商可能不得不将货物分装到更多船只上,或者改用铁路运输。石油产品和工业原料的进口成本也可能上升。
保加利亚和罗马尼亚已经受到直接影响,包括奥里亚霍沃—贝切特轮渡停运、货运受限以及灌溉问题。水位进一步下降可能会使鲁塞、洛姆、维丁、加拉茨、布勒伊拉和康斯坦察等河港的运营更加困难,同时增加桥梁和陆路边境口岸的压力。
对摩尔多瓦而言,风险与久尔久列什蒂港的运营以及通往下多瑙河的通道有关。船舶允许吃水深度的减少可能导致每批货物运输量下降、燃料进口成本上升以及农产品出口成本增加。
对乌克兰而言,低水位对雷尼、伊兹梅尔和乌斯季多瑙河港的运营构成威胁。水深不足可能减少驳船和海船的装载量,提高谷物、金属、集装箱及其他产品的运输成本,同时使乌克兰港口、康斯坦察和中欧之间的航运更加困难。
根据多瑙河委员会的数据,河运货物中相当大一部分包括谷物、食品和饲料货物、铁矿石、石油产品、化肥和金属制品。因此,长期低水位不仅可能影响运输公司,还可能影响整个地区农业、冶金、能源和食品工业的价格。
多瑙河委员会于2026年4月警告称,低水位时期以及水文状况的剧烈波动正成为一种长期因素,并正在改变内河运输的运营条件。欧洲国家将不得不更加积极地疏浚和维护航道,改善航运数据交换,并发展铁路线路,以便迅速改道运输货物。
美国农业部(USDA)在7月份的《世界农业供需展望》(WASDE)报告中,将乌克兰2026/27市场年度的小麦产量预测从一个月前的2350万吨上调至2400万吨。
根据2026年7月10日发布的WASDE报告,2026/27市场年度全球小麦产量预测基本保持不变,为8.1997亿吨,而6月份的预测为8.2006亿吨。与此同时,美国农业部指出,由于冬小麦生长条件良好,俄罗斯和乌克兰的小麦产量预测均被上调。
美国农业部将乌克兰小麦出口预测从上个月的1400万吨上调至1450万吨。报告数据显示,受阿根廷、俄罗斯和乌克兰供应量增加的推动,2026/27市场年度全球小麦出口量上调至2.131亿吨,这完全抵消了加拿大出口预测的下降。
在2025/26市场年度的WASDE数据表中,乌克兰的小麦产量预计为2410万吨,出口量为1400万吨。据美国农业部数据,2024/25市场年度,乌克兰生产了2340万吨小麦,出口了1575万吨。
此次对乌克兰预测的调整,是在全球供需平衡趋紧的背景下进行的。美国农业部下调了2026/27市场年度全球小麦期末库存预测至2.728亿吨,较6月份的评估值减少了260万吨。与此同时,全球消费量预测上调至8.262亿吨。
乌克兰经济、环境与农业部此前曾预测,2026年谷物总产量约为6040万吨,其中小麦约2240万吨,大麦约470万吨,玉米约3160万吨。
据国家统计局数据显示,2025年乌克兰小麦产量增长3.6%,达到2334万吨;玉米产量增长14.6%,达到3090万吨;而大麦产量则下降2.4%,降至520万吨。
乌克兰仍是黑海地区的主要小麦出口国之一,但2026/27市场年度的出口量不仅取决于收成,还取决于海上运输通道的运行情况、经多瑙河及西部边境的物流运输、船舶保险以及港口基础设施的安全状况。
出口, 小麦, 美国农业部(USDA), 预测
据乌克兰谷物协会消息,乌克兰在2025/2026市场年度出口了152万吨大麦。
中国是乌克兰大麦的最大进口国,进口量达48.7万吨。土耳其进口29.7万吨,利比亚23万吨,沙特阿拉伯12.1万吨,黎巴嫩11.5万吨。
据乌克兰谷物协会(UZA)数据显示,本季谷物和油料作物的总出口量从上一年的4670万吨降至4110万吨。
乌克兰谷物协会(UZA), 出口, 大麦, 谷物
随着碳边境调整机制(CBAM)第二阶段的实施,乌克兰向欧盟出口水泥几乎被封锁,我国必须采取积极立场支持本国生产商,“乌克兰水泥”协会执行董事柳德米拉·克里普卡强调道。
“乌克兰水泥行业在碳边境调整机制第二阶段启动之初,即今年年初所面临的状况,与其说是‘壁垒’,不如说更贴切地描述为‘禁运’。‘我们收到的乌克兰水泥二氧化碳排放默认值定为1518公斤/吨熟料,这一数值几乎是实际排放量的两倍,即便采用湿法生产工艺也是如此,’克里普卡周三在基辅举行的‘贸易战:防御之道’会议上表示。
她还指出,目前欧盟尚无任何一家针对碳边境调整机制(CBAM)的核查机构,但即便存在,欧洲核查员前往乌克兰(这是第一年的强制性要求)的可能性也很低,因为安全风险等级过高。
“在这种情况下,出口原则上是不可能的!我们已看到其后果:水泥产量下降、财政收入减少、外汇收入锐减,导致该国贸易收支失衡进一步加剧,”克里普卡指出。
“乌克兰水泥”协会,无论是单独行动还是与产品受CBAM机制约束的合作伙伴共同行动, 在整个2025年期间,一直向政府、欧盟委员会及所有相关方呼吁,希望在战争与重建期间适用声明性原则(根据《CBAM条例》第30条第7款关于不可抗力的规定,这是可行的,该机制对经济和工业基础设施具有破坏性影响)。但据克里普卡称,欧盟委员会官员曾安抚称,碳边境调整机制的实施对乌克兰经济的影响将微乎其微。第一季度的结果表明,其影响是显著的,事实上阻碍了出口。
“目前欧盟委员会承认默认值不正确,同时也意识到验证机构认证方面存在问题,这不仅涉及乌克兰,也涉及欧盟各国。(他们)承诺将在一个月内修正这些问题,”克里普卡表示。
据她介绍,这些令人鼓舞的声明促使企业恢复出口,但对于曾进行此类供应的公司和经销商而言,仍面临遭受灾难性制裁的风险。
与此同时,水泥行业是国内工业中为全面启动SVAAM(可持续价值评估机制)进行系统性准备的领军行业之一。
“我们在替代燃料的使用方面取得了实质性进展,拥有自主‘绿色’发电的具体案例,并持续开展排放监测(EM),且已通过国内现有核查机构对其进行了验证,”克里普卡表示。
因此,她强调,针对“什么阻碍了向欧盟国家出口的发展”这一问题,可以说“不平等的竞争条件”。
“我们看到,世界正转向经济实用主义和保护本国市场的模式。在这种情况下,乌克兰只有非常有限的时间来让其经济适应新的现实。我们必须采取积极主动的立场来支持本国生产商,”克里普卡解释道。
她以邻国波兰的健康“积极务实主义”为例。2024年,乌克兰对波兰的水泥出口量为85.4万吨。同年,波兰生产了1770万吨水泥。实际上,乌克兰的出口量仅占其产量的3.7%。然而,媒体头版却刊登了关于“波兰水泥厂消失”的头条新闻,波兰议会还成立了跨党派议员联盟“支持波兰水泥工业发展”。
克里普卡强调,为了不被工业竞争力所淘汰,我国必须采取积极主动的立场,支持本国生产商。
美國農業部(USDA)在4月報告中,將2025–2026年度(マーケティング年度)烏克蘭小麥出口預測從1,350萬噸下調至1,250萬噸,即減少100萬噸(降幅7.4%)。與此同時,烏克蘭小麥產量預估維持不變,為2,400萬噸;而期末庫存預測則上調至393萬噸,增加80萬噸。
整體而言,美國農業部將2025-2026行銷年度全球小麥產量預測上調至8.4415億噸,同時將全球出口量預估下調至2.2188億噸,期末庫存則可能增至2.8312億噸。在主要出口國中,該部門將歐盟的收成預估上調至1.4511億噸,俄羅斯則上調至9,030萬噸,並將俄羅斯的出口預測上調至4,450萬噸。



