
据《世界农业供需估计》(WASDE)报告数据显示,美国农业部9月将乌克兰2026/27市场年度饲料谷物产量预测上调0.5百万吨,至39.09百万吨。
美国农业部将玉米、大麦、高粱、燕麦、黑麦、小米和混合谷物纳入该类别。由于乌克兰玉米产量预测维持在3180万吨不变,其余饲料作物的产量预计约为729万吨,而8月份的预测为约679万吨。
美国农业部明确指出,9月份其上调了乌克兰、澳大利亚和哈萨克斯坦的大麦产量预估。
与此同时,乌克兰饲料谷物总出口量预测从2427万吨下调至2377万吨。由于玉米出口量仍维持在2200万吨,其余饲料谷物的出口量约为177万吨,比8月份的预测减少了50万吨。
乌克兰饲料谷物的总国内消费量从1124万吨上调至1134万吨,期末库存预测则从713万吨直接上调至863万吨。
其中,863万吨的数字还包括玉米,美国农业部(USDA)对玉米库存的评估为546万吨。因此,其余饲料作物所占的期末库存约为317万吨。
产量增长与出口预测下调同时出现,表明2026/27市场年度乌克兰国内市场谷物供应量可能增加。
原始来源——美国农业部(USDA)于2026年9月11日发布的WASDE-675报告:美国农业部官方报告
美国农业部(USDA)在9月份的预测中,将乌克兰2026/27市场年度的小麦产量预估较8月份上调了0.6百万吨,至26百万吨;但与此同时,将乌克兰小麦出口量预测下调了1百万吨,至12.5百万吨。
根据美国农业部于2026年9月11日发布的《世界农业供需展望》(WASDE)9月报告,产量预测的上调源于乌克兰小麦单产创下历史新高,且收割工作已接近尾声。8月份,该部门曾将产量预估定为2540万吨。
乌克兰小麦国内消费量预测从920万吨上调至950万吨,其中饲料消费量从420万吨上调至450万吨。
与此同时,美国农业部(USDA)大幅上调了乌克兰小麦期末库存的预测——从8月份预测的480万吨上调至9月份的610万吨。预计进口量为10万吨。
因此,尽管产量评估有所改善,但增产并未转化为相应的出口增长,反而在很大程度上增加了国内库存。
美国农业部(USDA)解释称,乌克兰和俄罗斯的出口预估下调,是由于8月份装船进度缓慢,以及持续的战争导致黑海地区物流受阻。
乌克兰仍是全球小麦市场的主要供应国之一。据美国农业部预测,2026/27市场年度全球小麦贸易量将达到约2.118亿吨。
原始来源——2026年9月11日发布的美国农业部WASDE-675九月报告:USDA WASDE September 2026
据Experts Club报道,尽管对全球玉米产量评估进行了大幅调整,美国农业部仍维持了2026/27市场年度乌克兰玉米产量预测在3180万吨的水平。
根据美国农业部9月发布的《世界农业供需估计》(WASDE)报告,乌克兰玉米出口预测也保持不变,为2200万吨。国内消费量预计为720万吨,其中550万吨将用于饲料。
与此同时,美国农业部将乌克兰玉米期末库存预测上调了0.6百万吨——从8月份的4.86百万吨上调至9月份的5.46百万吨。
期初库存也上调至285万吨,此前为225万吨。玉米进口量预计将维持在最低水平,约为1万公吨。
全球市场的情况则有所不同。美国农业部(USDA)将2026/27市场年度全球玉米产量预测下调了近800万吨——从12.9888亿吨下调至12.9095亿吨。
全球玉米贸易量的预测下调幅度则小得多——从2.1048亿吨下调至2.1008亿吨,期末库存则从2.7466亿吨下调至2.7210亿吨。
产量预测的主要下调,主要与美国、印度、肯尼亚和俄罗斯的预测恶化有关。与此同时,欧盟的产量预测则被上调。
原始来源——美国农业部(USDA)2026年9月11日发布的WASDE-675报告:美国农业部9月报告
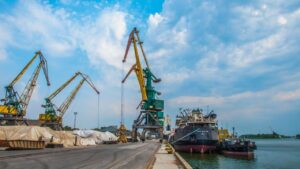
7月底,随着“大敖德萨”地区港口运营放缓,乌克兰多瑙河港口集群大幅增加了谷物货轮的接卸量,但多瑙河水位急剧下降可能限制这条替代出口航线的通航能力。
据经纪公司Spike Brokers数据显示,一周内驶往多瑙河港口的谷物运输车厢数量增长了近7倍——从167千节增至1,141千节。日均卸货量增加了17节车厢,达到每日51节。
与此同时,驶往大敖德萨港区的谷物运输车数量减少了约70%,降至创纪录低点的1,356千节,而前一周为4,525千节。日均卸货量减少160节车厢,降至690节;日均装货量减少203节车厢,降至580节。
7月,经铁路运往乌克兰海港的谷物总量为138万吨,较6月减少37%。此外,部分港口码头的超负荷运转以及谷物从货车转运至船舶过程中的延误也构成了额外制约。
因此,目前运往多瑙河的货车数量增长,似乎是市场对“大敖德萨”地区作业放缓作出的即时反应。然而,由于多瑙河水位急剧下降,该航线的运输能力也面临压力。
7月底,多瑙河流入罗马尼亚段的水流量降至每秒1.65千立方米,而7月的平均水平约为每秒4.75千立方米。据预测,到8月4日,这一数值可能降至每秒1.5千立方米,接近1985年创下的1.4千立方米的历史最低纪录。
罗马尼亚下多瑙河管理局早在7月就记录到,从巴齐亚什到苏利纳的几乎整个通航河段水位均出现急剧下降。在科拉比亚附近,数艘驳船搁浅,部分关键航段的实际水深已降至1.5至1.7米。目前正在进行疏浚作业,以将水深维持在至少1.8至2米的水平。
对乌克兰而言,主要风险未必在于多瑙河港口完全停运,而在于船舶允许吃水深度的缩减。驳船和内河-外海两用船将被迫减少谷物装载量,这将导致航次增加、运输成本上升以及船队周转时间延长。
即使雷尼和伊兹梅尔的码头仍能接收货运列车,但谷物装船速度的放缓也可能导致港口周边车站积压机车车辆。这种失衡已显而易见:目前有1,141千节车厢正驶向多瑙河港口,而日均卸货量仅为51节车厢。
如果这种比例持续下去,码头可能会再次面临超负荷运转,届时“乌克兰铁路”将不得不对部分货物的发运实施限制或采取临时措施。
第二个风险与多瑙河罗马尼亚河段和苏林运河的排队情况加剧有关。雷尼港和伊兹梅尔港不仅取决于乌克兰码头附近的航道深度,还取决于整个多瑙河下游航线的状况。正如多瑙河委员会所指出的,任何一段浅水区都可能成为“薄弱环节”,从而限制整个国际运输走廊的通行。
水深不足也给乌克兰谷物通过驳船运往罗马尼亚康斯坦察带来了困难。单艘驳船的装载量减少,意味着需要调动更多船只来运输原有的货量。这将推高运费、转运成本,并增加因船舶滞港而被罚款的风险。
第三个风险是两大主要海运路线的稳定性同时下降。大敖德萨地区的港口目前因码头超负荷和船舶装货延误而运行缓慢,而本应发挥备用航线功能的多瑙河则面临天然的通航能力限制。
在新季谷物到港期间,这一因素的影响尤为显著。物流成本的上升可能导致乌克兰国内的收购价格下降,延误出口合同的履行,并扩大乌克兰港口与国际市场之间的价格差距。
乌克兰海港管理局于6月24日开始在伊兹梅尔港水域进行运营性疏浚。该工程旨在恢复码头附近的水深设计值,使船舶能够以最大吃水深度航行并装载最大货量。计划在两个月内完成。
然而,仅靠乌克兰港口内部的疏浚工程无法完全弥补多瑙河罗马尼亚段及跨境水域的水位下降。为维持航运稳定,需要乌克兰和罗马尼亚协同作业,及时标定航道,持续测量水深,对关键路段进行疏浚,并调控船舶排队顺序。
乌克兰基础设施部此前曾将疏浚列为多瑙河物流的主要“瓶颈”之一,并已与欧盟委员会及罗马尼亚就航运协调、PRIMUS数字系统的应用,以及奥德萨-多瑙河航线通航能力下降时的应对措施进行了磋商。
多瑙河港口仍是乌克兰对外贸易的战略储备。全面战争爆发后,其吞吐能力已提升至每年3500万吨。与此同时,实际转运量从2024年的1740万吨降至2025年的890万吨,而当局此前预测2026年的转运量约为500万吨。
目前谷物运输船的增加表明,一旦“大敖德萨”地区出现问题,企业已准备好迅速回归多瑙河航线。但河道水位创纪录的下降可能导致港口无法完全承接这部分额外货流,进而使货物改道铁路运输演变为新的物流瓶颈。
作为乌克兰最大的农业集团之一,“科内尔”在2026财年第四季度 (财年,2026年4月至6月)将油料作物加工量较上年同期削减32%,降至64.5万吨,该公司周一在运营报告中披露。
“2026财年油料作物总加工量为318.5万吨,较2025财年减少8%,原因是乌克兰遭遇了近十年来最差的向日葵收成之一,导致国内市场向日葵籽供应紧张,”该文件指出。
与此同时,“科内尔”指出,这一降幅部分被替代油料作物(特别是大豆和油菜籽)的加工所抵消。
报告显示,第四季度食用油销量下降12%,至33.8万吨,这反映了该季度油料作物加工量的减少。
“不过,得益于此前几个季度积累的植物油库存的销售,销量仍保持在相对较高的水平。2026财年食用油总销量达到140.7万吨,较2025财年增长2%,”报告中写道。
在当季销量中,瓶装葵花籽油占1.4万吨,而上一季度为1.9万吨。
与此同时,今年4月至6月期间粮仓(筒仓)的收储量达到32万公吨,而去年同期仅为3.4万公吨。得益于此,2026农业年度的总收货量达到创纪录的434.1万吨,较2025农业年度增长60%。
“年度增长主要归因于2025年集团作物结构中玉米占比的提升,这不仅带动了谷物加工量的增加,也推动了来自第三方供应商的谷物收货量增长,”文件中指出。
2026财年最后一个季度,Kernel公司从乌克兰出口的谷物总量为2.011百万吨,较上一季度增长33%,且是上年同期数据的一倍多。“这主要是由于国内市场谷物供应增加,因为农户在产季末加快了谷物销售。2026财年乌克兰谷物出口总量达到6,265万公吨,比2025财年增长15%,”报告中指出。
2026财年第四季度,通过出口码头的转运量为2,699万公吨,较上一季度增长3%,比2025财年第四季度高出49%。其中,谷物占80%,食用油占12%,其余为植物粕。
“全年统计显示,得益于本财年下半年谷物出口量的显著增长,‘科内尔’公司的码头转运了创纪录的9,587百万吨农产品,较上年增长5%,”文件中指出。
“科内尔”农业控股公司是全球最大的葵花籽油生产商和出口商、乌克兰最大的谷物出口商、拥有庞大物流资产网络的运营商,以及乌克兰领先的谷物和油料作物生产商。该公司也是乌克兰最大的瓶装食用油生产商和销售商之一。该公司主要从事农产品种植及销售业务。
根据2026财年前九个月的业绩,“科内尔”净利润下降5%,至2.08亿美元;而其营收增长0.4%,至30.092亿美元;EBITDA增长1%,至4.03亿美元。
据乌克兰谷物协会消息,乌克兰在2025/2026市场年度出口了152万吨大麦。
中国是乌克兰大麦的最大进口国,进口量达48.7万吨。土耳其进口29.7万吨,利比亚23万吨,沙特阿拉伯12.1万吨,黎巴嫩11.5万吨。
据乌克兰谷物协会(UZA)数据显示,本季谷物和油料作物的总出口量从上一年的4670万吨降至4110万吨。
乌克兰谷物协会(UZA), 出口, 大麦, 谷物



