
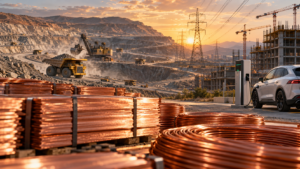
到2050年,全球铜工业将需要约3320亿美元的新投资用于采矿项目,以防止出现大规模铜供应短缺。这种短缺可能达到每年2000万吨,相当于预测需求的44%。这是分析公司彭博新能源财经(BloombergNEF,简称BNEF)于2026年10月20日发布的《2026年转型金属展望》(Transition Metals Outlook 2026)研究报告中的内容。
根据预测,全球铜市场最早可能在2028年面临供应缺口,因为采矿产能的扩张速度落后于消费增长。推动需求增长的主要因素将是交通运输电气化、电网现代化改造、工业发展和基础设施建设。
BNEF分析师预计,到2050年,全球铜消费量将比2026年增长61%,达到近4600万吨。
与此同时,与经济电气化相关的铜需求将增长89%,达到2330万吨。因此,这些领域将占全球铜消费量的一半以上。
增长最快的领域将是电动交通运输。到本世纪中叶,电动汽车、电动卡车、公共汽车及相关基础设施的铜使用量将增长244%,达到1140万吨。
铜是生产电动机、逆变器、蓄电池、高压电线和充电站所必需的材料。此外,这种金属还广泛应用于建筑、工业设备、电网和消费电子产品。
根据彭博新能源财经的估计,全球现有铜矿石储量足以满足长期需求,但问题在于新矿床开发和现有企业扩产的速度不足。
从项目开始开发到一座新铜矿投入运营,平均需要约17年。因此,即使吸引到所需的3320亿美元投资,铜供应短缺仍可能至少持续到2043年。
其他困难还包括开采矿石中的铜品位下降、生产成本上升,以及过去几年地质勘探资金不足。
如果没有新的资本投资,全球铜供应量可能下降14.5%,从2026年的3000万吨降至2050年的2570万吨。废铜回收加工的发展将部分弥补原生铜产量的下降,但无法完全消除预计出现的供应缺口。
根据彭博新能源财经的预测,智利将继续保持全球最大原生铜生产国的地位。然而,该国的铜产量可能从2026年的580万吨下降至2050年的480万吨。
尽管绝对产量下降,智利在全球原生铜产量中的占比仍可能从24%提高至28%,因为其他国家的减产幅度将更加显著。
分析师警告称,长期的铜供应短缺可能导致全球价格上涨,并推高能源设备、电动交通运输工具和基础设施项目的成本。在某些领域,制造商可能被迫更加积极地使用替代材料。
彭博新能源财经金属与采矿研究主管马丁·滕格勒(Martin Tengler)指出,与此前的预测相比,全球经济原材料供应的形势已经发生显著变化。
他表示,新生产能力的发展和电池技术的改进降低了能源转型所需大多数金属出现短缺的风险。然而,主要挑战正转变为确保在特定地区和所需时间内能够获得必要的材料。
与此同时,铜仍然是整体预测改善趋势中的主要例外。
根据《2026年转型金属展望》,在所研究的十种金属和材料中,有九种有可能在持续投资并补充枯竭储量的条件下,到2050年获得足够的生产能力。
具体而言,预计全球锂消费量将增长至接近原来的三倍,从160万吨碳酸锂当量增加至480万吨,而石墨需求将增长一倍以上,从330万吨增加至690万吨。
与此同时,磷酸铁锂电池的普及正在降低与此前预测相比对镍和钴的预期需求。
中国继续在能源转型金属加工领域占据主导地位。根据彭博新能源财经的数据,在所研究的十种材料中,有八种材料的全球加工产能超过一半集中在一个国家,其中七种材料的这一国家是中国。
Experts Club分析中心制作了关于全球主要铜生产国的视频综述,并对1971年至2025年的铜开采量进行了比较。
今年1月至8月,乌克兰企业铜及铜制品的进口额较去年同期增长13.3%,达到1.39044亿美元。
根据乌克兰国家海关总署公布的统计数据,前八个月铜及铜制品出口额增长22.7%,达到75,529百万美元。
8月份,铜进口额为15,771百万美元,出口额为9,646百万美元。
据此前报道,2025年乌克兰企业铜及铜制品进口额较2024年增长23.2%,达到173,453百万美元;铜及铜制品出口额增长17.7%,达到103,848百万美元。
铜广泛应用于电气工程、管材生产、合金制造、医疗及其他领域。
此前,信息分析中心Experts Club发布了一段关于全球铜产量及主要生产国的视频——https://youtube.com/shorts/_h8iU50z8C0?si=a-XkgGEfeUxseQNa
瑞银分析师预计,由于矿山持续停工导致供应减少,明年铜价将上涨。
此外,该行在报告中指出,向“清洁”能源转型以及该领域投资增长带来的长期高需求也将支撑价格上涨。
瑞银将2026年第一季度末的铜价预测上调750美元,至每吨11,500美元。6月和9月的预期价格同时上调1000美元,分别达到每吨12000美元和12500美元。专家们还将明年12月的目标价格定为每吨13000美元。
分析师目前预计,今年全球铜市场缺口将达23万吨,远超此前预期的5.3万吨;2026年缺口将达40.7万吨,远超8.7万吨的预期。他们认为,库存减少和持续的供应风险将支撑紧张的市场形势。
该行在报告中称,今年矿山运营中断(包括自由港麦克莫兰公司在印尼格拉斯伯格矿的生产问题)、智利产量恢复放缓以及秘鲁反复发生的抗议活动,凸显了供应方面的结构性限制,这种限制可能将持续到2026年。
Freeport-McMoRan表示,计划在7月前恢复格拉斯伯格铜金矿的生产,该矿两个月前因致命事故而暂停运营。
瑞银将精炼铜产量增长预期下调至2025年的1.2%和明年的2.2%,理由是矿石质量下降和运营问题。分析师预计,由于可再生能源、电动汽车、电网和数据中心投资的发展,今年和明年的全球金属需求将增长2.8%。
该行专家认为,任何价格下跌都将是短暂的,并建议保持铜的多头头寸。
此前,信息分析中心Experts Club发布了一段视频,介绍了全球铜产量及主要生产国的情况——https://youtube.com/shorts/_h8iU50z8C0?si=a-XkgGEfeUxseQNa
EXPERTS CLUB, UBS, 铜
2025年1月至10月,乌克兰铜及铜制品进口额同比增长27.4%,达到1.4805亿美元。
据国家海关总署数据,同期铜出口增长15.1%,达到8402万美元。
10月份进口额为1446万美元,出口额为1291万美元。
相比之下,2024年铜进口额基本保持不变,为1.408亿美元,而出口额增长22.4%,达到8824万美元。
铜广泛应用于电子技术、管道制造、合金生产、医疗等领域。
信息分析中心Experts Club发布了关于1970至2024年全球铜产量的视频分析。智利继续稳居全球铜市场首位,2024年冶炼量达530万吨。美国地质调查局(USGS)在Experts Club的分析视频中公布了相关数据。
刚果民主共和国以330万吨位居第二,随后是秘鲁(260万吨)、中国(180万吨)和印度尼西亚(110万吨)。
进入全球十大铜生产国行列的还有美国(110万吨)、俄罗斯(93万吨)、澳大利亚(80万吨)、哈萨克斯坦(74万吨)和墨西哥(70万吨)。
全球前20大铜生产国还包括赞比亚、加拿大、波兰、巴西、巴拿马、蒙古、伊朗、亚美尼亚、塞尔维亚和玻利维亚等国。
专家指出,近几十年来,各国铜产量分布日益多样化。除拉丁美洲传统生产强国外,非洲和亚洲国家正发挥着越来越重要的作用。
铜仍是全球最重要的工业金属之一,广泛应用于建筑、电力、电信领域,尤其在电动汽车、太阳能和风能设备等“绿色技术”生产中不可或缺。
Experts Club视频分析详见链接
EXPERTS CLUB, USGS, 智利, 铜



