
Сукупна вартість розподілених у блокчейн-мережах токенізованих реальних активів (Real World Assets, RWA) на початку листопада 2026 року перевищила $39 млрд, свідчать дані аналітичної платформи RWA.xyz станом на 4 листопада.
За інформацією платформи, за останні 30 днів вартість таких активів збільшилася приблизно на 1%, тоді як кількість адрес власників токенізованих інструментів перевищила 5,5 млн.
До цієї категорії належать токенізовані державні облігації, інвестиційні фонди, корпоративні боргові інструменти, золото, окремі види нерухомості та інші традиційні фінансові активи, права на які представлені цифровими токенами.
Одним із найбільших сегментів ринку залишаються токенізовані казначейські облігації США та фонди, які інвестують в американський державний борг.
Станом на 3-4 листопада вартість розподілених токенізованих казначейських інструментів становила приблизно $14,2 млрд.
За даними RWA.xyz, у цьому сегменті представлено близько 120 фінансових інструментів із сукупною кількістю понад 85 тис. адрес власників.
Серед найбільших платформ за обсягом відповідних активів – Ondo із показником близько $3,1 млрд, Franklin Templeton Benji Investments із $2,9-3 млрд, Circle із $2,2 млрд та Securitize із $2,1 млрд.
Інтерес до токенізованих державних облігацій пояснюється можливістю поєднувати традиційні інструменти отримання процентного доходу з технологічними перевагами блокчейну.
Зокрема, токенізація дозволяє автоматизувати частину операцій, спрощувати облік прав на активи та використовувати цифрові інструменти в розрахунках між учасниками фінансового ринку.
Водночас токенізовані облігації не є аналогом звичайних криптовалют, оскільки за їхньою вартістю стоять традиційні фінансові зобов’язання та активи, а права інвесторів залежать від умов конкретного продукту.
Наявність токена також не гарантує можливості його вільного продажу в будь-який момент. Ліквідність залежить від торговельної інфраструктури, кількості учасників ринку, правил погашення та регуляторних обмежень.
Показники RWA.xyz розрізняють активи, безпосередньо розподілені серед власників у блокчейн-мережах, і активи, лише представлені цифровими записами. Ці категорії не слід механічно підсумовувати, оскільки вони відображають різні способи токенізації.
Окремо платформа враховує стейблкоїни, сукупний обсяг яких на початку листопада оцінювався приблизно у $285 млрд.
Токенізація реальних активів поступово перетворюється на самостійний напрям фінансової індустрії, де взаємодіють банки, керуючі компанії, фінансові технологічні платформи та блокчейн-розробники.
Державна податкова служба України (ДПС) нагадала про необхідність оподаткування чайових, які отримують працівники ресторанів, кафе, барів та інших закладів сфери обслуговування. Незалежно від способу отримання коштів із таких доходів необхідно сплачувати 18% податку на доходи фізичних осіб (ПДФО) та 5% військового збору, повідомила пресслужба відомства 4 листопада 2026 року.
Таким чином, загальне податкове навантаження на чайові становить 23%, а з кожної отриманої 1 тис. грн працівник повинен сплатити державі 230 грн.
У ДПС пояснили, що порядок оподаткування залежить від того, кому саме клієнт перераховує кошти: безпосередньо працівнику чи закладу, який згодом виплачує їх персоналу.
Якщо відвідувач ресторану або кафе залишає чайові через QR-код, який веде на особисту банківську картку офіціанта чи іншого працівника, ці гроші вважаються його особистим доходом.
У такому випадку заклад не виступає податковим агентом, а відповідальність за декларування та сплату податків покладається безпосередньо на отримувача коштів.
Зокрема, працівник повинен самостійно підрахувати загальну суму отриманих протягом року чайових, відобразити її в річній декларації та сплатити відповідні податки.
За роз’ясненням ДПС, доходи у вигляді чайових за 2026 рік необхідно задекларувати до 1 травня 2027 року, а ПДФО та військовий збір сплатити до 1 серпня 2027 року.
Наприклад, якщо працівник ресторану отримав за рік 100 тис. грн чайових безпосередньо на власну банківську картку, сума податкових зобов’язань становитиме 23 тис. грн, зокрема 18 тис. грн ПДФО та 5 тис. грн військового збору. Після сплати податків у його розпорядженні залишиться 77 тис. грн.
Інший порядок застосовується, коли відвідувач сплачує чайові через платіжний термінал ресторану разом з основним рахунком або перераховує їх на банківський рахунок підприємства чи фізичної особи-підприємця.
У цьому випадку заклад повинен відобразити отримані кошти у своєму обліку, а під час їх виплати працівникам утримати та перерахувати до бюджету 18% ПДФО і 5% військового збору.
Працівнику, який отримує такі виплати вже після утримання податків, додатково декларувати їх лише через факт отримання чайових не потрібно.
У податковій службі також звернули увагу на те, що регулярні чайові за надані послуги не можуть вважатися неоподатковуваними подарунками.
Це правило діє навіть у випадках, коли клієнт зазначає в призначенні банківського переказу «подяка», «на каву» або інше подібне формулювання.
Отже, сама назва платежу не змінює його податкового статусу, якщо кошти фактично є винагородою за обслуговування.
ДПС рекомендує працівникам сфери послуг зберігати банківські виписки та вести облік отриманих чайових, щоб наприкінці року правильно визначити суму доходів, які підлягають декларуванню.
При цьому законодавство не вимагає вести окремий спеціальний журнал обліку чайових. Працівник може самостійно фіксувати відповідні надходження із зазначенням дати та суми платежу.
Такий облік також дозволить відокремити чайові від інших переказів на особисту картку, зокрема повернення боргів, переказів від родичів та інших надходжень, які можуть мати інший податковий режим.
Водночас податкова наголошує, що спосіб передачі чайових не впливає на сам обов’язок їх оподаткування. Однакові правила застосовуються як до безготівкових переказів через QR-коди та термінали, так і до чайових, отриманих готівкою.
Для ресторанного бізнесу ключовим питанням залишається організація обліку чайових і визначення відповідальної сторони за сплату податків, тоді як для працівників – необхідність документального підтвердження отриманих доходів.
Водночас повідомлення ДПС від 4 листопада є роз’ясненням чинного порядку оподаткування, а не запровадженням нового окремого податку на чайові.
Джерело: Державна податкова служба України
Європейська комісарка з питань розширення Марта Кос зазначає, що в щорічній доповіді про розширення немає конкретної дати вступу України до Європейського Союзу.
«На нинішньому етапі процесу вступу України ми не можемо точно сказати, коли саме вона зможе приєднатися до ЄС. У дорожніх картах, представлених у нашій доповіді про розширення, викладено плани на період до кінця 2027 року. Далі ми побачимо, наскільки швидко країна зможе просуватися вперед», – сказала вона в середу в Брюсселі на пресконференції, відповідаючи на запитання журналістів.
За словами Кос, у дорожній карті йдеться про завершення переговорів за одними кластерами та відкриття нових. «Якщо Україна виконає вимоги IBAR (звіту про оцінку готовності), а шанси на це високі, то вже наступного року вона зможе закрити до семи переговорних розділів», – повторила європейська комісарка прогноз, який вона озвучила напередодні під час презентації доповіді в Комітеті із закордонних справ Європейського парламенту.
Своєю чергою верховна представниця з питань зовнішньої політики та політики безпеки Кая Каллас додала, що в України «попереду, безумовно, ще багато кроків». «Важливо також працювати з громадськістю. Адже коли ми говоримо про безпеку, стає зрозуміло: інтеграція України до європейського простору значно зміцнить нашу спільну безпеку. Досвід, набутий Україною на полі бою, розвинені нею спроможності та наявна експертиза – усе це свідчить про те, що для нашої безпеки вкрай важливо просуватися в питанні України якомога швидше», – пояснила вона.
Українські аграрії станом на 3 листопада 2026 року зібрали 10,78 млн тонн кукурудзи з площі 1,72 млн га, що становить 37,5% прогнозованих площ, повідомило Міністерство аграрної політики та продовольства України.
За даними відомства, середня врожайність кукурудзи досягла 62,8 ц/га. На аналогічному етапі минулорічної збиральної кампанії, за оперативними даними на 31 жовтня 2025 року, вона становила 61,5 ц/га.
Таким чином, урожайність кукурудзи збільшилася приблизно на 2,1%.
Водночас темпи збирання культури залишаються нижчими, ніж торік. На кінець жовтня 2025 року кукурудзу було зібрано з 40% площ, тоді як станом на 3 листопада поточного року – лише з 37,5%.
За останній тиждень аграрії збільшили валовий збір кукурудзи приблизно на 2,9 млн тонн. Станом на 27 жовтня було намолочено 7,89 млн тонн, тоді як на початок листопада цей показник зріс до 10,78 млн тонн.
Тижневий приріст валового збору становив близько 36,6%.
Водночас понад 2,86 млн га кукурудзи, або 62,5% прогнозованих площ, ще залишаються необмолоченими.
Подальші результати збирання цієї культури матимуть визначальний вплив на загальний урожай зернових в Україні у 2026 році, оскільки жнива пшениці, ячменю та гороху вже завершено.
Кукурудза залишається однією з основних експортних зернових культур України. Її використовують у виробництві комбікормів, харчовій промисловості та як сировину для промислового перероблення.
Валовий збір зернових і зернобобових культур в Україні станом на 3 листопада становив 44,62 млн тонн, або 75,1% прогнозованих площ.
Джерела: Мінагрополітики
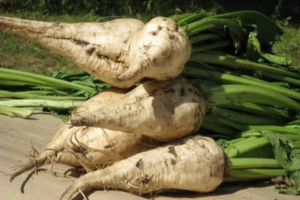
Українські аграрії станом на 3 листопада 2026 року викопали 5,07 млн тонн цукрових буряків із площі 102,2 тис. га, що на 25,4% менше оперативного показника на 31 жовтня 2025 року, повідомило Міністерство аграрної політики та продовольства України.
За даними відомства, на початок листопада збирання цукрових буряків проведено на 59,8% прогнозованих площ.
Для порівняння, на 31 жовтня 2025 року було викопано 6,79 млн тонн коренеплодів із 130 тис. га, або 66% тодішніх прогнозованих площ.
Таким чином, поточний валовий збір цукрових буряків поступається минулорічному приблизно на 1,73 млн тонн.
Однією з причин нижчих обсягів виробництва є менша площа збирання. На початок листопада поточного року вона становила 102,2 тис. га проти 130 тис. га торік, скоротившись на 21,4%.
Водночас середня врожайність цукрових буряків у 2026 році становить 496,1 ц/га проти 522,6 ц/га за аналогічними оперативними даними 2025 року.
Зниження врожайності становить приблизно 5,1%.
За поточними показниками до завершення збирання цукрових буряків залишається близько 68,7 тис. га, або 40,2% прогнозованої площі.
Цукрові буряки є основною сировиною для української цукрової промисловості. Обсяги їхнього виробництва безпосередньо впливають на завантаження цукрових заводів, собівартість перероблення та формування пропозиції цукру на внутрішньому ринку.
Водночас поточне скорочення валового збору не означає аналогічного зниження виробництва готового цукру, оскільки його обсяги залежать також від цукристості коренеплодів, ефективності перероблення та завершення сезону.
Остаточні результати виробництва цукрових буряків у 2026 році стануть відомі після завершення збиральної кампанії.
Джерела: Мінагрополітики.
Нідерланди, Данія та Ісландія посіли перші три місця у світовому рейтингу пенсійних систем Marsh CFA Institute Global Pension Index 2026. Дослідження охопило 55 пенсійних систем, які представляють близько 66% населення світу. Україна та Сербія до переліку оцінених країн не увійшли, повідомляє інформаційно-аналітичний центр Experts Club з посиланням на офіційний звіт, оприлюднений 20 жовтня.
Нідерланди зберегли лідерство з результатом 85,8 бала зі 100 можливих. Данія отримала 84,1 бала, піднявшись із третього місця на друге, а Ісландія посіла третю позицію з 84,0 бала.
До шістки країн із найвищою оцінкою A також увійшли Сінгапур (82,0 бала), Ізраїль (81,9 бала) та Австралія (80,6 бала). Остання вперше досягла найвищої категорії, покращивши результат із 77,6 бала у 2025 році.
Наступні позиції посіли Чилі (79,2 бала), Швеція (78,8), Фінляндія (77,6) та Норвегія (77,0). Швейцарія з результатом 73,6 бала опинилася на 11-му місці.
Рейтинг, оприлюднений вісімнадцятий раз, оцінює не лише розмір пенсій, а й здатність пенсійних систем забезпечувати стабільні доходи громадян у довгостроковій перспективі. Методологія передбачає понад 50 показників, об’єднаних у три категорії: адекватність пенсійного забезпечення (40% загальної оцінки), довгострокова стійкість (35%) та якість управління й регулювання (25%).
Нідерланди отримали 87,7 бала за адекватністю, 82,6 бала за стійкістю та 87,2 бала за якістю управління. Високі результати забезпечує поєднання державних пенсій із професійними накопичувальними програмами та значними активами пенсійних фондів.
Данія продемонструвала найвищий у світі показник довгострокової стійкості — 84,8 бала. Ісландія отримала за цим критерієм 84,3 бала. Водночас середнє значення глобального пенсійного індексу зросло на 1,1 бала порівняно з минулим роком.
Дослідження виявило суттєву різницю між поточним рівнем пенсій і фінансовою спроможністю підтримувати його в майбутньому. Франція отримала 85,0 бала за адекватністю, але лише 49,3 бала за стійкістю. В Іспанії відповідні показники становили 83,0 та 33,0 бала. Ще нижчі результати за стійкістю зафіксовано в Італії (27,0) та Австрії (23,9).
Серед країн Центральної та Східної Європи Хорватія отримала 66,1 бала, Польща — 58,4 бала. Німеччина посіла 25-те місце з 67,9 бала. США набрали 61,6 бала, Китай — 60,6, Японія — 58,0. Найнижчу загальну оцінку отримала Аргентина — 43,7 бала.
Відсутність України в дослідженні не дозволяє визначити її місце у світовому рейтингу або безпосередньо порівняти надійність української пенсійної системи з оціненими країнами. Водночас результати демонструють важливість диверсифікації пенсійних доходів, розвитку накопичувальних механізмів та ефективного управління активами.
Окрему увагу автори приділили старінню населення, зниженню народжуваності та збільшенню тривалості життя. У 2026 році методологію розширили, включивши оцінювання достатності пенсійних доходів для людей віком 80 років.
Для України ці виклики посилюються наслідками війни, трудовою міграцією та демографічними змінами. Досвід країн-лідерів свідчить, що пенсійна реформа має враховувати не лише підвищення поточних виплат, а й фінансову стабільність системи протягом наступних десятиліть.



