
Гірничорудна компанія Ferrexpo plc з основними активами в Україні в січні-червні поточного року виробила 1 млн 385,139 тис. тонн окатків, що на 36% нижче проти січня-червня минулого року (2 млн 169,631 тис. тонн), але у II кварталі наростила на 64% виробництво цієї продукції у порівнянні з I кварталом – до 860,213 тис. тонн з 524,926 тис. тонн.
Згідно з пресрелізом компанії в середу, загальне виробництво товарної продукції (окатки та залізорудний концентрат) за I півріччя-2026 впало на 54% до I півріччя-2025 – до 1 млн 556,160 тис. тонн. Зокрема, випуск товарного концентрату преміум-класу Fe67% склав 171,021 тис. тонн проти 1 млн 223,504 тис. тонн (зниження на 86%). Також компанія, зокрема, виробила 1 млн 221,968 тис. тонн окатків преміум-класу (зниження на 41%), а також випустила 163,171 тис. тонн DR-окатків (у I півріччі-2025 вироблено 81,787 тис. тонн) .
У пресрелізі відзначається, що група продовжує працювати в умовах значних обмежень, зумовлених, зокрема, серйозними операційними та фінансовими ризиками, пов’язаними з війною в Україні. До цих факторів належать мобілізація значної частини персоналу до лав ЗСУ, а також перебої та обмеження в логістиці, внаслідок чого наразі в експлуатації перебуває лише одна лінія з виробництва залізорудних окатків.
Група продовжує зосереджуватися на управлінні витратами та операційною діяльністю задля збереження оборотного капіталу в умовах значних обмежень. При цьому група продовжує оптимізувати структуру продукції (співвідношення між обсягами виробництва окатишів і концентрату), а також управляти розподілом поставок між клієнтами. Крім того, протягом тривалого часу здійснювалося скорочення операційних витрат за всіма напрямками діяльності, що потребуватиме вирішення в майбутньому.
Унаслідок вжитих заходів станом на 30 червня 2026 року обсяг доступних грошових коштів групи становив приблизно $27 млн (без урахування коштів, що зберігалися в MBaer Merchant Bank (MBaer), банківську ліцензію якого було відкликано в лютому 2026 року). Станом на 30 червня 2026 року чиста позиція групи за грошовими коштами (за вирахуванням зобов’язань за договорами оренди) становила приблизно $21 млн (для порівняння: станом на 31 березня 2026 року цей показник становив близько $25 млн, на 31 грудня 2025 року – $47 млн, на 30 червня 2025 року – $50 млн, на 31 грудня 2024 року – $101 млн).
З огляду на вжиті групою заходи, а також поточні обсяги виробництва, фактичні та прогнозовані ціни на енергоносії на наступний квартал і оптимізовану структуру продажів, група прогнозує, що наявних чистих доступних коштів (за вирахуванням зобов’язань за договорами оренди та коштів, заблокованих у MBaer) буде достатньо для продовження діяльності в поточних складних умовах до початку четвертого кварталу 2026 року. Цей прогноз залежить від волатильності цін на залізну руду та операційних витрат (зокрема витрат на енергоносії) і ґрунтується на припущенні, що не відбудеться суттєвих змін в умовах діяльності групи (включно з енергопостачанням) Крім того, арбітражний керуючий, призначений у межах процедури банкротства Полтавськго ГЗК, не запроваджуватиме обмежувальних заходів, а також не буде остаточних негативних рішень, що не підлягають оскарженню, у межах різних судових та адміністративних проваджень, стороною яких наразі є група.
Група й надалі перебуває у хиткому фінансовому становищі та впроваджує заходи зі скорочення витрат у всіх сферах діяльності, зокрема щодо операційних і капітальних видатків. Крім того, було відкладено значні витрати на операційну діяльність, зокрема пов’язані з оптимізацією гірничих робіт, ремонтом і технічним обслуговуванням потужностей із переробки та виробництва окатків, а також гірничого обладнання.
На цьому тлі група зберігає чисельність персоналу на рівні 6299 осіб, щоб утримати кваліфікованих фахівців, необхідних для управління гнучкими обсягами виробництва залежно від ринкового попиту. До цієї кількості наразі входять 804 співробітники, які проходять службу в ЗСУ.
У пресрелізі констатується, що для групи діє призупинення з березня 2025 року відшкодування ПДВ. Унаслідок цього призупинення виплат станом на 30 червня 2026 року дебіторська заборгованість із ПДВ в Україні становила $90,4 млн (за вирахуванням відповідних резервів); (для порівняння: станом на 31 березня 2026 року цей показник становив $90,3 млн). Із цієї суми станом на дату цього повідомлення $87,5 млн було заявлено до відшкодування за період із січня 2025 року по червень 2026 року, причому щодо $80,8 млн (стосується періоду із січня 2025 року по квітень 2026 року) податкові органи України відмовили у відшкодуванні.
Компанія веде переговори з українськими органами влади щодо пошуку довгострокового вирішення питання отримання відшкодування ПДВ. Хоча компанія прагне досягти домовленості, з огляду на складність ситуації, можливість досягнення такої домовленості та терміни її реалізації залишаються невизначеними, говориться в пресрелізі.
Компанія також надає інформацію про хід судових справ. Так, стосовно тривалого судового спору між ТОВ “Фінансова компанія “Максі Капітал Груп” (Maxi Capital) та ПГЗК щодо оспорюваних договорів поруки та позовної вимоги на суму 4,727 млрд грн (приблизно $105,4 млн станом на 30 червня 2026 року) група повідомляє, що основний позов наразі розглядається Верховним Судом України. 1 травня 2026 року суд розширив склад колегії до 17 суддів. Наступне судове засідання у цій справі призначено на 12 жовтня 2026 року.
Провадження у справі про банкрутство ПГЗК: після ухвалення 24 лютого 2026 року місцевим судом першої інстанції рішення про відкриття провадження у справі про банкрутство за заявою Maxi Capital, ПГЗК подала апеляційну скаргу на це рішення. Після офіційного самовідводу початкового складу колегії з трьох суддів 30 квітня 2026 року було призначено новий склад колегії. Під час засідання 2 червня 2026 року апеляційний суд заслухав позиції сторін і призначив наступне засідання на 27 липня 2026 року.
Компанія оновила інформацію щодо варіантів залучення фінансування. Так, Рада директорів продовжує вважати, що залучення акціонерного капіталу наразі є найбільш прийнятним рішенням у необхідні терміни. Ймовірно, це залучення буде структуровано як умовне розміщення нових акцій серед певних наявних і нових інституційних інвесторів з метою отримання щонайменше $100 млн. Ці кошти необхідні для підтримки рівня оборотного капіталу групи, забезпечення її короткострокових операційних потреб, нарощування обсягів виробництва та виконання раніше відкладених робіт із розкриття родовища (зняття розкривних порід) і капітальних витрат в умовах роботи зі зниженою інтенсивністю протягом наступних 18 місяців. Група активно працює над низкою заходів, необхідних для початку реалізації запланованого залучення коштів.
Компанія продовжує переговори з представниками свого найбільшого акціонера – компанії Fevamotinico S.a.r.l. – щодо його участі в залученні акціонерного капіталу. На цьому етапі немає впевненості в тому, що групі вдасться успішно здійснити заплановане залучення коштів. Якщо питання щодо затримки відшкодування ПДВ та проблеми з фінансуванням не будуть вирішені вчасно, це може призвести до серйозних негативних наслідків для групи. Зокрема, Компанія або підприємства групи можуть бути змушені подати заяви про неплатоспроможність у відповідних юрисдикціях, а акціонери – втратити всі або значну частину своїх інвестицій.
Стосовно затримки з оприлюдненням аудійованою фінансовою звітності за 2025 рік, лістинг та торгівля акціями компанії: з огляду на те, що підготовка фінансової звітності за рік, що закінчився 31 грудня 2025 року, з урахуванням принципу безперервності діяльності залежить від успішного проведення запланованого залучення капіталу, компанія наразі не мала змоги оприлюднити свої аудійовані фінансові результати за цей період. Очікується, що результати за 2025 фінансовий рік будуть оприлюднені одночасно із запуском процесу запланованого залучення капіталу.
Після оприлюднення результатів за 2025 фінансовий рік компанія звернеться до Управління з фінансового нагляду Великої Британії (FCA) із запитом про скасування призупинення лістингу, щоб дозволити відновити торгівлю акціями компанії.
Коментуючи результати діяльності групи, тимчасовий в.о. голови Лусіо Дженовезе (Lucio Genovese) констатував, що “Ми дуже задоволені тим, що змогли відновити стабільне виробництво в цей період, попри численні операційні та логістичні виклики, з якими ми зіткнулися”.
“Ми скористалися можливістю покращити структуру продажів завдяки експорту окатишів прямого відновлення (DR-окатишів/FDP) і продовжуємо скорочувати витрати в межах усієї компанії, щоб зберегти наявний оборотний капітал, який вичерпується через відсутність відшкодування ПДВ із березня 2025 року. Ми продовжуємо роботу із залучення капіталу, що є найбільш прийнятним рішенням для подолання дефіциту оборотного капіталу”, – відзначив Дженовезе.
Як повідомлялось, Ferrexpo в 2025 році виробила 3 млн 221,461 тис. тонн окатків, що на 47% нижче ніж в попередньому році (6 млн 70,541 тис. тонн). При цьому загальне виробництво товарної продукції (окатки та залізорудний концентрат) за 2025р знизилось на 9% – до 6 млн 141,759 тис. тонн. Зокрема, випуск товарного концентрату становив 2 млн 920,298 тис. тонн проти 709,803 тис. тонн відповідно. Також компанія, зокрема, виробила 81,787 тис. тонн DR-окатків (за 2024 рік – 489,720 тис. тонн), 3 млн 139,674 тис. тонн окатків преміум-класу (зниження на 44%).
Ferrexpo у 2024р збільшило виробництво окатків на 58% проти 2023 року – до 6 млн 70,541 тис. тонн з 3 млн 845,325 тис. тонн. У 2023 році компанія виробила 3,845 млн тонн окатків, що на 36,5% менше, ніж 2022 року.
Ferrеxpo належить 100%-ва частка ТОВ “Єристівський ГЗК”, 99,9% – ТОВ “Біланівський ГЗК” і 100% акцій ПрАТ “Полтавський ГЗК”.
FERREXPO, ВИРОБНИЦТВО, ГЗК, окаток, ПДВ
Країни Європейського Союзу в першому півріччі 2026 року імпортували рекордний обсяг скрапленого природного газу з російського проєкту «Ямал СПГ», незважаючи на поступове введення заборони на постачання російського газу, повідомила газета Financial Times з посиланням на дані аналітичної компанії Kpler та екологічної організації Urgewald.
За даними видання, у січні–червні європейські країни отримали близько 9,9 млн тонн СПГ з «Ямал СПГ», що приблизно на 18% більше, ніж за аналогічний період 2025 року. Це стало максимальним піврічним показником з моменту початку експорту з проєкту у 2017 році.
Дещо відмінні оперативні дані наводить Reuters: згідно з інформацією Kpler, поставки до ЄС склали 9,97 млн тонн і зросли на 16%. Різниця між показниками може бути пов’язана з оновленням інформації про рух танкерів та дати фактичного розвантаження партій. Загалом обидва джерела підтверджують імпорт на рівні близько 10 млн тонн і встановлення нового рекорду.
Загалом у першому півріччі з «Ямал СПГ» було відправлено 140 танкерних партій. З них 136, або понад 97%, прибули до портів ЄС. Китай за той самий період отримав лише чотири партії. Таким чином, європейський ринок фактично поглинув майже весь експорт найбільшого російського арктичного СПГ-проєкту.
Орієнтовна вартість поставлених до ЄС партій оцінюється в 5,96 млрд євро, або близько 6,82 млрд доларів. Основними пунктами призначення стали термінали у Франції, Бельгії та Іспанії.
Зростання імпорту відбулося на тлі підготовки європейських компаній до остаточного припинення поставок російського газу. За оцінкою Агентства ЄС зі співпраці енергетичних регуляторів ACER, у січні–травні 2026 року імпорт російського СПГ збільшився на 11% у річному вимірі, а поставки російського трубопровідного газу — на 7%. Серед причин агентство називає дострокове отримання частини контрактних обсягів перед введенням нових обмежень.
При цьому говорити, що весь російський СПГ уже заборонено закуповувати в ЄС, поки що некоректно. З 25 квітня 2026 року заборона поширюється на імпорт за короткостроковими контрактами, укладеними до 17 червня 2025 року. Поставки за раніше укладеними довгостроковими контрактами можуть тривати до 1 січня 2027 року. Після цієї дати має набрати чинності повна заборона на імпорт російського СПГ.
Тому значна частина поставок «Ямал СПГ» у першому півріччі могла здійснюватися на підставі чинних довгострокових контрактів і формально не порушувала європейських обмежень.
Дані про зростання частки російського газу в імпорті ЄС з 12% до 14% також потребують уточнення. За інформацією Єврокомісії та Ради ЄС, загалом за 2025 рік на російський СПГ та трубопровідний газ припадало близько 12 % європейського імпорту газу. ACER оцінювало частку Росії в зимовому сезоні 2025–2026 років приблизно в 14 %. Ці показники стосуються різних періодів, тому їх не можна безпосередньо трактувати як остаточне річне зростання частки на два процентні пункти.
Збільшенню поставок також сприяло чинне обмеження на перевалку російського СПГ у європейських портах для подальшої відправки до третіх країн. У результаті більша частина газу, що надходить на термінали ЄС, залишається на європейському ринку, а не перевантажується на інші судна для транспортування до Азії.
Рекордні закупівлі демонструють суперечність між політикою ЄС щодо відмови від російських енергоносіїв та необхідністю забезпечувати стабільні поставки газу в умовах напруженого світового ринку. Водночас вони показують залежність самого проєкту «Ямал СПГ» від європейської портової, судноплавної та фінансової інфраструктури: за умов обмеженого доступу до азіатських маршрутів Росія поки що не змогла перенаправити значну частину арктичного СПГ до Китаю.
Проєкт «Ямал СПГ» розташований на півострові Ямал у російській Арктиці та контролюється російською компанією «Новатек». Їй належить 50,1% проєкту, французькій TotalEnergies та китайській CNPC — по 20%, Фонду Шовкового шляху — 9,9%. Виробнича потужність проєкту становить близько 17,4 млн тонн СПГ на рік.
ЄС остаточно затвердив поетапну відмову від російського природного газу 26 січня 2026 року. Повна заборона на російський СПГ має набути чинності з 1 січня 2027 року, а на трубопровідний газ — восени 2027 року. У разі серйозної загрози енергопостачанню Єврокомісія зможе тимчасово призупинити окремі обмеження на строк до чотирьох тижнів.
Першоджерело Financial Times
ЕНЕРГЕТИКА, ЄС, РОСІЯ, СПГ, Ямал СПГ
Країни ЄС погодилися продовжити тимчасовий захист для біженців з України ще на рік — до березня 2028 року, але ввели обмеження щодо його надання новим заявникам, які повинні виконувати військові обов’язки.
Відповідне рішення було оприлюднено в середу в Брюсселі, повідомляє пресслужба Ради ЄС.
«Сьогодні країни ЄС погодилися продовжити тимчасовий статус захисту, наданий біженцям з України, до 4 березня 2028 року, виконуючи зобов’язання ЄС щодо підтримки України та її народу стільки, скільки це необхідно. Продовження захисту ще на один рік забезпечить ясність і передбачуваність для всіх, хто рятується від війни», – йдеться в повідомленні.
Водночас, «визнаючи як необхідність захисту переміщених осіб, так і необхідність України захищатися від незаконної війни Росії, країни ЄС погодилися, що тимчасовий захист має надаватися лише тим, хто виконує свої військові зобов’язання в Україні».
У прес-релізі зазначається, що, «враховуючи мінливі оборонні потреби України, тимчасовий захист надалі надаватиметься лише тим, хто виконує свої військові зобов’язання в Україні», але це обмеження застосовуватиметься лише до нових заявників на тимчасовий захист. «Воно не застосовуватиметься до тих, хто вже користується тимчасовим захистом у ЄС», — пояснюється в прес-релізі.
У повідомленні також уточнюється, що на практиці для отримання тимчасового захисту особи, переміщені з України, повинні будуть довести виконання своїх військових зобов’язань. « Наприклад, це можна зробити, пред’явивши паспорт із штампом про виїзд, виданим українськими властями, який підтверджує, що вони легально покинули Україну і, отже, виконують військові обов’язки. Це також можна зробити, пред’явивши документ у паперовому або електронному форматі, що підтверджує звільнення або виконання військових обов’язків», – зазначається в повідомленні.
Тимчасовий захист на даний момент продовжено до 4 березня 2027 року, і з березня 2022 року понад 4 мільйони переміщених осіб з України користуються захистом у ЄС.
Коментуючи прийняте рішення, міністр юстиції, внутрішніх справ та міграції Ірландії, яка головує в ЄС, Джим О’Каллаган сказав: «Ми залишаємося непохитними у нашій підтримці України проти незаконної війни-агресії з боку Росії. Сьогодні ми ухвалили рішення продовжити статус захисту, який надаємо тим, хто рятується від війни, ще на один рік, до березня 2028 року. Це забезпечує стабільність для тих, хто знайшов безпеку в ЄС. Сигнал чіткий: ми продовжуємо підтримувати Україну.
І в рамках нашої підтримки ми також хочемо переконатися, що Україна може захистити себе. Саме тому наша схема тимчасового захисту враховує законні потреби України».
Рада ЄС офіційно ухвалить рішення про продовження тимчасового захисту найближчими тижнями. Рішення буде опубліковано в Офіційному віснику ЄС і набере чинності наступного дня.
Українські та узбецькі компанії мають намір розширювати співпрацю в машинобудуванні, енергетиці, ІТ, харчовій та текстильній промисловості. Перспективи реалізації спільних проєктів обговорили учасники Українсько-узбецького бізнес-форуму, який відбувся 13 липня 2026 року у Львові.
Як повідомила Торгово-промислова палата України, форум відкрили президент ТПП України Геннадій Чижиков та голова Торгово-промислової палати Узбекистану Даврон Вахобов. У заході взяли участь близько 90 представників бізнесу, органів влади, галузевих об’єднань та торгово-промислових палат обох країн.
У роботі форуму також взяв участь Надзвичайний і Повноважний Посол Республіки Узбекистан в Україні Алішер Курманов. Участь керівника узбецької дипломатичної місії підкреслила міждержавний рівень зустрічі та зацікавленість Ташкента у розвитку прямих контактів з українським бізнесом. Курманов очолює посольство Узбекистану в Україні з 2020 року.
До учасників форуму звернулися керівник департаменту економічної політики Львівської обласної військової адміністрації Христина Каліш, віцепрезидент Львівської ТПП Наталія Карпенчук-Конопацька, голова асоціації «Узелтекссаноат» Мірзієд Юнусов, голова української частини Українсько-узбецької ділової ради Олег Ревчук та голова Асоціації експортерів Узбекистану Еркінджон Маліков.
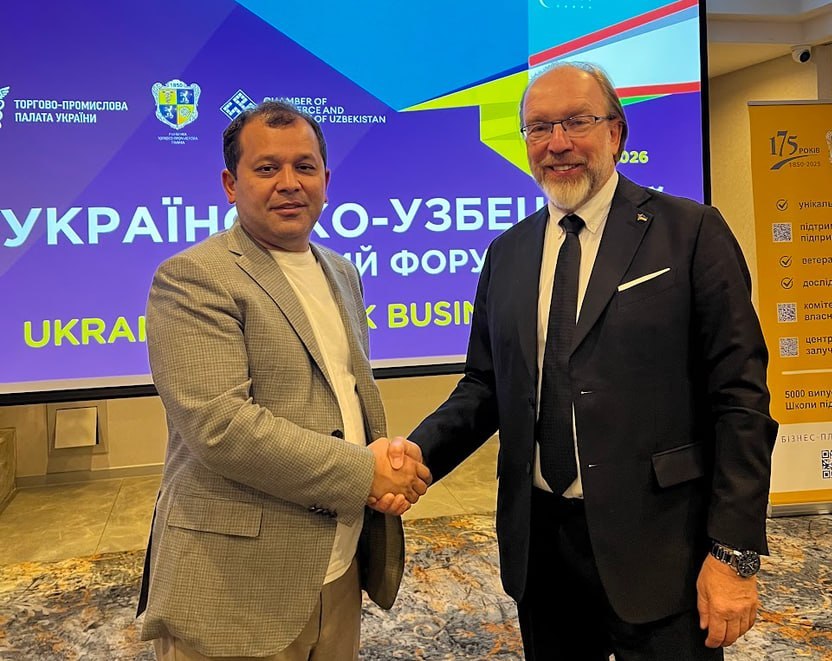
За словами Чижикова, інтерес узбецьких партнерів виходить за межі традиційних поставок продовольства та фармацевтичної продукції.
«Ми готові пропонувати ніші з високою доданою вартістю — машинобудування, енергетичне обладнання, ІТ-рішення для «розумних» міст. Це той рівень співпраці, який відповідає амбіціям обох наших країн», — заявив президент ТПП України.
Одним із основних напрямків співпраці учасники назвали розвиток нових логістичних маршрутів між Україною та Центральною Азією. Українська сторона розглядає Узбекистан як регіональний транспортний і торговельний вузол, який може забезпечувати вихід на ринки сусідніх держав.
ТПП України запропонувала узбецьким логістичним операторам і митним службам спільно працювати над створенням «зелених коридорів». Такі маршрути могли б прискорити постачання української аграрної та харчової продукції до Узбекистану, а також транспортування узбецького текстилю через Україну до європейських країн.
Учасники форуму провели прямі B2B-переговори. Серед перспективних напрямків взаємодії були визначені фармацевтика, виробництво машин та промислового обладнання, енергетика, агропереробка, продукти харчування, текстиль, хімічна продукція та цифрові рішення для міського господарства.
Додатковий потенціал має промислова кооперація. Українські компанії можуть постачати до Узбекистану енергетичне та технологічне обладнання, комплектуючі, фармацевтичну продукцію та продукти глибокої агропереробки. Узбецькі підприємства, у свою чергу, зацікавлені в розширенні поставок текстилю, бавовняної сировини, полімерних матеріалів, добрив та іншої хімічної продукції.
Правову основу інвестиційного співробітництва забезпечує двостороння угода про сприяння та взаємний захист інвестицій, підписана у 1993 році. Між країнами також діє преференційний режим торгівлі, а імпорт товарів з України до Узбекистану в рамках чинних угод про вільну торгівлю звільняється від митних зборів.
За даними ТПП України, у 2025 році товарообіг між Україною та Узбекистаном сягнув $315 млн, збільшившись на 14% порівняно з 2024 роком. Український експорт становив $186,5 млн. Виходячи з цих показників, імпорт узбецької продукції в Україну можна оцінити приблизно в $128,5 млн, а позитивне для України торговельне сальдо — приблизно в $58 млн.
Таким чином, останні повні річні дані вказують на товарообіг на рівні близько $315 млн. Цей показник залишається значно нижчим за потенційні можливості обох ринків, проте зростання на 14% свідчить про поступове відновлення економічних зв’язків.
Основу українського експорту до Узбекистану становлять фармацевтична продукція, машини та обладнання, м’ясо та м’ясна продукція, кондитерські вироби та інші продукти харчування. Україна імпортує з Узбекистану переважно текстиль, бавовну та текстильну сировину, полімерні матеріали, добрива та продукцію хімічної промисловості.
У середньостроковій перспективі зростання товарообігу залежатиме від вартості та тривалості доставки, відновлення стабільних транспортних коридорів, доступності страхування вантажів та здатності компаній організувати регулярні поставки. Узбекистан може стати для українських виробників однією з основних точок виходу на ринки Центральної Азії, тоді як Україна представляє інтерес для узбецького бізнесу як можливий маршрут до ринку ЄС.
Торгово-промислова палата України є недержавною самоврядною організацією, що представляє інтереси українського бізнесу. Палата сприяє експорту, організовує ділові місії, надає послуги з сертифікації товарів, підтвердження форс-мажорних обставин, міжнародного арбітражу та пошуку іноземних партнерів.
Торгово-промислова палата Узбекистану представляє інтереси підприємців республіки, бере участь у розвитку експорту, залученні інвестицій, організації бізнес-місій та налагодженні контактів між узбецькими та закордонними компаніями.
Асоціація «Узелтекссаноат» об’єднує підприємства текстильної та швейно-трикотажної промисловості Узбекистану. Вона бере участь у модернізації підприємств, розвитку глибокої переробки бавовни та просуванні готової текстильної продукції на зовнішні ринки.
Асоціація експортерів Узбекистану надає компаніям підтримку у виході на закордонні ринки, пошуку покупців та організації експортних поставок.
Як повідомляє Сербський Економіст, можливий вступ Чорногорії до Європейського Союзу до 2028 року може стати новим фактором зростання цін на нерухомість у країні, особливо в преміальному сегменті на узбережжі.
За оцінками експертів ринку, у інвесторів залишається близько двох років для вкладання коштів у чорногорські об’єкти до того, як європейський статус країни остаточно закріпить вищі ціни. За 20 років незалежності Чорногорії середня вартість прибережної нерухомості зросла з приблизно 1 тис. євро за кв. м до 8–15 тис. євро за кв. м у преміальних брендових резиденціях.
Директорка з продажу комплексу Luštica Bay Ана Злокович вважає, що, виходячи з досвіду інших країн регіону, можливе вступ до ЄС може додати ринку нерухомості Чорногорії ще близько 30% зростання. За її словами, саме очікування членства вже працює як фактор підвищення попиту.
Більш обережну оцінку дає керуючий директор Savills Croatia & Montenegro Кіран Келлехер. Він допускає зростання цін на окремі об’єкти на 30–40 %, але попереджає, що період, коли на чорногорській нерухомості можна було легко подвоїти інвестиції, вже минув. За його оцінкою, частину майбутнього потенціалу ринок уже заклав у ціни.
Головним чинником подальшого зростання експерти називають не лише сам факт євроінтеграції, а й модернізацію інфраструктури. Чорногорію зараз стримують погані дороги, застарілі аеропорти та перевантажені прикордонні переходи, а вирішення цих проблем може зайняти щонайменше п’ять років. Покращення транспортної доступності має збільшити туристичний потік та капіталізацію курортного житла.
Найперспективнішою зоною аналітики називають «золотий трикутник» Котор — Тіват — Герцег-Нові. У Бока-Которській бухті ціни в преміальному сегменті варіюються від 4 тис. до 15 тис. євро за кв. м. Окремий інтерес викликають кам’яні будинки в Старому місті Котора, яке входить до списку ЮНЕСКО: такі об’єкти є дефіцитними, підходять для оренди та, за оцінкою експертів, краще захищені від знецінення.
На Будванській Рів’єрі ціновий діапазон оцінюється в 3–12 тис. євро за кв. м, однак експерти попереджають про ризики перенасичення ринку та надмірної забудови Будви. Бар та Ульцинь залишаються дешевшими напрямками з цінами близько 2–5 тис. євро за кв. м і потенційно вищим відсотковим зростанням завдяки низькій стартовій базі.
Євроінтеграційний фактор для Чорногорії дійсно посилився. За даними Ради ЄС, країна подала заявку на членство у 2008 році, отримала статус кандидата у 2010 році, а переговори про вступ розпочалися у 2012 році. Усі 33 переговорні розділи вже відкриті, з них 16 були тимчасово закриті станом на середину червня 2026 року.
Крім того, 14 липня в Брюсселі має відбутися 28-а Міжурядова конференція щодо вступу Чорногорії, на якій планується тимчасово закрити переговори за розділами 8 — конкуренція та 29 — митний союз. Це підтверджує, що Чорногорія залишається найбільш просунутим кандидатом на вступ до ЄС серед країн Західних Балкан.
https://t.me/relocationrs/3229
Металургійні підприємства України в січні-червні поточного року зменшили надходження від експорту чорних металів на 3,9% порівняно з аналогічним періодом минулого року – до $1 млрд 478,041 млн з $1 млрд 538,513 млн.
Згідно зі статистикою, оприлюдненою Державною митною службою (ДМС), на чорні метали за цей період припало 7,02% загального обсягу надходжень від експорту товарів проти 7,68% за січень-червень-2025.
У червні 2026 року надходження від експорту становили $293,644 млн, тоді як попереднього місяця – $291,757 млн.
Водночас Україна за січень-червень-2026 збільшила імпорт аналогічної продукції на 4,5% – до $845,622 млн. У червні ввезено продукції на $140,744 млн.
Крім того, в січні-червні поточного року Україна скоротила експорт металовиробів на 14,8% – до $436,062 млн. У червні їх експортовано на $84,777 млн.
Імпорт металовиробів за цей період зріс на 13,6% – до $590,757 млн. У червні цієї продукції ввезено на $125,767 млн.
Як повідомлялося, метпідприємства України у 2025 році наростили надходження від експорту чорних металів на 7,85% порівняно з попереднім роком – до $3 млрд 339,487 млн. На чорні метали за рік припало 8,25% загального обсягу надходжень від експорту товарів проти 7,42% за 2024 рік. Водночас Україна за рік збільшила імпорт аналогічної продукції на 12,9% – до $1 млрд 669,544 млн. Крім того, Україна зменшила експорт металовиробів на 3% – до $916,151 млн. Імпорт металовиробів зріс на 24,4% – до $1 млрд 290,608 млн.
У 2024 році метпідприємства наростили надходження від експорту чорних металів на 16,9% порівняно з 2023 роком – до $3 млрд 96,343 млн. Водночас Україна наростила імпорт аналогічної продукції на 13,1% – до $1 млрд 478,814 млн.
IMPORT, METAL, ДМС, металовиріб, ЭКСПОРТ



