
Das OKKO-Netzwerk bleibt der größte Importeur von Kraftstoff in die Ukraine: Im August 2026 führte das Unternehmen 46,1 Tausend Tonnen Kraftstoff ein, seit Jahresbeginn waren es 302 Tausend Tonnen, wie Daten der Beratungsgruppe „A-95“ belegen. Auf OKKO entfallen seit Jahresbeginn etwa 27 % der gesamten ukrainischen Benzineinfuhren.
Die nächste Gruppe der größten Lieferanten bilden WOG, UPG und „Ukrnafta“.
Im August importierte WOG 20,2 Tausend Tonnen Benzin, UPG 20 Tausend Tonnen, „Ukrnafta“ – 19.400 Tonnen.
Es folgen „BRSM-Nafta“ mit 7.000 Tonnen, Amic mit 3.400 Tonnen und „Avantage“ mit 3.100 Tonnen.
„Gaztrim“ und KLO importierten jeweils 2,4 Tausend Tonnen, „Bars 2000“ 2,2 Tausend Tonnen.
Auf die übrigen Marktteilnehmer entfielen 26,1 Tausend Tonnen.
Insgesamt importierte die Ukraine im August 152 Tausend Tonnen Kraftstoff.
Die größten Herkunftsländer des Kraftstoffs waren Litauen mit 51.800 Tonnen und Polen mit 40.100 Tonnen. Mehr als die Hälfte der August-Importe stammte von der ORLEN-Gruppe.
Von Januar bis August 2026 importierte die Ukraine 1,12 Millionen Tonnen Kraftstoff, was einem Anstieg von 16 % gegenüber dem gleichen Zeitraum des Jahres 2025 entspricht, wie die Beratungsgruppe „A-95“ auf Grundlage einer speziellen Marktstudie mitteilte.
Dabei beliefen sich die Benzineinfuhren im August allein auf 152.000 Tonnen, was einem Rückgang von 7 % gegenüber August des Vorjahres entspricht.
Die wichtigsten Lieferanten von Benzin in die Ukraine sind weiterhin Litauen und Polen. Im August wurden 51.800 Tonnen Kraftstoff aus Litauen importiert, was 34 % der Gesamtimporte entspricht, aus Polen waren es 40.100 Tonnen oder 26 %.
Damit erreichte der Gesamtanteil der beiden Länder 60 % gegenüber 55 % im Vorjahr.
Die größte Quelle für importiertes Benzin bleibt faktisch die ORLEN-Gruppe, die über Ölraffinerien in Litauen und Polen verfügt. Im August lieferten die Unternehmen der Gruppe 78,8 Tausend Tonnen Benzin in die Ukraine, was 52 % aller Importlieferungen des Monats entspricht.
Die Importe aus Deutschland gingen im August um 13 % auf 18,2 Tausend Tonnen zurück. Davon entfielen 11,2 Tausend Tonnen, also 61,5 %, auf das UPG-Netzwerk.
Bei „A-95“ wird darauf hingewiesen, dass der Rückgang der Lieferungen im August insbesondere mit den zuvor aufgebauten hohen Übergangsbeständen an Kraftstoff zusammenhängt.
Der ukrainische Markt für Erdölprodukte ist nach dem Verlust eines erheblichen Teils der eigenen Raffineriekapazitäten infolge des umfassenden Krieges weiterhin in hohem Maße von Importen aus EU-Ländern abhängig. Die Hauptmengen an Benzin und Dieselkraftstoff gelangen über den Westen und Süden des Landes ins Land.
Wie Experts.news berichtet, hat sich die Struktur der ukrainischen Milchproduktexporte im letzten Jahr erheblich verändert: Der Anteil von Butter und anderen Milchfetten an den Deviseneinnahmen hat sich mehr als halbiert, während Trockenmilch und Kondensmilch zur größten Exportkategorie geworden sind, wie aus einer Analyse des Verbandes der Milchunternehmen der Ukraine (SMPU) hervorgeht.
Im August 2025 entfielen 36 % des Wertes der ukrainischen Milchproduktexporte auf Butter und andere Milchfette der Warenposition 0405, während ihr Anteil im August 2026 auf 15 % sank. Gleichzeitig stieg der Anteil von Trockenmilch und Kondensmilch von 24 % auf 37 % und der von Molke von 5 % auf 11 %.
Die Veränderung der Struktur vollzog sich schrittweise. Der Anteil von Butter betrug im August 2025 36 %, sank im Oktober auf 25 %, im März 2026 auf 22 % und im August auf 15 %. Gleichzeitig stieg der Anteil von Trocken- und Kondensmilch jeweils von 24 % auf 24 %, dann auf 35 % und schließlich auf 37 %. Somit fand der Umschwung in der Struktur der ukrainischen Milchexporte vorwiegend zwischen Herbst 2025 und Frühjahr 2026 statt.
Nach Einschätzung des SMPU war die Lage auf dem Weltmarkt für Milchfette einer der Faktoren. Die Preise für Butter standen unter Druck, und der Global-Dairy-Trade-Index war Ende 2025 bei neun Auktionen in Folge gesunken. Da die Exportstruktur wertmäßig berechnet wird, hängt der Rückgang des Butteranteils nicht nur mit den physischen Liefermengen zusammen, sondern auch mit der Entwicklung der Weltmarktpreise.
Als auffälligste strukturelle Veränderung nennen Experten dabei die zunehmende Bedeutung von Molke. Ihr Anteil an den Exporterlösen hat sich im Laufe des Jahres mehr als verdoppelt. Im August 2026 machten Trocken- und Kondensmilch zusammen mit Molke bereits 48 % des Wertes der ukrainischen Milchproduktexporte aus.
Der Anteil von Käse, der zu Produkten mit höherer Wertschöpfung und potenziell höherer Gewinnspanne zählt, blieb praktisch unverändert – etwa 24 % im August 2025 und 25 % ein Jahr später. Somit verschiebt sich die Struktur der ukrainischen Milchexporte immer stärker in Richtung Börsen- und Rohstoffgüter.
Dieser Trend vollzieht sich vor dem Hintergrund einer allgemeinen Verschlechterung der Außenhandelsbilanz der Milchwirtschaft. Nach den am 2. September vom SMPU veröffentlichten Daten exportierte die Ukraine von Januar bis August 2026 Milchprodukte im Wert von 176,9 Mio. US-Dollar, was einem Rückgang von 20,5 % gegenüber dem Vorjahreszeitraum entspricht. Gleichzeitig stiegen die Importe um 24,7 % auf 247,2 Mio. $.
In Stückzahlen ausgedrückt haben sich die Ausfuhren von Butter in den acht Monaten etwa halbiert, während die Lieferungen von Trockenmilch und Kondensmilch um 7 % zurückgingen. Gleichzeitig stiegen die Ausfuhren von fermentierten Milchprodukten um 28 %, von Molke um 1,1 % und von Käse um 0,9 %.
Infolgedessen ist die Ukraine bei Milchprodukten von einer positiven Handelsbilanz zu einer negativen übergegangen. Im Zeitraum Januar bis August 2026 belief sich das Defizit auf 70,3 Mio. US-Dollar, während im Vorjahr noch ein Überschuss von 24,1 Mio. US-Dollar erzielt worden war. Das Verhältnis von Exporten zu Importen sank von 1,12 auf 0,72.
Auf der Importseite sind Käse nach wie vor die größte Kategorie, obwohl ihr Anteil im August im Jahresvergleich von 82,3 % auf 76,9 % zurückging. Gleichzeitig stieg der Anteil der importierten Milch und Sahne, Molke und Butter, was den Wettbewerb für ukrainische Verarbeiter auf dem Binnenmarkt verschärft.
Der Verband der ukrainischen Milchunternehmen (SMPU) vereint ukrainische Milcherzeuger und -verarbeiter und vertritt die Interessen der Unternehmen der Branche. Die Organisation wurde 2001 gegründet.
Originalquelle: Analyse des Verbands der ukrainischen Milchunternehmen auf Ua Dairy
Im August 2026 kauften die Ukrainer 20,6 Tausend aus dem Ausland importierte Gebrauchtwagen, was einem Rückgang von 9 % gegenüber dem gleichen Monat des Jahres 2025 entspricht, wie „Ukravtoprom“ in seinem Telegram-Kanal mitteilte.
Im Vergleich zum Juli dieses Jahres ging die Nachfrage nach solchen Fahrzeugen um 8,4 % zurück.
Den größten Anteil in diesem Segment des Automobilmarktes hatten im August Benziner, deren Anteil im Vergleich zum August 2025 um 4 Prozentpunkte auf 52 % stieg.
An zweiter Stelle folgen Dieselautos – wie im Vorjahr betrug ihr Anteil 17 %, während der Anteil der Elektroautos von 26 % auf 17 % zurückging; dennoch liegen sie vor den Hybridfahrzeugen, deren Anteil bei 11 % (6 %) lag. Der Anteil der Fahrzeuge mit LPG-Anlage blieb unverändert bei 3 %.
Das Durchschnittsalter der importierten Gebrauchtwagen betrug 8,7 Jahre.
Die Top 10 der beliebtesten importierten Gebrauchtwagenmodelle führt der Volkswagen Golf mit 875 Stück souverän an. Es folgen der VW Tiguan mit 775 Stück, Nissan Rogue – 707 Stück, Audi Q5 – 695 Stück, Škoda Octavia – 633 Stück, Renault Mégane – 532 Stück, Tesla Model Y – 494 Stück, Tesla Model 3 – 480 Stück, Nissan Leaf – 454 Stück und Ford Escape – 408 Stück.
Wie unter Berufung auf „Ukravtoprom“ berichtet wurde, kauften die Ukrainer im Jahr 2025 274.300 aus dem Ausland importierte gebrauchte Pkw, was einem Anstieg von 24 % gegenüber 2024 entspricht. Zu den drei beliebtesten Modellen nach dem Volkswagen Golf gehörten zwei Elektroautos von Tesla – das Model Y und das Model 3.
Wie Experts.news berichtet, wurde die OKKO-Gruppe im August 2026 zum größten Importeur von Dieselkraftstoff in die Ukraine und lieferte fast 89.000 Tonnen, was einem Anstieg von 47 % gegenüber August des Vorjahres entspricht, wie die Beratungsgruppe „A-95“ mitteilte.
Den zweiten Platz belegte „Ukrnafta“ mit einem Volumen von fast 77.000 Tonnen. Im Jahresvergleich hat das Unternehmen seine Importe um das 2,4-Fache gesteigert.
Drittgrößter Importeur war „AT Energo Trade“ mit 55,6 Tausend Tonnen, obwohl dessen Lieferungen um 44 % zurückgingen.
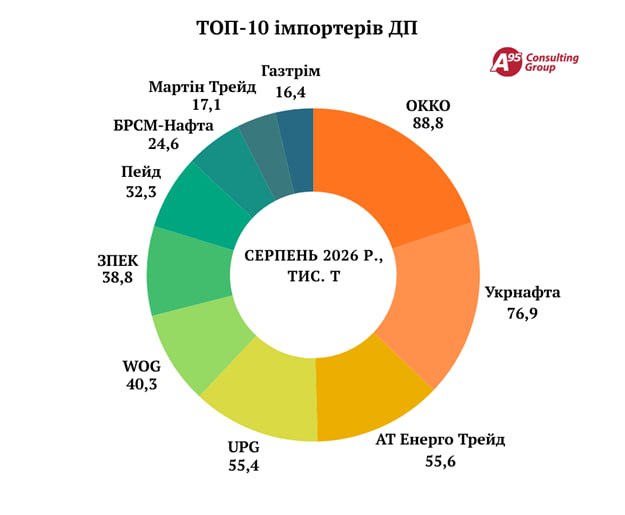
UPG importierte 55,4 Tausend Tonnen und steigerte damit den Wert um 3 %, WOG 40,3 Tausend Tonnen, was einem Anstieg von 46 % gegenüber dem Vorjahr entspricht.
Ein deutliches Wachstum verzeichnete auch die Westliche Brennstoff- und Energiegesellschaft (ZPEK), die ihre Importe um das 2,2-Fache auf 39.000 Tonnen steigerte.
Laut der Grafik „A-95“ auf der dritten Seite der Pressemitteilung gehörten zu den Top-10-Importeuren im August außerdem „Paid“ mit 32,3 Tausend Tonnen, „BRSM-Nafta“ mit 24,6 Tausend Tonnen, „Martin Trade“ mit 17,1 Tausend Tonnen und „Gaztrim“ mit 16,4 Tausend Tonnen.
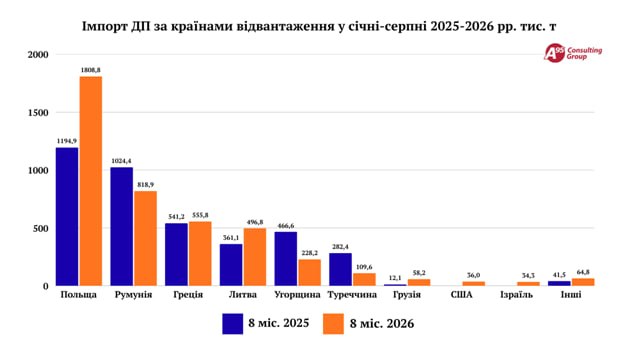
Wie Experts.news berichtet, importierte die Ukraine von Januar bis August 2026 4,2 Millionen Tonnen Dieselkraftstoff, was einem Anstieg von 7 % gegenüber dem gleichen Zeitraum des Jahres 2025 entspricht, wie die Beratungsgruppe „A-95“ mitteilte.
Dabei gingen die Lieferungen im August im Vergleich zum Vorjahr um 10 % zurück – auf 588.000 Tonnen.
Das Hauptmerkmal des Marktes im August war eine erhebliche Umstrukturierung der Logistik. Während ein Jahr zuvor noch rund 50 % des importierten Dieselkraftstoffs über die südliche Route gelangten, sank dieser Anteil im August 2026 auf 33 %. Gleichzeitig stieg der Anteil der Lieferungen über die westliche Grenze von 50 % auf 67 %.
Laut Serhij Kuyun, dem Direktor von „A-95“, hängt die Änderung der Transportwege sowohl mit der Preissituation auf dem europäischen Markt vor dem Hintergrund des Krieges im Iran als auch mit den steigenden militärischen Risiken, den Frachtkosten und den sekundären Logistikkosten auf der südlichen Route zusammen.
Bei „A-95“ geht man davon aus, dass der Herbst aufgrund der verstärkten russischen Angriffe und der mit dem Krieg im Iran verbundenen Marktturbulenzen eine schwierige Zeit für den Kraftstoffmarkt bleiben wird.



