
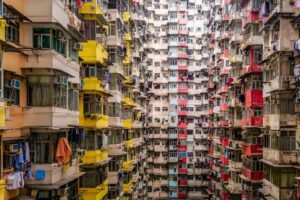
Hongkong bleibt unter den von UBS untersuchten Städten die Metropole, in der der Erwerb von Wohneigentum am unerschwinglichsten ist: Ein qualifizierter Arbeitnehmer im Dienstleistungssektor benötigt etwa 15 Jahresgehälter, um eine 60 Quadratmeter große Wohnung in der Nähe des Stadtzentrums zu erwerben.
Diese Daten sind im „UBS Global Real Estate Bubble Index 2026“ enthalten, der am 22. September veröffentlicht wurde.
Auch in Tokio, Paris, London und Seoul sind mehr als zehn Jahreseinkommen erforderlich, um eine vergleichbare Wohnung zu erwerben.
Eine hohe Belastung des Einkommens der Käufer stellt die UBS auch in Singapur, Lissabon, Zürich, Genf, São Paulo, München, Sydney, Mailand und New York fest.
Am anderen Ende der Rangliste befinden sich Miami und Dubai. Eine Wohnung mit einer Fläche von 60 Quadratmetern entspricht dort etwa dem Fünffachen des Jahreseinkommens eines Facharbeiters.
Ein relativ niedriges Verhältnis von Immobilienpreisen zu Löhnen bedeutet jedoch nicht zwangsläufig günstiges Wohnen. In den USA und Kanada wird die Erschwinglichkeit zusätzlich durch hohe Hypothekenzinsen, Anforderungen der Banken und sonstige Kosten für den Immobilienbesitz eingeschränkt.
Nach Berechnungen der UBS kann sich ein durchschnittlicher Facharbeiter in den untersuchten Städten heute im Vergleich zu 2021 mit seinem Einkommen etwa ein Drittel weniger Wohnfläche leisten.
Separat hat die UBS die Immobilienpreise mit den Mietkosten verglichen. Der höchste Wert wurde in Zürich verzeichnet: Die Kosten für eine Wohnung entsprechen etwa 46 Jahren Miete. In Genf liegt dieser Wert bei etwa 40 Jahren, in München, Frankfurt und Hongkong bei über 30 Jahren.
Ein hohes Verhältnis zwischen Kaufpreis und Mietkosten könnte bedeuten, dass Investoren mit einem weiteren erheblichen Preisanstieg rechnen. Wenn solche Erwartungen nachlassen, steigt das Risiko von Wertverlusten bei Immobilien, stellt die UBS fest.
Kiew wurde in dieser Studie nicht berücksichtigt.
Toronto und Vancouver verzeichneten den stärksten Rückgang der Immobilienpreise unter den 23 größten Märkten weltweit, die von der UBS im Jahr 2026 analysiert wurden.
In den letzten vier Quartalen sind die realen Immobilienpreise in beiden kanadischen Städten um etwa 10 % gesunken, wie der UBS Global Real Estate Bubble Index 2026 zeigt.
Besonders stark war die Korrektur in Toronto. Von 2014 bis 2022 hatten sich die realen Preise dort dank des raschen Bevölkerungswachstums, der Investitionsnachfrage und günstiger Finanzierungsbedingungen verdoppelt.
Nach 2022 änderte sich die Lage. Aufgrund steigender Zinssätze, Beschränkungen für ausländische Käufer und eines gestiegenen Angebots liegen die realen Preise nun fast 30 % unter ihrem Höchststand, berichtet die UBS.
In Vancouver sind die Realpreise seit Mitte 2025 um fast 10 % gesunken und liegen etwa 20 % unter dem Höchststand von 2022. Die Immobilienverkäufe sind auf den tiefsten Stand seit etwa 25 Jahren gesunken, während die Anzahl der Objekte auf dem Markt weiterhin deutlich über dem langfristigen Durchschnitt liegt.
Infolgedessen stuft die UBS beide Städte nun nur noch als „moderates Risiko“ ein: Der Index für Toronto liegt bei 0,63, der für Vancouver bei 0,62. Noch vor wenigen Jahren galten die kanadischen Märkte als einige der am stärksten überhitzten der Welt.
Auch in Deutschland findet eine Korrektur statt, wenn auch weniger drastisch. Die realen Preise in Frankfurt und München sind im letzten Jahr um fast 4 % gesunken. In Frankfurt liegen die Immobilienpreise inflationsbereinigt bereits etwa 25 % unter dem Höchststand von 2021.
Dabei stellt die UBS fest, dass sowohl in Deutschland als auch in vielen anderen Großstädten weiterhin ein struktureller Wohnungsmangel besteht, was das Potenzial für weitere Preisrückgänge begrenzt.
Kiew wurde in dieser Studie nicht berücksichtigt.
Offizieller Bericht der UBS für das Jahr 2026
Zürich und Tokio waren die einzigen der 23 größten Städte weltweit, die von der UBS im Jahr 2026 in die Kategorie mit hohem Risiko für die Entstehung einer „Blase“ auf dem Markt für Wohnimmobilien eingestuft wurden.
Laut dem am 22. September veröffentlichten „UBS Global Real Estate Bubble Index 2026“ lag der Indexwert für Zürich bei 1,69 und für Tokio bei 1,54. Die UBS stuft Werte über 1,5 als hoch ein.
In die Kategorie „erhöhtes Risiko“ fielen Miami mit einem Indexwert von 1,41, Dubai mit 1,16, Seoul mit 1,13, Genf mit 1,12 und Lissabon mit 1,04.
Ein moderates Risiko wurde in Amsterdam mit 0,95, Madrid mit 0,86, Los Angeles mit 0,69, Sydney – 0,68, Frankfurt – 0,64, Toronto – 0,63, Vancouver – 0,62, München und Hongkong – jeweils 0,61, Singapur – 0,54 und Mailand – 0,50.
Zu den Märkten mit geringem Risiko zählte die UBS Paris mit einem Wert von 0,33, London – 0,32, New York – 0,28, San Francisco – minus 0,02 und São Paulo – minus 0,24.
In Zürich sind die realen Preise für Wohnimmobilien in den letzten 20 Jahren um fast 140 % gestiegen, während die Mietpreise um etwa 40 % und die Einkommen der Bevölkerung um 30 % zulegten. Das Verhältnis von Kaufpreis zu Mietkosten erreichte 46 Jahre – den höchsten Wert unter allen von UBS untersuchten Städten.
In Tokio liegen die inflationsbereinigten Immobilienpreise derzeit etwa 50 % höher als vor sieben Jahren. Im letzten Jahr sind sie um weitere rund 6 % gestiegen.
UBS stellt fest, dass die realen Immobilienpreise in allen untersuchten Städten im Jahresdurchschnitt nur um 0,5 % gestiegen sind, sich jedoch zwischen den einzelnen Märkten eine erhebliche Kluft gebildet hat.
Die Bank betont, dass ein hoher Indexwert keine Vorhersage eines unvermeidlichen Einbruchs darstellt. Eine Korrektur könnte bei einer Änderung der Zinssätze, der Anlegerstimmung oder einem erheblichen Anstieg des Wohnungsangebots eintreten.
Quelle – Offizieller UBS Global Real Estate Bubble Index 2026
Analysten von UBS erwarten für das nächste Jahr einen Anstieg der Kupferpreise aufgrund eines Rückgangs des Angebots vor dem Hintergrund anhaltender Unterbrechungen im Bergbau.
Darüber hinaus wird der Anstieg durch die hohe langfristige Nachfrage aufgrund der Umstellung auf „saubere” Energie und steigende Investitionen in diesem Bereich unterstützt, heißt es in einer Mitteilung der Bank.
UBS hat die Prognose für den Kupferpreis zum Ende des ersten Quartals 2026 um 750 Dollar auf 11.500 Dollar pro Tonne angehoben. Die Erwartungen für Juni und September wurden um 1.000 Dollar auf 12.000 Dollar bzw. 12.500 Dollar pro Tonne angehoben. Außerdem legten die Experten das Zielniveau für Dezember nächsten Jahres auf 13.000 Dollar pro Tonne fest.
Analysten gehen nun davon aus, dass der Kupferdefizit auf dem Weltmarkt in diesem Jahr etwa 230.000 Tonnen betragen wird, gegenüber den zuvor erwarteten 53.000 Tonnen, und im Jahr 2026 407.000 Tonnen gegenüber 87.000 Tonnen. Ihrer Meinung nach werden die sinkenden Lagerbestände und die anhaltenden Lieferrisiken die angespannte Lage aufrechterhalten.
Unterbrechungen im Bergbau in diesem Jahr, darunter Probleme bei der Produktion im Grasberg-Bergwerk von Freeport-McMoRan in Indonesien, eine langsamere Erholung der Produktion in Chile und wiederholte Proteste in Peru, unterstreichen die strukturellen Angebotsbeschränkungen, die wahrscheinlich bis 2026 bestehen bleiben werden, heißt es in der Mitteilung der Bank.
Freeport-McMoRan gab bekannt, dass es plant, die Produktion in der Kupfer-Gold-Mine Grasberg bis Juli wieder aufzunehmen, nachdem sie vor zwei Monaten aufgrund eines tödlichen Unfalls eingestellt worden war.
UBS senkte seine Prognose für das Wachstum der raffinierten Kupferproduktion auf 1,2 % im Jahr 2025 und auf 2,2 % im nächsten Jahr und verwies dabei auf die Verschlechterung der Erzqualität und operative Probleme. Analysten erwarten, dass die weltweite Nachfrage nach dem Metall sowohl im laufenden als auch im kommenden Jahr um 2,8 % steigen wird, was auf die Entwicklung erneuerbarer Energiequellen, Elektroautos, Investitionen in Energienetze und Rechenzentren zurückzuführen ist.
Die Experten der Bank gehen davon aus, dass ein etwaiger Preisrückgang nur von kurzer Dauer sein wird, und empfehlen, Long-Positionen in Kupfer zu halten.
Zuvor hatte das Informations- und Analysezentrum Experts Club ein Video über die weltweite Kupferproduktion und die führenden Herstellerländer veröffentlicht: https://youtube.com/shorts/_h8iU50z8C0?si=a-XkgGEfeUxseQNa
Der globale Aktienmarkt nähert sich einer Blase, so Andrew Garthwaite, Global Equity Strategist bei UBS.
Garthwaite, dessen Meinung von MarketWatch zitiert wird, vergleicht die derzeitigen Bedingungen mit dem Dotcom-Boom der späten 1990er Jahre und der japanischen Marktblase der 1980er Jahre. Seiner Meinung nach erfüllt der Aktienmarkt bereits sechs der sieben Kriterien für eine Blase.
Erstens ist die strukturelle Hausse, die UBS als einen Zeitraum definiert, in dem die Dynamik von Aktien über zehn Jahre die Dynamik von Anleihen um mindestens 5 % pro Jahr übertrifft, beendet.
Zweitens stehen die Unternehmensgewinne unter Druck, und das Wachstum verlangsamt sich, insbesondere in zyklischen Sektoren.
Drittens ist die Breite des Marktes verloren gegangen. Seine Dynamik wird von den Aktienkursen einiger weniger Technologieriesen bestimmt, während kleinere Unternehmen ins Hintertreffen geraten.
Viertens sind seit der letzten Blase 25 Jahre vergangen.
Fünftens glauben die Anleger, dass „es dieses Mal anders ist“, da sie einen erheblichen Produktivitätszuwachs durch generative künstliche Intelligenz (KI) erwarten.
Sechstens: Kleinanleger beteiligen sich aktiv an der Auktion und kaufen spekulative Vermögenswerte, von Meme-Aktien bis hin zu Kryptowährungen.
Gleichzeitig ist das siebte Kriterium – die lockere Geldpolitik – noch nicht erfüllt.
Laut Garthwaite sollten wir uns Sorgen machen, wenn die Rendite zehnjähriger US-Staatsanleihen 5 % übersteigt. Derzeit liegt sie bei etwa 4,65%, aber UBS prognostiziert, dass sie bis Ende des Jahres auf 4,25% fallen wird.
Der Experte bevorzugt außerdem „defensive“ Aktien von Emittenten mit geringer Schuldenlast, wie SAP, Microsoft Corp. und BAE Systems, gegenüber Wertpapieren von Nicht-Finanzunternehmen in zyklischen Branchen.
Im Vereinigten Königreich sieht er Chancen für Anleger in zinssensiblen Sektoren wie Immobilien und Versorgungsunternehmen, die mit erheblichen Abschlägen gehandelt werden.



