
Die Mietpreise für Lagerflächen in der Ukraine sind in den letzten Monaten um 12–13 % gestiegen, wie die Geschäftsführerin des Unternehmens UTG, Jewgenija Loktionowa, gegenüber der Agentur „Interfax-Ukraine“ mitteilte.
„Aufgrund von Zerstörungen und des raschen Rückgangs der freien Flächen hat sich der Markt zu einem ‚Vermietermarkt‘ gewandelt. Allein in den letzten Monaten sind die Mieten für hochwertige Flächen aufgrund der sich verschärfenden Knappheit im Durchschnitt um 12–13 % gestiegen“, stellte sie fest.
Nach Angaben von UTG liegt der effektive Spitzenmietpreis für die Klasse A in der Region Kiew im Bereich von 5 bis 5,5 US-Dollar pro m²/Monat (ohne Mehrwertsteuer und OPEX), während er in einzelnen Verträgen für besonders gefragte oder gut gelegene Objekte bis zu 6 US-Dollar pro m² erreicht. In den westlichen Regionen (insbesondere im Gebiet Lemberg) schwanken die Mieten zwischen 6 und 7 US-Dollar pro Quadratmeter.
Wie bereits berichtet, ist laut einer Studie von WINHUB die Lagerinfrastruktur der Ukraine bis Anfang September um 50 % geschrumpft – von 4,2 Mio. m² zu Beginn des Jahres 2022 wurden 2,1 Mio. m² (Klassen A/B) durch den Feind zerstört. Die Neubauten in den Jahren 2022–26 (800.000 Quadratmeter) konnten die Verluste nur teilweise ausgleichen. Noch gravierender ist die Lage in der Hauptstadtregion, wo in den ersten acht Monaten des Jahres 2026 mehr Lagerflächen verloren gingen als in den Jahren 2022–2025 insgesamt. Insgesamt gingen 68 % der Lagerflächen (1,5 Mio. m²) verloren.
Das Unternehmen UTG wurde 2001 gegründet. Es hat über 1.300 Immobilienkonzepte entwickelt. Im Laufe der Jahre wurden unter Beteiligung des Unternehmens 4,7 Mio. m² Gewerbeflächen in der Ukraine vermietet.
Wie Experts.news berichtet, gehörten Wohnimmobilien und institutionelle Vermietung im ersten Halbjahr 2026 zu den am schnellsten wachsenden Segmenten des Investitionsmarktes in Mittel- und Osteuropa.
Auf das Segment „Residential/Living“ entfielen 19 % der Investitionen in Gewerbeimmobilien in der CEE-6, gegenüber nur 7 % im Vorjahr, wie Daten von Colliers zeigen.
Damit hat sich sein Anteil in weniger als einem Jahr fast verdreifacht und nähert sich den Werten der traditionell größten Immobilienklassen – Büro- und Einzelhandelsimmobilien – an.
Eines der aussagekräftigsten Beispiele war Polen, wo im ersten Halbjahr die größte Transaktion in der Geschichte des lokalen Marktes für institutionellen Mietwohnungsbau (PRS) stattfand.
Vantage Development erwarb 18 fertiggestellte Resi4Rent-Projekte für 575 Millionen Euro. Das Portfolio umfasst 5.322 Wohnungen in Warschau, Krakau, Breslau, Danzig, Łódź und Posen.
Diese Transaktion zeugt von einem wachsenden Interesse großer Investoren an Wohnimmobilien, die nicht für den Weiterverkauf einzelner Wohnungen, sondern für die langfristige, professionelle Vermietung ganzer Portfolios bestimmt sind.
Dieses Modell ist in Westeuropa weit verbreitet, doch in den Ländern Mittel- und Osteuropas ist der institutionelle Mietmarkt noch relativ jung und bietet mehr Raum für Wachstum.
Das Interesse an diesem Segment wird durch die Urbanisierung, die hohen Anschaffungskosten für Wohnraum, die Mobilität der Arbeitskräfte und die steigende Nachfrage nach professionell verwaltetem Mietwohnraum in den größten Städten der Region gestützt.
Nach Angaben von Colliers diversifiziert sich der Markt bei einem Gesamtinvestitionsvolumen in den CEE-6-Ländern von 5,8 Milliarden Euro allmählich, und der Bereich „Residential/Living“ gehört bereits zu den vier größten Anlageklassen.
Griechenland belegt unter den europäischen Ländern den ersten Platz beim saisonalen Preisanstieg bei Kurzzeitvermietungen: Im Sommer liegt der durchschnittliche Preis für eine Unterkunft um 54,9 % höher als in den übrigen Monaten des Jahres, wie Daten der Analyseplattform AirDNA belegen.
Die Studie von AirDNA wurde am 21. Mai 2026 veröffentlicht und am 29. Mai aktualisiert. Die Analysten verglichen den durchschnittlichen Tagespreis für Kurzzeitvermietungen – den Average Daily Rate (ADR) – in den Monaten Juni bis August mit dem Wert der übrigen neun Monate des Jahres.
In Griechenland liegt der Durchschnittspreis außerhalb der Sommersaison bei 112,64 Euro pro Nacht, während er im Juni bis August auf 174,46 Euro steigt. Damit beträgt der saisonale Aufschlag 54,9 % – dies ist der höchste Wert unter den untersuchten europäischen Ländern.
An zweiter Stelle steht Kroatien, wo die Sommerpreise um 37,6 % höher liegen – 154,28 Euro gegenüber 112,09 Euro in der übrigen Jahreszeit. Den dritten Platz belegt Portugal mit einem saisonalen Anstieg um 36,5 % auf 160,06 Euro gegenüber 117,27 Euro.
Besonders stark zeigt sich die saisonale Schwankung auf den beliebten griechischen Inseln. Auf Mykonos steigen die durchschnittlichen Kosten für eine Kurzzeitmiete von etwa 458 Euro außerhalb der Hochsaison auf 758 Euro pro Nacht im Sommer, was einem Anstieg von 65,6 % entspricht.
Dabei sind bei einzelnen europäischen Urlaubsorten noch stärkere Schwankungen zu beobachten. So verzeichnet beispielsweise das portugiesische Portimão einen saisonalen Anstieg von rund 71,6 %, doch im Länderranking insgesamt belegt Griechenland den ersten Platz.
Der starke Preisanstieg geht mit einer stabilen Nachfrage einher. Nach Schätzungen von AirDNA lag die Zahl der gebuchten Übernachtungen in Griechenland für Juni bis August 2026 vor Saisonbeginn um etwa 9,3 % höher als im Vorjahr. Im Juli betrug der Anstieg der Frühbuchungen 13,5 %, im August 11,4 %.
Die tatsächlichen Statistiken für den Sommer bestätigen das hohe Preisniveau. Im Juni erreichte der Durchschnittspreis für Kurzzeitvermietungen in Griechenland 178,8 Euro pro Nacht, was einem Anstieg von 12,2 % im Jahresvergleich entspricht, während er im europäischen Durchschnitt bei 150,05 Euro lag und um 7,5 % stieg. Die Anzahl der verfügbaren Unterkünfte in Griechenland ging dabei um 2,5 % auf etwa 156.000 zurück
. Im Juli stieg der Durchschnittspreis bereits auf 200,35 Euro pro Nacht, was einem Anstieg von 12,8 % gegenüber Juli 2025 entspricht. Der durchschnittliche Preis in Europa lag bei 159,20 Euro und stieg im Jahresvergleich um 8,2 %. Der Erlös pro verfügbarer Übernachtung in Griechenland stieg um 14,3 % auf 142,8 Euro.
Über einen längeren Zeitraum betrachtet ist der Anstieg noch deutlicher. Nach Angaben von AirDNA sind die durchschnittlichen Preise für Kurzzeitvermietungen in Griechenland innerhalb von zehn Jahren um etwa 100 % gestiegen – ausgehend von rund 100 Euro im Jahr 2016. In den letzten fünf Jahren betrug der Anstieg etwa 38 %.
Dabei ist die Behauptung, dass Griechenland „ganz Europa beim Preisanstieg auf Airbnb überholt hat“, mit Vorsicht zu genießen. Der erste Platz bezieht sich nämlich speziell auf den saisonalen Anstieg im Sommer, d. h. auf den Vergleich der Monate Juni bis August mit dem Rest des Jahres, und nicht auf das jährliche Preiswachstum. Gemessen an der tatsächlichen Entwicklung im Juli betrug der Anstieg in Griechenland 12,8 % im Jahresvergleich gegenüber 8,2 % im europäischen Durchschnitt.
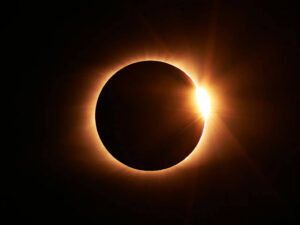
Die totale Sonnenfinsternis am 12. August 2026 wurde für Spanien und Island zu einem der größten touristischen Ereignisse des Jahres und führte zu einem sprunghaften Anstieg der Buchungen von Kurzzeitunterkünften in Städten, die im Bereich der Totalphase lagen.
Laut einer am 29. Juli 2026 veröffentlichten Studie der Analyseplattform AirDNA stieg die Nachfrage nach Kurzzeitmieten im spanischen Zaragoza für die Tage rund um die Sonnenfinsternis im Vergleich zum Vorjahreszeitraum um 123 %. In Logroño betrug der Anstieg 109 %, in Burgos 65 %, in Valladolid 64 % und in León 63 %. Im isländischen Kópavogur stieg die Zahl um 48 % und in Reykjavík um 44 %.
Der Streifen der totalen Sonnenfinsternis wird über Grönland, den westlichen Teil Islands, den Norden Spaniens und einen kleinen Abschnitt im Nordosten Portugals verlaufen. In den meisten anderen europäischen Ländern wird es sich um eine partielle Sonnenfinsternis handeln. Spanien wird einer der wichtigsten Beobachtungsorte sein, da die Phase der totalen Sonnenfinsternis das Land von Westen nach Osten durchqueren und sich über die Balearen fortsetzen wird.
Die stärksten Auswirkungen auf die Mietpreise werden in Island erwartet. In den westlichen und südlichen Regionen des Landes, die in den Bereich der totalen Phase fallen, konzentrieren sich etwa 60,6 % des nationalen Angebots an Kurzzeitvermietungen.
Dabei umfasst der gesamte Markt des Landes nur etwa 8,3 Tausend verfügbare Unterkünfte. Vor dem Hintergrund des begrenzten Angebots kann bereits ein kurzfristiger Zustrom von Touristen die durchschnittlichen Übernachtungskosten im ganzen Land spürbar in die Höhe treiben.
AirDNA geht davon aus, dass gerade in Island der durchschnittliche Tagesmietpreis am stärksten steigen wird. Zusätzliche Nachfrage entsteht nicht nur durch ausländische Touristen, sondern auch durch die Einwohner des Landes, da in Island seit über einem halben Jahrhundert keine totale Sonnenfinsternis mehr zu beobachten war.
Das Interesse erstreckt sich auch auf begleitende Veranstaltungen. Eine Woche vor der Sonnenfinsternis waren die Tickets für ein viertägiges Themenfestival in Island zu mehr als 90 % ausverkauft.
In Spanien liegen etwa 86.300 Kurzzeitmietobjekte im Bereich der totalen Sonnenfinsternis, was 22,6 % des gesamten Angebots des Landes entspricht, das AirDNA auf etwa 382.400 Inserate schätzt.
Somit stehen allein im spanischen Bereich der Sonnenfinsternis mehr als 16-mal so viele Unterkünfte zur Verfügung wie auf dem gesamten Markt für Kurzzeitvermietungen in Island. Dies ermöglicht es Spanien, deutlich mehr Touristen aufzunehmen und hält den Preisanstieg trotz der hohen Nachfrage in Schach.
Zu den potenziell gefragtesten Reisezielen zählen Bilbao, León, Burgos, Zaragoza, Valencia und Palma de Mallorca. Madrid und Barcelona liegen außerhalb des Bereichs der totalen Sonnenfinsternis, obwohl auch dort eine partielle Sonnenfinsternis zu sehen sein wird.
Spanien verfügt zudem über ein dichteres Flugstreckennetz und ein deutlich größeres Angebot an Hotels und Ferienwohnungen. Daher bezeichnen Analysten das Land als die geeignetere Option für Reisende, die ihre Reise erst kurz vor dem Ereignis buchen.
Allerdings können sich die Preise für bestimmte Unterkünfte schnell ändern. Vermieter und Verwaltungsgesellschaften nutzen eine dynamische Preisgestaltung und erhöhen die Preise automatisch, sobald die Nachfrage steigt und die Anzahl der verfügbaren Unterkünfte sinkt.
Um die möglichen Auswirkungen abzuschätzen, hat AirDNA Daten zur totalen Sonnenfinsternis in Nordamerika im April 2024 herangezogen. Damals erreichte die Auslastung von Kurzzeitmietobjekten im Bereich der totalen Phase 88 %, und der durchschnittliche Tagespreis für die Unterkunft stieg um 18,4 %. Diese Zahlen stellen keine direkte Prognose für Europa dar, zeigen jedoch die Auswirkungen eines seltenen astronomischen Ereignisses auf lokale Mietmärkte.
Die offizielle Primärquelle für Daten zum Markt für Kurzzeitvermietungen ist eine Studie von AirDNA vom 29. Juli 2026. Die Bahn der Sonnenfinsternis wurde von der Europäischen Weltraumorganisation und der NASA bestätigt.
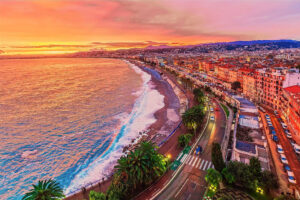
Die Auslastung von Ferienunterkünften an der spanischen Küste lag im August 2026 bei 85,5 % und damit um 1 Prozentpunkt über dem Wert des Vorjahreszeitraums, wie aus einer am 29. Juli veröffentlichten Studie der Plattform Rentalia hervorgeht. Die Studie basiert auf der Analyse der Verfügbarkeitskalender von Ferienwohnungen und Ferienhäusern, die nicht weiter als 15 km von spanischen Stränden entfernt liegen. Im August 2025 lag der Anteil der gebuchten Unterkünfte bei 84,5 %.
Die höchste Auslastung wurde auf Mallorca verzeichnet, wo für den letzten Sommermonat 99 % der Ferienunterkünfte gebucht sind. Es folgen die Küste von Asturien mit 95,6 %, Menorca mit 94,6 %, Lanzarote mit 93,5 % und die Provinz Alicante mit 92,2 %.
In Murcia lag die Buchungsquote bei 89,1 %, in Kantabrien bei 88,3 %, in Cádiz bei 87,5 %, an der Costa del Sol in der Provinz Málaga bei 86,8 % und in Almería bei 86,5 %. Auf Fuerteventura entspricht die Quote dem Landesdurchschnitt und liegt bei 85,5 %, an der Costa Brava bei 85 %.
Die meisten freien Unterkünfte für Last-Minute-Buchungen gibt es weiterhin an der Küste der Provinz Huelva, wo 44,7 % der Unterkünfte belegt sind. Eine relativ geringe Auslastung wurde auch auf Teneriffa – 72,4 % –, in der Provinz Valencia – 72,6 % –, an der Costa Dorada in Tarragona – 76,7 % – sowie an der Küste von Barcelona – 77,9 % – verzeichnet.
Almudena Ucha, Geschäftsführerin von Rentalia, führt die steigende Nachfrage nach den nördlichen Regionen Spaniens auf die starke Sommerhitze zurück. Die Auslastung der Ferienunterkünfte stieg in Asturien im Jahresvergleich um 4,7 Prozentpunkte, in Kantabrien um 4 Prozentpunkte, da Touristen zunehmend kühlere Reiseziele bevorzugen. Von den Unterkünften mit Klimaanlage sind für August 86,7 % gebucht, von denen mit Pool 85 %. Die Buchungsquote für Landhäuser in den Binnenregionen Spaniens fiel noch höher aus und erreichte 87,6 %.
Datenquelle: Studie von Rentalia, der Ferienvermietungsplattform von Idealista
Die Europäische Kommission arbeitet an einem neuen Rechtsrahmen, der es nationalen, regionalen und kommunalen Behörden ermöglichen wird, Kurzzeitvermietungen in Gebieten zu beschränken, die mit einem besonders starken Preisanstieg und einem Mangel an Wohnungen für Dauerbewohner zu kämpfen haben.
Die Initiative wird Teil des künftigen europäischen Gesetzes über bezahlbaren Wohnraum – des „Affordable Housing Act“ – sein, das die Europäische Kommission im Jahr 2026 vorlegen will. Das Dokument soll den Behörden helfen, Gebiete mit Wohnungsnot auf der Grundlage öffentlich zugänglicher statistischer Daten zu identifizieren und Maßnahmen zu ergreifen, die dem Ausmaß des Problems angemessen sind.
Es geht nicht um ein pauschales Verbot von Airbnb, Booking.com oder anderen Plattformen in der gesamten Europäischen Union. Die Europäische Kommission beabsichtigt, einen rechtlichen Rahmen zu schaffen, innerhalb dessen Städte und Regionen die Kurzzeitvermietung eigenständig regulieren können, ohne gegen die Vorschriften des Binnenmarktes zu verstoßen.
Insbesondere sollen die Kommunen mehr Rechtssicherheit erhalten, wenn sie Beschränkungen in Gebieten einführen, in denen die Vermietung an Touristen das Wohnungsangebot für die lokale Bevölkerung verringert. Mögliche Maßnahmen werden unter Berücksichtigung der lokalen Situation, der Interessen der Tourismusbranche und des Grundsatzes der Verhältnismäßigkeit festgelegt.
Im Rahmen der Konsultationen forderten Vertreter von Städten und Regionen die Europäische Kommission auf, eine Liste von Instrumenten zu erstellen, die mit dem EU-Recht vereinbar sind. Sie betonten zudem die Notwendigkeit, die Unterschiede zwischen großen Tourismuszentren, Kleinstädten und ländlichen Gebieten zu berücksichtigen.
Die Ausarbeitung des Gesetzes über bezahlbaren Wohnraum erfolgt parallel zur Umsetzung der zuvor verabschiedeten EU-Vorschriften zur Erhebung von Daten über Kurzzeitvermietungen. Ab dem 20. Mai 2026 gilt die EU-Verordnung Nr. 2024/1028. Sie sieht die Einrichtung digitaler Registrierungssysteme für Vermieter sowie den Datenaustausch zwischen Plattformen und staatlichen Behörden vor.
In Ländern, die eine entsprechende Registrierung einführen, muss der Eigentümer eine eindeutige Objektnummer erhalten und diese in der Anzeige angeben. Online-Plattformen sind verpflichtet, diese Nummern anzuzeigen und zu überprüfen, Stichprobenkontrollen durchzuführen und Anzeigen auf Verlangen der Behörden zu löschen, wenn sie nicht den festgelegten Vorschriften entsprechen.
Die Plattformen müssen zudem monatlich Angaben zur Anzahl der Gäste und der gebuchten Übernachtungen über ein einheitliches nationales digitales Portal übermitteln. Dies ermöglicht es den Kommunen, das tatsächliche Ausmaß der touristischen Vermietung einzuschätzen und datengestützte Entscheidungen zu treffen.
Die geltende Verordnung regelt jedoch in erster Linie die Registrierung und den Informationsaustausch. Sie legt an sich keine europaweiten Beschränkungen hinsichtlich der Anzahl der zur Vermietung angebotenen Wohnungen oder der zulässigen Übernachtungsanzahl fest.
Nach Angaben der Europäischen Kommission macht die Kurzzeitvermietung bereits etwa ein Viertel des gesamten Angebots an touristischen Unterkünften in der EU aus.
Im Jahr 2025 wurden über Airbnb, Booking.com, Expedia und andere große Online-Plattformen 951,6 Millionen Übernachtungen gebucht. Im Vergleich zum Jahr 2024 stieg diese Zahl um 11,4 %.
Die Europäische Kommission erkennt an, dass dieser Markt den Immobilienbesitzern Einnahmen verschafft, die Auswahl für Touristen erweitert und die lokale Wirtschaft unterstützt. Gleichzeitig kann die hohe Konzentration von Kurzzeitvermietungen in historischen Stadtzentren und beliebten Ferienorten das Angebot an Wohnungen für den dauerhaften Wohnbedarf verringern und zu Preissteigerungen beitragen.
Laut den Unterlagen des europäischen Plans für bezahlbaren Wohnraum stieg die Zahl der Buchungen von Kurzzeitvermietungen über die größten Plattformen im Zeitraum 2018–2024 um mehr als 90 %. Professionelle Anbieter stellen über 45 % des Angebots bereit, obwohl sie unter den Eigentümern eine Minderheit darstellen.
Nach Verabschiedung der neuen Gesetzgebung werden die Vorschriften nicht nur vom jeweiligen Land, sondern auch von der Situation in der jeweiligen Stadt oder Region abhängen. In Tourismuszentren mit Wohnraummangel könnten die lokalen Behörden potenziell strengere Anforderungen hinsichtlich der Registrierung, der Lizenzierung und der Mietdauer einführen. In Regionen, in denen es an touristischem Wohnraum mangelt und Kurzzeitvermietungen die lokale Wirtschaft stützen, könnten die Einschränkungen deutlich geringer ausfallen.



