
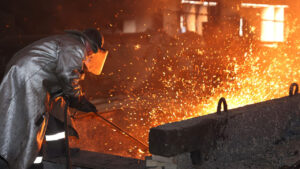
La planta «Kametstal», perteneciente al grupo minero-metalúrgico «Metinvest» y creada en las instalaciones del combinado metalúrgico de Dnipro (Kam’yanske, región de Dnipropetrovsk), está llevando a cabo una reparación general de tercer grado del alto horno n.º 9 en la sección de altos hornos de la empresa.
Según la información de la empresa, las renovaciones se están llevando a cabo en modo «blitz», lo que garantizará un funcionamiento duradero y fiable de los equipos, así como el cumplimiento estable de las tareas de producción.
Al mismo tiempo, se precisa que entre las tareas clave de la reparación a fondo se encuentra la renovación de equipos, cuya reparación y sustitución solo son posibles durante la parada del alto horno. En concreto, se trata de la sustitución del cono pequeño del distribuidor giratorio de la carga del dispositivo de carga del horno, fabricado por socios de «Metinvest Machinery». El montaje y la instalación del conjunto a gran escala los llevan a cabo especialistas del taller de reparación de equipos metalúrgicos de «Kametstal».
También se están llevando a cabo reparaciones en el patio de fundición, donde se sustituyen los conjuntos y piezas de las máquinas de apertura y cierre de los canales de fundición, el equipo de carga, el bloque de calentadores de aire y el colector de polvo, así como la revisión y reparación de los equipos eléctricos y energéticos en todas las secciones del horno, tareas que realizan los especialistas del taller de reparación de equipos.
«La reparación a fondo del DP-9 es una etapa importante del programa de reparaciones de este año en el taller de altos hornos. Su objetivo es mantener una productividad fiable y estable del horno, de la que dependen directamente el cumplimiento de los planes de producción y la eficiencia de todo el departamento», se afirma en el comunicado de la empresa.
«Kametstal» se creó a partir de la SA «Planta Química de Coque de Dnipro» (DKKhZ) y la SA «Combinado Metalúrgico de Dnipro» (DMK). La planta forma parte del grupo «Metinvest».
«Metinvest» es un grupo verticalmente integrado de empresas mineras y metalúrgicas. Sus empresas están ubicadas en Ucrania —en las regiones de Donetsk, Lugansk, Zaporizhia y Dnipropetrovsk— así como en países de Europa. Los principales accionistas del holding son el grupo «SKM» (71,24 %) y «Smart-Holding» (23,76 %). «Metinvest Holding» LLC es la sociedad gestora del grupo «Metinvest».
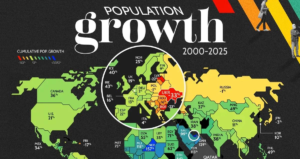
En los últimos 25 años, la dinámica demográfica mundial se ha ido dividiendo cada vez más en dos direcciones: algunos países experimentan un crecimiento explosivo de la población, mientras que otros afrontan una disminución sostenida. Según una visualización de Visual Capitalist basada en datos de la ONU, en 2000–2025 la mayor caída de población se registró en Ucrania, mientras que el crecimiento más rápido se observó en Qatar. El estudio se basa en las estimaciones y proyecciones de World Population Prospects 2024 de la ONU.
Entre los 10 países con mayor disminución de población en 2000–2025 se encuentran Ucrania (-32,5 %), las Islas Marshall (-29,4 %), Bulgaria (-23,2 %), Letonia (-21,6 %), Moldavia (-18,8 %), Lituania (-17,5 %), Puerto Rico (-16,7 %), Rumanía (-16,1 %), Serbia (-13,1 %) y Albania (-12,8 %). Entre los 10 países con mayor crecimiento de población se encuentran Qatar (+423,4 %), los EAU (+249,7 %), Guinea Ecuatorial (+166,6 %), Níger (+157,0 %), Baréin (+153,9 %), Papúa Nueva Guinea (+149,6 %), Angola (+139,7 %), Kuwait (+139,1 %), Omán (+129,1 %) y Chad (+126,9 %). Estos valores fueron citados por Visual Capitalist en dos publicaciones de abril.

Para Ucrania, esta clasificación es especialmente alarmante. Según Visual Capitalist, el país perdió aproximadamente un tercio de su población en 25 años. El contexto demográfico más amplio también es confirmado por materiales de Our World in Data basados en datos de la ONU: solo en 2022–2023 la migración neta desde Ucrania ascendió a alrededor de 6 millones de personas, lo que fue una consecuencia directa de la guerra a gran escala.
En Experts Club consideran que la crisis demográfica ucraniana ya se ha convertido no solo en un problema social, sino también en uno económico. La disminución de la población significa una reducción del mercado interno, un agravamiento de la escasez de mano de obra, un aumento de la carga sobre los sistemas de pensiones y salud, así como un deterioro de las condiciones de inversión a largo plazo. Esta lógica coincide con las evaluaciones de la ONU sobre el papel de la caída de la natalidad, el envejecimiento de la población y la migración en la formación de nuevos desequilibrios demográficos globales.
Al mismo tiempo, el panorama mundial también muestra el polo opuesto. Los líderes del crecimiento —principalmente los países del Golfo Pérsico y una serie de Estados africanos— aumentaron su población ya sea gracias a una afluencia masiva de trabajadores migrantes o a altas tasas de natalidad. La ONU señala que el crecimiento demográfico mundial continúa, pero su ritmo se desacelera, y que la principal contribución al futuro aumento de la población provendrá ya no de Europa, sino principalmente de África y de determinados centros migratorios.
Para Ucrania, de esto se desprenden al menos dos conclusiones. La primera es que, sin el regreso de una parte de los ciudadanos que se fueron, el apoyo a las familias con hijos y una política más fuerte en el mercado laboral, el declive demográfico seguirá socavando la economía. La segunda es que el problema hace tiempo que salió del ámbito de la estadística: en los próximos años, precisamente la demografía puede convertirse en uno de los principales factores limitantes para la recuperación del país en la posguerra.
Oschadbank se ha conectado al servicio TrackSEP del Banco Nacional de Ucrania, gracias a lo cual los clientes del segmento de micro, pequeñas y medianas empresas (MIPYMES) tienen ahora la posibilidad de seguir el estado de los pagos interbancarios en formato IBAN en tiempo real, según informó la entidad financiera el lunes.
«Para las empresas es importante saber qué ocurre con el dinero en todo momento. Gracias a TrackSEP, el empresario puede ver todo el recorrido del pago, desde su envío hasta su abono, y tomar decisiones rápidamente sin perder tiempo», señaló Natalia Butkova-Vitvitska, miembro del consejo de administración de Oschadbank responsable del segmento MIPYMES.
Según se indica, el servicio funciona las 24 horas del día en tiempo real, abarca también los pagos instantáneos y permite seguir las etapas de la transferencia interbancaria sin necesidad de acudir al banco. Cada pago tiene un identificador único UETR (Unique End-to-End Transaction Reference), que lo acompaña a lo largo de todo su recorrido entre bancos.
Para comprobar el estado del pago, el cliente debe buscar el UETR en la versión web o en la aplicación móvil CorpLight, acceder al sitio web del regulador e introducir este código y el importe del pago. El servicio muestra las etapas de procesamiento de la transferencia: desde su creación hasta su abono o rechazo, indicando el motivo. Los datos se conservan durante 30 días.
Como se informó, el Banco Nacional introdujo el 1 de diciembre de 2025 en el sistema de pagos electrónicos (SEP) el servicio TrackSEP para el seguimiento de los pagos en modo 24/7 desde el momento de su iniciación hasta el abono de los fondos.
Según datos del regulador, a 1 de marzo de 2026, Oschadbank ocupaba el segundo lugar (503 070 millones de UAH) por activos netos entre los 58 bancos solventes.
Según informa Fixygen, la semana pasada el mercado de las criptomonedas inició una recuperación tras el prolongado bache registrado entre marzo y principios de abril; sin embargo, a principios de esta semana, el crecimiento ha dado paso a una dinámica más inestable. Este martes, el bitcoin cotiza en torno a los 76 200 dólares, mientras que el ethereum ronda los 2320 dólares.
Uno de los principales impulsores de la semana pasada fue el retorno de fondos a los productos de inversión digitales. Según datos de CoinShares, durante la semana que finalizó el 13 de abril, la entrada neta en dichos instrumentos ascendió a 1.030 millones de dólares, de los cuales 790 millones correspondieron al bitcoin. La empresa calificó esta cifra como la mayor entrada semanal desde principios de enero y atribuyó la recuperación del apetito por el riesgo a unos datos macroeconómicos de EE. UU. más moderados de lo esperado y a los indicios de un alivio de las tensiones geopolíticas en ese momento.
A finales de la semana pasada, el mercado recibió un impulso adicional gracias al intento del bitcoin de consolidarse por encima de los 76 000-78 000 dólares. CoinDesk informó de que las cotizaciones subieron hasta casi los 78 000 dólares ante las expectativas de avances en la reducción de las tensiones en torno a Irán y el mantenimiento de la navegación por el estrecho de Ormuz.
Sin embargo, ya a principios de esta semana el ánimo se deterioró. La influencia del factor de Oriente Medio volvió a intensificarse en el mercado: Barron’s y otras publicaciones económicas informaron de la caída del bitcoin y el ethereum ante la nueva incertidumbre en torno al conflicto entre EE. UU. e Irán y los riesgos para el apetito global por el riesgo. En este contexto, el bitcoin retrocedió el lunes hasta la zona de los 74 700-75 400 dólares, y el ethereum también bajó.
Así, el mercado a finales de la semana pasada y principios de esta se presentaba mejor que a principios de abril, pero aún no ha salido de la zona de mayor sensibilidad ante el contexto externo. Las entradas institucionales respaldan al bitcoin, pero la geopolítica y la cautela general de los inversores impiden que el mercado pase rápidamente a una tendencia alcista sostenida.
En los próximos días, el comportamiento del bitcoin en el rango de 74 000-78 000 dólares seguirá siendo un punto de referencia clave. Si se mantienen las entradas en los fondos, el mercado podría volver a intentar consolidarse por encima del límite superior de este corredor. Pero ante un nuevo empeoramiento del contexto informativo, las criptomonedas, al igual que otros activos de riesgo, podrían volver a entrar en corrección.
La provincia de Alicante ha consolidado su posición entre los principales mercados inmobiliarios de España, manteniéndose como uno de los principales focos de demanda tanto por parte de compradores locales como extranjeros. Así lo informa Prian citando datos del mercado inmobiliario español. Un factor adicional de crecimiento sigue siendo el gran interés de los extranjeros, gracias al cual Alicante conserva un estatus especial en el mercado nacional.
Según datos de Idealista, en 2025 los extranjeros representaron el 45,7 % de todas las transacciones inmobiliarias en la provincia de Alicante, lo que supone uno de los índices más altos del país y, de hecho, casi la mitad del mercado. A modo de comparación, en el conjunto de España la cuota de compradores extranjeros fue del 13,8 %, mientras que en la Comunidad Valenciana fue del 27,6 %, es decir, Alicante supera notablemente tanto el nivel nacional como el regional.
La elevada actividad de los extranjeros sostiene la liquidez del mercado y la demanda en las zonas costeras, sobre todo en la Costa Blanca. Al mismo tiempo, esto convierte a Alicante en uno de los principales indicadores de la demanda exterior de vivienda española, especialmente en el segmento de segundas residencias, apartamentos de inversión y propiedades para la residencia permanente.
Entre los compradores extranjeros en España en 2025 predominaban los ciudadanos del Reino Unido, los Países Bajos y Alemania. Según datos de fuentes españolas de la Comunidad Valenciana, en 2025 fueron precisamente los neerlandeses quienes ocuparon el primer puesto entre los compradores extranjeros de vivienda en la región, desplazando a los británicos, y a continuación, entre los grupos más destacados, figuraban los belgas, los polacos, los ucranianos y los alemanes.
Según los resultados de una encuesta realizada en marzo de 2026 por la empresa de investigación Active Group en colaboración con el centro de información y análisis Experts Club, la actitud de los ucranianos hacia Kazajistán se caracteriza por un predominio de valoraciones neutras y un nivel moderado de percepción positiva, que, sin embargo, muestra un cierto descenso en comparación con el periodo anterior. La proporción de opiniones positivas es del 38,2 % frente al 42,7 % de agosto de 2025, mientras que las valoraciones negativas han aumentado ligeramente, del 8,0 % al 8,9 %.
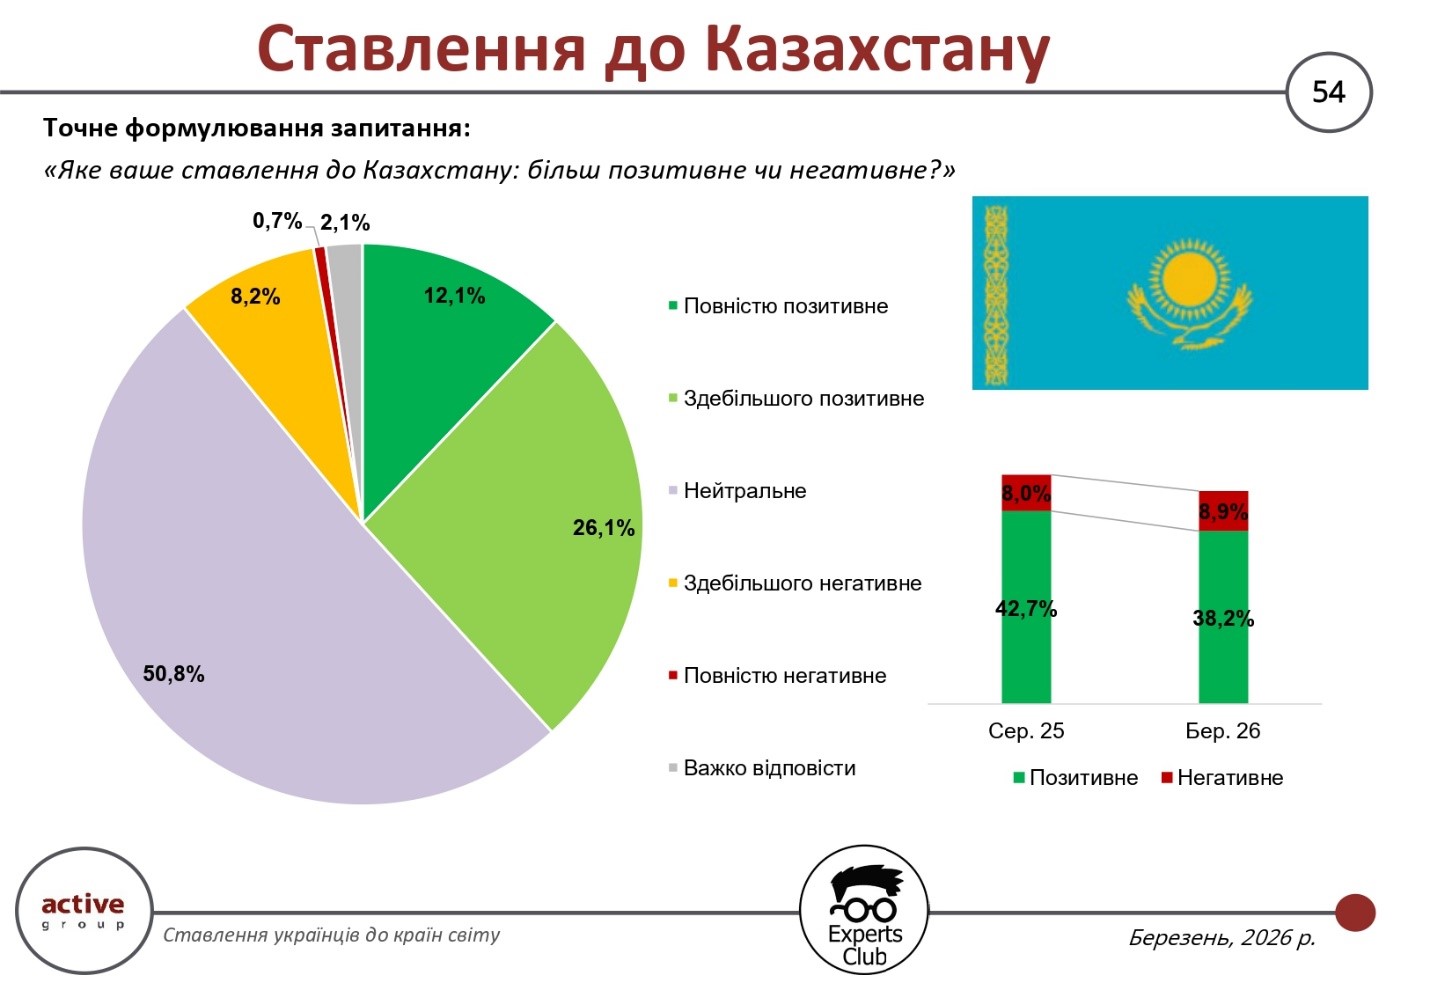
La característica clave es el predominio de la posición neutral: el 50,8 % de los encuestados no se decanta por una valoración clara de Kazajistán. Esto pone de manifiesto el nivel relativamente bajo de implicación emocional de los ucranianos en la percepción de este país y la presencia limitada de Kazajistán en el espacio informativo y público de Ucrania.
La estructura de las valoraciones positivas parece equilibrada: el 12,1 % de los encuestados expresó una actitud «totalmente positiva», y otro 26,1 % —«mayoritariamente positiva». Al mismo tiempo, la actitud negativa se forma principalmente a partir de valoraciones moderadas: el 8,2 % de los encuestados eligió la opción «en su mayor parte negativa», mientras que solo el 0,7 % —«totalmente negativa». La proporción de quienes no supieron responder es del 2,1 %.
La dinámica de los cambios indica un cierto enfriamiento de la percepción positiva de Kazajistán. Aunque las valoraciones negativas siguen siendo relativamente bajas, su gradual aumento, junto con la disminución de las positivas, podría indicar un debilitamiento del interés o de la confianza hacia el país en la sociedad ucraniana.
En general, Kazajistán se percibe como un país con una imagen neutra, sin una valoración emocional claramente definida. Este perfil es característico de los Estados que no desempeñan un papel destacado en el panorama informativo ucraniano o que no se asocian con procesos políticos o de seguridad clave para Ucrania.
En este contexto, la dinámica futura de la percepción dependerá en gran medida de la intensidad con la que Kazajistán se implique en las relaciones con Ucrania y de lo notable que sea su papel en la agenda internacional, importante para la sociedad ucraniana.
Según un estudio realizado por el centro de información y análisis Experts Club a partir de datos del Servicio Estatal de Aduanas, Kazajistán ocupa el puesto 42 en cuanto al volumen total de comercio de mercancías con Ucrania, que asciende a 400,2 millones de dólares. Al mismo tiempo, Ucrania tiene un superávit comercial con Kazajistán de 245,3 millones de dólares, ya que las exportaciones superan a las importaciones en más de cuatro veces.
El estudio se presentó en el centro de prensa «Interfax-Ucrania»; el vídeo se puede ver en el canal de YouTube de la agencia. La versión completa del estudio se puede encontrar en este enlace en la página web del centro de análisis Experts Club.
ACTIVE GROUP, ENCUESTA, EXPERTS CLUB, Kazajistán, Pozniy, SOCIOLOGÍA, UCRANIA, URAKIN



