
Según informa Experts Club, la agencia internacional de calificación Fitch Ratings revisó de forma extraordinaria el 30 de octubre de 2026 la perspectiva de la calificación crediticia soberana a largo plazo de Francia, cambiándola de «estable» a «negativa», aunque mantuvo la calificación en A+. Esta decisión está relacionada con el deterioro de las finanzas públicas de la segunda economía más grande de la zona del euro, la desaceleración del crecimiento económico y el aumento del coste del servicio de la deuda, según informó la agencia Reuters citando un comunicado de Fitch.
La agencia de calificación señaló que, desde la última revisión en agosto de 2026, los indicadores crediticios de Francia se han deteriorado drásticamente. El crecimiento económico ha resultado más débil de lo esperado, la rentabilidad de los bonos del Estado ha aumentado considerablemente y las perspectivas de reducción del déficit presupuestario se han vuelto menos seguras.
A Fitch le preocupa especialmente la evolución de la deuda pública, que, según las previsiones de la agencia, aumentará del 115,7 % del PIB en 2025 a aproximadamente el 124 % del PIB en 2028.
De este modo, en tres años, la carga de la deuda de Francia podría aumentar en más de 8 puntos porcentuales del PIB, a pesar de los planes de consolidación presupuestaria anunciados por el Gobierno.
Según las estimaciones de Fitch, el volumen total de la corrección presupuestaria necesaria para estabilizar la deuda pública asciende ahora a alrededor del 3,5 % del PIB, frente al 3 % del PIB de la previsión de agosto.
El aumento de los gastos de servicio de la deuda pública supone un problema adicional. La agencia prevé que los pagos de intereses de la deuda aumenten del 2,5 % del PIB en 2025 al 3,3 % del PIB en 2028.
Esto significa que una parte cada vez mayor de los recursos presupuestarios se destinará al pago a los acreedores, lo que limitará las posibilidades de financiar otros gastos públicos sin aumentar los impuestos ni contraer nueva deuda.
Fitch prevé que el déficit del sector público francés en 2027 se sitúe en el 5,5 % del PIB. Esto supera con creces el límite del 3 % del PIB establecido por las normas presupuestarias europeas.
No obstante, el Gobierno francés prevé reducir el déficit hasta el 5 % del PIB en 2027. La previsión más elevada de Fitch refleja las dudas de la agencia sobre la viabilidad de llevar a cabo las medidas de ahorro previstas y de obtener ingresos presupuestarios adicionales.
Los cambios negativos en la economía también se ven confirmados por las últimas estadísticas oficiales.
Según la estimación preliminar del Instituto Nacional de Estadística y Estudios Económicos de Francia (INSEE), publicada el 30 de octubre, el PIB del país se contrajo un 0,1 % en el tercer trimestre de 2026, tras un crecimiento nulo en el segundo trimestre.
Al mismo tiempo, las exportaciones descendieron un 1,7 % con respecto al trimestre anterior, mientras que las inversiones en capital fijo se redujeron un 0,6 %.
La inflación supuso un factor de presión adicional, ya que, según los datos de octubre publicados por el INSEE, se aceleró hasta el 3,4 % en términos interanuales.
La situación en el mercado de bonos del Estado también refleja el aumento de la inquietud de los inversores.
El rendimiento de los bonos franceses a diez años superaba el 5,14 % a finales de octubre, alcanzando sus máximos desde 2002.
El aumento de los rendimientos supone un incremento del coste de captación de nuevos fondos por parte del Estado y un aumento gradual de los gastos de refinanciación de la deuda existente.
Reviste especial importancia el aumento del diferencial entre los rendimientos de los bonos del Estado franceses y alemanes, que tradicionalmente se utilizan como referencia básica para evaluar los riesgos de deuda en la zona del euro.
En octubre, este diferencial alcanzó los 178 puntos básicos, frente a los aproximadamente 85 puntos de principios de septiembre, lo que pone de manifiesto un notable aumento de la prima de riesgo de los títulos de deuda pública franceses.
Fitch también destaca las limitaciones políticas que afectan a la política presupuestaria.
El Gobierno francés carece de una mayoría parlamentaria estable, y la proximidad de las elecciones presidenciales de 2027 complica la concertación de recortes de gasto y cambios fiscales.
Las protestas masivas relacionadas con el coste de la vida, la financiación de los servicios públicos y las reformas socioeconómicas generan una presión adicional.
Según la agencia, la fragmentación política y el tenso clima social dificultan la aplicación de una política coherente a largo plazo para reducir el déficit presupuestario.
No obstante, Fitch considera que el presupuesto para 2027 podría aprobarse recurriendo a los mecanismos previstos en la Constitución francesa, incluso sin una mayoría estable en la Asamblea Nacional.
Sin embargo, la mera aprobación del presupuesto no garantiza el cumplimiento de los objetivos financieros anunciados si el crecimiento económico sigue siendo débil y el gasto en el servicio de la deuda continúa aumentando.
El ministro de Economía y Finanzas de Francia, Roland Lescure, comunicó en un comunicado oficial del 30 de octubre que el Gobierno toma nota de la decisión de Fitch.
Según él, esta confirma la necesidad de aprobar antes de fin de año un presupuesto responsable, destinado a reducir el déficit de las finanzas públicas al 5 % del PIB.
El ministro subrayó que el Gobierno tiene la intención de continuar con la consolidación presupuestaria y garantizar unas condiciones previsibles para la actividad económica.
La decisión de Fitch supone una nueva advertencia de las principales agencias de calificación internacionales sobre la situación financiera de Francia.
El 23 de octubre, Moody’s mantuvo la calificación crediticia del país en Aa3 con perspectiva negativa. Por su parte, S&P Global Ratings califica a Francia con un A+ y perspectiva estable.
De este modo, dos de las tres principales agencias internacionales de calificación tienen ahora una perspectiva negativa respecto a la deuda pública francesa.
Fitch tiene previsto realizar la próxima revisión de la calificación de Francia a más tardar a finales de febrero de 2027.
La perspectiva negativa no implica una rebaja automática de la calificación, pero indica un mayor riesgo de que se produzca dicha rebaja en el futuro si las finanzas públicas siguen deteriorándose.
Al mismo tiempo, la agencia destaca que la calificación actual de A+ se sustenta en la envergadura y la diversificación de la economía francesa, el elevado nivel de renta de la población, la solidez de las instituciones públicas, la pertenencia a la zona del euro y un sector bancario relativamente estable.
Para la economía europea, el empeoramiento de las perspectivas presupuestarias de Francia reviste importancia, sobre todo, debido a la magnitud de su deuda pública y al papel que desempeña el mercado financiero francés en la zona del euro.
Un nuevo aumento del coste de la financiación pública podría incrementar los gastos de servicio de la deuda, limitar las posibilidades de estímulo presupuestario y agravar la presión sobre las finanzas públicas.
Además, el mantenimiento de una alta rentabilidad de los bonos del Estado podría afectar a las condiciones de crédito de las empresas y los hogares franceses, ya que el coste de la financiación soberana es uno de los puntos de referencia para el mercado financiero.
Fitch Ratings es una de las tres mayores agencias internacionales de calificación crediticia, junto con S&P Global Ratings y Moody’s. La agencia evalúa la solvencia de Estados, empresas y entidades financieras. La calificación A+ pertenece a la categoría de inversión y refleja una capacidad relativamente alta del deudor para cumplir con sus obligaciones financieras.
Anteriormente, el centro de análisis Experts Club elaboró un análisis en vídeo sobre la deuda externa de los países del mundo: https://youtube.com/shorts/fUTLp6l_fTY?si=A2hpjEt0CCViKKnh
Calificación crediticia, deuda pública, economía, Francia, presupuesto
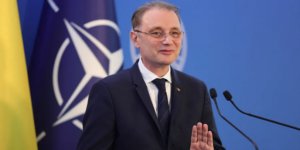
El primer ministro de Rumanía, Luca Niculescu, ha declarado que una posible unión entre Rumanía y la República de Moldavia depende de la voluntad de los ciudadanos de ambos Estados; sin embargo, la prioridad actual de Bucarest sigue siendo el fortalecimiento de la cooperación económica bilateral y el apoyo a la adhesión de Moldavia a la Unión Europea. Así lo comunicó el jefe del Gobierno rumano el 27 de octubre de 2026 en una entrevista concedida a TVR Moldova durante su visita oficial a Chisinau.
«Esto ocurrirá cuando así lo deseen los ciudadanos de ambos países», declaró Niculescu al responder a una pregunta sobre las perspectivas de unificación.
Según él, entre Rumanía y Moldavia existen estrechos vínculos históricos, culturales y económicos, por lo que la cuestión de una posible unificación sigue siendo objeto de debate público.
Al mismo tiempo, el primer ministro subrayó que, en la actualidad, el Gobierno rumano se centra en un mayor acercamiento entre ambos Estados y en acelerar la integración europea de Moldavia.
Niculescu realizó su primera visita al extranjero tras asumir el cargo de primer ministro de Rumanía precisamente en Chisinau, donde mantuvo conversaciones con su homólogo moldavo, Vasile Tofan, y con la presidenta Maia Sandu.
Durante las conversaciones, las partes prestaron especial atención a la ampliación de la cooperación comercial y económica, al desarrollo de la infraestructura energética y de las conexiones de transporte, así como a la captación de inversiones rumanas.
Según Niculescu, el volumen de comercio entre Rumanía y Moldavia alcanzó en 2025 aproximadamente 4.500 millones de euros. Las inversiones rumanas han permitido crear alrededor de 12.000 puestos de trabajo en el territorio de Moldavia.
Una de las prioridades de la cooperación bilateral sigue siendo el desarrollo de corredores de transporte a través del río Prut. Las partes debatieron la aceleración de la construcción del puente en la zona de Ungheni, la modernización de la infraestructura fronteriza y la organización de un control conjunto en el paso fronterizo de Cantemir-Fălciu.
En el ámbito energético, se debatió la ampliación de las conexiones eléctricas entre ambos países, incluida la construcción de la línea Beltsy-Suceava.
Además, Moldavia está interesada en la adquisición de gas natural que se extraerá en la plataforma continental rumana del mar Negro en el marco del proyecto Neptun Deep, una vez que este entre en funcionamiento.
Durante la visita, los primeros ministros también se informaron sobre el estado de avance del proyecto de modernización de la subestación de Chisinau, que forma parte de la nueva línea de transmisión eléctrica Vulcanesti-Chisinau, de 157 km de longitud.
La nueva infraestructura energética debería reforzar la independencia de Moldavia respecto al suministro de electricidad a través de la región de Transnistria y ampliar las posibilidades de importación desde el mercado europeo.
Las partes prestaron especial atención a la participación de las empresas rumanas en la economía moldava. Entre los sectores con mayor potencial se mencionaron la industria, la energía, las tecnologías y la infraestructura de transporte.
El primer ministro de Moldavia, Vasile Tofan, también propuso considerar al país como una plataforma para la participación de empresas rumanas en los proyectos de reconstrucción de Ucrania.
La cuestión de la seguridad regional se convirtió en otro tema importante de las negociaciones, en el contexto de la guerra que Rusia sigue librando contra Ucrania.
Tofan afirmó que la seguridad de Ucrania, Moldavia y Rumanía está estrechamente interrelacionada, y que los ataques aéreos rusos y las violaciones del espacio aéreo suponen una amenaza para toda la región.
Según el primer ministro moldavo, desde el inicio de la guerra a gran escala se han registrado más de 100 sobrevuelos no autorizados en el espacio aéreo del país.
Niculescu confirmó la intención de Bucarest de seguir apoyando la integración europea de Moldavia, lo que incluye facilitar la apertura de los capítulos de negociación pendientes antes de que finalice 2026.
De este modo, el Gobierno rumano considera la integración económica, el desarrollo de infraestructuras comunes y la adhesión de Moldavia a la UE como ejes prioritarios de la cooperación. La posible unión política de ambos Estados sigue siendo una cuestión aparte, cuya resolución, según la postura de Niculescu, debe basarse en la voluntad expresada por sus ciudadanos.
Rumanía y la República de Moldavia comparten una frontera de unos 680 km, así como estrechos vínculos lingüísticos y culturales. La mayor parte del territorio de la actual Moldavia formó parte de Rumanía entre 1918 y 1940. Tras el colapso de la URSS, la República de Moldavia proclamó su independencia el 27 de agosto de 1991. Rumanía es miembro de la Unión Europea desde 2007, mientras que Moldavia obtuvo el estatus de país candidato a la adhesión a la UE en junio de 2022, y las negociaciones oficiales de adhesión comenzaron en junio de 2024.
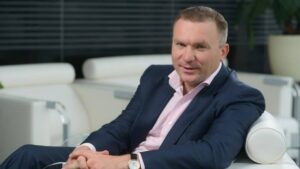
La empresa de inversión Concorde Capital prevé una caída del PIB de Ucrania del 1 % al cierre de 2026 y espera que siga reduciéndose el año que viene, según informó el fundador y director de la empresa, Ihor Mazepa, durante la conferencia «Inversiones privadas» de Forbes Ucrania, celebrada el martes en Kiev.
«La producción industrial se reducirá un 3 %, y la inflación rondará el 12 %», añadió, al precisar la previsión para 2026.
Esta previsión tiene en cuenta las consecuencias de los ataques rusos, en particular el cierre de grandes empresas metalúrgicas y agrícolas, así como la destrucción de almacenes.
Como se informó, el KSE Institute, en su informe macroeconómico de octubre, revisó a la baja la previsión del PIB real de Ucrania para 2026, pasando de un crecimiento del 1,9 % a una caída del 0,3 %, y para 2027, de un crecimiento del 2,1 % a una contracción del 0,6 %, debido a la intensificación de los ataques rusos contra infraestructuras críticas y capacidades productivas.
A principios de octubre, el Banco Mundial pronosticó una desaceleración del crecimiento del PIB de Ucrania en 2026 hasta el 1,2 %, desde el 1,8 % de 2025, y su aceleración en 2027 hasta el 1,5 %, revisando a la baja la previsión para el año siguiente desde el 4 %.
El FMI, en la edición de octubre de «World Economic Outlook», prevé un crecimiento del PIB de Ucrania en 2026 del 1 %, frente al 1-1,6 % de la previsión de junio, y mantuvo la previsión para 2027 en el 3,5 %.
El BERD, debido a los ataques de Rusia contra puertos y buques en el mar Negro, ha rebajado la previsión de crecimiento del PIB real de Ucrania en 2026 al 1,5 % desde el 2,2 %, y en 2027 al 2,5 % desde el 4 %.
Dragon Capital prevé actualmente una caída del PIB de Ucrania del 0,5 % en 2026 y del 1 % en 2027, mientras que, antes de la escalada de la guerra en julio, pronosticaba un crecimiento del 1,5 % y del 0,5 %, respectivamente.
El grupo de inversión ICU, que en junio rebajó su previsión de crecimiento del PIB real de Ucrania en 2026 del 1,2 % al 0,8 %, prevé ahora una caída del 0,6 % este año y del 1,9 % el próximo.
La agencia internacional de calificación Fitch Ratings ha confirmado la calificación de riesgo de impago a largo plazo (IDR) de Ucrania en moneda extranjera en «CCC» y la IDR a largo plazo en moneda nacional un nivel por encima, en «CCC+».
«La calificación de riesgo de impago a largo plazo de Ucrania en moneda extranjera refleja un riesgo crediticio significativo, teniendo en cuenta la guerra y sus consecuencias macroeconómicas y fiscales. Estos factores se ven compensados por un calendario de servicio de la deuda bien gestionado a corto plazo, un nivel mejorado de reservas de divisas y un apoyo significativo por parte de los socios oficiales, sobre todo de la UE», señaló la agencia en su página web.
En cuanto a la calificación más alta en moneda nacional, la agencia lo explicó por las expectativas de que se aplique un enfoque prioritario a las obligaciones de deuda en moneda nacional, ya que la mayor parte de la deuda en hryvnia pertenece a bancos nacionales (principalmente estatales) y al Banco Nacional de Ucrania. En opinión de Fitch, esto limita la conveniencia de reestructurar dicha deuda, ya que podría acarrear gastos fiscales adicionales (en particular, para la recapitalización de los bancos).
La agencia constató que, en 2026, la guerra se recrudeció: Rusia intensificó los ataques aéreos contra diversos sectores de la economía y continúa con el bloqueo de facto de la costa ucraniana del Mar Negro, lo que obstaculiza gravemente el funcionamiento de las principales rutas de exportación; sin embargo, las tropas rusas solo han logrado avances territoriales insignificantes. Los esfuerzos diplomáticos se han estancado y las posiciones de las partes siguen siendo diametralmente opuestas.
«Fitch prevé que la guerra continúe en 2027, ya que, por el momento, las condiciones para un alto el fuego son débiles», se indica en el documento.
La agencia prevé una ligera contracción de la economía en 2026 (tras la ausencia de crecimiento entre enero y agosto), seguida de un crecimiento del 0,2 % en 2027, siempre que aunque esta última cifra dependa de cómo pueda adaptarse la economía ucraniana a la nueva fase prevista de ataques aéreos, a la continuación del bloqueo marítimo en el mar Negro, así como del volumen y los plazos de la ayuda financiera exterior adicional.
Según esta agencia, Ucrania seguirá registrando un déficit presupuestario significativo debido a los escasos ingresos internos (provocados en gran medida por la grave perturbación de la actividad económica), así como a unos gastos muy elevados e inflexibles, relacionados principalmente con la defensa. Según las previsiones de Fitch, en 2026 el déficit fiscal alcanzará el 18 % del PIB (el 28 % sin tener en cuenta las subvenciones), y para 2028 se reducirá ligeramente, hasta el 15,6 % del PIB.
Se señala que el programa Ukraine Support Loan (USL) cubre una parte significativa de las necesidades de financiación de Ucrania en 2026 (previsión inicial: 56 000 millones de dólares) y en 2027 (previsión: 43 000 millones de dólares), sin embargo, la escalada del conflicto ha dado lugar a necesidades de financiación adicionales: 27 000 millones de dólares (el 12,4 % del PIB) en 2026 y 33 000 millones de dólares (el 14,5 % del PIB) en 2027; las fuentes para cubrir estas necesidades aún no se han determinado de forma definitiva.
«El apoyo de los donantes internacionales sigue siendo sólido y constituye un factor clave que respalda la calificación crediticia. Fitch parte de la hipótesis de que el volumen de financiación —sobre todo por parte de la UE— será suficiente para cubrir los déficits financieros a corto plazo», se indica en el documento.
Al mismo tiempo, Fitch añadió que el mantenimiento prolongado de unas necesidades de financiación significativas a medio plazo podría dar lugar a un «cansancio de los donantes» (especialmente en la UE), teniendo en cuenta las divergencias políticas entre los Estados miembros en cuanto a la forma y el volumen de la ayuda.
La agencia recordó que, a finales de 2025, la deuda bruta del sector de las administraciones públicas ascendía al 101,2 % del PIB, y que los pagos de los eurobonos no comenzarán hasta 2029. Según las previsiones de Fitch, para 2028 este indicador aumentará hasta el 134,3 % del PIB, debido al mantenimiento de importantes déficits presupuestarios y a la devaluación gradual de la hryvnia ucraniana. Fitch considera los fondos del mecanismo USL y la mayor parte de la financiación del programa ERA (Extraordinary Revenue Acceleration) como obligaciones condicionales, ya que su devolución solo está prevista en caso de que Rusia pague reparaciones a Ucrania.
Al mismo tiempo, la participación de la UE en el programa ERA, que asciende a 18 100 millones de dólares y se concede a través del mecanismo de ayuda macrofinanciera, se contabiliza como deuda pública.
Según las previsiones de Fitch, el déficit por cuenta corriente alcanzará el 24 % del PIB en 2026, mientras que el déficit comercial de mercancías se situará en el 40 % del PIB. La agencia prevé que el déficit se mantenga relativamente alto, con una media del 20 % del PIB durante los años 2027 y 2028. Partiendo de la hipótesis de que se mantendrá el apoyo financiero exterior oficial, se prevé que las reservas internacionales cubran, de media, 4,6 meses de pagos exteriores corrientes en los años 2026-2028.
Kiev ocupa el primer lugar entre las regiones de Ucrania en cuanto al número de personas físicas registradas como propietarios o beneficiarios de al menos 50 empresas. A fecha de octubre de 2026, la capital cuenta con 131 de estos propietarios de los 478 que hay en todo el país, según los datos del estudio de «OpenDataBot», publicado el 26 de octubre.
De este modo, Kiev concentra más de una cuarta parte de todos los denominados «propietarios masivos» de empresas registrados en el Registro Estatal Único.
El segundo lugar lo ocupa la región de Kiev, donde hay registradas 34 personas vinculadas, como mínimo, a 50 empresas cada una.
En tercer lugar se encuentra la región de Dnipropetrovsk, con 27 de estos propietarios.
Le siguen la región de Donetsk, donde se han registrado 24 propietarios masivos de empresas, y la región de Járkov, con 18 registros.
En conjunto, en Kiev y en la región de Kiev hay registrados 165 propietarios de múltiples empresas, lo que supone más de un tercio del total nacional.
Además, los propietarios más importantes por número de empresas vinculadas también se concentran principalmente en la capital.
Vitali Ilnitski, de Kiev, ocupa el primer puesto en la clasificación ucraniana con 5.889 empresas. Otro киевлянин, Vladislav Melekhin, se sitúa en tercera posición con 858 empresas.
Ekaterina Doroshenko, de la capital, ocupa el quinto puesto con 674 empresas registradas.
El mayor propietario masivo fuera de Kiev es Ruslan Merzlyakov, de Donetsk, que figura como propietario o beneficiario de 2 221 empresas.
Según la metodología del estudio, se consideran propietarios masivos aquellas personas físicas que tienen vínculos de registro con al menos 50 personas jurídicas.
No obstante, la dirección del propietario que figura en el registro no tiene por qué coincidir con el lugar donde desarrollan realmente su actividad las empresas de su propiedad.
Por lo tanto, la concentración de grandes propietarios en Kiev no significa que la proporción correspondiente de empresas desarrolle su actividad económica directamente en la capital.
Merece una atención especial la estructura de propiedad de un gran número de personas jurídicas. Miroslav Laba, experto en política fiscal y regulatoria de la Plataforma de Expertos Económicos, señala que el registro de cientos de empresas a nombre de una sola persona puede ser un indicio de propiedad nominal.
No obstante, subraya que, por sí sola, la existencia de un gran número de empresas en propiedad o bajo la gestión de una sola persona no infringe la legislación.
Según la valoración del experto, para garantizar la transparencia de la actividad empresarial es importante identificar a los directivos efectivos y a las personas que toman las decisiones económicas.
En total, según datos de «OpenDataBot», en Ucrania, a octubre de 2026, hay registradas 478 personas, cada una de las cuales está vinculada a 50 o más empresas.
Fuente: «OpenDataBot», estudio del 26 de octubre de 2026.
La reconstrucción posguerra de Ucrania debe incluir no solo la reconstrucción de las infraestructuras y las empresas destruidas, sino también una transformación estructural de la economía, en particular la transición de un modelo basado en las materias primas a la producción de productos de alto valor añadido. Así lo ha afirmado el experto Ihor Stakovychenko, según informa la publicación «Glavred».
En su opinión, la reconstrucción puede suponer una oportunidad para la modernización tecnológica de la industria ucraniana, el aumento de la productividad y el refuerzo de la competitividad de las empresas nacionales en los mercados internacionales.
«La reconstrucción de Ucrania tras la guerra no es solo el mayor proyecto de infraestructuras de la historia del Estado independiente. Es una oportunidad para cambiar la estructura de la economía nacional, pasar de un modelo basado en las materias primas a la producción de productos de alto valor añadido», señaló Stakovichenko.
Según una evaluación conjunta del Gobierno de Ucrania, el Banco Mundial, la Comisión Europea y la ONU, publicada en febrero de 2026, las necesidades del país en materia de recuperación y reconstrucción durante la próxima década ascienden a casi 588 000 millones de dólares.
Las áreas que requerirán mayores inversiones serán la infraestructura de transporte, el sector energético, el parque de viviendas, la industria y el sector agrícola. Al mismo tiempo, es necesario continuar con los trabajos de recuperación incluso antes de que finalice la guerra, a pesar de los riesgos para la seguridad.
Entre los principales retos para la economía, los expertos destacan no solo los daños materiales, sino también la reducción de la mano de obra, la escasez de trabajadores cualificados, las limitaciones logísticas y la falta de acceso a la financiación. En estas condiciones, la recuperación de la capacidad productiva por sí sola no garantizará su funcionamiento eficaz.
Los sectores con mayor potencial de desarrollo podrían ser la transformación agrícola, la energía, las tecnologías de la información y la industria de defensa. En concreto, la modernización de la infraestructura energética ofrece oportunidades para el desarrollo de la generación distribuida y la mejora de la eficiencia energética, mientras que las tecnologías de defensa pueden servir de base para la creación de nuevas industrias de alta tecnología.
Al mismo tiempo, el sector privado seguirá siendo un factor importante para la recuperación. La ayuda financiera internacional es necesaria para superar las consecuencias de la guerra; sin embargo, el crecimiento económico a largo plazo también requerirá inversiones privadas, la creación de empleo y la ampliación del potencial exportador.
Para atraer capital, Ucrania debe garantizar la protección de los derechos de propiedad, el acceso al crédito, una política fiscal previsible, la reducción de la carga administrativa sobre los empresarios y un sistema judicial eficaz.
Según Stakovichenko, el criterio clave para una reconstrucción exitosa no debe ser el número de instalaciones restauradas ni el volumen de fondos invertidos, sino la capacidad de la economía para crear nuevas actividades productivas, puestos de trabajo y valor añadido.
De este modo, la reconstrucción de posguerra puede convertirse en un instrumento para la transición de Ucrania hacia un modelo económico más moderno, orientado a la tecnología, la productividad y una producción competitiva.
economía, Industria, inversión, reconstrucción, STAKOVICHENKO, UCRANIA



