
Європейські країни послідовно закривають програми громадянства за інвестиції та посилюють умови отримання резиденції заможними іноземцями, повідомляє інформаційно-аналітичний центр Experts Club.
Одним із ключових рішень для ринку став вердикт Суду ЄС, який у квітні 2025 року визнав мальтійську програму інвестиційного громадянства такою, що суперечить праву Євросоюзу. Раніше від аналогічних схем відмовилися Кіпр і Болгарія.
Іспанія з 3 квітня 2025 року закрила Golden Visa, що дозволяла отримувати посвідку на проживання через купівлю нерухомості вартістю від EUR500 тис. Португалія ще у 2023 році вилучила нерухомість зі списку допустимих інвестицій, переорієнтувавши програму на фонди, наукові дослідження, культурну спадщину, створення компаній і робочих місць.
Греція зберегла Golden Visa, однак підвищила мінімальний поріг інвестицій у нерухомість до EUR800 тис. у найбільш популярних регіонах і до EUR400 тис. в інших частинах країни. Рівень EUR250 тис. залишився лише для окремих проєктів реконструкції та переобладнання об’єктів. У січні 2026 року кількість заявок на грецьку Golden Visa скоротилася на 63,5% порівняно із січнем попереднього року.
Засновник Experts Club Максим Уракін вважає, що інвестиційна міграція перетворилася з фінансового продукту на питання безпеки та довіри.
«Стратегія “купити об’єкт і отримати статус” поступово відходить у минуле. На перший план виходять прозорість капіталу, репутація, податкова історія та реальний економічний внесок», — зазначив Уракін.
Очікується, що європейські країни й надалі скорочуватимуть роль нерухомості в міграційних програмах, віддаючи перевагу інвестиціям у фонди, технології, інфраструктуру та створення робочих місць.
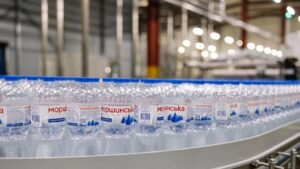
Національне агентство з розшуку та менеджменту активів (АРМА) у встановлений строк для участі у конкурсі на управителя пов’язаних із російським олігархом Михайлом Фрідманом активів IDS Ukraine – виробника “Моршинської” та “Миргородської” – отримало п’ять конкурсних пропозицій.
“Конкурсний відбір вийшов на фінальний етап. Попереду – оцінка поданих пропозицій та визначення найбільш професійного і спроможного управителя”, – повідомило агентство у Facebook в суботу.
Активи IDS Ukraine передано в управління АРМА на підставі рішення суду. Йдеться про цілісний виробничий комплекс з повним циклом діяльності: від видобутку мінеральної води до виробництва й дистрибуції продукції, зокрема за кордоном. Наприкінці 2024 року Міністерство юстиції подало до ВАКС заяву про вилучення в дохід держави корпоративних прав усіх семи підприємств групи, але справа все ще слухається у суді.
У березні 2023 року для двох компаній групи – ПрАТ “Моршинський завод мінеральних вод “Оскар” і ПрАТ “ІДС” (IDS Ukraine) – обрали управителя – ТОВ “Карпатські мінеральні води”, але угоду не затвердили на рівні Антимонопольного комітету й у 2025-му її розірвали як нереалізовану.
Восени 2025 року тодішня прем’єр-міністерка Юлія Свириденко заявила, що АРМА запустило процедуру передання в управління через публічний аукціон всього комплексу активів IDS. 22 червня 2026-го повідомлялося, що АРМА здійснить чергову спробу відібрати управителя.
В IDS Ukraine виступають проти проведення конкурсу. Серед аргументів те, що понад 50% акцій компанії належать підтвердженим міжнародним інвесторам: сім’ї Патаркацишвілі (34,83%), уряду Грузії (7,73%) та міноритарним акціонерам (7,45%). Зазначалося також, що АРМА не має належних повноважень на проведення конкурсу і не провело ідентифікацію активів, як того вимагає закон.
Крім того, в IDS Ukraine заявляли, що всіх акціонерів, а не тільки підсанкційні особи з російським громадянством, повністю відсторонено від управління, вони не мають доступу до доходів компанії.
Цього року подія виходить на новий рівень та змінює локацію проведення. З огляду на зростання масштабів заходу, збільшення кількості учасників, експонентів і ділових активностей, виставка вперше відбудеться у найбільшому виставковому комплексі України — Міжнародному виставковому центрі (МВЦ) на Броварському проспекті в Києві.
Нова локація відкриває ще більше можливостей для ефективного нетворкінгу, презентації брендів, проведення переговорів та залучення нових партнерів серед провідних представників рітейлу, FMCG-виробників і постачальників.
Дата проведення: 3–4 вересня 2026 року
Місце проведення: Міжнародний виставковий центр (МВЦ), Броварський проспект, 15, м. Київ, павільйон №2
PrivateLabel&FMCG Master-2026: Власна марка – Власна перевага — це ще більше учасників, більше можливостей для бізнесу та ще масштабніша професійна платформа для розвитку партнерств у сфері рітейлу та FMCG.
Партнери
Генеральний Партнер НАША СИЛА
Офіційний партнер Енерджи трейд
Технологічний Партнер – Listex
ІТ Партнер – Спілка Автоматизаторів Бізнесу
Партнер з документообігу та друку Konica Minolta Ukraine
Партнер з мерчандайзингу – МЕРЧ СЕРВІС
Партнер з імпорту та дистрибуції техніки, аксесуарів і гаджетів – MMA
Партнер з екологічної харчової упаковки – СтудіоПак
Партнер конференції – Colobridge
Партнер з дистрибуції – AFINA GROUP
Кавовий Партнер BAKERY FOOD INVESTMENT
Алкогольний партнер заходу AZNAURI
Конференція збере понад 450+ власників та топ-менеджерів роздрібних мереж (власників, генеральних, комерційних директорів, директорів з роботи з продажу та маркетингу, закупівель, керівників СТМ). Провідних виробників та імпортерів FMCG товарів. Подія спрямована на перебудову співпраці ритейлерів і постачальників в нових умовах ринку, відновлення бізнесу компаній, сталий розвиток після війни та знаходження нових партнерів в Україні та за кордоном в напрямку PrivateLabel.
Одночасно на майданчику МВЦ проходитиме найбільша галузева щорічна спеціалізована бізнес-зустрічі для професіоналів всіх підрозділів Дистрибуції і її Партнерів конференція DistributionMaster-2026: ВТМ чи бренд виробника — стратегія розвитку дистрибутора. Саме тут зберуться учасники та експерти з усіх областей України у складі більше 200 ТОП – менеджерів дистрибуційних і торгово-виробничих компаній.
Вас чекає:
Спікери конференції PrivateLabel&FMCG Master-2026: Власна марка – Власна перевага:
Спікери конференції DistributionMaster-2026: ВТМ чи бренд виробника — стратегія розвитку дистрибутора.
Детально по тел.+380675023013 або на пошту reklama@trademaster.com.ua
У січні-липні 2026 року Україна експортувала тракторів на $5,97 млн, що приблизно на 71% більше, ніж за аналогічний період минулого року, коли експорт становив $3,49 млн, свідчать дані Державної митної служби.
Таким чином, експорт тракторів зростає значно швидше за імпорт, хоча в абсолютному вираженні обсяг українських поставок за кордон залишається порівняно невеликим.
Головним ринком збуту українських тракторів у січні-липні стала Бельгія, на яку припало 24,8% усього експорту. Виходячи із загального обсягу поставок, вартість експорту до цієї країни склала приблизно $1,48 млн.
За рік географія експорту помітно змінилася. У січні-липні 2025 року найбільшим напрямком була Румунія, на яку припало 38% закордонних поставок українських тракторів.
За підсумками всього 2025 року Україна експортувала тракторів на $6,6 млн проти $5,4 млн у 2024 році. Основними напрямками поставок тоді були Румунія, Бельгія та Німеччина.
Показово, що вже за перші сім місяців 2026 року експорт практично досяг результату за весь минулий рік: $5,97 млн проти $6,6 млн за повний 2025 рік.
За умови збереження нинішньої динаміки підсумковий показник 2026 року може перевищити торішній рівень, однак наведені дані Державної митної служби не дають змоги заздалегідь визначити подальшу місячну динаміку та підсумок року.
При цьому Україна залишається великим нетто-імпортером тракторів. За січень-липень імпорт становив $507,5 млн, тобто приблизно в 85 разів перевищував експорт.
У січні-липні 2026 року Україна імпортувала тракторів на суму $507,5 млн, що на 2% більше, ніж за аналогічний період минулого року, коли обсяг поставок становив $497,8 млн, свідчать дані Державної митної служби.
При цьому безпосередньо в липні імпорт тракторів знизився на 5% порівняно з липнем 2025 року та на 3% порівняно з червнем поточного року — до $70,6 млн.
Найбільшим постачальником тракторів в Україну за підсумками семи місяців стала Німеччина, на яку припало 19,4% імпорту, або $98,3 млн.
Практично такий самий обсяг забезпечив Китай — $98 млн, або 19,3% загального імпорту. США посіли третє місце з поставками на $89,6 млн, що становить майже 17,7%.
Таким чином, на три найбільші країни припало близько 56,4% усього імпорту тракторів в Україну за січень-липень.
Порівняно з минулим роком структура постачальників змінилася. У січні-липні 2025 року найбільшим постачальником були США з обсягом $94,1 млн, друге місце посідав Китай — $87,3 млн, третє — Німеччина — $83,9 млн.
За рік поставки з Німеччини зросли приблизно на 17 %, з Китаю — більш ніж на 12 %, тоді як імпорт із США скоротився приблизно на 5 %.
За підсумками всього 2025 року Україна імпортувала тракторів на суму $845,7 млн, що на 7,9% перевищувало показник 2024 року. Основними постачальниками тоді також були США — $179,7 млн, Німеччина — $145 млн і Китай — $142,8 млн.
Таким чином, у 2026 році зростання імпорту тракторів зберігається, проте його темпи помітно сповільнилися: за підсумками семи місяців показник збільшився лише на 2%, а в липні вже було зафіксовано від’ємну річну динаміку.
Вартість палива та мастильних матеріалів в Україні в липні 2026 року була на 28% вищою, ніж роком раніше, тоді як у середньому по Європейському Союзу зростання становило 16,9%, свідчить аналіз інформаційно-аналітичного центру Experts Club на підставі даних Eurostat і Державної служби статистики України.
Таким чином, річні темпи подорожчання палива в Україні виявилися на 11,1 відсоткового пункту вищими за середній показник ЄС і приблизно в 1,66 раза перевищували європейський рівень.
Eurostat оприлюднив дані про динаміку цін на паливо 21 серпня 2026 року. Статистика охоплює категорію HICP CP0722 — «паливо та мастильні матеріали для особистих транспортних засобів», до якої входять, зокрема, бензин і дизельне паливо.
Румунія очолила ЄС за зростанням цін на паливо
У липні 2026 року паливо та мастильні матеріали подорожчали в річному вимірі у 25 із 27 держав ЄС.
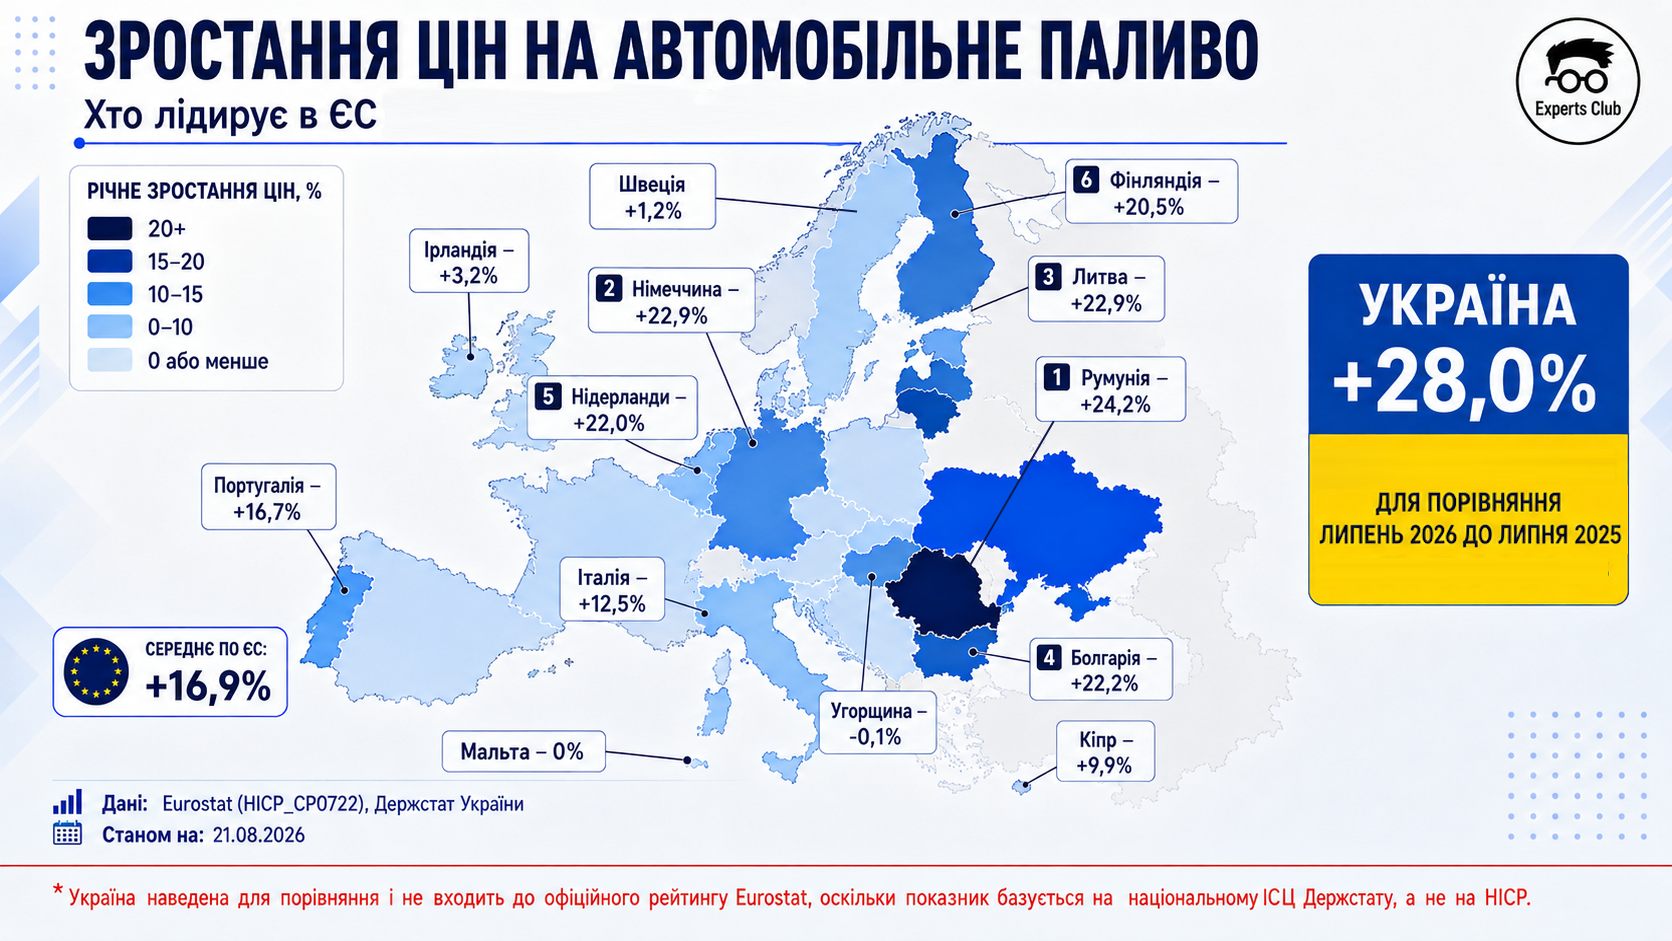
Найбільше зростання Eurostat зафіксував у:
Румунії — на 24,2%;
Німеччині — на 22,9%;
Литві — на 22,9%;
Болгарії — на 22,2%;
Нідерландах — на 22%;
Фінляндії — на 20,5%.
Усі ці показники помітно перевищують середній рівень ЄС — 16,9%.
Для порівняння, у Португалії вартість палива зросла на 16,7%, Італії — на 12,5%, Кіпрі — на 9,9%, Ірландії — на 3,2%, Швеції — на 1,2%.
Мальта стала єдиною країною, де ціни не змінилися. Eurostat пояснює це тим, що роздрібні ціни на паливо в країні залишаються фіксованими з 2020 року.
В Угорщині вартість палива та мастильних матеріалів знизилася на 0,1% — це єдина держава ЄС із негативною річною динамікою.
За даними Держстату України, у липні 2026 року паливо та мастильні матеріали були на 28% дорожчими, ніж у липні 2025 року.
Таким чином, якщо умовно поставити Україну в один ряд із країнами ЄС виключно за відсотковою зміною вартості палива, вона опинилася б вище за Румунію з її показником 24,2%.
Водночас Experts Club звертає увагу, що таке порівняння є орієнтовним.
Eurostat розраховує показники для держав ЄС на основі гармонізованого індексу споживчих цін HICP за єдиною європейською методологією. Український показник у 28% розрахований Держстатом у межах національного індексу споживчих цін. Тому офіційно включати Україну до рейтингу Eurostat некоректно.
Проте зіставлення дає змогу оцінити масштаб зростання витрат на паливо для українських домогосподарств і бізнесу.
Особливо помітним є розрив між динамікою вартості палива та загальною інфляцією в Україні.
Річна споживча інфляція в країні в липні 2026 року становила 7,7%, тоді як паливо та мастильні матеріали подорожчали на 28%.
Іншими словами, ціни на паливо зростали приблизно в 3,6 раза швидше за загальний індекс споживчих цін.
Від початку 2026 року паливо в Україні подорожчало на 26,5%. При цьому безпосередньо в липні порівняно з червнем було зафіксовано невелике зниження цін — на 0,1%.
Зростання вартості палива вже позначається і на транспортних витратах. Автомобільні пасажирські перевезення в Україні в липні були на 30,8% дорожчими, ніж роком раніше, а транспортні послуги загалом — на 28,9%.
Після зниження цін у червні європейський паливний ринок у липні знову перейшов до зростання.
У середньому по ЄС дизельне паливо подорожчало за місяць на 4,3%, бензин — на 4,7%.
Найбільш різко дизельне паливо подорожчало в Польщі — на 13,4% за місяць, Німеччині — на 12,7%, Греції — на 12,1%.
За бензином лідирувала Польща, де ціни зросли одразу на 17,2%. У Німеччині бензин подорожчав на 11%, в Іспанії — на 7,1%.
При цьому в окремих країнах паливо дешевшало. Ціна дизельного палива на Кіпрі знизилася на 7,9%, у Швеції — на 7,4%, Ірландії — на 6,4%. Бензин у Швеції подешевшав на 11,1%, на Кіпрі — на 5,4%, в Ірландії — на 4,1%.
Динаміка європейського ринку залишається нестабільною. У травні 2026 року паливо та мастильні матеріали в ЄС були на 20,7% дорожчими, ніж роком раніше, у червні темпи зростання сповільнилися до 13,7%, а в липні знову прискорилися до 16,9%.
Аналітики Experts Club наголошують, що рейтинг відображає саме темпи зміни цін, а не абсолютну вартість літра бензину або дизельного палива. Тому країна з невеликим відсотком зростання може зберігати значно вищі роздрібні ціни на АЗС, ніж держава, що перебуває серед лідерів рейтингу за динамікою.
На відмінності між країнами впливають рівень акцизів та інших податків, механізми формування роздрібних цін, валютний курс у державах поза єврозоною, структура нафтоперероблення та імпорту нафтопродуктів, а також порівняльна база минулого року.
Дослідження підготовлено інформаційно-аналітичним центром Experts Club на підставі статистики Eurostat і Державної служби статистики України.



