
Закупочная цена подсолнечника для внутренней переработки в Украине за неделю выросла на $23 — до $483 за тонну на условиях CPT завод, рапса — на $5, до $485 за тонну, сообщила брокерская компания Spike Brokers в еженедельном обзоре рынка.
По данным брокеров, рост закупочной цены на подсолнечник стал самым сильным движением на украинском рынке масличных культур. За неделю цена на подсолнечник на условиях CPT завод повысилась на 5%. Данных об изменении экспортной цены на семена подсолнечника обзор не содержит.
Экспортные цены на рапс за неделю не изменились. На условиях CPT порт они составляли $520 за тонну, FCA Чоп — $555 за тонну. Данных об изменении экспортной цены на семена подсолнечника в обзоре не приведено.
Цены на сою по основным украинским базисам остались без изменений. ГМО-соя стоила $410 за тонну CPT порт, $450 FCA Чоп и $400 CPT завод, НЕ-ГМО – $430 CPT порт и $475 FCA Чоп.
В августе Украина экспортировала 147,1 тыс. тонн подсолнечного масла, 110 тыс. тонн подсолнечного жмыха и 0,7 тыс. тонн семян подсолнечника.
Экспорт семян рапса за август составил 292,6 тыс. тонн, рапсового масла — 95,4 тыс. тонн. Семена рапса обеспечили около 75% совокупного тоннажа этих двух позиций.
За месяц Украина также экспортировала 29,1 тыс. тонн соевых бобов, 36,6 тыс. тонн соевого масла и 77,2 тыс. тонн соевого жмыха. На масло и жмых пришлось почти 80% совокупного объема экспорта этих трех соевых позиций.
Цены на продовольственную и фуражную пшеницу в Украине за неделю остались без изменений — соответственно $185 и $175 за тонну на базисе CPT Одесса, сообщила брокерская компания Spike Brokers в еженедельном обзоре рынка.
По данным брокера, в августе Украина экспортировала около 612,7 тыс. тонн пшеницы. Крупнейшими направлениями поставок стали Испания — 118,2 тыс. тонн, Египет — 116,1 тыс. тонн и Алжир — 78,1 тыс. тонн. На эти три страны пришлось около 51% августовского экспорта.
За 1–3 сентября Украина экспортировала около 116,8 тыс. тонн пшеницы, или почти 39 тыс. тонн в сутки против около 20 тыс. тонн в сутки в среднем за август. Среди направлений поставок — Тунис, Египет, Индонезия и Израиль.
Цена на кукурузу за неделю также не изменилась: на базисе CPT Одесса она составляла $185 за тонну, FCA Чоп — $225 за тонну.
В августе Украина экспортировала около 300 тыс. тонн кукурузы. За первые три дня сентября экспорт кукурузы составил около 69,2 тыс. тонн. Основными направлениями поставок были Италия, Турция, Германия и Нидерланды.
Горнорудная компания Ferrexpo, основные активы которой находятся в Украине, сообщила о возобновлении производства на своих предприятиях в Украине.
«Мы рады возобновить производство в Украине, и я хотел бы поблагодарить наш коллектив, который в очередной раз продемонстрировал преданность делу и решимость, обеспечив возобновление работы предприятия в течение выходных», — сказал временный генеральный директор Ferrexpo Лучио Дженовезе.
Согласно пресс-релизу, после привлечения средств в размере $100 млн, о котором было объявлено 4 сентября 2026 года, компания организовала необходимые мероприятия в течение выходных, и производство было возобновлено с использованием одной линии по производству окатышей.
Учитывая многочисленные задокументированные случаи нападений на порты и суда в Чёрном море, компания планирует сосредоточиться на экспорте продукции клиентам из Европы, говорится в биржевом сообщении Ferrexpo в понедельник.
Как сообщалось в начале августа, Ferrexpo приостановила производство в Украине в условиях постоянной угрозы российских нападений в украинских портах и вокруг них с целью сохранения оборотных средств.
По состоянию на 30 июня 2026 года чистая денежная позиция группы (за вычетом обязательств по договорам аренды) составляла примерно $21 млн против $25 млн на 31 марта 2026 года и $47 млн на 31 декабря 2025 года.
Ferrеxpo принадлежит 100%-ная доля ООО «Еристовский ГОК», 99,9% — ООО «Белановский ГОК» и 100% акций ЧАО «Полтавский ГОК».
Лондонская фондовая биржа (LSE) с мая приостановила торги акциями Ferrexpo из-за невозможности компании своевременно опубликовать годовую отчетность.
Выпуск № 2 — май 2026 года
Анализ текущей ситуации на валютном рынке Украины
В течение мая курс гривны медленно двигался по траектории девальвации, однако гривна теряла в цене настолько постепенно, что фактически на рынке сформировался относительно устойчивый баланс. Спрос заметно не рос, а на межбанковском рынке НБУ, как и ранее, выступает ключевым маркетмейкером, предлагая валюту посредством интервенций.
Несмотря на отсутствие панических настроений и ажиотажного спроса на валюту, гривна преодолевает новые отметки — курс перешагнул порог 44,2 грн/долл. Есть признаки того, что в ближайшее время на откат рассчитывать не стоит. Для покрытия потребностей государственного бюджета правительству необходимо переводить привлечённую от партнёров и доноров финансовую помощь и кредитные транши из евро и доллара в гривну, что автоматически способствует ослаблению гривны. Против гривны сыграл и факт укрепления доллара на глобальном рынке: инвесторы ищут возможности вкладывать средства именно в долларовые активы, в частности казначейские облигации США, что укрепляет доверие к американской валюте, курс которой укрепляется несмотря на негативные внешнеполитические события, связанные с отсутствием мирного соглашения между Вашингтоном и Тегераном. Дальнейшая курсовая траектория гривны зависит от уровня спроса на валюту внутри страны, состояния международных резервов НБУ, потребности Минфина в новых объемах выпусков ОВГЗ и от курсовых колебаний доллара по отношению к евро на мировом рынке, а также от динамики цен на нефть в мире.
Глобальный контекст
Федеральная резервная система, на заседании которой в апреле было решено не менять ключевую ставку, в настоящее время стоит перед дилеммой относительно сдерживания инфляционного скачка. По словам президента ФРС Миннеаполиса Нила Кашкари, снижение инфляции в США по-прежнему остается главным приоритетом, поскольку инфляция превышает целевой показатель Федеральной резервной системы на уровне 2%. Однако он подчеркнул, что центральный банк США и в дальнейшем будет применять «сбалансированный подход» к своему двойному мандату — ценовой стабильности и полной занятости. Фактически это означает возможное решение ФРС о повышении ставок уже на заседании Комитета ФРС в июне.
Главным фактором, влияющим на экономику США, остается война в Иране. К реальным переговорам стороны так и не приступили. В конце мая США нанесли новые удары по Ирану. В ответ Иран атаковал американскую авиабазу в Кувейте. Президент США Дональд Трамп заявил, что страна может нанести удар по Оману из-за попыток установить контроль над Ормузским проливом совместно с Ираном. Трамп требует полной свободы судоходства через пролив и угрожает масштабной атакой на Оман.
Геополитическая напряженность на Ближнем Востоке сказывается на колебаниях цен на нефть. В конце мая цена нефти марки Brent выросла более чем на 2% — до примерно 95 долларов за баррель, а стоимость нефти марки WTI также выросла более чем на 2% — до 91 доллара за баррель. Рост цен произошел после того, как США нанесли новые удары по Ирану, направленные против военного объекта в Бандар-Аббасе, стратегически важном портовом городе.
Между тем, доллар США в мае уверенно укрепляется по отношению к евро. Если в начале месяца доллар торговался на отметке 1,1779 долл./евро, то в конце мая — 1,1636 долл./евро. По состоянию на конец мая индекс DXY показывает рост курса доллара США на 0,72% за последний месяц. Поддержку доллару оказывают процентные ставки по казначейским облигациям США, которые по-прежнему достаточно высоки, а также надежды инвесторов на урегулирование конфликта на Ближнем Востоке.
Внутренний украинский контекст
В мае на украинском валютном рынке наблюдалось умеренное сокращение спроса на иностранную валюту. Средненедельный объем продаж валюты на межбанке в апреле составил 817 млн долл., а средненедельный показатель за первые три недели мая — 745 млн долл. В течение апреля НБУ в рамках интервенций продал 4,08 млрд долл., за три недели мая — 2,23 млрд долл. Курс гривны с начала мая плавно двигался в сторону девальвации, однако если в первой половине мая курс стабилизировался на отметке 43,96 грн за доллар, то в последней декаде месяца курс быстрее пошел в сторону падения и по состоянию на 29 мая официальный курс НБУ составил 44,26 грн/долл. Наличный рынок в Украине в мае также находился под влиянием ослабления спроса; официальные данные об объемах продажи и покупки, а также о сальдо на наличном рынке должны появиться в начале июня, но, по предварительным данным, там не должно быть сюрпризов — вероятно, речь идет о тенденции к увеличению продажи валюты, а не к её покупке.
В течение мая гривну поддерживали позитивные настроения в отношении будущих поступлений средств от партнеров, а также оказало влияние снижение нефтяных котировок на международном рынке. В Еврокомиссии недавно сообщили, что в июне ЕС планирует перечислить Украине 9,1 млрд евро финансовой помощи.
Таким образом, 5,9 млрд евро будут направлены на оборонные нужды Украины, а 3,2 млрд евро — на бюджетную поддержку. Речь идет о первом транше в рамках кредитной программы Европейского Союза общим объемом 90 млрд евро. В июне планируется еще одно поступление средств — 2,8 млрд евро по механизму Ukraine Facility. А вот в отношении кредитной программы с МВФ и поступления средств в июне от фонда пока есть сомнения.
27 мая в Киеве начала свою работу миссия Международного валютного фонда. Она должна оценить выполнение Украиной требований для выделения очередного транша. Ранее сообщалось, что главным моментом в согласовании основных положений программы является налоговая политика, в частности налогообложение электронных платформ. Законопроект о налогах № 12360 был внесен в парламент и даже дошел до голосования. Однако 26 мая Верховная Рада не поддержала ключевые поправки к законопроекту, предусматривавшие отмену налоговых льгот на международные посылки до 150 евро. Невыполнение ключевого налогового ориентира программы ставит под вопрос скорейшее получение Украиной траншей от МВФ.
Курс доллара США: динамика и анализ
Контролируемая девальвация на отечественном валютном рынке в мае происходила плавно и без сюрпризов. Официальный курс в начале месяца составлял 43,96 грн/долл., а 29 мая — 44,26 грн/долл. На межбанковском рынке курс в начале мая находился на отметке 43,9–43,95 грн за доллар, а в конце месяца курс на межбанке сместился до 44,28–44,31 грн/долл. Национальный банк остается основным продавцом валюты, которую реализует посредством валютных интервенций; панического спроса в мае не наблюдалось.
На наличном рынке в мае также не наблюдалось ажиотажа: граждане спокойно покупают и продают доллары и евро в обменных пунктах и банках, дефицита валюты нет. По состоянию на начало мая курс покупки наличных долларов составлял 43,55–43,8 грн/долл., а курс продажи — 44,10–44,25 грн/долл. К концу месяца курс покупки — 43,95–44,15 грн/долл., а курс продажи — 44,35–44,6 грн за доллар. Спреды в конце мая выросли до 0,5–0,7 грн/долл.
Ключевые факторы влияния:
· Медленные курсовые колебания и спокойный спрос на валюту в мае. Гривна девальвирует, но ажиотажного спроса нет, НБУ удовлетворяет заявки от импортеров.
· Наличный рынок — без дефицита валюты. В обменных пунктах и банках — достаточное количество долларов, а население демонстрирует сдержанный спрос на валюту.
· Международные факторы: очередная эскалация на Ближнем Востоке влияет на инвестиционные планы, однако последние тенденции указывают на рост доверия к доллару и активам в американской валюте, а на международном рынке доллар уверенно укрепляется.
· Поведенческие ожидания рынка: если на международном рынке все внимание приковано к новому председателю ФРС и июньскому заседанию Комитета ФРС, где будут рассматривать уровень ключевых ставок, то в Украине наибольшие надежды возлагают на отсутствие в ближайшее время существенных повреждений инфраструктуры, что позволит снизить потребность в иностранной валюте для импорта оборудования. Также на курс влияет ситуация с поступлением финансовой помощи и состояние международных резервов.
Прогноз
Курс евро: динамика и анализ
В течение мая евро демонстрировал тенденцию ослабления по отношению к доллару, и эта тенденция нашла полное отражение на украинском валютном рынке. Если май начался с показателя 51,46 грн/евро, то в конце мая курс достиг отметки 51,43 грн/евро.
Наличный рынок существенно не изменился, несмотря на постепенное укрепление гривны по отношению к евро. Если в начале мая курс покупки находился на уровне 50,95–51,4 грн/евро, а курс продажи — в пределах 51,75–52,10 грн/евро, то в конце мая курс покупки составлял 50,85–51,3 грн/евро, курс продажи — 51,75–51,90 грн/евро. Что касается спредов, то у большинства участников они составляют 0,4–0,6 грн/евро, лишь у некоторых спреды выросли до 0,9–1 грн/евро.
Ключевые факторы влияния:
· На международном рынке тренд сильного евро сменился укреплением доллара. В мае доллар укрепил свои позиции благодаря оптимизму инвесторов и привлекательным ставкам по государственным облигациям США, однако война в Иране по-прежнему оказывает влияние на курсовые траектории основных валют.
· Инфляция в ЕС растет, но ЕЦБ выжидает и не меняет ставки. Ожидается, что в июне ЕЦБ может повысить процентные ставки, даже если война на Ближнем Востоке закончится. Эксперты убеждены, что центробанк ЕС увеличит стоимость заимствований на 0,25 п. п. из-за роста цен на энергоносители, что существенно повышает инфляцию в Европе.
· Спрос на евро в Украине стабилизировался. Рынок наличной валюты находится под влиянием предложения валюты со стороны населения, дефицита наличных евро не наблюдается.
Прогноз:
· В краткосрочной перспективе (2–4 недели): на украинском рынке евро может оставаться в коридоре 51,45–51,85 грн/€.
· В среднесрочной перспективе (2–4 месяца): если ЕЦБ пойдет на повышение ставок, курс евро на международном рынке имеет шансы на укрепление, в Украине возможны колебания в пределах 51,80–52,50 грн/€.
· В долгосрочной перспективе (6+ месяцев): курс евро может находиться в пределах 52,20–53,80 грн/€. Основные факторы влияния — это война на Ближнем Востоке, котировки на нефтяном рынке, уровень инфляции в Еврозоне и решения ЕЦБ по ключевым ставкам.
Рекомендации для бизнеса и инвесторов
Доллар уверенно укрепляется на международном рынке. Доверие к американской валюте растет, несмотря на продолжающуюся эскалацию на Ближнем Востоке. Укрепление позиций доллара означает возможное ускорение девальвационного тренда гривны.
Война в Иране — один из факторов, влияющих на курс, но уже не ключевой. Переговоры между США и Ираном все еще не вышли на финишную прямую, но инвесторы вновь активно покупают казначейские облигации США. Это дает сигнал о продолжении инвестирования в долларовые активы, а в Украине — о покупке долларов как надежной валюты для формирования сбережений.
ФРС готовится изменить ключевые ставки. Возможные изменения ставок уже в июне способны ненадолго поколебать тренд сильного доллара на глобальном рынке, однако если в портфеле несколько ликвидных валют, это позволяет минимизировать риски.
Доминирующие позиции американской валюты на мировом рынке не оставляют сомнений: инвестиции в доллар — надёжный источник прибыли. Несмотря на ускорение инфляции, экономика США растёт, а доллар остаётся ликвидной валютой, поэтому инвесторам стоит хранить не менее 50 % средств именно в долларах.
Безопасные инвестиции — гарантия сохранности капитала. Во всех финансовых сценариях инвесторам следует предусмотреть стабильные источники получения прибыли, а также убедиться в надежности размещения своих активов.
Геополитическая напряжённость как фактор, влияющий на инвестиционные планы. Выход на успешный переговорный трек между Вашингтоном и Тегераном будет означать дальнейшие позитивные перспективы для курсовой траектории доллара.
Цены на нефть — важный индикатор изменений на валютном рынке. Рост цен на нефть может усилить зависимость ЕС от высокой стоимости энергоносителей, что ослабит позиции евро, а взамен укрепит позиции доллара.
Фокус — на ликвидных валютах. Несмотря на геополитические риски и инфляционные всплески как в ЕС, так и в США, доллар и евро остаются базовыми для инвесторов и должны быть представлены как в краткосрочной, так и в долгосрочной валютной стратегии.
Диверсификация — гарантия безопасных вложений. Инвесторам следует формировать валютные портфели в различных валютах, и хотя базовыми остаются доллар и евро, можно периодически входить в другие надежные европейские валюты — британские фунты стерлингов и швейцарские франки.
Гривна — для игры на коротких дистанциях. Национальная валюта движется по траектории девальвации, следовательно, долгосрочные накопления лучше всего формировать в иностранных валютах, а гривну держать ровно в том количестве, которое необходимо для быстрых инвестиций в национальной валюте.
Что важно в сфере новостей. Необходимо отслеживать всё, что связано с войной в Иране, а также с динамикой нефтяных котировок. В июне обязательными для мониторинга будут новости из США о ключевой ставке ФРС, а также решение ЕЦБ по базовой ставке. В Украине главными индикаторами ситуации на валютном рынке будут обстановка на фронте, информация о состоянии энергетического сектора, новости от МВФ и сообщения о поступлении новых траншей кредитов и международной финансовой помощи.
Данный материал подготовлен аналитиками международной мультисервисной продуктовой FinTech-платформы КИТ Group и отражает их экспертное, аналитическое и профессиональное мнение. Информация, представленная в этом обзоре, носит исключительно информационный характер и не может быть расценена как рекомендация к действию.
Компания и её аналитики не дают никаких заверений и не несут ответственности за любые последствия, возникшие в результате использования этой информации. Вся информация предоставляется «как есть», без каких-либо дополнительных гарантий полноты, обязательств по своевременности, обновлению или дополнению.
Пользователи данного материала должны самостоятельно оценивать риски и принимать осознанные решения на основе собственной оценки и анализа ситуации по различным доступным источникам, которые они сами считают достаточно авторитетными. Перед принятием каких-либо инвестиционных решений рекомендуем проконсультироваться с независимым финансовым консультантом.
СПРАВКА
KИT Group — международная мультисервисная продуктовая FinTech-платформа формата маркетплейс, которая предоставляет финансовым компаниям доступ к сервисам продвижения их услуг, а также рекламно-консультационные услуги.
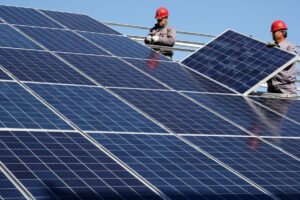
Государственный Ощадбанк предоставил ООО «Эко-Фотуре «Каменка» кредит в размере 10,34 млн евро на строительство трех солнечных электростанций общей мощностью 18,322 МВт в Хмельницкой области, сообщило финансовое учреждение в понедельник.
Вместе с СЭС планируется установить систему накопления энергии мощностью 50 МВт. Ожидаемое производство комплекса после ввода в эксплуатацию — до 22,6 тыс. МВт*ч электроэнергии в год.
По данным «Ощадбанка», это крупнейший по объему финансирования энергетический проект банка в сегменте микро-, малого и среднего бизнеса (ММСБ).
«С начала года Ощадбанк профинансировал строительство солнечных электростанций общей мощностью 42,6 МВт почти на 850 млн грн», — отметила член правления банка Наталья Буткова-Витвицкая, ответственная за ММСБ.
Строительство объектов будет осуществлять ООО «Солар Стальконструкция», которое работает на рынке с 2012 года и имеет опыт реализации более 5 ГВт проектов в области солнечной энергетики и систем накопления энергии в 20 странах.
По данным Нацбанка, по состоянию на 1 июля 2026 года «Ощадбанк» с общими активами в 518,87 млрд грн занимал второе место среди 59 банков Украины. Общий кредитный портфель банка за первое полугодие вырос на 6,7% — до 136,83 млрд грн.
ИНВЕСТИЦИИ, КРЕДИТ, ОЩАДБАНК, Солнечная энергетика, ХМЕЛЬНИЦКАЯ ОБЛАСТЬ
Железнодорожные поставки зерна в дунайские порты в августе 2026 года выросли почти втрое по сравнению с июлем — до 248,8 тыс. тонн, тогда как в порты Большой Одессы сократилась на 94,9% — до 68,5 тыс. тонн, сообщила брокерская компания Spike Brokers в еженедельном обзоре.
В целом железнодорожные перевозки зерна в направлении морских портов, включая внутреннюю доставку в Измаил, в августе составили около 317,3 тыс. тонн против 1,440 млн тонн в июле. По данным брокера, произошло резкое смещение грузопотока от Большой Одессы к Дунаю.
В августе по железной дороге было перевезено 1,297 млн тонн зерновых грузов — на 34,7% меньше, чем в июле, и на 53,9% меньше, чем в августе 2025 года. Среднесуточная загрузка составила 39,2 тыс. тонн, что на 22,5% ниже показателя июля и на 55% ниже показателя августа 2025 года.
Экспортные перевозки зерна и продуктов помола составили 672,2 тыс. тонн, сократившись на 58,5% м/м и примерно на 74% г/г. Растительного масла перевезено 113 тыс. тонн — на 15,4% больше, чем в июле, и на 54,7% больше, чем в августе 2025 года. Макухи и шротов перевезено 167,1 тыс. тонн, что на 9,3% меньше м/м и на 7,4% меньше г/г.
Через сухопутные переходы в августе перевезено 501,8 тыс. тонн против 208,8 тыс. тонн в июле — в 2,4 раза больше.
Среднесуточная передача зерновых вагонов через основные западные переходы в августе составила 192,8 вагона против 71,3 вагона в июле. Самый высокий среднесуточный показатель был на польском направлении — 56,6 вагона. Через Венгрию передавалось 49,4 вагона в сутки, через Румынию — 45,5, через Словакию — 41,4 вагона. В отличие от июля, августовский поток был распределен между четырьмя коридорами значительно более равномерно.
По состоянию на 3 сентября в направлении пограничных переходов находилось 8 221 вагон, из них 1 346 с зерновыми против 9 273 и 1 414 вагонов соответственно на конец августа. За первые дни месяца общее накопление уменьшилось примерно на 11%, зерновое — на 5%.
За весь август через автомобильные пункты пропуска было вывезено 325 тыс. тонн агропродукции против 289,2 тыс. тонн в июле — на 12,4% больше. По сравнению с августом 2025 года объем был выше на 23,7%.
Почти половина августовского автомобильного потока пришлась на Польшу — 150,1 тыс. тонн, или 46,2%. Среди крупнейших позиций в августе — мясо птицы (30,2 тыс. тонн), подсолнечное масло (24,8 тыс. тонн), этиловый спирт (23,1 тыс. тонн), сахар (18,6 тыс. тонн), фрукты и орехи — 16,9 тыс. тонн и соевый жмых — 15 тыс. тонн.
За первые три дня сентября автомобильным транспортом было вывезено 33 тыс. тонн, или около 11 тыс. тонн в сутки против 10,5 тыс. тонн в сутки в среднем за август.
По итогам августа Украина экспортировала 2,146 млн тонн агротоваров групп 01–24 УКТ ВЭД на сумму 1,280 млрд долларов. Зерновой сегмент в итоговой статистике августа составил 987,1 тыс. тонн, или 46% общего тоннажа: пшеницы отгружено 612,7 тыс. тонн, кукурузы – 305,7 тыс. тонн, ячменя – 68,7 тыс. тонн. Семена рапса составили ещё 292,6 тыс. тонн, или 13,6% экспорта. Три основных растительных масла составили 279,1 тыс. тонн, подсолнечный и соевый жмых — 187,2 тыс. тонн.
Наибольшие физические объемы пришлись на Германию – 227,1 тыс. тонн, Турцию – 203,8 тыс. тонн, Италию – 188,1 тыс. тонн, Польшу – 179,3 тыс. тонн и Нидерланды – 171,7 тыс. тонн. В сумме на пять стран пришлось около 45% августовского экспорта.
За 1–3 сентября Украина экспортировала 331,4 тыс. тонн агропродукции на $167,7 млн, или около 110,5 тыс. тонн в сутки.



