
Объем ВВП Германии во втором квартале вырос на 0,2% по сравнению с предыдущими тремя месяцами, сообщило Федеральное статистическое агентство, обнародовавшее предварительные данные. Консенсус-прогноз экспертов, приведенный Trading Economics, предполагал рост на 0,1%.
Рост экономики ФРГ в годовом исчислении составил 0,9%, тогда как эксперты ожидали роста на 0,6%.
В первом квартале ВВП Германии увеличился на 0,4% по сравнению с предыдущими тремя месяцами и на 0,7% в годовом исчислении. Данные за январь-март были пересмотрены в сторону повышения; ранее сообщалось о росте на 0,3% и 0,4% соответственно.
Согласно предварительным данным, экспорт в апреле-июне вырос по сравнению с первым кварталом, динамика потребительских и государственных расходов оставалась слабой, тогда как капиталовложения бизнеса сократились.
Окончательные данные по динамике ВВП Германии за второй квартал будут обнародованы 25 августа.
Как сообщает Experts.news, правительство канцлера Фридриха Мерца представило пакет из 34 реформ, который должен вернуть крупнейшей экономике Европы конкурентоспособность после нескольких лет слабого роста, высокой стоимости энергии, снижения темпов развития промышленности и давления на экспортную модель.
По данным Reuters, ключевые меры охватывают пенсии, налоги, рынок труда, промышленную политику, энергетику, инфраструктуру, жилье, торговую защиту и сокращение бюрократии. Правительство рассчитывает принять основные элементы пакета в парламенте до конца 2026 года.
Один из центральных блоков — налоговые льготы для домохозяйств примерно на 10 млрд евро в год. Для работающей семьи с двумя детьми эффект может составить более 600 евро благодаря повышению налоговых вычетов и смягчению прогрессии для средних доходов. Частично это планируется профинансировать за счет повышения верхней ставки налога на доходы с 45% до 47% для самых высоких доходов — от 280 тыс. евро в год.
Рынок труда также хотят сделать более гибким. Среди мер — отказ от оформления больничного по телефону, требование медицинского подтверждения с первого дня болезни, расширение возможностей срочных контрактов до 48 месяцев для новых работников до 2030 года и более гибкие механизмы компенсационного увольнения для высокооплачиваемых сотрудников.
Промышленный блок ориентирован на поддержку автомобильной отрасли, химии, фармацевтики, машиностроения, чистых технологий, аккумуляторов, полупроводников и искусственного интеллекта. Также планируется расширить инвестиционный механизм Deutschlandfonds, ускорить подключение промышленных объектов к электросетям и сократить сроки реализации сетевых проектов примерно вдвое.
Для Германии это попытка исправить сразу несколько системных проблем. Еврокомиссия в майском прогнозе отмечала, что после двух лет рецессии и роста всего на 0,2% в 2025 году экономика Германии в 2026 году может вырасти лишь на 0,6%, а в 2027 году — на 0,9%. Среди причин слабости указывались высокие энергозатраты, слабый экспорт, конкуренция со стороны Китая, тарифные риски и задержка восстановления инвестиций.
Пакет может придать Германии новый импульс, но не станет быстрым лекарством. По оценке экономистов, приведенной Reuters, при условии полной и быстрой реализации реформы можно повысить долгосрочный темп роста экономики примерно с 0,4% до 0,7% в год. Это улучшение, но не возвращение к прежней модели сильного промышленного роста.
Основной эффект для немецкой экономики может проявиться через три канала: снижение административных издержек для бизнеса, рост внутреннего спроса за счет налоговых льгот и ускорение инвестиций в инфраструктуру, энергетику и технологические отрасли. Но слабое место остаётся прежним — Германия зависит от экспорта и глобальных производственных цепочек, а они сейчас находятся под давлением геополитики, тарифов и конкуренции со стороны Китая.
Для основных торговых партнеров Германии последствия будут разными. Китай в 2025 году вновь стал крупнейшим торговым партнером Германии с оборотом 251,8 млрд евро. США заняли второе место с 240,5 млрд евро, Нидерланды — третье с 209,1 млрд евро. При этом США остались главным рынком для немецкого экспорта, хотя поставки автомобилей, прицепов и полуприцепов в США сократились на 17,8%.
Для Китая реформы Германии означают усиление конкуренции в промышленности, особенно в секторах электромобилей, аккумуляторов, машиностроения и clean tech. Берлин отдельно заявляет о намерении укреплять антидемпинговые и антисубсидионные инструменты ЕС и рассматривать требования о трансфере технологий в стратегических секторах для неевропейских инвестиций. Это может привести к ужесточению немецко-китайских экономических отношений.
Для США последствия двояки. С одной стороны, более сильная Германия — это более высокий спрос на американские технологии, энергию, финансовые услуги и промышленное оборудование. С другой стороны, Германия будет стремиться сохранить собственную промышленную базу и уменьшить зависимость от внешних поставщиков в стратегических секторах, в частности в сфере полупроводников, аккумуляторов и инфраструктуры искусственного интеллекта.
Для Нидерландов и других стран ЕС пакет реформ может оказаться скорее положительным. Если немецкая промышленность и потребление начнут восстанавливаться, выиграют европейские логистические хабы, поставщики комплектующих, машиностроительные компании, производители химической продукции и страны, интегрированные в немецкие производственные цепочки.
Главный риск реформ — политический и временной. Часть мер может столкнуться с сопротивлением профсоюзов, медицинского сообщества и регионов, а экономический эффект проявится не сразу. Reuters отмечает, что бизнес и экономисты в целом одобрительно оценили пакет как необходимый, но подчеркивали, что все будет зависеть от скорости и качества реализации.
В итоге пакет Мерца можно рассматривать как попытку перестроить немецкую модель роста: меньше бюрократии, больше инвестиций, больше гибкости на рынке труда и больше защиты стратегических отраслей. Но Германия не сможет вернуться к прежней роли европейского локомотива лишь за счёт одного пакета реформ. Для этого ей придётся одновременно решить проблемы дорогой энергии, демографии, технологического отставания, слабого внутреннего спроса и зависимости от внешних рынков.

США 4 июля отмечают 250-летие принятия Декларации независимости — ключевого документа, с которого началось формирование американского государства. Центральные мероприятия проходят в Вашингтоне, где юбилей объединен с традиционным Днем независимости и федеральной программой America250/Freedom 250.
Главной площадкой празднования стал Национальный молл в Вашингтоне. По программе Freedom 250, в течение дня запланированы Great American State Fair, FIFA Fan Zone, авиационные демонстрации и пролеты над центром столицы, вечерняя концертная программа, выступление президента США Дональда Трампа и большой фейерверк. Организаторы заявили, что шоу фейерверков должно стать крупнейшим в истории и начаться в 22:30 по местному времени.
Юбилей проходит не без корректировок. Из-за экстремальной жары в Вашингтоне организаторы перенесли часть активностей на более позднее время, усилили пункты охлаждения, водные станции и медицинскую поддержку. Национальный парад ко Дню независимости, который должен был пройти 4 июля, был отменен из-за предупреждения о сильной жаре.
Мероприятия проходят и в других городах США. Associated Press отмечает, что празднование включает фейерверки, концерты и публичные церемонии в Вашингтоне, Нью-Йорке, Чикаго, Лос-Анджелесе и других городах, при этом юбилей проходит на фоне политической поляризации и дискуссий о будущем страны.
«250-летие США — это не только историческая дата, но и повод оценить баланс силы и уязвимости крупнейшей экономики мира. Америка сохраняет первое место по номинальному ВВП, военным расходам, глубине финансового рынка, роли доллара и энергетической базе, но одновременно входит в юбилейный год с долгом почти $39,4 трлн. Для глобальной экономики это означает, что США остаются главным центром силы, но их бюджетная устойчивость становится одним из ключевых рисков следующего десятилетия», — отметил основатель аналитического центра Experts Club Максим Уракин.
Исторически День независимости связан с решением 13 американских колоний разорвать политические связи с Великобританией. Декларация независимости была принята Континентальным конгрессом 4 июля 1776 года. Формальное международно-правовое признание независимости США Великобританией произошло позже — по Парижскому договору 1783 года, который завершил Войну за независимость.
Сегодня США остаются федеративной президентской республикой, состоящей из 50 штатов и федерального округа Колумбия. Население страны, по оценке МВФ, составляет около 343 млн человек, а номинальный ВВП в 2026 году оценивается примерно в $32,38 трлн, что сохраняет за США статус крупнейшей экономики мира в текущих ценах.
США также сохраняют несколько глобальных первых позиций. По данным SIPRI, страна остается крупнейшим военным spender в мире: в 2025 году расходы США составили $954 млрд, или около трети мировых военных расходов. По данным EIA, США в 2025 году установили новый рекорд добычи нефти — 13,6 млн баррелей в сутки, оставаясь крупнейшим производителем нефти. Доллар США, по данным IMF COFER, в I квартале 2026 года занимал 57,13% распределенных мировых валютных резервов, оставаясь главной резервной валютой мира.
Американский финансовый рынок также остается крупнейшим центром глобального капитала. По данным World Federation of Exchanges, только две крупнейшие американские биржи — Nasdaq и NYSE — имели на конец 2025 года десятки триллионов долларов внутренней рыночной капитализации каждая, значительно опережая большинство мировых площадок.
Главное слабое место США в юбилейный год — государственный долг. По данным Минфина США, на 2 июля 2026 года общий федеральный долг составлял $39,375 трлн, из них $31,679 трлн приходилось на долг, находящийся у публичных держателей.
Бюджетное управление Конгресса США прогнозирует, что федеральный дефицит в 2026 финансовом году составит $1,9 трлн, или 5,8% ВВП. Долг, находящийся у публичных держателей, по оценке CBO, достигнет 101% ВВП к концу 2026 года и вырастет до 120% ВВП к 2036 году.
Таким образом, США входят в свое 250-летие как страна с уникальным сочетанием глобального лидерства и внутренних дисбалансов. Американская экономика остается крупнейшей в мире, доллар — ключевой валютой международной системы, а рынок капитала — главным источником ликвидности. Но масштаб долга и хронические бюджетные дефициты все чаще становятся фактором, который инвесторы, союзники и конкуренты США учитывают не меньше, чем технологическую, военную и финансовую мощь страны.
Статья представляет ключевые макроэкономические показатели Украины и мировой экономики по состоянию на конец марта 2026 года. Анализ подготовлен на основе актуальных данных Государственной службы статистики Украины (ГССУ), Национального банка Украины (НБУ), Международного валютного фонда (МВФ), Всемирного банка, а также ведущих национальных статистических ведомств (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Максим Уракин, кандидат экономических наук и основатель информационно-аналитического центра Experts Club, представил обзор текущих макроэкономических трендов, которые определяли ситуацию в Украине и мире в начале 2026 года.
Макроэкономические показатели Украины
По состоянию на конец марта 2026 года украинская экономика оставалась в режиме управляемой макрофинансовой стабилизации, однако первый квартал показал заметное ухудшение баланса рисков по сравнению с началом года. После относительно благоприятного января, когда инфляция снижалась, резервы находились на исторически высоком уровне, а НБУ начал осторожное смягчение процентной политики, в феврале-марте ситуация стала сложнее. Инфляция снова ускорилась, международные резервы сокращались второй месяц подряд, валютный рынок требовал значительных интервенций регулятора, а первая квартальная оценка ВВП показала спад.
По предварительной оценке Государственной службы статистики, реальный ВВП Украины в I квартале 2026 года уменьшился на 0,6% по сравнению с I кварталом 2025 года, а по сравнению с предыдущим кварталом — на 0,7% с учетом сезонного фактора. Номинальный ВВП составил 2047,2 млрд грн. Это стало важным сигналом, что экономическое восстановление остается нестабильным и очень чувствительным к энергетическим, военным и внешнеторговым шокам.
Национальный банк в апрельском Инфляционном отчете ухудшил прогноз роста реального ВВП Украины в 2026 году до 1,3% с учетом дальнейших разрушений инфраструктуры, больших дефицитов электроэнергии и эффектов существенного подорожания энергоресурсов. Это означает, что даже при условии сохранения международной поддержки и контролируемой ситуации на валютном рынке экономика входит в 2026 год с более низкой траекторией роста, чем ожидалось ранее.
«Первый квартал 2026 года показал, что украинская экономика все еще не перешла к классической фазе восстановления. Мы имеем стабилизационную модель, которая работает благодаря международной финансовой поддержке, бюджетным расходам, адаптации бизнеса и политике НБУ. Но сокращение ВВП в I квартале свидетельствует, что запас прочности остается ограниченным. Энергетические разрушения, дефицит рабочей силы, слабость экспорта и военные риски быстро отражаются на реальном секторе. Поэтому главная задача 2026 года — постепенно восстанавливать производственную основу экономики», — отметил Уракин.
Инфляционная динамика в марте также стала менее благоприятной. По данным Государственной службы статистики, которые прокомментировал НБУ, в марте 2026 года потребительская инфляция ускорилась до 7,9% в годовом измерении. В месячном измерении цены выросли на 1,7%. После январского замедления до 7,4% и февральского ускорения до 7,6% мартовский показатель подтвердил, что дезинфляционный тренд стал менее устойчивым.
НБУ объяснял мартовское ускорение прежде всего подорожанием сырых продуктов питания, топлива и отдельных услуг. Дополнительное давление создавали энергетические риски, рост расходов бизнеса, влияние внешних цен на энергоносители и усиление геополитической напряженности. В то же время базовая инфляция оставалась ближе к прогнозной траектории, что давало регулятору возможность не переходить к резкому ужесточению политики, но одновременно ограничивало пространство для дальнейшего быстрого снижения ставки.
На конец марта учетная ставка НБУ оставалась на уровне 15,0%. 20 марта правление Национального банка приняло решение сохранить ее неизменной после январского снижения с 15,5% до 15,0%. Регулятор объяснил это необходимостью поддерживать привлекательность гривневых активов, сохранять устойчивость валютного рынка и контролировать инфляционные ожидания.
«Март фактически поставил паузу в дискуссии о быстром смягчении монетарной политики. Инфляция ускорилась, валютный рынок оставался напряженным, а внешние риски выросли. В таких условиях сохранение ставки на уровне 15% было логичным решением. Украина не может позволить себе стимулировать экономику ценой потери доверия к гривне. В военной экономике стабильность ожиданий часто важнее краткосрочного удешевления кредита», — подчеркнул Уракин.
Валютный сектор оставался контролируемым, но требовал значительной поддержки НБУ. По состоянию на 1 апреля 2026 года международные резервы Украины составляли почти $52,0 млрд. В марте они сократились на 5,0%. Такая динамика была обусловлена валютными интервенциями Национального банка и долговыми выплатами страны в иностранной валюте, которые лишь частично компенсировались поступлениями от международных партнеров и размещением валютных ОВГЗ.
Несмотря на сокращение, резервы оставались высокими по историческим меркам и продолжали выполнять роль главной финансовой подушки безопасности. В то же время сама потребность в больших интервенциях свидетельствовала, что частный валютный рынок и дальше имеет структурный дефицит валюты. Украина импортирует значительно больше, чем экспортирует, а значит стабильность курса в значительной степени поддерживается внешним финансированием и резервами НБУ.
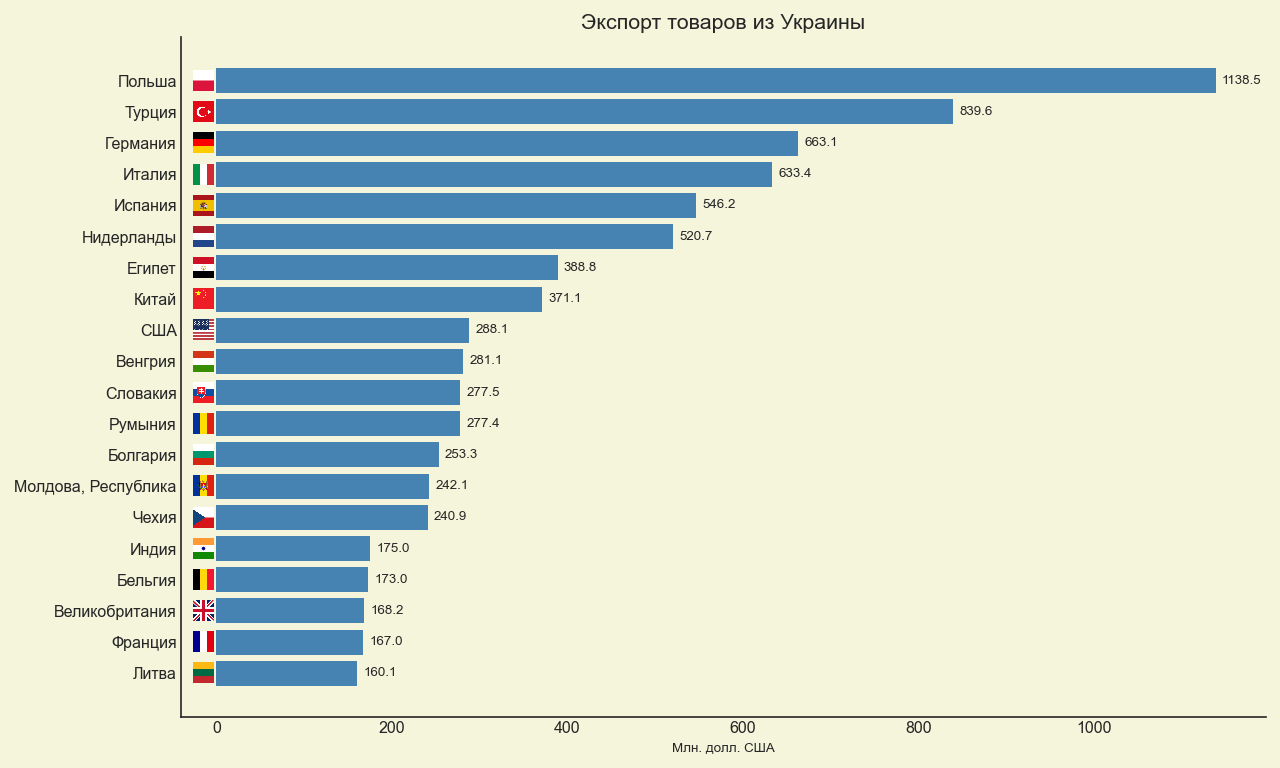
Внешняя торговля в первом квартале подтвердила эту проблему. По данным Государственной таможенной службы, в январе-марте 2026 года товарооборот Украины составил $33,5 млрд. Импорт достиг $23,4 млрд, тогда как экспорт — $10,1 млрд. Таким образом, товарный дефицит за три месяца составил около $13,3 млрд, а импорт более чем вдвое превышал экспорт.
В структуре импорта ключевую роль играли машины, оборудование, транспорт, топливно-энергетические товары и продукция химической промышленности. Крупнейшими торговыми партнерами по импорту оставались Китай, Польша и Турция. Экспортная база оставалась значительно более узкой: основными позициями были продовольственные товары, аграрная продукция, металлы и отдельные товары машиностроения. Основными направлениями экспорта оставались страны ЕС и Турция.
«Торговый дефицит первого квартала — это один из важнейших индикаторов уязвимости украинской экономики. Резервы и внешняя помощь дают возможность проходить этот период без валютного кризиса, но они не заменяют собственную экспортную способность. Когда импорт более чем вдвое превышает экспорт, это означает, что страна финансирует значительную часть своих потребностей за счет внешних ресурсов. В военных условиях это неизбежно, но стратегически такая модель не может быть постоянной. Украина должна наращивать экспорт продукции с более высокой добавленной стоимостью, развивать переработку, логистику, энергетическую автономность и оборонно-промышленный комплекс», — подчеркнул Уракин.

Бюджетная ситуация по итогам первого квартала также оставалась напряженной. По данным Министерства финансов, в январе-марте 2026 года в общий фонд государственного бюджета поступило 734,6 млрд грн. В то же время кассовые расходы общего фонда за этот период составили 916,4 млрд грн, что на 7,1% больше, чем за аналогичный период предыдущего года. В марте расходы составили 369,1 млрд грн.
Расходы на безопасность и оборону за январь-март составили 570,9 млрд грн, или 62,3% всех расходов общего фонда. Это подтверждает, что государственный бюджет в 2026 году остается прежде всего бюджетом войны. Крупнейшие направления расходов включали оплату труда в бюджетном секторе с начислениями, социальное обеспечение, субсидии и трансферты предприятиям, оплату товаров и услуг, обслуживание государственного долга и трансферты местным бюджетам.
«Бюджет первого квартала 2026 года показывает, что государство сохраняет финансовую управляемость, но цена этой управляемости очень высока. Более 60% расходов общего фонда направляется на безопасность и оборону, и это абсолютно понятно в условиях войны. Но такая структура означает, что пространство для классических инвестиций в развитие ограничено. Поэтому международная поддержка, внутренний рынок ОВГЗ и способность правительства расширять собственную налоговую базу через восстановление экономической активности остаются критически важными», — отметил Уракин.
Глобальная экономика
Мировая экономика по состоянию на конец марта 2026 года оставалась устойчивой, но менее прогнозируемой, чем в начале года. Если в январе базовый сценарий МВФ предусматривал рост глобальной экономики на 3,3% в 2026 году, то в апрельском World Economic Outlook Фонд пересмотрел оценки в условиях новой геополитической напряженности на Ближнем Востоке. При базовом предположении об ограниченном конфликте МВФ прогнозировал глобальный рост на 3,1% в 2026 году и 3,2% в 2027 году.
МВФ отмечал, что мировая экономика снова столкнулась с шоком, связанным с войной, ростом цен на сырье, усилением инфляционных ожиданий и более жесткими финансовыми условиями. Это означало, что глобальная среда для Украины стала менее благоприятной: энергетические цены, риски для торговли и стоимость капитала снова начали играть более значительную роль.
США оставались одним из главных центров глобальной устойчивости. В первом квартале 2026 года реальный ВВП США вырос на 2,1% в годовом измерении, по оценке BEA. Рост поддерживали инвестиции, экспорт, государственные расходы и потребительские расходы. В то же время инфляция в США в марте заметно ускорилась: индекс потребительских цен вырос на 3,3% в годовом измерении после 2,4% в феврале, а базовый CPI составил 2,6%.
Федеральная резервная система в марте сохранила целевой диапазон ставки федеральных фондов на уровне 3,5–3,75%. Это означало, что американская монетарная политика оставалась сдерживающей, а ожидания быстрого снижения ставок были отложены. Для стран с повышенным риском, в частности Украины, это означало сохранение сравнительно высокой стоимости глобального капитала.
Еврозона находилась в более сложном положении. Ее экономический рост оставался слабым, тогда как инфляция снова вышла выше цели ЕЦБ. По предварительной оценке Eurostat, годовая инфляция в еврозоне в марте 2026 года составила 2,5%, а финальная оценка позже показала 2,6%. В феврале показатель составлял 1,9%, то есть март принес ощутимое ускорение ценового давления. Основным фактором стала энергетика, тогда как базовая инфляция оставалась более умеренной.
Европейский центральный банк в марте сохранил ключевые ставки без изменений: депозитную ставку — на уровне 2,0%, ставку основных операций рефинансирования — 2,15%, ставку предельного кредитования — 2,40%. Для Украины еврозона остается важнейшей внешней экономической средой из-за торговли, финансовой помощи, интеграции в ЕС, миграционных потоков и логистических коридоров. Однако слабый темп роста в Европе ограничивает потенциал быстрого увеличения украинского экспорта.
Великобритания также входила в 2026 год с сочетанием умеренного роста и повышенного инфляционного фона. В марте британский CPI вырос до 3,3% в годовом измерении после 3,0% в феврале. Bank of England сохранял базовую ставку на уровне 3,75%, что отражало осторожность регулятора перед риском нового инфляционного ускорения. Для европейского региона в целом это означало, что цикл быстрого монетарного смягчения не наступил.
«Мировая экономика в первом квартале 2026 года не вошла в рецессию, но стала заметно более нервной. США сохраняют устойчивый рост, но сталкиваются с новым инфляционным ускорением. Еврозона имеет более слабый экономический импульс и снова видит инфляцию выше цели. Великобритания также остается в режиме осторожной монетарной политики. Для Украины это означает, что внешний мир не создает катастрофического фона, но и не дает легкого импульса для восстановления. В таких условиях рассчитывать только на внешний спрос нельзя», — отметил Уракин.
Китайская экономика в первом квартале 2026 года сохранила относительно сильную динамику. По данным Национального бюро статистики КНР, ВВП Китая в I квартале вырос на 5,0% в годовом измерении, а в квартальном измерении — на 1,3%. Номинальный объем ВВП составил около 33,4 трлн юаней. В то же время инфляция оставалась умеренной: в марте CPI вырос на 1,0% в годовом измерении, а за январь-март — в среднем на 0,9%.
Китай и дальше демонстрировал сильную производственную базу и экспортный потенциал, однако структурные проблемы — более слабый внутренний спрос, рынок недвижимости, долговая нагрузка и зависимость от внешних рынков — оставались важными ограничениями. Для Украины Китай оставался ключевым источником импорта, прежде всего машин, оборудования, электроники и промышленных товаров.
Индия сохраняла статус одного из главных драйверов глобального роста. По первой авансовой оценке правительства, реальный ВВП Индии в 2025/26 финансовом году должен был вырасти на 7,4%, тогда как номинальный ВВП — на 8,0%. Основным драйвером оставался сектор услуг, а также внутренний спрос и государственные инвестиции. Индийская экономика оставалась одним из наиболее убедительных примеров сочетания высокого роста и относительно контролируемой инфляции.
Турция оставалась примером экономики с относительно высокой деловой активностью, но очень сложным инфляционным наследием. По официальным данным TurkStat, в марте 2026 года потребительские цены выросли на 1,94% в месячном измерении и на 30,87% в годовом измерении. Это было ниже, чем в феврале, когда годовая инфляция составляла 31,53%, но все еще оставалось чрезвычайно высоким уровнем. В то же время турецкая экономика в 2025 году выросла на 3,6%, что свидетельствовало о сохранении внутреннего спроса несмотря на инфляционные риски.
Бразилия выглядела более сбалансированной среди крупных развивающихся экономик. По данным IBGE, ВВП Бразилии в 2025 году вырос на 2,3%, до 12,7 трлн реалов в текущих ценах. Рост наблюдался в аграрном секторе, промышленности и секторе услуг. По предварительному индикатору IPCA-15, инфляция в марте 2026 года составила 0,44% за месяц и 3,90% за последние 12 месяцев. Это подтверждало, что Бразилия сохраняла сравнительно контролируемый инфляционный фон, хотя ее экономика также ощущала влияние высоких ставок и внешней неопределенности.
«Китай, Индия, Турция и Бразилия показывают разные модели развития крупных развивающихся экономик. Китай сохраняет масштаб и производственную силу, но имеет структурные дисбалансы. Индия демонстрирует самую высокую динамику среди крупных экономик и опирается на внутренний спрос и сектор услуг. Турция растет, но платит за это высокой инфляцией. Бразилия движется медленнее, зато более сбалансированно. Для Украины важно смотреть на эти примеры практически: в глобальной конкуренции выигрывают те страны, которые могут одновременно поддерживать макростабильность, производство, экспорт и внутренний инвестиционный спрос», — считает Уракин.
Выводы
По состоянию на конец марта 2026 года Украина сохраняла макрофинансовую управляемость, но первый квартал продемонстрировал хрупкость экономической стабилизации. Реальный ВВП в I квартале снизился на 0,6% г/г, инфляция в марте ускорилась до 7,9%, учетная ставка оставалась на уровне 15,0%, международные резервы сократились примерно до $52,0 млрд, а товарный дефицит за январь-март превысил $13 млрд. Бюджет оставался функциональным, но его структура была полностью подчинена военным потребностям: более 60% расходов общего фонда направлялись на безопасность и оборону.
Главными рисками для Украины оставались военные потери, разрушение энергетической инфраструктуры, слабость экспорта, дефицит рабочей силы, высокая зависимость бюджета от внешнего финансирования и структурный валютный дефицит частного сектора. Позитивными факторами были значительный уровень международных резервов, контролируемая политика НБУ, продолжение международной поддержки, адаптивность бизнеса и способность государства выполнять ключевые бюджетные обязательства.
Мировая экономика в первом квартале 2026 года оставалась относительно устойчивой, но менее стабильной, чем в начале года. МВФ прогнозировал глобальный рост на уровне 3,1% в 2026 году при условии ограниченного характера конфликта на Ближнем Востоке. США сохраняли положительную динамику, но столкнулись с новым инфляционным импульсом; еврозона оставалась слабой по темпам роста и снова увидела инфляцию выше цели; Китай демонстрировал 5% рост; Индия оставалась главным драйвером среди крупных экономик; Турция боролась с высокой инфляцией; Бразилия сохраняла умеренную, более сбалансированную динамику.
«Март 2026 года стал для Украины моментом проверки реальной прочности стабилизационной модели. Высокие резервы, международная помощь и контролируемая политика НБУ позволяют удерживать систему в рабочем состоянии. Но спад ВВП в первом квартале, ускорение инфляции и большой торговый дефицит показывают, что сама по себе финансовая стабильность не является достаточной. Следующий этап должен заключаться в переходе от модели выживания к модели продуктивного восстановления. Это означает инвестиции в энергетику, оборонно-промышленный комплекс, переработку, логистику, экспортные производства, технологии и человеческий капитал. Без этого даже значительные резервы и внешняя помощь будут оставаться лишь подушкой безопасности, а не источником долгосрочного развития», — подытожил Максим Уракин.
Ежемесячный аналитико-статистический продукт «Экономический Мониторинг» доступен для клиентов Интерфакс-Украина.
Руководитель проекта «Экономический Мониторинг», кандидат экономических наук Максим Уракин
Объем капитальных инвестиций в Украине в первом квартале 2026 года вырос на 5,1% по сравнению с первым кварталом 2025 года и составил 130,1 млрд грн, сообщила Государственная служба статистики.
Ведомство уточняет, что 41,2% от общей стоимости осуществленных капитальных инвестиций пришлось на промышленность (или 53,6 млрд грн), 12,7% (или 16,5 млрд грн) — на сельское, лесное и рыбное хозяйство.
Преимущественная доля инвестиций была сосредоточена в материальных активах – 93,3% от общего объема. В частности, наибольший объем средств был вложен в машины, оборудование и инвентарь (38,2%), инженерные сооружения (19,2%), нежилые здания (10,9%) и транспортные средства (10,5%).
По данным Госстата, основным источником финансирования капитальных инвестиций в январе-марте текущего года остаются собственные средства предприятий и организаций — 78,6%.
Как сообщалось, капитальные инвестиции в Украине в 2025 году по сравнению с 2024 годом выросли на 20,3%, до 893,6 млрд грн.
ГОССТАТ, Капитальные инвестиции, ПРЕДПРИЯТИЯ, ПРОМЫШЛЕННОСТЬ, ЭКОНОМИКА
Статья представляет ключевые макроэкономические показатели Украины и мировой экономики по состоянию на конец февраля 2026 года. Анализ подготовлен на основе актуальных данных Государственной службы статистики Украины (ГССУ), Национального банка Украины (НБУ), Международного валютного фонда (МВФ), Всемирного банка, а также ведущих национальных статистических ведомств (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Максим Уракин, кандидат экономических наук и основатель информационно-аналитического центра Experts Club, представил обзор текущих макроэкономических трендов, которые определяли ситуацию в Украине и мире в начале 2026 года.
Макроэкономические показатели Украины
По состоянию на конец февраля 2026 года украинская экономика сохраняла режим управляемой макрофинансовой стабилизации, однако по сравнению с январем баланс рисков стал менее комфортным. После начала цикла осторожного смягчения монетарной политики НБУ инфляция снова несколько ускорилась, международные резервы сократились с исторически высоких уровней, а валютный рынок нуждался в значительных интервенциях регулятора. В то же время общая макрофинансовая ситуация оставалась контролируемой благодаря высокому уровню резервов, внешней поддержке, сохранению спроса на гривневые инструменты и адаптивности бизнеса.
Украинская экономика завершила 2025 год с положительной, но умеренной динамикой. По оценкам Национального банка Украины, реальный ВВП в 2025 году вырос на 1,8%. Это означало сохранение восстановительного тренда, но темпы роста были значительно ниже потребностей послевоенного восстановления. Основными ограничениями оставались последствия войны, дефицит рабочей силы, повреждение энергетической инфраструктуры, слабость внешнего спроса на часть украинского экспорта и высокий уровень неопределенности для инвестиций.
На 2026 год НБУ также прогнозировал рост экономики на 1,8%. Такая оценка отражала осторожный сценарий: внутренний спрос и бюджетные расходы поддерживали экономическую активность, но энергетические риски, военные потери и ограниченные возможности экспорта не давали оснований говорить о быстром ускорении.
«Февраль 2026 года показал, что Украина пока находится не в фазе полноценного восстановления, а в фазе удержания макроэкономической управляемости. Положительные показатели в значительной степени опираются на внешнее финансирование, бюджетный спрос, политику НБУ и адаптацию бизнеса. Это создает стабилизационный эффект, но еще не формирует достаточной внутренней основы для долгосрочного роста. Для перехода к новому качеству восстановления Украине нужны не только резервы и помощь партнеров, но и наращивание производства, экспорта, энергетической автономности и инвестиций в человеческий капитал», – отметил Уракин.
Инфляционная картина в феврале стала одним из главных сигналов для макроэкономической политики. По данным Государственной службы статистики, которые прокомментировал НБУ, потребительская инфляция в феврале 2026 года ускорилась до 7,6% в годовом измерении, тогда как в месячном измерении цены выросли на 1,0%. Базовая инфляция осталась на уровне 7,0% г/г. Это означало, что после январского замедления инфляционное давление полностью не исчезло, а отдельные его компоненты снова начали усиливаться.
НБУ объяснял февральскую динамику, в частности, подорожанием сырых продуктов питания, ростом стоимости отдельных услуг, влиянием энергетической ситуации на расходы бизнеса и определенным ускорением цен на топливо. В то же время регулятор отмечал, что общая инфляционная траектория оставалась близкой к прогнозной. Это давало возможность не пересматривать монетарную стратегию резко, но заставляло сохранять осторожность в вопросах дальнейшего снижения ставки.
На конец февраля учетная ставка НБУ составляла 15,0%. После снижения в конце января регулятор фактически взял паузу, оценивая, насколько устойчивым является дезинфляционный тренд. Такой подход выглядел логичным: реальная доходность гривневых инструментов оставалась важным фактором сдерживания спроса на валюту, а валютный рынок и далее нуждался в активном участии Национального банка.
«Февральское ускорение инфляции не было критическим, но оно четко показало пределы быстрого монетарного смягчения. Украина не может позволить себе резкое удешевление денег только ради краткосрочного стимулирования экономики, поскольку это может усилить валютный спрос и расшатать инфляционные ожидания. В нынешних условиях НБУ вынужден балансировать между поддержкой экономической активности и сохранением доверия к гривне. Именно поэтому каждый следующий шаг по снижению ставки должен быть очень осторожным и привязанным к реальному ослаблению рисков», – подчеркнул Уракин.
Валютный сектор в феврале оставался контролируемым, но напряженным. По состоянию на 1 марта 2026 года международные резервы Украины составляли около $54,8 млрд. Это было на 5% меньше, чем на начало февраля, однако уровень резервов оставался исторически высоким и соответствовал примерно 5,7 месяца будущего импорта. Снижение резервов было обусловлено прежде всего интервенциями НБУ на валютном рынке и долговыми выплатами государства в иностранной валюте.
В феврале чистая продажа валюты Национальным банком составила почти $3 млрд. Это свидетельствовало о сохранении структурного дефицита валюты в частном секторе. Поступления внешнего финансирования частично компенсировали это давление, но не устраняли самой проблемы: украинская экономика импортирует значительно больше товаров, чем экспортирует, а потому валютная стабильность и далее существенно зависит от международной помощи и резервов НБУ.
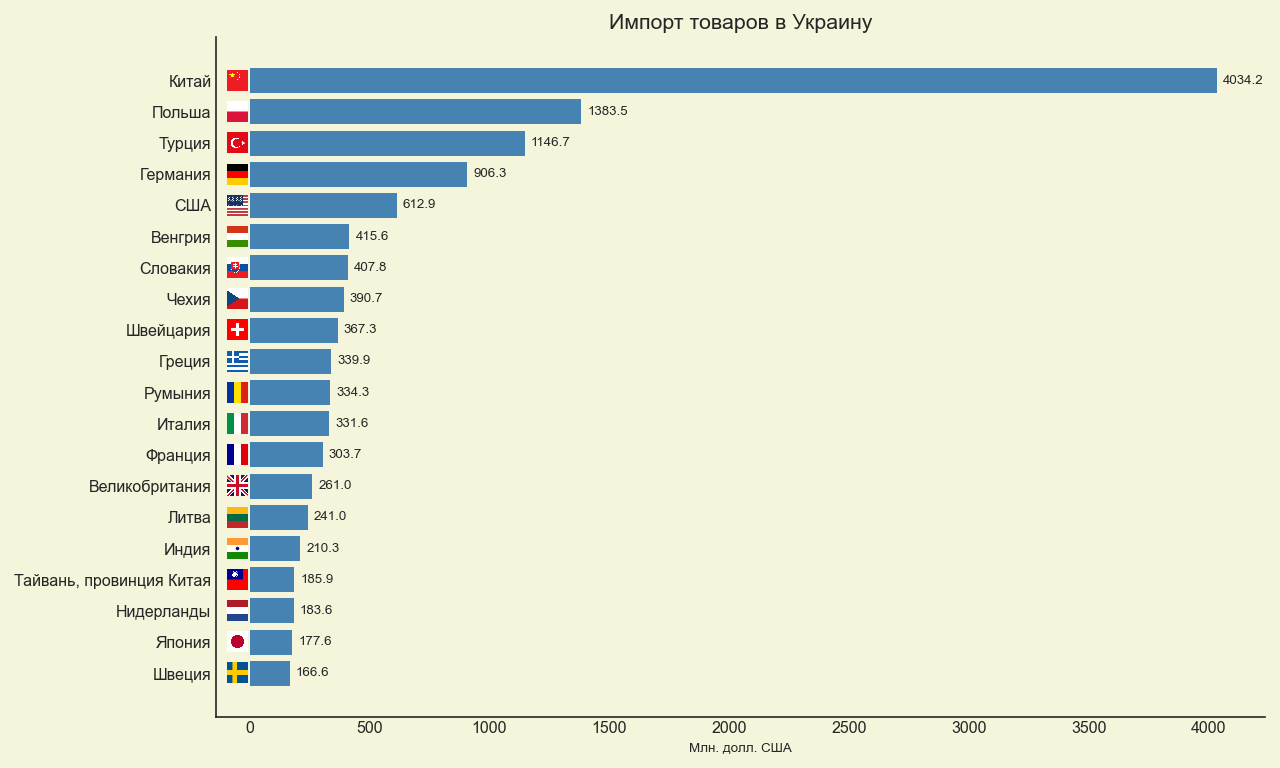
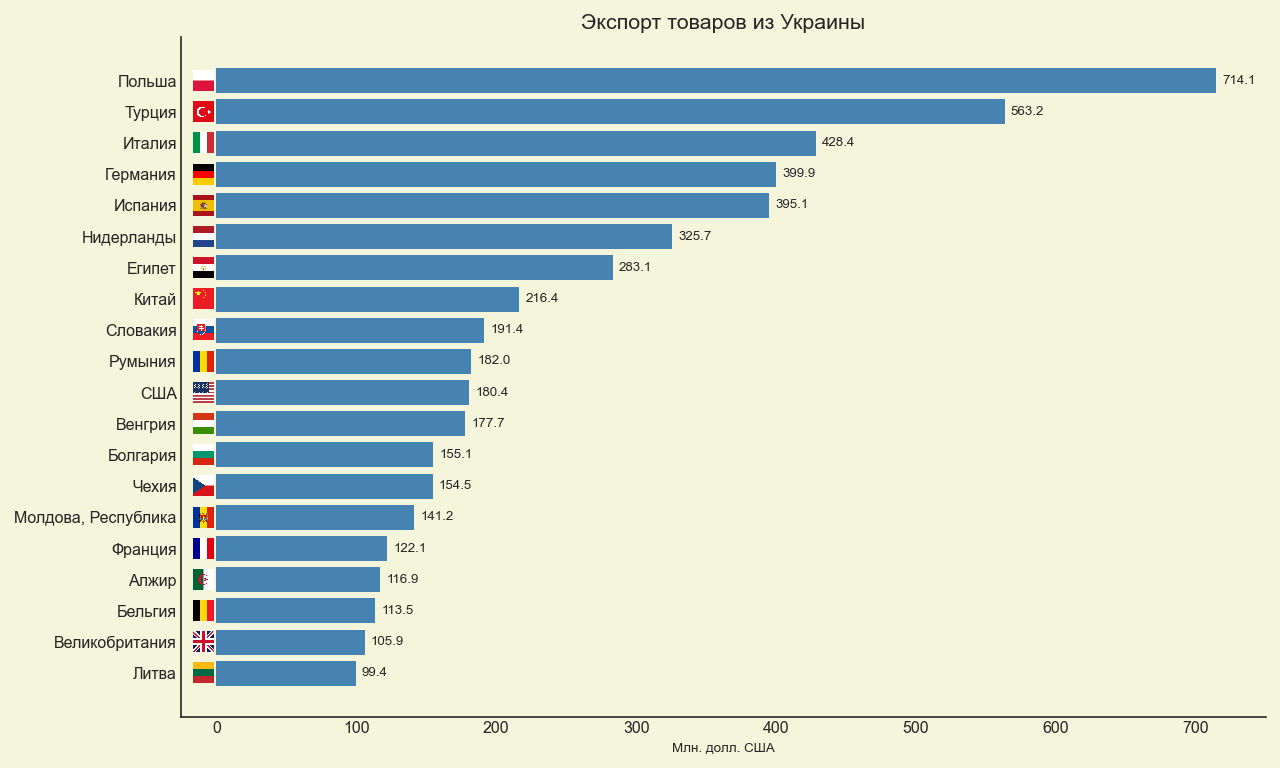
Внешняя торговля оставалась одним из самых слабых элементов макроэкономической конструкции. По данным Государственной таможенной службы, в январе-феврале 2026 года товарооборот Украины составлял $21,3 млрд. Импорт достиг $14,8 млрд, тогда как экспорт — лишь $6,5 млрд. Следовательно, товарный дефицит за два месяца превысил $8 млрд. Это означало, что импорт более чем вдвое превышал экспорт, а внутренний спрос на иностранные товары, энергоносители, оборудование и потребительские товары оставался значительно выше валютной выручки от продажи украинской продукции за рубеж.
Крупнейшими источниками импорта оставались Китай, Польша и Турция. В структуре импорта важную роль играли машины, оборудование, транспортные средства и топливно-энергетические товары. Крупнейшими направлениями украинского экспорта были Польша, Турция и Италия, а основой экспорта оставались продовольственные товары, металлы и отдельные позиции машиностроения. Такая структура подтверждает, что Украина пока не имеет достаточно диверсифицированной экспортной базы для быстрого сокращения торгового дефицита.
«Именно внешняя торговля является ключевым индикатором долгосрочной устойчивости. Рекордные резервы и международная помощь могут стабилизировать ситуацию, но они не заменяют собственную экспортную способность экономики. Когда импорт более чем вдвое превышает экспорт, это означает, что страна финансирует значительную часть потребления, инвестиционных потребностей и военной экономики за счет внешних источников. Такая модель оправдана в условиях войны, но стратегически она не может быть постоянной. Если Украина хочет перейти от модели выживания к модели развития, ей нужно увеличивать долю продукции с более высокой добавленной стоимостью, развивать переработку, логистику, энергетическую устойчивость, оборонно-промышленный комплекс и технологические производства», – подчеркнул Уракин.
Бюджетная ситуация в первые два месяца года также оставалась напряженной. По данным Министерства финансов, в январе-феврале 2026 года доходы общего фонда государственного бюджета составляли около 466,8 млрд грн, тогда как кассовые расходы общего фонда — около 546,5 млрд грн. Значительную роль в доходах играли налоговые поступления, таможенные платежи и международные гранты, объем которых за два месяца составил более 160 млрд грн.
Это подтверждает, что государственные финансы Украины остаются работоспособными, но структурно зависят от внешней поддержки. Расходы на оборону, безопасность, социальные выплаты и обслуживание государственных обязательств формируют очень высокий уровень бюджетной нагрузки. При таких условиях ритмичность международного финансирования, способность правительства привлекать средства на внутреннем рынке и сохранение доверия к гривневым инструментам остаются критически важными.
«Бюджет Украины в 2026 году остается бюджетом военной устойчивости. Его задача — не только финансировать оборону и социальные обязательства, но и удерживать доверие к государственным финансам. Но когда значительная часть доходов прямо или косвенно связана с международной поддержкой, страна не может позволить себе потерю ритмичности финансирования. Правительство должно одновременно работать над тремя задачами: обеспечивать внешние поступления, развивать внутренний рынок заимствований и постепенно расширять собственную налоговую базу через восстановление экономической активности», – отметил Уракин.
Глобальная экономика
Мировая экономика по состоянию на конец февраля 2026 года выглядела устойчивее, чем можно было ожидать в условиях высокой геополитической напряженности, долговых рисков и перестройки глобальных цепочек поставок. Международный валютный фонд в январском обновлении World Economic Outlook прогнозировал рост мировой экономики на 3,3% в 2026 году и 3,2% в 2027 году. Это означало отсутствие сценария глобальной рецессии, но также не свидетельствовало о возвращении к быстрому и синхронному росту.
США оставались одним из главных стабилизаторов мировой экономики. Реальный ВВП США в IV квартале 2025 года вырос на 1,4% в годовом измерении после значительно более сильного третьего квартала, а по итогам 2025 года экономика увеличилась на 2,2%. Основными драйверами были потребительские расходы и частные инвестиции. В то же время инфляция постепенно снижалась: в январе 2026 года CPI составлял 2,4% в годовом измерении после 2,7% в декабре 2025 года. Федеральная резервная система в конце января сохранила диапазон ставки федеральных фондов на уровне 3,5–3,75%.
Для Украины американская экономическая динамика имела двойное значение. С одной стороны, устойчивость США поддерживала глобальный спрос и финансовые рынки. С другой — сохранение относительно высоких ставок означало, что глобальная ликвидность оставалась не слишком дешевой, а странам с повышенным риском было сложнее рассчитывать на резкое удешевление капитала.
Еврозона находилась в другой фазе цикла. Ее экономика демонстрировала более слабый рост, но инфляция была ближе к цели. По оценкам Eurostat, в IV квартале 2025 года ВВП еврозоны вырос на 0,3% по сравнению с предыдущим кварталом, а по итогам 2025 года — приблизительно на 1,5%. Европейский центральный банк в начале 2026 года сохранял депозитную ставку на уровне 2,0%, ставку основных операций рефинансирования — 2,15%, а ставку предельного кредитования — 2,40%. Февральский инфляционный фон в еврозоне оставался близким к целевому уровню.
Для Украины европейская экономика является ключевой внешней средой из-за торговли, финансирования, миграции, логистики и процесса интеграции в ЕС. Однако слабый рост еврозоны означает, что внешний спрос со стороны европейских партнеров вряд ли станет самостоятельным мощным драйвером украинского экспорта в 2026 году. Украина должна ориентироваться не только на объемы поставок сырья, но и на производственную интеграцию в европейские цепочки добавленной стоимости.
Великобритания оставалась примером экономики с умеренным ростом и все еще повышенным инфляционным фоном. После слабой динамики в конце 2025 года британская экономика входила в 2026 год осторожно: сектор услуг оставался главной опорой, тогда как промышленность и строительство не давали сильного импульса. Инфляция в январе 2026 года замедлилась до 3,0% в годовом измерении, но все еще превышала цель Банка Англии. Это ограничивало пространство для быстрого монетарного смягчения.
«Мировая экономика в начале 2026 года не выглядела кризисной, но ее нельзя назвать однородно сильной. США сохраняли положительную динамику, хотя уже без перегретого темпа; еврозона фактически балансировала между низкой инфляцией и слабым ростом; Великобритания имела медленный рост, но все еще повышенный инфляционный фон. Для Украины это означает, что внешний спрос вряд ли станет мощным самостоятельным драйвером восстановления. Глобальная среда скорее создает умеренно благоприятные финансовые условия, но не гарантирует автоматического роста украинского экспорта», — отметил Уракин.
Китай завершил 2025 год с формально сильным результатом: ВВП страны вырос на 5,0%, до более 140 трлн юаней. В феврале 2026 года потребительская инфляция в КНР составляла 1,3% в годовом измерении, что было выше предыдущих слабых показателей, но все еще свидетельствовало об умеренном внутреннем ценовом давлении. Китай сохранял мощную производственную и экспортную базу, но вопросы внутреннего спроса, рынка недвижимости и долговой нагрузки оставались важными ограничениями.
Индия, наоборот, оставалась одним из самых динамичных крупных рынков мира. По первой авансовой оценке правительства, реальный ВВП Индии в 2025/26 финансовом году должен был вырасти на 7,4%, а в третьем квартале финансового года темп роста оценивался на уровне 7,8%. Главным драйвером оставался сектор услуг, а также внутренний спрос. Инфляция в Индии в начале 2026 года оставалась умеренной, что создавало благоприятные условия для сохранения высокой экономической динамики.
Турция в начале 2026 года продолжала демонстрировать сочетание экономического роста и высокой инфляции. По официальным оценкам, ВВП Турции в 2025 году вырос на 3,6%, однако инфляция в феврале 2026 года составляла более 31% в годовом измерении. Это означало, что страна сохраняла деловую активность и внутренний спрос, но ценой высокого ценового давления и потребности в жесткой макроэкономической политике.
Бразилия выглядела более сбалансированно. Ее ВВП в 2025 году вырос на 2,3%, до 12,7 трлн реалов в текущих ценах, а инфляция IPCA по итогам 2025 года составляла 4,26%. Рост поддерживали аграрный сектор, услуги и промышленность. Для глобальной экономики Бразилия оставалась важным примером крупного рынка, который сочетает сырьевой потенциал, внутренний спрос и относительно контролируемый инфляционный фон.
«Китай, Индия, Турция и Бразилия очень хорошо показывают, насколько разной стала динамика крупных развивающихся экономик. Китай имеет большой масштаб и сильную производственную базу, но все еще сталкивается со структурными дисбалансами и недостаточно мощным внутренним спросом. Индия демонстрирует наиболее убедительное сочетание высокого роста и умеренной инфляции. Турция сохраняет динамику, но цена этого роста — очень высокий инфляционный фон. Бразилия движется умереннее, но более сбалансированно. Для Украины важно смотреть на эти примеры практически: в глобальной конкуренции выигрывают те экономики, которые способны одновременно поддерживать макростабильность, производственную базу, экспорт и внутренний инвестиционный спрос», — считает Уракин.
Выводы
По состоянию на конец февраля 2026 года Украина сохраняла макрофинансовую управляемость, но февраль показал, что стабилизация остается хрупкой. Инфляция ускорилась до 7,6% г/г, учетная ставка оставалась на уровне 15,0%, международные резервы сократились до около $54,8 млрд, а валютный рынок нуждался почти в $3 млрд чистых интервенций НБУ за месяц. В то же время резервы оставались достаточными, бюджет выполнялся при поддержке внутренних поступлений и международных грантов, а экономика сохраняла положительную динамику.
Главными слабыми местами украинской экономики оставались высокий торговый дефицит, зависимость бюджета от внешнего финансирования, военные риски, дефицит рабочей силы, энергетическая уязвимость и недостаточная экспортная диверсификация. Положительными факторами были высокие международные резервы, контролируемая монетарная политика, адаптивность бизнеса, продолжение международной поддержки и сохранение функциональности государственных финансов.
Мировая экономика на тот же момент демонстрировала умеренную устойчивость. МВФ прогнозировал глобальный рост на уровне 3,3% в 2026 году. США оставались сильными, но уже без чрезмерного перегрева; еврозона балансировала между слабым ростом и почти целевой инфляцией; Китай сохранял масштаб, но имел структурные вызовы; Индия оставалась главным драйвером роста среди крупных экономик; Турция боролась с высокой инфляцией; Бразилия демонстрировала умеренно положительную динамику.
«Февраль 2026 года стал для Украины напоминанием, что макрофинансовая стабильность в военных условиях является не окончательным результатом, а процессом постоянного балансирования. Страна имеет финансовую подушку в виде резервов и поддержки партнеров, но долгосрочная устойчивость будет зависеть от способности создать собственную экономическую базу роста. Для этого в 2026 году критически важными остаются инвестиции в энергетику, переработку, логистику, экспортные производства, технологии и человеческий капитал. Без этого даже высокие резервы и внешняя помощь будут оставаться лишь финансовой подушкой, а не источником долгосрочного развития», — подытожил Уракин.
Ежемесячный аналитико-статистический продукт «Экономический Мониторинг» доступен для клиентов Интерфакс-Украина.
Руководитель проекта «Экономический Мониторинг», директор по развитию и маркетингу Интерфакс-Украина, Максим Уракин



