
Импорт грузовых автомобилей в Украину в январе-августе 2026 года в денежном выражении сократился на 1,1% по сравнению с тем же периодом 2025 года — до $627,5 млн, свидетельствует статистика Государственной таможенной службы.
Согласно обнародованным данным, в частности в августе импорт этой автотехники вырос на 13,5% по сравнению с августом 2025 года — до $80,1 млн.
Больше всего грузовиков в январе–августе, как и в прошлом году, было ввезено из Польши, но импорт из этой страны сократился на 24% — до $98,8 млн, а доля в общем импорте грузовиков уменьшилась до 15,74% с 20,5%.
Второй по объему экспорта грузовиков в Украину стала Германия – $88,4 млн, которая в январе–августе 2025 года не входила в тройку крупнейших поставщиков.
Импорт из Италии, которая также год назад не входила в тройку крупнейших поставщиков грузовиков, составил $68,9 млн (почти 11%).
В январе-августе прошлого года в тройку крупнейших поставщиков грузовиков входили Польша, Франция и США.
Ввоз грузовиков из всех остальных стран за этот период увеличился на 20,5% — до $371,4 млн.
В то же время, согласно статистике, Украина за восемь месяцев экспортировала грузовые автомобили лишь на $2,17 млн, в основном в Турцию, а год назад экспортные поставки составили почти $4 млн — также преимущественно в Турцию.
Как сообщалось, в 2025 году импорт грузовых автомобилей в Украину увеличился на 5,5% по сравнению с 2024 годом — до $999,5 млн, больше всего их было ввезено из Франции — на $169,2 млн (на 42,8% больше, чем в позапрошлом году), Польши — на $162,7 млн (-14,7%) и США — на $109 млн (+2%).
Канада заняла первое место по балансу положительного и отрицательного отношения украинцев среди 50 крупнейших торговых партнеров Украины, тогда как Китай, который лидирует по товарообороту, получил самый низкий показатель, а отношение к Польше существенно ухудшилось, свидетельствуют результаты исследования компании Active Group и информационно-аналитического центра Experts Club.
Согласно обнародованному рейтингу, баланс положительных и отрицательных оценок Канады составил плюс 73,8 процентного пункта. Далее следуют Швеция – плюс 70,6 п. п., Нидерланды – 69,7 п. п., Финляндия и Норвегия – по 69,3 п. п., Франция – 69,1 п. п., Италия – 67,1 п. п., Литва – 65,9 п. п., Швейцария и Великобритания – по 65,6 п. п.
Этот показатель является разницей между долями положительных и отрицательных ответов. В частности, к Канаде положительно относятся 76,3% опрошенных, отрицательно – 2,5%, нейтрально – 19,2%.
Худший баланс зафиксирован в отношении Китая – минус 25,4 п. п.: положительно его оценивают 18,2% респондентов, отрицательно – 43,6%, нейтрально – 33,9%. Отрицательные показатели также имеют Индия – минус 14,3 п. п., Венгрия – минус 12,7 п. п. и Ливан – минус 9,2 п. п.
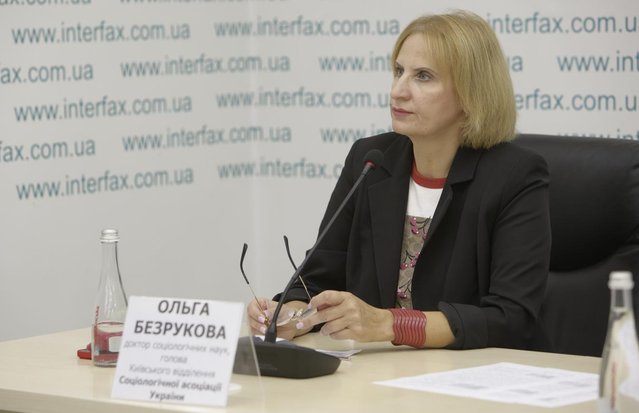
Доктор социологических наук, глава Киевского отделения Социологической ассоциации Украины Ольга Безрукова назвала КНР показательным примером разрыва между масштабами экономического взаимодействия и общественным образом государства.
«Мы увидели, что Китай является крупнейшим экономическим партнером Украины по общему товарообороту, но это никаким образом не конвертируется в положительный общественный образ. Это говорит о том, что граждане Украины четко разграничивают прагматичность экономического взаимодействия и общую оценку государства. Экономическая зависимость и взаимодействие не равны общественной симпатии к этой стране», – подчеркнула она на пресс-конференции в агентстве «Интерфакс-Украина» во вторник.
Одним из наиболее заметных изменений стало ухудшение отношения к Польше. Если в марте 2026 года баланс оценок составлял плюс 41,7 п. п., то в августе положительные и отрицательные ответы практически сравнялись, с небольшим преобладанием отрицательных. Положительное отношение выразили 34,6% опрошенных, отрицательное – 37%, нейтральное – 25,4%.
«В начале вторжения Польша воспринималась едва ли не как главный партнер. Мы спрашивали о сближении Украины и Польши, политическом и экономическом, даже об объединении в какой-то общий союз, и видели огромные положительные результаты. А здесь мы видим: вроде бы Польша все еще остается ключевым партнером, но об объединении уже забыли, видим стабильный негатив», – отметил основатель Active Group Андрей Еременко.
Он связал ухудшение оценок с позицией части польской власти, которую считает антиукраинской.
В то же время баланс отношения к Венгрии улучшился с минус 33,6 п. п. в марте до минус 12,7 п. п. в августе, хотя отрицательные оценки все еще преобладают. В отношении США показатель вырос с плюс 19,4 до плюс 38,4 п. п. Положительно к Соединенным Штатам относятся 55% респондентов, отрицательно – 16,6%, нейтрально – 25,6%.
Отвечая на вопрос, кто больше всего способствует достижению мира в Украине, страны Европейского Союза назвали 44,6% опрошенных, США – 25,2%, Великобританию – 23,3%, КНР – 4,1%, Индию – 1,8%, Бразилию – 1%. В вопросе первоочередного развития торгово-экономических отношений страны ЕС и Великобританию выбрали 69,9%, США – 11,9%, КНР – 8,4%.
По словам Безруковой, оценки роли США в достижении мира оставались относительно стабильными на протяжении трех волн исследования.
«Общая симпатия к стране и оценка ее функциональности на международном уровне являются связанными, но не тождественными вещами. Образы стран многомерны. Человек может менять эмоциональное отношение к государству, но продолжать признавать его международный вес», – объяснила социолог.
Еще одну модель, по ее словам, демонстрирует Индия: нейтральное отношение к ней выражают 48,3% респондентов, однако среди сформированных оценок преобладают отрицательные – 31,5% против 17,2% положительных.
Экономические показатели представил основатель Experts Club, заместитель директора агентства «Интерфакс-Украина», кандидат экономических наук Максим Уракин. По приведенным им данным Государственной таможенной службы, в первом полугодии 2026 года товарооборот Украины составил $70,3 млрд, экспорт – $21 млрд, импорт – $49,3 млрд. Отрицательное сальдо торговли товарами достигло $28,3 млрд.

«Если сравнивать с первым полугодием 2025 года, там тоже был дисбаланс, но сейчас экспорт вырос примерно на 5%, а импорт – почти на 30%. То есть дефицит за год увеличился более чем на 10 миллиардов долларов. Поэтому нам очень важно проанализировать наших главных партнеров», – подчеркнул он.
Согласно представленным материалам, товарооборот с Китаем в январе-июне составил около $14,68 млрд. Украина экспортировала в КНР товаров на $778 млн, а импортировала – на $13,90 млрд, сформировав дефицит примерно $13,12 млрд. Польша осталась крупнейшим покупателем украинских товаров с объемом $2,38 млрд. Второе место среди экспортных рынков заняла Турция с $1,78 млрд, третье – Италия с $1,28 млрд.
По общему объему торговли после КНР следуют Польша – $7,05 млрд, Турция – $4,90 млрд, Германия – $4,48 млрд и США – $3,07 млрд. Турцию Еременко отметил как пример сочетания значительного товарооборота и преимущественно положительного восприятия: благосклонно к ней относятся 52,3% опрошенных, отрицательно – 7,4%.
Уракин отдельно обратил внимание на партнеров, торговля с которыми обеспечивает Украине положительное сальдо. В первом полугодии крупнейшим оно было с Испанией – $578,1 млн, Египтом – $527,1 млн и Молдовой – $467,2 млн. Далее следуют Алжир – $309,2 млн, Нидерланды – $221,5 млн и Ливан – $220,5 млн. В десятку также вошли Ливия, Тунис, Ирак и Йемен.
В то же время в отношении ряда таких партнеров преобладает нейтральное отношение. Египет нейтрально оценивают 61,3% опрошенных, Алжир – 65,8%, Тунис – 67,3%. Участники пресс-конференции связали это с недостаточной осведомленностью украинцев об этих государствах и подчеркнули необходимость более активной экономической и публичной дипломатии.

«Следует лучше развивать не только общую осведомленность. В первую очередь нужно работать бизнес-ассоциациям, Министерству экономики и Министерству иностранных дел, чтобы развивать двусторонние отношения и улучшать баланс. В условиях, когда Украине и так не хватает финансирования и мы живем, по сути, за счет внешних заимствований, со странами, где можем иметь положительный баланс, нужно расширять сотрудничество», – отметил директор Active Group Александр Позний.
Уракин рекомендовал аккредитованным в Украине посольствам обеспечить полноценную коммуникацию на украинском языке, открытость к медиа и регулярное информирование о результатах сотрудничества.
«Первая рекомендация – это регулярно показывать конкретные дела, конкретные действия, присутствие здесь фондов, посольств, команд, дипломатов в гуманитарной сфере, в науке. Второе – быть открытыми к вопросам, запросам от СМИ, от общественности. Также нужно использовать нашу социологию для того, чтобы делать выводы и цементировать наши отношения, прежде всего торговые», – добавил он.
Это третья волна исследования; предыдущие проводились в августе 2025-го и марте 2026 года. Опрос проведен в августе 2026 года методом самозаполнения онлайн-анкет в панели SunFlowerSociology. Опрошено 800 граждан Украины в возрасте от 18 лет. По информации организаторов, выборка репрезентативна по возрасту, полу и региону, заявленная максимальная теоретическая статистическая погрешность при доверительной вероятности 95% составляет 3,5%.
ACTIVE GROUP, EXPERTS CLUB, KANADA, КИТАЙ, общественное мнение, ПОЛЬША, США, ТОРГОВЛЯ, УКРАИНА
Импорт товаров в Украину в январе-августе 2026 года в денежном выражении увеличился на 26% по сравнению с аналогичным периодом 2025 года — с $52,6 млрд до $66,3 млрд, свидетельствуют данные из Telegram-канала Государственной таможенной службы (ГТС) Украины.
В то же время экспорт, несмотря на рост на 4% в январе-июле, в январе-августе замедлился и остался почти на уровне прошлого года — $26,6 млрд против $26,6 млрд в прошлом году.
При этом облагаемый налогом импорт составил $46,8 млрд, что составляет 71% от общего объема импортируемых товаров.
«Налоговая нагрузка на 1 кг облагаемого импорта в январе-августе 2025 года составила $0,6/кг», — добавили в ведомстве.
Больше всего товаров в Украину импортировали из Китая — $19,6 млрд, Польши — $6,3 млрд и Германии — $4,4 млрд.
Из Украины больше всего экспортировали в Польшу — на $3,2 млрд, Турцию — на $2,1 млрд, Германию — на $1,7 млрд.
В общем объеме товаров, ввезенных в январе-августе 2026 года, 73% составили машины, оборудование и транспорт — $29,9 млрд (при таможенном оформлении указанных товаров в бюджет уплачено 168,1 млрд грн, что составляет 29% поступлений таможенных платежей), продукция химической промышленности — $9 млрд (в бюджет уплачено 74,9 млрд грн, или 13 % поступлений таможенных платежей), топливно-энергетические товары — $9,5 млрд (уплачено 197 млрд грн, что составляет 34 % поступлений таможенных платежей).
В тройку наиболее экспортируемых из Украины товаров вошли: продовольственные товары — $15,4 млрд, металлы и изделия из них — $2,7 млрд, машины, оборудование и транспорт — $2,4 млрд.
За 8 месяцев 2026 года при таможенном оформлении экспорта товаров, на которые установлена вывозная пошлина, в бюджет было уплачено 1,1 млрд грн, тогда как в прошлом году за аналогичный период сумма составляла 174,2 млн грн.
Как сообщалось, с июля текущего года работа портов «Большой Одессы» и расположенных в них терминалов существенно затруднилась из-за усиления атак на суда и портовую инфраструктуру.
Как сообщает Experts.news, структура украинского экспорта молочной продукции за последний год существенно изменилась: доля сливочного масла и других молочных жиров в валютной выручке сократилась более чем вдвое, тогда как сухое и сгущенное молоко стало крупнейшей экспортной категорией, свидетельствует аналитика Союза молочных предприятий Украины (СМПУ).
В августе 2025 года на сливочное масло и другие молочные жиры товарной позиции 0405 приходилось 36% стоимости украинского экспорта молочных продуктов, тогда как в августе 2026 года их доля снизилась до 15%. В то же время доля сухого и сгущенного молока увеличилась с 24% до 37%, а молочной сыворотки — с 5% до 11%.
Изменение структуры происходило постепенно. Доля масла составляла 36% в августе 2025 года, снизилась до 25% в октябре, до 22% в марте 2026 года и до 15% в августе. В то же время доля сухого и сгущенного молока выросла соответственно с 24% до 24%, затем до 35% и 37%. Таким образом, перелом в структуре украинского молочного экспорта произошел преимущественно в период с осени 2025 года по весну 2026 года.
По оценке СМПУ, одним из факторов стала ситуация на мировом рынке молочных жиров. Цены на сливочное масло находились под давлением, а индекс Global Dairy Trade в конце 2025 года снижался девять аукционов подряд. Поскольку структура экспорта рассчитывается в стоимостном выражении, уменьшение доли масла связано не только с физическими объемами поставок, но и с изменением мировых цен.
При этом наиболее заметным структурным изменением эксперты называют рост роли молочной сыворотки. Ее доля в экспортной выручке за год увеличилась более чем вдвое. В августе 2026 года сухое и сгущенное молоко вместе с сывороткой уже обеспечивали 48 % стоимости экспорта молочной продукции Украины.
Доля сыров, относящихся к продукции с более высокой добавленной стоимостью и потенциально большей маржой, практически не изменилась — около 24 % в августе 2025 года и 25 % годом позже. Таким образом, структура украинского молочного экспорта все сильнее смещается в сторону биржевых и сырьевых товаров.
Эта тенденция развивается на фоне общего ухудшения внешнеторгового баланса молочной отрасли. Согласно данным, опубликованным СМПУ 2 сентября, в январе–августе 2026 года Украина экспортировала молочной продукции на $176,9 млн, что на 20,5 % меньше, чем за аналогичный период прошлого года. Импорт при этом вырос на 24,7 % — до $247,2 млн.
В натуральном выражении экспорт сливочного масла за восемь месяцев сократился примерно вдвое, поставки сухого и сгущенного молока снизились на 7%. В то же время экспорт кисломолочной продукции вырос на 28%, молочной сыворотки — на 1,1%, сыров — на 0,9%.
В результате Украина перешла от положительного торгового баланса по молочной продукции к отрицательному. За январь–август 2026 года дефицит составил $70,3 млн, тогда как годом ранее положительное сальдо достигало $24,1 млн. Соотношение экспорта к импорту снизилось с 1,12 до 0,72.
Со стороны импорта крупнейшей категорией, как и ранее, остаются сыры, хотя их доля в августе по сравнению с прошлым годом снизилась с 82,3% до 76,9%. В то же время увеличилась доля импортируемого молока и сливок, сыворотки и сливочного масла, что усиливает конкуренцию для украинских переработчиков на внутреннем рынке.
СМПУ объединяет украинских производителей и переработчиков молока и представляет интересы предприятий отрасли. Организация была создана в 2001 году.
Первоисточник: аналитика Союза молочных предприятий Украины на Ua Dairy
Китай стал единственной страной G20, не поддержавшей ряд положений итогового документа встречи министров финансов и глав центральных банков стран «Большой двадцатки», прошедшей 31 августа — 1 сентября 2026 года в американском Эшвилле, штат Северная Каролина.
В результате вместо согласованного всеми участниками совместного коммюнике США как председатель G20 опубликовали заявление председателя. В официальном документе Минфина США указано, что его поддержали все присутствовавшие члены G20, кроме Китая, который выступил против четырех разделов.
Одним из главных разногласий стала проблема глобальных торговых дисбалансов. Поддержанный остальными странами текст призывает государства отказаться от нерыночной политики и практик, которые усиливают дисбалансы. Странам с чрезмерным и устойчивым профицитом внешней торговли предлагается устранять факторы, сдерживающие внутреннее потребление и формирующие чрезмерную зависимость экономического роста от экспорта.
Министр финансов США Скотт Бессент заявил после встречи, что Китай оказался единственным несогласным участником. Он назвал китайский профицит счета текущих операций крупнейшим и «неустойчивым» и заявил, что модель нерыночной экономики, постоянно увеличивающей поставки дешевой экспортной продукции, не может быть устойчивой.
Китай также не поддержал положения о расширении роли Международного валютного фонда в мониторинге глобальных экономических дисбалансов. Остальные участники G20 выступили за усиление анализа МВФ, включая оценку нерыночной политики, факторов формирования внешнеторговых дисбалансов и их влияния на другие экономики.
Еще одним предметом разногласий стал Ормузский пролив. В заявлении G20 выражена обеспокоенность продолжающимися перебоями в торговле энергоресурсами и подчеркивается необходимость свободного, безопасного и предсказуемого судоходства через Ормузский пролив и другие ключевые морские маршруты. Китай выступил против всего соответствующего пункта документа.
Кроме того, Пекин не согласился с разделом, касающимся реструктуризации суверенных долгов и дальнейшего применения Общей рамочной программы G20 для урегулирования долговых проблем развивающихся государств. Официальный документ Минфина США прямо указывает, что Китай возражал против пунктов 4, 10, 11 и 13 заявления.
Несмотря на отсутствие полного консенсуса, остальные 19 членов G20 поддержали подход к сокращению глобальных дисбалансов. Reuters отмечает, что вопрос фактически превратился в дискуссию о китайской экспортной модели, промышленной поддержке и росте поставок китайской продукции на мировые рынки.
Разногласия возникают на фоне усиления опасений США, ЕС и ряда других крупных экономик по поводу производственных мощностей Китая и растущего торгового профицита страны. Западные государства опасаются, что избыток китайской промышленной продукции может усиливать давление на местных производителей и увеличивать зависимость от отдельных цепочек поставок.
Встреча в Эшвилле стала вторым заседанием министров финансов и руководителей центральных банков G20 в рамках председательства США в 2026 году. Среди основных тем были экономический рост, глобальные дисбалансы, государственный долг, цифровые активы, финансовая грамотность и состояние мировой финансовой системы.
В состав G20 в настоящее время входят 19 государств: Аргентина, Австралия, Бразилия, Великобритания, Германия, Индия, Индонезия, Италия, Канада, Китай, Мексика, Россия, Саудовская Аравия, США, Турция, Франция, Южная Африка, Южная Корея и Япония.
Кроме того, полноправными членами G20 являются Европейский союз и Африканский союз. Таким образом, после присоединения Африканского союза в 2023 году G20 фактически объединяет 21 участника — 19 стран и две региональные организации.
Как сообщает Experts.news, крупнейшие украинские ритейлеры продолжили наращивать выручку в первом полугодии 2026 года, причем темпы роста ведущих сетей в большинстве случаев превысили динамику розничного рынка страны в целом. Лидером по объему дохода остается АТБ, тогда как среди крупнейших компаний наиболее высокие темпы роста показали «Аврора» и «Фора», свидетельствует анализ аналитического центра Experts Club на основе данных Опендатабота.
По состоянию на середину августа 2026 года в Украине в сфере розничной торговли работали 41 235 компаний. Их количество увеличивается пятый год подряд. С начала года число зарегистрированных ритейлеров превысило количество закрытых на 796 компаний, что практически соответствует довоенному уровню чистого прироста — 804 компании за сопоставимый период. Всего в 2026 году зарегистрировано 969 новых компаний, на 32% больше, чем годом ранее. (Опендатабот)
Для оценки финансовой динамики Опендатабот выделил 2 073 компании, которые предоставили отчетность как за первое полугодие 2025-го, так и за аналогичный период 2026 года. Их совокупный доход увеличился на 18% — с 692,29 млрд грн до 817,14 млрд грн.
Рейтинг крупнейших ритейлеров Украины по доходу за первое полугодие 2026 года выглядит следующим образом:
АТБ-Маркет — 135,99 млрд грн, рост на 16,1% по сравнению со 117,15 млрд грн годом ранее.
Сильпо-Фуд — 59,55 млрд грн, +18,2%.
Выгодная покупка / «Аврора» — 28,26 млрд грн, +30,0%.
Фора — 26,83 млрд грн, +29,4%.
Комфи Трейд — 20,16 млрд грн, +27,5%.
Новус Украина — 19,65 млрд грн, +20,6%.
РУШ / EVA — 18,02 млрд грн, +21,4%.
Метро Кэш энд Керри Украина — 17,70 млрд грн, +14,5%.
Петрол Контракт / WOG — 16,35 млрд грн, +17,2%.
Омега / Varus — 13,72 млрд грн, +21,6%.
По расчетам Experts Club, совокупный доход компаний первой десятки достиг 356,23 млрд грн, увеличившись примерно на 19,7% по сравнению с первым полугодием 2025 года. Таким образом, топ-10 рос немного быстрее всей сопоставимой группы ритейлеров.
На десятку крупнейших компаний пришлось около 43,6% совокупного дохода 2 073 ритейлеров, попавших в выборку Опендатабота. Только АТБ и «Сильпо» вместе получили около 195,5 млрд грн, или почти 24% дохода всей исследованной группы, а первая пятерка — около 270,8 млрд грн, или треть совокупного показателя.
АТБ остается безусловным лидером рынка: его доход более чем вдвое превышает показатель «Сильпо» и почти в пять раз — «Авроры». Кроме того, именно АТБ обеспечил наибольший абсолютный прирост дохода — 18,84 млрд грн за год.
Однако с точки зрения темпов расширения наиболее заметно выглядят «Аврора» и «Фора». Доход «Авроры» увеличился на 30%, или на 6,52 млрд грн, «Форы» — на 29%, или на 6,1 млрд грн. «Комфи» прибавил около 27,5%.
За пределами первой десятки по объему доходов сильную динамику продемонстрировал ФТД-Ритейл, развивающий сеть «Фокстрот», который увеличил доход на 4,47 млрд грн. ОККО-Лайт прибавил 3,88 млрд грн, а «Глуско Ритейл», сеть АЗК которой находится под управлением «Укрнафты», — 2,76 млрд грн.
Финансовые результаты показывают одновременно и другую тенденцию. Совокупная прибыль исследованных компаний выросла на 17% — с 14,91 млрд грн до 17,44 млрд грн, однако количество прибыльных ритейлеров уменьшилось.
В первом полугодии 2025 года прибыль получили 1 354 компании из сопоставимой группы, в 2026 году — уже 1 272. Их доля снизилась с 65% до 61%.
Это означает, что рост украинского ритейла становится более концентрированным. Общая выручка и прибыль сектора увеличиваются, ведущие сети показывают двузначные темпы роста, однако для части небольших и средних компаний условия работы остаются сложными.
По оценке Experts Club, особенно показательна разница между увеличением общего дохода исследованной группы на 18% и сокращением доли прибыльных предприятий. Она может свидетельствовать о повышении операционных расходов, стоимости рабочей силы, логистики, аренды, электроэнергии и финансирования, а также об усилении конкуренции со стороны крупнейших сетей.
При этом финансовая отчетность за первое полугодие еще не отражает последствий последующих массированных российских ударов по распределительным центрам, складам и другой инфраструктуре украинского бизнеса, на что отдельно обращает внимание Опендатабот. Их влияние может проявиться в результатах следующих кварталов.
Общая государственная статистика также подтверждает продолжение роста потребительского рынка. Как ранее сообщал Open4Business со ссылкой на Государственную службу статистики, в январе-июле 2026 года физический объем оборота розничной торговли Украины увеличился на 9% по сравнению с аналогичным периодом прошлого года, а его номинальный объем достиг примерно 1,7 трлн грн.
Розничный товарооборот предприятий — юридических лиц — за семь месяцев вырос несколько быстрее, на 9,1%. Только в июле общий розничный оборот увеличился на 8,7% год к году и на 4% по сравнению с июнем, а товарооборот предприятий — соответственно на 8,8% и 3,7%. В целом за 2025 год украинская розница выросла на 8,1%, поэтому показатели первых семи месяцев 2026 года указывают на сохранение более высоких темпов потребительской активности.



