
Як повідомляє Fixygen європейському центральному банку необхідно самому почати працювати з блокчейн-інфраструктурою, щоб зберегти роль центральних грошей у новій фінансовій системі, заявила член виконавчої ради ЄЦБ Ізабель Шнабель.
За її словами, центральні банки повинні фактично «go on-chain», надаючи токенізовані центральні банківські гроші для розрахунків з активами на розподілених реєстрах.
ЄЦБ уже розвиває проєкти Pontes та Appia.
Pontes має пов’язати існуючу європейську платіжну інфраструктуру з блокчейн-платформами, тоді як Appia розглядає більш довгострокову архітектуру токенізованого фінансового ринку.
Це окремий проєкт від роздрібного цифрового євро.
Головною цільовою аудиторією стають банки, фонди та фінансові компанії, яким необхідно розраховуватися за токенізованими облігаціями, фондами та іншими активами справжніми грошима центрального банку.
Якщо така інфраструктура запрацює, блокчейн перестане бути виключно криптовалютною технологією і фактично стане одним із розрахункових рівнів традиційного ринку капіталу.
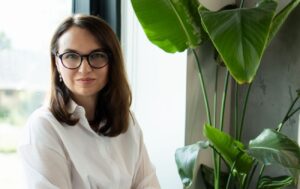
Голова правління АТ «УНІВЕРСАЛ БАНК» Ірина Старомінська стала переможницею номінації «Фінансист року» в межах 30-ї ювілейної загальнонаціональної програми «Людина року-2025».
Старомінська має понад 25 років професійного досвіду, з яких останні 16 років працює на керівних посадах у банківському секторі. Universal Bank вона очолює з 2017 року.
Одним із ключових проєктів банку за цей період став запуск у 2017 році спільно з командою Fintech Band цифрового банківського сервісу monobank, який працює на банківській ліцензії Universal Bank.
Станом на початок червня 2026 року екосистема monobank налічувала понад 10,7 млн клієнтів, що робить його одним із найбільших цифрових фінансових сервісів України. Проєкт також двічі входив до рейтингу CNBC «250 найкращих фінтех-компаній світу».
Розвиток monobank став одним із найбільш помітних прикладів трансформації українського банківського ринку, де традиційна банківська інфраструктура була поєднана з дистанційним обслуговуванням та мобільними фінансовими технологіями.
Universal Bank входить до переліку системно важливих банків України. За інформацією, представленою організаторами програми «Людина року», за підсумками 2025 року банк займав третє місце в Україні за обсягом коштів фізичних осіб та друге – за розміром кредитного портфеля фізосіб, а також входив до п’ятірки найбільш прибуткових українських банків.
Старомінська протягом п’яти років також входила до рейтингу найбільш впливових жінок українського фінтех-сектору. У своїй управлінській роботі вона зосереджується на розвитку цифрових банківських сервісів, автоматизації операцій та впровадженні технологічних рішень для роздрібних клієнтів.
Окремим напрямом діяльності Universal Bank і monobank залишаються благодійні та соціальні проєкти. За даними, наведеними організаторами премії, від початку повномасштабного вторгнення і до квітня 2026 року загальний обсяг благодійної допомоги за участю банку та його команди перевищив 497 млн грн.
Із цієї суми близько 386 млн грн було спрямовано на підтримку Збройних сил України, військових частин та благодійних фондів, які допомагають армії. Ще близько 111 млн грн було спрямовано на культурні та соціальні проєкти. Банк також бере участь у благодійних ініціативах разом із фандрейзинговою платформою UNITED24 та іншими фондами.
Universal Bank працює на українському банківському ринку як універсальна фінансова установа для фізичних та юридичних осіб. З 2017 року банк є партнером Fintech Band у розвитку monobank. Банк входить до групи TAS та до переліку системно важливих банків України.
Open4Business – інформаційний партнер загальнонаціональної програми «Людина року-2025».
BANK, MONOBANK, UNIVERSAL BANK, Старомінська, УКРАЇНА, ФІНАНСИ, фінтех
Як повідомляє Fixygen, межа між традиційними банками та криптоіндустрією швидко стирається. У березні 2026 року Kraken Financial отримав master account Федеральної резервної системи, ставши першим цифровим банком із прямим доступом до американської платіжної інфраструктури.
Kraken уже працює як спеціальний банк штату Вайомінг і водночас має понад 100 чинних регуляторних дозволів у більш ніж 30 країнах.
З іншого боку, традиційні банки розглядають можливість випуску власних стейблкоїнів та токенізованих депозитів. JPMorgan вивчає можливість випуску стейблкоїну, аналогічні проєкти обговорюють Bank of America, Wells Fargo та інші банки.
Навіть криптокомпанії починають отримувати федеральні банківські ліцензії: у серпні американське OCC надало попередній дозвіл World Liberty Financial на створення національного трастового банку для роботи зі стейблкоінами та зберігання активів.
У результаті через кілька років відмінність між «банком» і «криптобіржею» може визначатися вже не набором послуг.
Обидві сторони прагнуть надавати послуги зберігання активів, платежів, стабільних криптовалют, торгівлі, токенізованих цінних паперів, кредитних продуктів та міжнародних розрахунків.
Головна боротьба розгорнеться навколо того, хто утримає клієнта в межах власної фінансової інфраструктури — JPMorgan, Coinbase, Kraken чи нові цифрові банки.
Десять найбільших мікрофінансових організацій України за підсумками першого півріччя 2026 року отримали сукупний дохід 12,78 млрд грн та заробили 1,16 млрд грн чистого прибутку.
Такі дані 1 вересня оприлюднив Опендатабот.
Найбільший дохід серед МФО отримала компанія «Укр Кредит Фінанс», що працює під брендом CreditKasa, – 1,99 млрд грн. На неї припало близько 16% загального доходу першої десятки.
Друге місце за доходом посіла ФК «Є Гроші» із 1,85 млрд грн, третє – «Споживчий Центр», що працює під брендом «ШвидкоГроші», із 1,52 млрд грн.
Далі йдуть «Авентус Україна» (CreditPlus) із доходом 1,42 млрд грн, Miloan – 1,17 млрд грн, MyCredit – 1,08 млрд грн, «Бізпозика» – 1,07 млрд грн, Credit7 – 1,05 млрд грн, Moneyveo – 0,85 млрд грн та Selfie Credit – 0,78 млрд грн.
За розміром прибутку лідером став «Споживчий Центр» із показником 361,3 млн грн. Це близько третини сукупного прибутку десяти найбільших МФО. Другий результат показала «Авентус Україна» – 233,4 млн грн, третій «Укр Кредит Фінанс» – 172,6 млн грн.
Активне зростання фінансових показників сектору відбувається на тлі збільшення обсягів боргу населення. Станом на 1 липня 2026 року українці заборгували МФО 32,32 млрд грн, що на 17% більше, ніж на початку року.
Як повідомляє Еxperts.news, середній розмір мікрокредиту в Україні у другому кварталі 2026 року зріс до 9,17 тис. грн, що майже у 1,5 раза перевищує показник аналогічного періоду минулого року, свідчить аналіз аналітичного центру Experts Club на основі даних OpenDataBot.
У другому кварталі 2025 року середній розмір такої позики становив близько 6,29 тис. грн. Таким чином, за рік середній чек мікрокредиту збільшився приблизно на 2,9 тис. грн, або на 46%.
При цьому українці не стали суттєво частіше звертатися до мікрофінансових організацій. У середньому оформлюється близько 700 тис. мікрокредитів на місяць, а загальна кількість договорів за січень-червень 2026 року становила 4,196 млн.
Загальна сума виданих за перше півріччя мікропозик досягла 37,5 млрд грн.
Одночасно зростає накопичена заборгованість населення перед МФО. Станом на 1 липня вона становила 32,32 млрд грн – на 4,7 млрд грн, або 17%, більше, ніж на початку року.
Першоджерело: Опендатабот – дослідження ринку МФО за перше півріччя 2026 року
Як повідомляє Experts Club, найбільші компанії українського ринку небанківського споживчого кредитування значно збільшили доходи у першому півріччі 2026 року. Сукупний дохід від надання фінансових послуг п’яти найбільших гравців сегмента сягнув 7,55 млрд грн, що на 24,5% більше, ніж за січень-червень 2025 року, підрахував аналітичний центр Experts Club на основі звітності Національного банку України.
Під час складання рейтингу Experts Club враховував компанії, основним напрямком діяльності яких є видача споживчих та короткострокових небанківських кредитів. Тому лізингові компанії «ОТП Лізинг» та «УЛФ-Фінанс», що входять до загального рейтингу НБУ, до рейтингу мікрокредитування не включалися.
Перше місце посідає «Укр Кредит Фінанс», що працює під брендом CreditKasa. Дохід компанії від фінансових послуг за перше півріччя сягнув 1,977 млрд грн проти 1,871 млрд грн роком раніше. Зростання склало близько 5,7%. Чистий прибуток компанії сягнув 172,6 млн грн проти 68,1 млн грн у першому півріччі 2025 року, тобто збільшився приблизно у 2,5 рази.
На другому місці — ТОВ «Споживчий центр» (ТМ «ШвидкоГроші») з доходом 1,504 млрд грн. Роком раніше цей показник становив 1,032 млрд грн, тому зростання сягнуло 45,8%. Компанія водночас стала найбільшою за чистим прибутком серед провідних мікрокредиторів — 361,3 млн грн проти 186,1 млн грн роком раніше.
Третє місце посідає ФК «Є Гроші» з доходом 1,482 млрд грн, що на 34,7% більше, ніж показник першого півріччя 2025 року — 1,100 млрд грн.
На четвертому місці — «Авентус Україна», що працює під брендом CreditPlus. Компанія збільшила дохід з 1,169 млрд грн до 1,413 млрд грн, або приблизно на 20,9%. Чистий прибуток CreditPlus зріс майже вдвічі — зі 128,3 млн грн до 233,4 млн грн.
П’яте місце посідає Miloan із доходом 1,172 млрд грн проти 893,4 млн грн за аналогічний період минулого року. Таким чином, компанія збільшила цей показник приблизно на 31,2%.
Рейтинг найбільших компаній мікрокредитування за доходами за січень-червень 2026 року виглядає наступним чином:
CreditKasa — 1,977 млрд грн, +5,7% у річному вимірі
«ШвидкоГроші» — 1,504 млрд грн, +45,8%
«Є Гроші» — 1,482 млрд грн, +34,7%
CreditPlus — 1,413 млрд грн, +20,9%
Miloan — 1,172 млрд грн, +31,2%
Сукупний дохід цієї п’ятірки зріс з 6,07 млрд грн до 7,55 млрд грн.
Ще три помітні представники онлайн-кредитування увійшли до першої десятки всіх фінансових компаній України за доходами від фінансових послуг. MyCredit отримав 1,071 млрд грн, що на 4% менше, ніж роком раніше, Credit7 — 1,012 млрд грн, або на 6,8% більше. «Бізпозика», яка спеціалізується, зокрема, на кредитуванні підприємців та малого бізнесу, збільшила дохід одразу на 91,7% — до 1,066 млрд грн.
Таким чином, значна частина найбільших за доходами небанківських фінансових компаній України сьогодні пов’язана саме з кредитуванням фізичних осіб та малого бізнесу.
У Experts Club зазначають, що результати першого півріччя свідчать не лише про відновлення ринку небанківського кредитування після шоку перших років повномасштабної війни, а й про його подальшу концентрацію навколо кількох великих цифрових брендів.
Особливо показовою є різниця в темпах зростання. CreditKasa залишається найбільшою компанією за абсолютним обсягом доходу, проте найшвидше серед першої п’ятірки у першому півріччі зростали «ШвидкоГроші», «Є Гроші» та Miloan. Це означає, що розрив між лідерами ринку поступово скорочується.
При цьому зростання доходів слід оцінювати разом із прибутковістю. Наприклад, «ШвидкоГроші» при доході близько 1,5 млрд грн отримала 361,3 млн грн чистого прибутку, тоді як CreditKasa при майже 2 млрд грн доходів заробила 172,6 млн грн. CreditPlus із доходом 1,41 млрд грн отримала 233,4 млн грн прибутку.
Загалом у звітності НБУ за перше півріччя 2026 року представлено 381 фінансова компанія проти 422 роком раніше. Прибуток отримали 318 компаній, їхній сукупний фінансовий результат склав 10,8 млрд грн проти 8,7 млрд грн за аналогічний період 2025 року.
Ще 64 фінансові компанії завершили півріччя зі збитками на загальну суму 245,5 млн грн.
На думку Experts Club, динаміка ринку свідчить про два паралельні процеси: попит на швидкі небанківські кредити залишається високим, а сам сектор стає більшим і фінансово стійкішим, незважаючи на скорочення загальної кількості діючих фінансових компаній.
Надалі ключовими факторами для ринку будуть вартість залучення клієнтів, рівень проблемної заборгованості, регулювання граничної вартості споживчих кредитів та здатність компаній утримувати позичальників в умовах зростаючої конкуренції з боку банківських цифрових кредитних продуктів.
Джерело даних — статистика Національного банку України за перше півріччя 2026 року, опублікована в розділі наглядової статистики НБУ.
Статистика небанківського фінансового ринку НБУ



