
Ресторанний холдинг !Fest готує до відкриття у грудні першого закладу мережі “П’яна вишня” у Німеччині, повідомив голова і співвласник холдингу Андрій Худо.
“Готуємося до відкриття першої “Пʼяної вишні” в Німеччині… Це вулиця Rathausstraße, 5 біля телевізійної вежі, де гуляє багато людей. І, звісно, в Німеччині, і в Берліні зокрема, в наш час багато українців. І майбутні гості підходять до дверей і хочуть їх відкрити, смикаючи ручку… То вона вже трохи “змучилась”… Але зима прийде і плануємо в грудні 2026-го відкриття нашого першого бізнесу в Німеччині, і ручка працюватиме!”, – повідомив він у лінкедин.
Перший заклад “П’яної вишні” відкрився у Львові на площі Ринок у 2015 році. Зараз мережа налічує понад 70 закладів в Україні та за її межами, зокрема, у Великій Британії, Франції, Польщі, Румунії, Словаччині, Угорщині, Литві, Латвії, Естонії, Молдові.
Холдинг !Fest заснований 2007 року. Розвиває мережу креативних ресторанів, кав’ярень і магазинів в Україні. Його власниками є Андрій Худо, Юрій Назарук і Дмитро Герасимов.
Міжнародний капітал помітно активізувався на ринку житлової нерухомості Німеччини: у третьому кварталі 2026 року на іноземних покупців припало близько 75% інвестиційного обсягу в цьому сегменті, свідчать дані міжнародної консалтингової компанії CBRE.
Обсяг угод з житловою нерухомістю Німеччини в липні–вересні склав близько €2,3 млрд, що стало найкращим квартальним результатом з початку року. Порівняно з другим кварталом інвестиційний оборот збільшився приблизно на 17%.
Загалом за січень-вересень 2026 року обсяг інвестицій у німецьке житло наблизився до 5,9 млрд євро, що приблизно на 4% менше, ніж за аналогічний період минулого року.
При цьому CBRE не розкриває географічну структуру іноземних інвесторів і не вказує, капітал з яких саме країн забезпечив основну частину цих вкладень. Тому 75% слід розглядати як частку всього закордонного інституційного капіталу, а не як показник інвестицій громадян якоїсь конкретної країни.
Йдеться переважно про професійних інвесторів — інвестиційні фонди, керуючі компанії, family offices та інших великих власників капіталу, які купують житлові портфелі та багатоквартирні об’єкти. Ці дані не відображають активність приватних іноземців, які купують окремі квартири або будинки в Німеччині.
Основну роль у відновленні ринку відіграли великі портфельні угоди. На портфелі в третьому кварталі припало близько 75% загального інвестиційного обсягу, причому понад половину квартального обороту забезпечили лише кілька великих транзакцій.
Основним об’єктом інтересу залишаються існуючі житлові будівлі та вже завершені новобудови — на них припало близько 89% угод. Інвестиції в проєкти на ранній стадії будівництва, включаючи forward purchase та forward funding, залишаються значно слабшими.
CBRE пов’язує це зі скороченням пропозиції нових багатоквартирних проєктів. Висока вартість будівництва та фінансування, а також ризики для девелоперів обмежують запуск нових об’єктів.
Найактивнішими були інвестори, орієнтовані на вищу прибутковість та подальше зростання вартості нерухомості. На стратегії value-add та opportunistic припало близько 58% квартального інвестиційного обсягу, тоді як на більш консервативні core та core-plus — близько 42%.
При цьому кількість угод скоротилася до 44 проти 51 у другому кварталі. Таким чином, збільшення обороту пояснюється не зростанням кількості покупок, а насамперед більшим середнім розміром транзакцій.
Житлова нерухомість залишається найбільшим сегментом німецького інвестиційного ринку: за перші дев’ять місяців року на неї припало близько 25% усього обсягу інвестицій у нерухомість Німеччини.
Особлива увага міжнародного капіталу, як і раніше, зосереджена на семи найбільших ринках країни — Берліні, Мюнхені, Франкфурті, Гамбурзі, Дюссельдорфі, Кельні та Штутгарті. При цьому CBRE відзначає зростаючий інтерес і до регіональних ринків, де інвестори розраховують отримати більш привабливе співвідношення ризику та прибутковості.
Середня пікова прибутковість багатоквартирних будинків у найбільших містах у III кварталі зросла на 0,2 процентного пункту — до 3,59%, що зробило ціни входу більш привабливими для частини інвесторів.
Джерело: CBRE Germany — Residential Investment Market Q3 2026
ЖИТЛО, ІНВЕСТИЦІЇ, іноземний інвестор, НЕРУХОМІСТЬ, НІМЕЧЧИНА
У січні–вересні 2026 року Україна експортувала ізольованих проводів та кабелів, включаючи волоконно-оптичну продукцію, на $1,065 млрд, практично зберігши обсяг поставок на рівні аналогічного періоду минулого року.
Згідно з даними Державної митної служби, найбільшим ринком для української кабельної продукції залишається Німеччина. За дев’ять місяців поставки до цієї країни склали $348,7 млн, знизившись на 2,8% порівняно з січнем-вереснем 2025 року.
Частка Німеччини в загальному українському експорті проводів і кабелів скоротилася приблизно на 1 процентний пункт — до 32,7%, проте країна, як і раніше, забезпечує майже третину всіх експортних надходжень галузі.
Друге місце посідає Польща, куди Україна поставила продукції на $177,1 млн проти $168,1 млн роком раніше. Таким чином, експорт до Польщі збільшився приблизно на 5,4%.
Угорщина зберегла третю позицію з обсягом закупівель близько $172 млн, практично не змінивши показник минулого року — $172,3 млн.
На три найбільші європейські ринки — Німеччину, Польщу та Угорщину — у січні-вересні припало загалом майже 698 млн доларів, або близько 65,5% усього українського експорту проводів і кабелів.
У вересні експорт цієї продукції становив 122,7 млн доларів. Порівняно з вереснем минулого року він скоротився на 6,6%, проте порівняно з серпнем 2026 року зріс одразу на 26%.
Кабельна галузь залишається одним із помітних експортно-орієнтованих сегментів українського машинобудування та виробництва комплектуючих. Значна частина продукції постачається підприємствам європейських автомобільної, електротехнічної та промислової галузей.
За підсумками всього 2025 року Україна збільшила експорт ізольованих проводів і кабелів на 10,6% — до $1,41 млрд. Якщо темпи поставок у четвертому кварталі залишаться близькими до торішніх, річний обсяг експорту в 2026 році також може зберегтися на рівні близько $1,4 млрд.
Німеччина залишається однією з країн із високим рівнем позитивного сприйняття серед українців, однак у серпні 2026 року цей показник помітно знизився порівняно з попередньою хвилею дослідження. Позитивно до Німеччини ставляться 69,9% опитаних, негативно — 5,5%, свідчать результати дослідження Active Group та Experts Club, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно Німеччину оцінюють 26,8% українців, здебільшого позитивно — 43,1%. Нейтральної позиції дотримуються 23,5% респондентів. Здебільшого негативне ставлення висловили 4,9%, повністю негативне — 0,6%, ще 1,2% не змогли визначитися.
Баланс позитивних та негативних оцінок становить плюс 64,4 відсоткового пункту. Це зберігає Німеччину серед країн із виразно позитивним сприйняттям, хоча показник став нижчим порівняно з попередніми хвилями. У серпні 2026 року Німеччина за часткою позитивного ставлення поступалася серед країн Західної Європи Франції та Нідерландам.
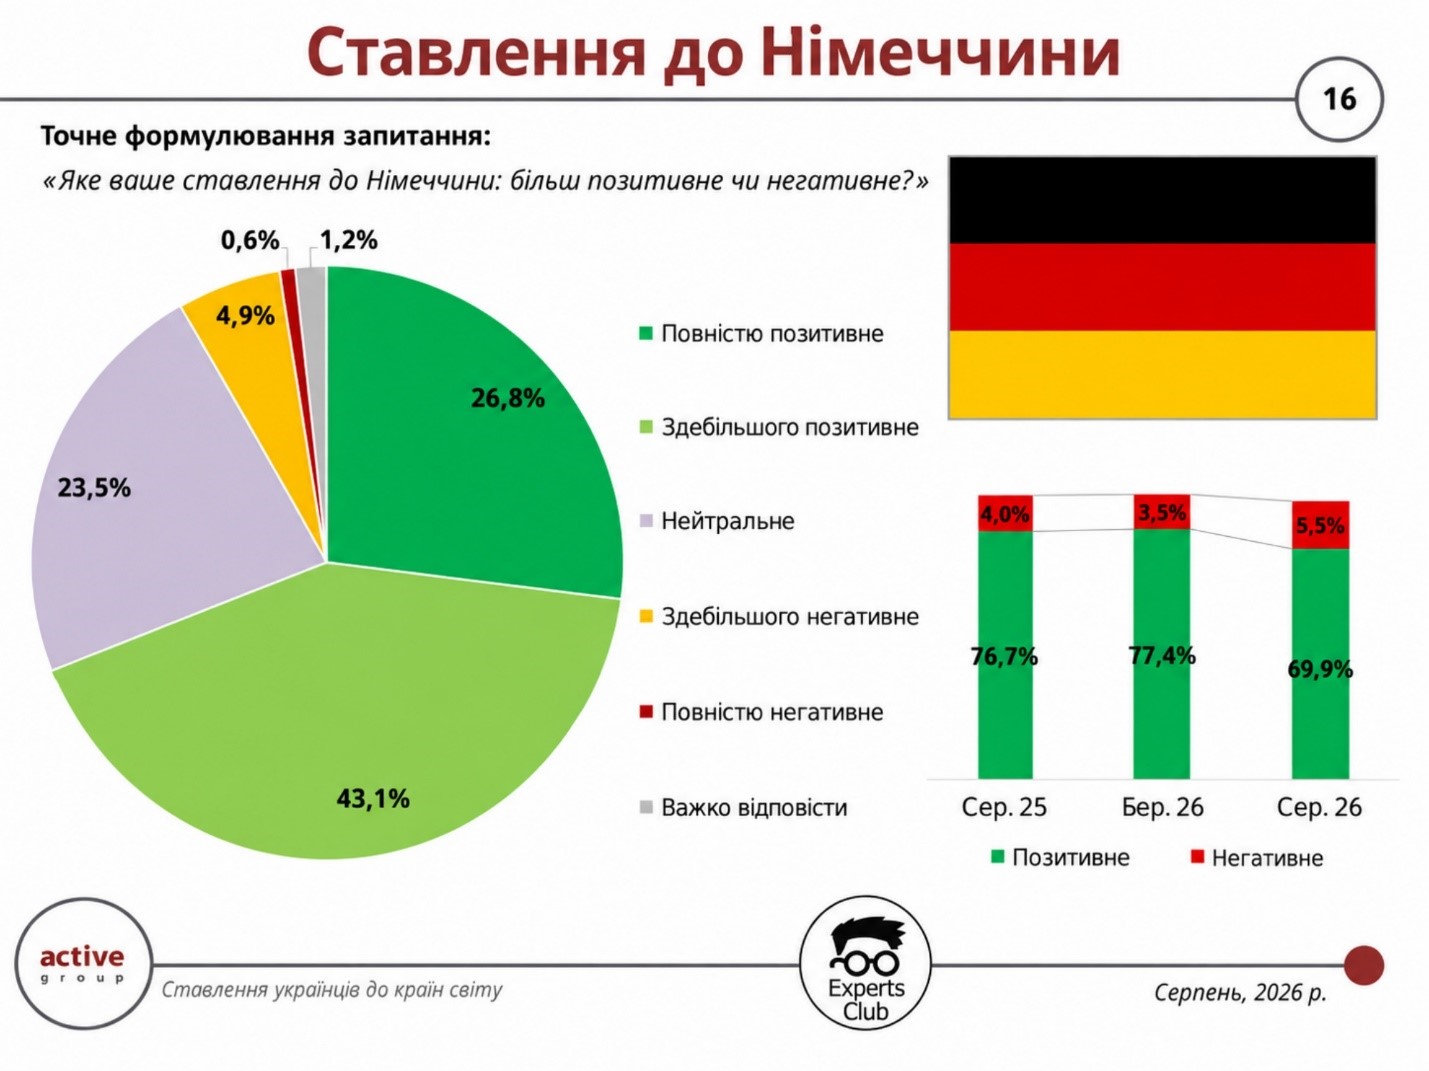
У березні 2026 року позитивно до Німеччини ставилися 77,4% респондентів: 32,9% — повністю позитивно та 44,5% — здебільшого позитивно. Негативні оцінки становили лише 3,5%, а нейтральну відповідь обрали 18,4% опитаних.
Таким чином, за п’ять місяців частка позитивних оцінок скоротилася на 7,5 в.п. — з 77,4% до 69,9%, негативних збільшилася на 2 в.п. — з 3,5% до 5,5%, а нейтральних — приблизно на 5,1 в.п. Баланс позитиву та негативу знизився з 73,9 до 64,4 в.п. При цьому позитивне ставлення все ще майже у 13 разів переважає негативне.
Німеччина водночас залишається одним із найбільших торговельних партнерів України. У першому півріччі 2026 року український експорт до Німеччини становив близько $1,267 млрд, імпорт — $3,208 млрд, а загальний товарообіг — близько $4,48 млрд. Негативне для України сальдо становило близько $1,94 млрд. Основними українськими поставками були кабельна продукція, ріпак, меблі, соя та металеві труби, тоді як із Німеччини надходили автомобілі, лікарські засоби, нафтопродукти та сільськогосподарська техніка.
Директор дослідницької компанії Active Group Олександр Позній, коментуючи високі оцінки Німеччини українцями у попередній хвилі дослідження, пов’язував їх із комплексом чинників, що виходять за межі безпосередньо економічних відносин.
«Німеччина розглядається як стратегічний союзник у політичному та безпековому вимірі. Сотні тисяч українських біженців знайшли там прихисток, а масштабна фінансова та військова допомога відіграє ключову роль у стійкості нашої держави. Поєднання цих чинників пояснює, чому понад три чверті українців ставляться до Німеччини позитивно, і чому ця країна залишається серед беззаперечних лідерів довіри у нашому суспільстві», — зазначав Позній.
Нова хвиля показує, що рівень позитивного ставлення до Німеччини став нижчим, ніж навесні, однак принципової зміни структури громадських оцінок не відбулося: позитивні відповіді продовжують значно переважати, а основне зростання відбулося не в категорії негативного, а нейтрального ставлення.
Опитування проведено у серпні 2026 року методом онлайн-самозаповнення анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Вибірка репрезентативна за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становить ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, громадська думка, ЗОВНІШНЯ ТОРГІВЛЯ, міжнародні відносини, НІМЕЧЧИНА, Позній, СОЦИОЛОГИЯ, УКРАЇНА
Як повідомляє Experts Club, Франція та Нідерланди мають найвищу частку позитивного ставлення українців серед представлених у дослідженні країн Західної Європи — 72,8% та 71,2% відповідно. До Німеччини позитивно ставляться 69,9% респондентів, до Швейцарії — 66,9%. Про це свідчать результати третьої хвилі дослідження «Ставлення українців до країн світу», проведеного Active Group спільно з Experts Club, повідомляє інформаційно-аналітичний центр Experts Club.
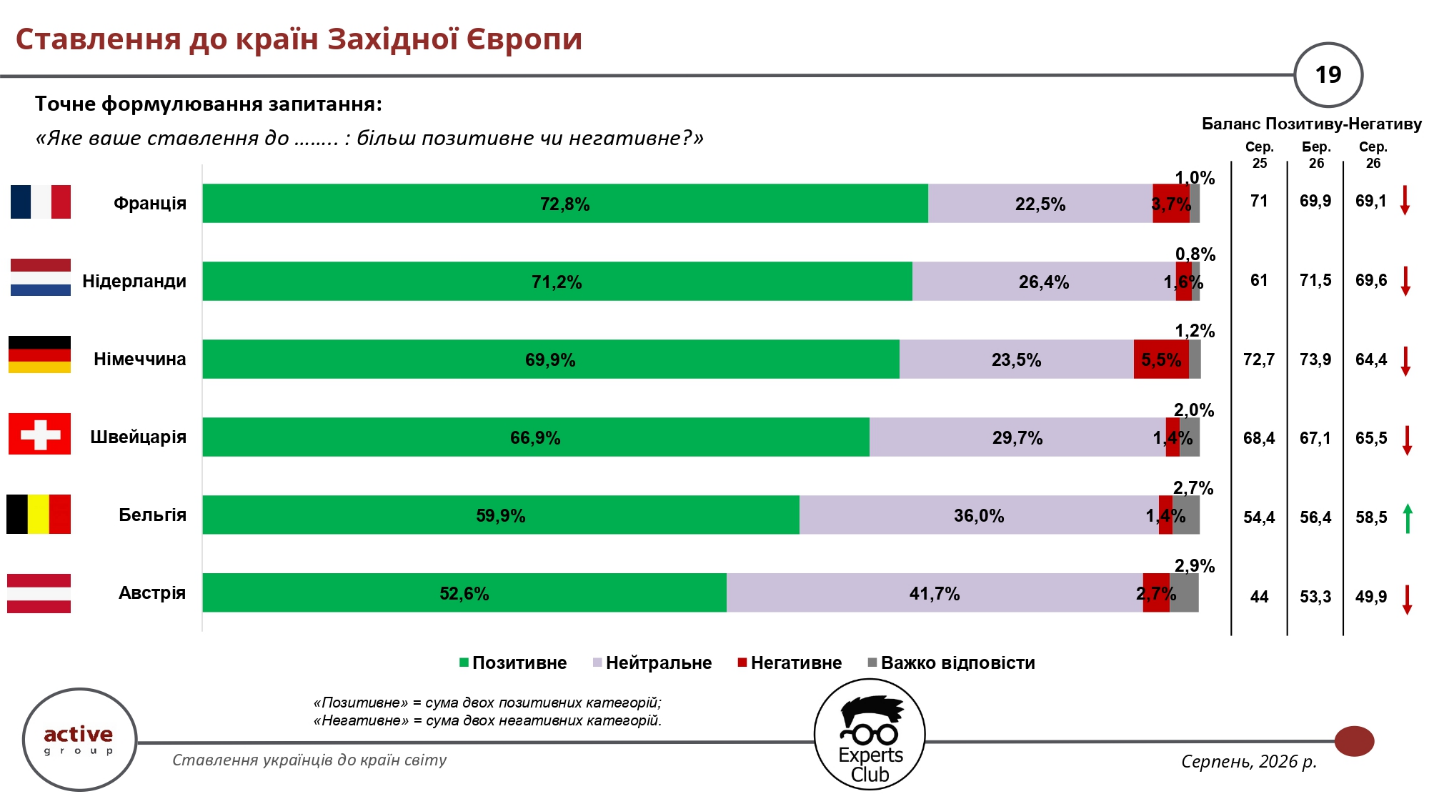
За результатами серпневого опитування, до Франції нейтрально ставляться 22,5% респондентів, негативно — 3,7%, ще 1% не змогли визначитися. Баланс позитивних та негативних оцінок становить 69,1 відсоткового пункту проти 69,9 в.п. у березні 2026 року та 71 в.п. у серпні 2025-го.
У Нідерландів баланс позитивного та негативного ставлення становить 69,6 в.п. При цьому 71,2% респондентів оцінюють країну позитивно, 26,4% — нейтрально і лише 1,6% — негативно. У березні 2026 року баланс був дещо вищим — 71,5 в.п., тоді як у серпні 2025 року становив 61 в.п.
До Німеччини позитивно ставляться 69,9% українців, нейтрально — 23,5%, негативно — 5,5%. Її баланс знизився до 64,4 в.п. порівняно з 73,9 в.п. у березні та 72,7 в.п. у серпні минулого року. Таким чином, серед шести представлених країн Західної Європи саме Німеччина продемонструвала найбільш помітне зниження цього показника між березнем і серпнем 2026 року.
Швейцарію позитивно оцінюють 66,9% респондентів, негативно — лише 1,4%, а 29,7% займають нейтральну позицію. Баланс становить 65,5 в.п. проти 67,1 в.п. у березні.
Бельгія є єдиною країною цієї групи, де баланс у серпні зріс порівняно з березнем — з 56,4 до 58,5 в.п. Позитивно до країни ставляться 59,9% опитаних, нейтрально — 36%, негативно — 1,4%. У серпні 2025 року баланс становив 54,4 в.п.
Найменшу частку позитивних відповідей серед представлених держав Західної Європи отримала Австрія — 52,6%. Водночас негативно її оцінюють лише 2,7% українців, тоді як 41,7% обрали нейтральну відповідь. Баланс становить 49,9 в.п. порівняно з 53,3 в.п. у березні 2026 року та 44 в.п. у серпні 2025-го. Загалом дані свідчать, що нижчі показники позитивного ставлення до Бельгії та Австрії пов’язані передусім із більшою часткою нейтральних, а не негативних оцінок.
Засновник інформаційно-аналітичного центру Experts Club, заступник директора ІА «Інтерфакс-Україна», кандидат економічних наук Максим Уракін наголосив на важливості системної комунікації іноземних партнерів з українським суспільством.
«Перша рекомендація — це регулярно показувати конкретні справи, конкретні дії. Друге — бути відкритими до питань, запитів від ЗМІ, від громадськості», — зазначив Уракін.
Директор дослідницької компанії Active Group Олександр Позній, зі свого боку, звернув увагу на зв’язок суспільної поінформованості з практичним розвитком двостороннього співробітництва.
«Слід краще розвивати не тільки загальну обізнаність. З країнами, де можемо мати позитивний баланс, треба розширювати співпрацю», — зазначив Позній.
Опитування проведено у серпні 2026 року методом самозаповнення онлайн-анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Вибірка, за даними організаторів, репрезентативна за віком, статтю та регіоном, максимальна теоретична статистична похибка за довірчої ймовірності 95% становить 3,5%. Це третя хвиля дослідження після опитувань серпня 2025 року та березня 2026 року.
ACTIVE GROUP, EXPERTS CLUB, АВСТРИЯ, БЕЛЬГІЯ, Західна Європа, НИДЕРЛАНДЫ, НІМЕЧЧИНА, СОЦИОЛОГИЯ, УКРАЇНА, ФРАНЦІЯ, ШВЕЙЦАРИЯ
Країни Європейського Союзу 2025 року імпортували 2,9 млн тонн кави на загальну суму EUR18,7 млрд з держав, що не входять до ЄС, за даними статистичного управління Євросоюзу.
В обсяговому вираженні поставки за останні десять років зросли незначно (з 2,7 млн тонн у 2015 році), проте у вартісному вираженні вони збільшилися суттєво (з EUR8,6 млрд), йдеться в повідомленні.
Минулого року основними постачальниками кави були Бразилія (1,005 млн тонн, або 34% загального обсягу) та В’єтнам (587,5 тис. тонн, або 20%). Також країни ЄС закуповували каву в Уганді (262,4 тис. тонн, 9%), Колумбії (162,9 тис. тонн, 6%) та Гондурасі (136,5 тис. тонн, 5%).
Близько третини імпорту припало на Німеччину, яка закупила 1,01 млн тонн кави (34% загального обсягу). Далі йдуть Італія (608 тис. тонн, 21%), Іспанія (281,6 тис. тонн, 10%), Бельгія (269,2 тис. тонн, 9%) й Нідерланди (216,6 тис. тонн, 7%).
У 2025 році в Євросоюзі було вироблено понад 2,2 млн тонн кави (включно з її замінниками та напоями без кофеїну). Це на 12% більше, ніж у 2015 році (2 млн тонн).
Провідними виробниками були Німеччина (561,2 тис. тонн, або 25% загального обсягу) та Італія (514,2 тис. тонн, 23%). За ними з великим відставанням йшли Іспанія (211,9 тис. тонн, 10%), Франція (146,8 тис. тонн, 7%), Польща (134,8 тис. тонн, 6%), Швеція (79,4 тис. тонн, 4%) й Фінляндія (39 тис. тонн, 2%). Сукупно на ці сім держав припадало 77% виробництва.



