
据Experts Club信息分析中心根据货物对外贸易数据测算,2026年1月至6月,乌克兰与其50个最大贸易伙伴的贸易总额约为669.7亿美元。来自前50大贸易伙伴的进口额达到473.5亿美元,而乌克兰出口额为196.2亿美元。贸易逆差为277.3亿美元。因此,进口约占乌克兰与主要贸易伙伴贸易总额的70.7%,出口占比仅为29.3%。出口对进口的覆盖率为41.4%,即乌克兰每向国外销售1美元的商品,就对应约2.41美元的进口商品。
这些指标并非反映乌克兰全部对外贸易,而是反映其最为集中的部分——与50个主要贸易伙伴之间的交易。同时,正是这一国家群体决定了乌克兰货物贸易的主要地理和结构性趋势。进出口比例表明,乌克兰经济继续对外国工业产品、技术产品和消费品形成巨大需求,而乌克兰生产商通过出口收入抵消这些采购支出的能力仍然有限。这种模式在一定程度上可以由战时需求、受损基础设施的重建,以及能源设备、交通工具、机械、电子产品和零部件的进口来解释。然而,如此巨大的差距也表明,乌克兰出口多元化程度不足,并且高度依赖若干传统商品类别。
“超过一半的贸易额集中在五个国家,使对外贸易容易受到个别市场行情、物流和贸易政策变化的影响。对中国进口的依赖尤其明显:中国占乌克兰与TOP 50贸易伙伴贸易额的五分之一以上,但乌克兰对中国出口所占比例相对较小。”Experts Club信息分析中心创始人马克西姆·乌拉金强调说。
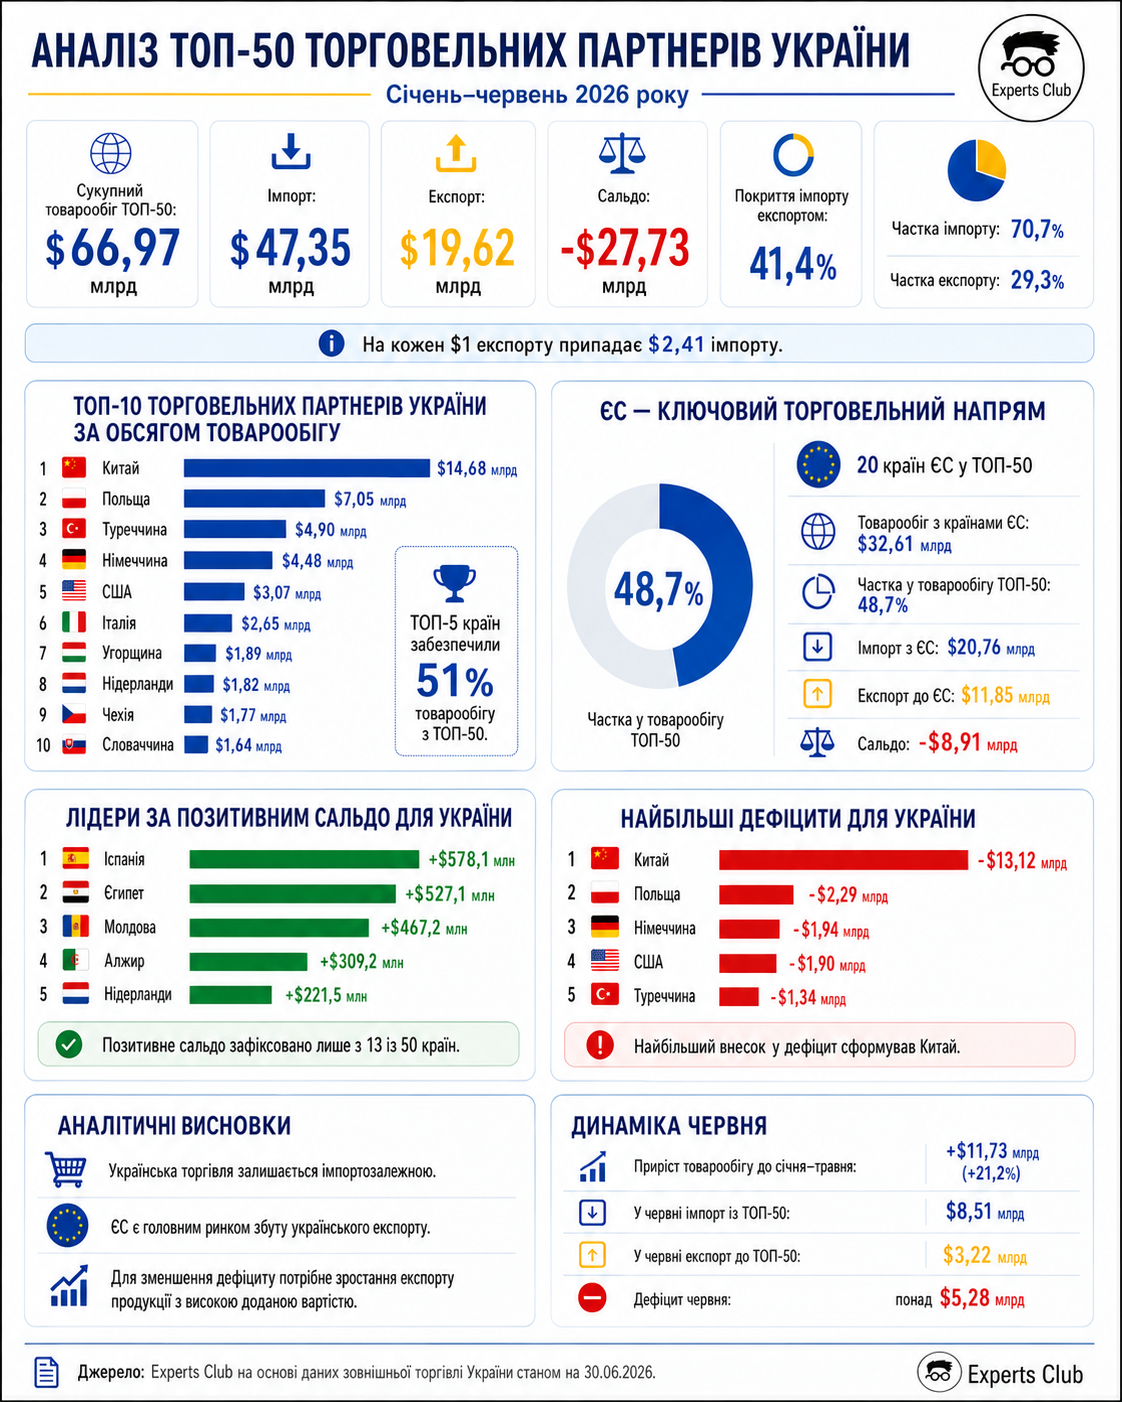
与1月至5月的结果相比,乌克兰与TOP 50贸易伙伴的累计贸易额增加了117.3亿美元,增幅为21.2%。仅在6月份,乌克兰从这一国家群体的进口额就达到约85.1亿美元,而出口额为32.2亿美元。因此,仅一个月内,贸易逆差就进一步扩大了52.8亿美元。6月份进口增速略快于出口:计入当月数据后,累计进口额增长21.9%,而出口额增长19.7%。这意味着,对外贸易额的扩大主要是由海外商品采购推动的,而不是由于乌克兰供应商在国外市场上的地位得到同比例加强。
中国继续以显著优势保持乌克兰最大贸易伙伴的地位。上半年,乌克兰与中国的贸易额达到146.8亿美元,其中139亿美元为中国商品进口,乌克兰出口仅为7.784亿美元。贸易逆差达到131.2亿美元。中国占乌克兰与TOP 50贸易伙伴全部贸易额的21.9%,占乌克兰从这一国家群体进口额的29.4%。与此同时,对华贸易形成了乌克兰与前50大贸易伙伴贸易逆差总额的约47.3%。这种不平衡表明,中国对乌克兰而言首先是商品、设备和零部件的来源地,而乌克兰在中国市场的出口存在感仍然相对较弱。
波兰以70.5亿美元的贸易额位居第二。乌克兰进口了价值46.7亿美元的波兰产品,出口额为23.8亿美元,因此形成22.9亿美元的逆差。尽管存在贸易逆差,但对波兰的贸易比对中国的贸易更加平衡,同时波兰也成为乌克兰最大的单一出口市场。土耳其以49亿美元的贸易额位居第三,其购买了价值17.8亿美元的乌克兰商品,并向乌克兰供应了价值31.2亿美元的产品。德国以44.8亿美元位居第四,美国以30.7亿美元位居第五。乌克兰与这五个国家的贸易总额为341.8亿美元,占乌克兰与TOP 50贸易伙伴贸易额的51%。与此同时,这五个国家占乌克兰进口额的57.8%,但仅占乌克兰出口额的34.6%,再次凸显了乌克兰的采购集中在少数大型供应国。
“乌克兰与主要贸易伙伴一半以上的贸易额仅由五个国家贡献,而且这种集中在进口领域的表现远强于出口领域。最具代表性的是与中国的贸易:中国占乌克兰从TOP 50贸易伙伴进口额的近三分之一,但在乌克兰对这一国家群体的出口中占比不足4%。这种结构使乌克兰长期面临的任务不仅仅是减少进口,还需要发展本国生产并形成具有竞争力的新出口产品。”Experts Club信息分析中心创始人马克西姆·乌拉金强调说。
意大利位居第六,在乌克兰主要贸易伙伴中拥有最为平衡的贸易指标之一。在26.5亿美元的贸易额中,乌克兰从意大利进口额为13.7亿美元,对意大利出口额为12.8亿美元,因此贸易逆差未超过9110万美元。其后依次为匈牙利,贸易额为18.9亿美元;荷兰为18.2亿美元;捷克为17.7亿美元;斯洛伐克为16.4亿美元。前十个贸易伙伴合计占439.5亿美元,即乌克兰与TOP 50贸易伙伴贸易总额的65.6%。前20个贸易伙伴的贸易额则达到558.1亿美元,占83.3%。因此,排名中其余30个国家的贸易额占比不足17%,这表明乌克兰主要商品流动的地理基础相当狭窄。
欧盟国家发挥的重要作用仍是这一排名的一大特点。TOP 50中包括20个欧盟国家,乌克兰与这些国家的贸易总额约为326.1亿美元,占前50大贸易伙伴贸易总额的48.7%。乌克兰从这些国家的进口额达到207.6亿美元,对这些国家的出口额为118.5亿美元。因此,在TOP 50范围内,欧盟占乌克兰进口额的近44%,占乌克兰出口额的60%以上。这意味着,欧盟仍是乌克兰商品的主要销售市场,同时也是工业产品和消费品的主要来源地。乌克兰与排名中欧盟国家的贸易逆差约为89.1亿美元,但这一方向的贸易失衡程度明显低于对华贸易。
从地理角度来看,欧洲方向同时为乌克兰发挥着多种作用。波兰、德国、意大利、荷兰和西班牙是重要的销售市场;中欧国家保障过境运输和生产合作;西欧国家则仍是技术、设备、汽车、医药产品和化工产品的重要供应方。同时,乌克兰与波兰、德国、法国、捷克、匈牙利、立陶宛和希腊之间持续存在较高贸易逆差,这表明,即使在与乌克兰一体化程度最高的贸易空间内,进口需求的增长速度目前仍快于乌克兰企业扩大供应的能力。
波兰以23.8亿美元的出口额成为乌克兰最大的出口市场。土耳其位居第二,乌克兰对其出口商品价值17.8亿美元。其后依次为意大利12.8亿美元、德国12.7亿美元、西班牙10.9亿美元和荷兰10.2亿美元。与进口不同,在进口方面,中国的规模几乎是波兰的三倍,而乌克兰出口则较为均匀地分布在各主要市场之间。这降低了乌克兰对单一买家的依赖,但也表明,目前不存在一个能够为乌克兰生产商提供与中国对乌克兰供应规模相当的巨大海外市场。
乌克兰仅与50个最大贸易伙伴中的13个保持贸易顺差,而在与37个国家的贸易关系中,进口超过出口。最大贸易顺差来自对西班牙贸易,达到5.781亿美元。与其他国家的贸易也录得较高顺差,包括埃及5.271亿美元、摩尔多瓦4.672亿美元、阿尔及利亚3.092亿美元、荷兰2.215亿美元和黎巴嫩2.205亿美元。乌克兰与利比亚的贸易顺差为1.813亿美元,与突尼斯的贸易顺差为1.551亿美元。这一地理分布表明,对乌克兰出口而言,不仅欧盟具有重要意义,北非、中东和邻国摩尔多瓦的市场也十分重要。在这些市场上,乌克兰商品在部分情况下比相关国家的进口商品拥有更强的地位。
与此同时,最大贸易逆差名单展现出另一种贸易依赖模式。除中国外,乌克兰与波兰的贸易逆差达到22.9亿美元,与德国的逆差为19.4亿美元,与美国的逆差为19亿美元,与土耳其的逆差为13.4亿美元。五个最大贸易伙伴占乌克兰与TOP 50贸易伙伴贸易逆差总额的74%以上。乌克兰与希腊、捷克、匈牙利、法国、立陶宛、瑞典、中国台湾、越南和日本之间也录得明显的贸易逆差。部分逆差与采购乌克兰不生产或产量不足的产品有关,但逆差的长期累积会形成额外的外汇需求,并增加经济对外部融资的依赖。
与1月至5月的结果相比,6月份TOP 50的构成没有发生变化:进入排名的仍是相同国家,但它们在榜单中的位置出现了明显调整。印度尼西亚的上升幅度最大,从第43位升至第34位。其贸易额在6月份增加了近1.45亿美元,上半年累计达到3.206亿美元。乌克兰出口是推动其排名上升的主要因素,仅6月份就增加了约1.077亿美元。这使双边贸易几乎实现平衡:进口额为1.668亿美元,出口额为1.538亿美元。
加拿大从第47位升至第40位,贸易额增至2.201亿美元;沙特阿拉伯则从第27位升至第23位,贸易额达到6.498亿美元。沙特阿拉伯排名上升主要是由于其对乌克兰供应增加:6月份,乌克兰从该国的进口额增加了约1.332亿美元,而乌克兰出口额增加了4150万美元。与此同时,约旦从第41位降至第47位,瑞士从第22位降至第27位,突尼斯从第37位降至第41位,利比亚从第39位降至第42位。这些排名变化并不一定意味着贸易额出现绝对下降:在大多数情况下,它们反映的是乌克兰与其他国家的贸易额增长得更快。
塞尔维亚继续位居乌克兰贸易伙伴第33位。上半年,两国贸易额达到3.459亿美元,其中乌克兰进口塞尔维亚产品2.432亿美元,乌克兰出口额为1.027亿美元。6月份,双边贸易额约为5580万美元。六个月内,乌克兰对塞尔维亚的贸易逆差达到1.405亿美元。然而,塞尔维亚继续保持在排名第四个十位区间的中部,这表明该国已经成为乌克兰在巴尔干地区一个较为重要但目前仍不平衡的贸易伙伴。
“不能仅仅将贸易逆差视为负面指标,因为部分进口为生产、能源和基础设施的恢复提供了保障。然而,在出口仅能覆盖约41%进口的情况下,需要采取系统性应对措施。乌克兰不仅需要增加实际供应量,还需要提高高附加值产品的比重,发展加工业、机械制造业、食品工业和技术出口。否则,贸易额的增长仍将伴随着贸易逆差的加速累积。”马克西姆·乌拉金指出。
总体而言,上半年的结果表明,乌克兰对外贸易仍然存在地理集中、依赖进口以及不同贸易方向发展不均衡等特点。中国作为最大供应国和贸易逆差的主要来源占据主导地位;欧盟仍是乌克兰出口的主要市场;土耳其、埃及、摩尔多瓦、巴尔干国家、北非和中东则构成了重要的补充性贸易联系带。印度尼西亚、加拿大和沙特阿拉伯排名的上升表明,贸易伙伴结构即使在一个月内也可能迅速发生变化,尤其是在涉及大批量原材料、工业产品或食品时。
未来贸易平衡的改善将取决于乌克兰同时解决多项任务的能力:保持进入传统欧洲市场的渠道,扩大在亚洲、非洲和中东国家的市场份额,恢复生产能力,并提高加工产品在出口中的比重。在重建条件下,单纯减少进口可能会抑制经济复苏,因此关键任务不应是通过行政手段限制采购,而应是加快具有竞争力的出口增长。只有从以原材料为主的模式转向更加广泛的生产专业化模式,才能逐步减少贸易逆差,并增强对外贸易抵御价格、物流和地缘政治风险的能力。
EXPERTS CLUB, 乌克兰, 对外贸易, 贸易伙伴, 马克西姆·乌拉金
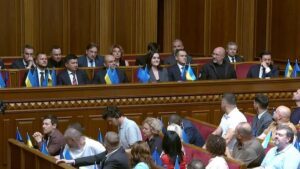
乌克兰最高拉达根据新任总理谢尔盖·科雷茨基的提议,批准了乌克兰内阁的新组成。
周四的议会会议上,264名人民代表对该决议投了赞成票。
支持新内阁的票数分布如下:“人民公仆”党团——193票, “欧洲团结”党——0票,“祖国党”——1票,“声音”党——2票,“信任”议员团体——17票,“为了未来”党——14票,“生命与和平平台”党——16票, “乌克兰复兴”党——14票,无党派议员——7票。
在周四举行的全体会议上,264名议员投票赞成前一届内阁辞职并任命新内阁成员(除国防部长和外交部长外,这两位人选由总统提名),该表决以一揽子形式进行。
具体而言,新内阁中重新任命的成员包括:第一副总理兼能源部长德尼·什米加尔、负责人道主义政策的副总理兼乌克兰文化部长塔季扬娜·别列日纳娅、财政部长谢尔盖·马尔琴科、 卫生部长维克多·利亚什科、青年和体育部长马特维·比德尼、社会政策、家庭与团结部长丹尼斯·乌柳廷。
与此同时,曾任乌克兰驻欧盟代表的弗谢沃洛德·琴佐夫被任命为负责乌克兰欧洲及欧大西洋一体化事务的副总理。
国家高等教育质量保障局(NAOKVO)局长安德烈·布滕科被任命为教育和科学部长。
尼古拉耶夫州军事行政局局长维塔利·金出任新任退伍军人事务部长。
此外,重组后的经济与环境部由麦肯锡公司(McKinsey & Company)乌克兰办事处负责人亚历山大·克拉夫琴科领导,农业政策与食品部则由现任经济部副部长塔拉斯·维索茨基领导。
由此,原经济、环境与农业部将拆分为两个独立的部门。
与此同时,社区、领土及境内流离失所者事务部由议员维塔利·别兹金(“人民公仆”党团)领导,而重建、基础设施和交通部则由基辅州行政管理局局长尼古拉·卡拉什尼克领导。
由此,政府中“乌克兰重建事务副总理兼社区与地区发展部长”这一职位已不复存在,取而代之的是两名分别负责相应领域的部长。
此外,最高拉达法律政策委员会主席德尼·马斯洛夫(“人民公仆”党团)被任命为司法部长,乌克兰国防部负责数字发展、数字转型和数字化事务的副部长奥克萨娜·费尔丘克则出任数字转型部长。
国家警察局长伊万·维吉夫斯基被任命为新任内务部长。
此外,根据总统的提名配额,应重新任命外交部长安德烈·西比古,并任命国防部长;目前尚未就这些人选提出建议。
因此,以下人员未在新政府中获得职位:塔拉斯·卡奇卡、阿列克谢·库列巴、阿列克谢·索博列夫、娜塔莉亚·卡尔米科娃、奥克森·利索维、米哈伊尔·费多罗夫,以及伊戈尔·克利缅科(可能将被提名为国防部长)。
据报道,7月16日,乌克兰最高拉达任命乌克兰国家石油天然气公司(NAK“Naftogaz Ukrainy”)董事会主席谢尔盖·科雷茨基担任乌克兰总理。
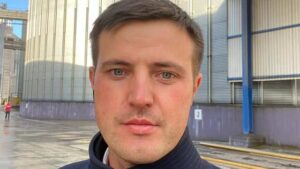
据“国际文传电讯社-乌克兰”记者报道,乌克兰最高拉达任命经济、环境与农业部副部长塔拉斯·维索茨基为新政府中的乌克兰农业政策与粮食部长。
乌克兰农业政策与粮食部是通过重组乌克兰经济、环境与农业部而恢复设立的。
据此前报道,乌克兰农业政策与粮食部于2019年并入乌克兰经济发展、贸易与农业部。2020年底,政府决定恢复农业政策部的运作,自2021年起,该部再次作为独立的中央行政机关开展工作。
2025年7月,农业政策部再次进行重组,其职能移交给了新成立的乌克兰经济、环境与农业部。
维索茨基于2019年9月至2021年5月以及2025年7月起,担任乌克兰经济部副部长,负责农业政策领域的工作。
自2021年5月起,他担任农业政策与粮食部第一副部长,直至该部门与经济部合并。在2024年5月14日至2024年9月4日期间,他曾代理乌克兰农业政策与粮食部部长一职。
第1期——2026年7月
乌克兰外汇市场当前形势分析
7月上半月,贬值趋势几乎难以察觉,尽管外汇需求仍保持在较高水平。不过,官方汇率目前为1美元兑44.75格里夫纳,而月初时为1美元兑44.79格里夫纳。尽管7月的两周内,汇率波动主要呈贬值趋势。
上个月外汇市场需求大幅增加,但乌克兰国家银行(NBU)当时控制住了局势,目前仍在持续掌控局面:不断进行外汇干预。为避免明显贬值所付出的代价是,6月1日至7月3日期间,国家银行通过干预出售了超过57.8亿美元。
对7月下旬的总体预期是:农业部门将开始更积极地出口,得益于农业出口商带来的外汇收入,格里夫纳面临的压力将逐渐减轻。与此同时,乌克兰央行将继续保持主要卖方地位,并可能通过动用国际储备中的外汇供应来维持45格里夫纳/美元的心理关口。不过,季节性外汇需求下降叠加农业出口带来的供应增加,应能在7月支撑格里夫纳汇率。
全球背景
7月,市场正密切关注美国联邦储备委员会(美联储)关于基准利率的决定,美联储公开市场委员会(FOMC)会议定于本月底举行。值得关注的是,市场预期和趋势发生了怎样的变化。就在不久前,交易员们还预计2026年将降息。然而,伊朗局势以及美国通胀加速的态势使市场预期发生了调整。目前,美联储在7月会议上加息的可能性正在上升。
与此同时,芝加哥商品交易所(CME)的FedWatch工具显示,美联储加息25个基点的概率为46.5%。在Kalshi预测市场平台上,这一概率为36%。在美国总统唐纳德·特朗普宣布恢复对霍尔木兹海峡附近伊朗港口的封锁,并对所有通过该海峡的货物征收20%的关税后,加息预期开始在投资界占据主导地位。
另一个影响美联储可能加息决定的重要因素是通胀形势。然而,美国物价形势却相当乐观:据美国劳工统计局数据显示,受能源和汽油价格下跌影响,6月份消费者价格出现回落,这与4月至5月因伊朗战争导致的急剧上涨形成了反转趋势。6月份的消费者价格指数较2025年6月上涨了3.5%,涨幅低于5月份(4.2%)。这可能成为美联储决定暂不调整利率、而将该议题推迟至9月审议的依据。
此前,美联储主席克里斯托弗·沃勒已释放出可能调整利率的信号,他最近表示,在通胀上升的背景下,美联储在加息方面等待的时间过长。但他补充道,美联储不应过度调整利率,也不应过快加息。
7月中旬,美元在经历了一段较长时间的下跌后保持稳定,欧元兑美元汇率报1.1417,而7月初该汇率曾为1.1406美元/欧元。与此同时,衡量美元对一篮子六种主要货币汇率的美元指数,7月15日维持在100.9不变。
而在欧洲,各方并未拖延:受能源价格急剧上涨影响,欧洲央行(ECB)于6月将其主要存款利率上调了25个基点。因此,政策策略发生了转变:虽然欧洲央行在2025年上半年曾四次降息(从年初的3%降至6月中旬的2%),但在6月却调整了政策方向,将利率上调至2.25%。原因有几个,特别是今年5月欧元区通胀率加速升至3.2%。此外,由于美国与伊朗之间的军事行动导致能源价格急剧上涨,再次引发了人们对石油供应的担忧,以及对欧盟通胀可能再次飙升的担忧。
乌克兰国内背景
7月上半月,外汇需求较6月有所下降。这从乌克兰国家银行(NBU)的外汇干预结果中可见一斑。6月最后一周,NBU在市场上抛售了11.4亿美元;而7月第一周,这一数字降至8.71亿美元。7月,格里夫纳面临的贬值压力有所缓解,这在一定程度上得益于农产品出口带来的外汇收入。因此,7月上半月格里夫纳的贬值进程显著放缓。本月初官方汇率为1美元兑44.79格里夫纳,而到月中旬,汇率已回落至44.75格里夫纳/美元。美元兑欧元汇率的下跌有助于格里夫纳保持稳定,但也有一些因素可能很快产生不利影响,特别是美国与伊朗冲突背景下油价的再度上涨。
值得欣慰的是,6月份国际储备有所增长:截至7月1日,根据初步数据,储备额为512.7亿美元。乌克兰国家银行表示,6月份外汇储备增长了12.1%,这得益于来自国际合作伙伴的外汇流入,其规模超过了国家银行的外汇净出售额以及该国以外币偿还的债务。总体而言,上个月政府在乌克兰国家银行的外汇账户共收到113亿美元,而用于偿付和清偿外币政府债务的支出为2.697亿美元。根据乌克兰国家银行的资产负债表数据,该行6月在外汇市场上售出51.47亿美元。
来自合作伙伴对乌克兰的贷款和援助仍在持续。6月底,国家预算专项基金又收到了来自欧盟的39亿欧元,这笔资金将用于增强国防工业综合体的能力,并确保为前线需求提供紧急物资供应。此前,乌克兰还于6月在该计划框架内获得了32亿欧元的预算支持,因此上月通过该工具获得的资金总额达到70亿欧元。预计7月,国际货币基金组织(IMF)执行董事将审议乌克兰扩大融资计划(EFF)的首次审查事宜,并批准发放第二笔约6.9亿美元的款项。此前,乌克兰财政部长谢尔盖·马尔琴科表示,IMF执行董事会的会议预计将于7月20日举行,乌克兰已向基金组织提交了所有必要文件。
乌克兰发生的一些意外事件与该国政府较为迅速的更迭有关,因为就在7月12日,总统弗拉基米尔·泽连斯基才宣布有必要改组内阁,并通报了总理尤利娅·斯维里登科的辞职。斯维里登科领导的政府执政近一年。谢尔盖·科雷茨基出任乌克兰新任总理。7月16日,乌克兰最高拉达批准了他的提名。
美元汇率:走势与分析
7月份的缓慢贬值趋势仍在持续,这与乌克兰国家银行(NBU)实施的汇率灵活性策略一脉相承。7月上半月,格里夫纳汇率几乎未出现贬值,因为当月初官方汇率为1美元兑44.79格里夫纳,而7月中旬汇率已降至1美元兑44.75格里夫纳。7月15日,银行间市场的交易汇率在44.72–44.76格里夫纳/美元之间波动。尽管将外汇收入汇回国内的农产品出口商市场活跃度明显提升,但乌克兰国家银行仍是银行间市场的主要外汇卖方。
7月中旬,现汇市场的买入汇率为44.35–44.60格里夫纳/美元,卖出汇率为44.95–45.20格里夫纳/美元。7月份的点差保持不变,维持在0.40–0.65格里夫纳/美元的范围内。
主要影响因素:
• 6月上半月银行间外汇市场对美元的需求减弱,汇率出现微幅贬值波动。乌克兰国家银行的干预、需求下降以及农产品出口商入市支撑了格里夫纳汇率。
• 现金市场——汇率波动非常缓慢。在现汇市场上,与6月下旬相比,格里夫纳甚至有所走强,因为其卖出汇率从45.05–45.30格里夫纳/美元的水平回落至44.80–44.90格里夫纳/美元的区间。
• 国际因素:中东局势持续升级,美国总统唐纳德·特朗普甚至威胁称,如果伊朗不重返谈判,将对伊朗的桥梁和发电站发动打击。
• 市场行为预期:7月中旬,国际市场的关注焦点集中在定于7月底举行的美联储公开市场委员会(FOMC)例行会议上,尽管市场预期存在分歧。美联储可能维持利率不变,但也有可能上调基准利率。在乌克兰,市场主要关注前线局势以及政府意外更迭。
预测
• 短期(1–2周):基本波动区间为44.70–45.00格里夫纳/美元,汇率走势将因需求状况及出口商新增供应情况而呈现多向波动。
• 中期(2–3个月):44.90–45.30格里夫纳/美元。受美联储基准利率调整相关风险以及中东局势不确定性的影响,美元在国际市场走弱,这将有助于格里夫纳汇率在夏季实现一定程度的稳定。
• 长期(6个月以上):在基本情景下,贬值趋势仍是主旋律,到年底汇率可能达到46.50格里夫纳/美元。汇率波动将直接受到国际储备流入、进口商需求水平、国际市场油价以及国家银行通过干预外汇市场以维持汇率稳定的明确策略的影响。
欧元汇率:走势与分析
7月上半月,随着欧元在国际市场上对美元走强,乌克兰国内市场的欧元汇率略有上升。7月初官方汇率为51.03格里夫纳兑1欧元,截至7月16日,汇率为51.06格里夫纳兑1欧元。
7月,乌克兰现汇市场上欧元汇率呈现类似走势。7月中旬,欧元买入价维持在50.5–51格里夫纳/欧元的区间内,卖出价则在51.35–51.7格里夫纳/欧元之间。6月至7月期间,欧元买入价与卖出价之间的价差有所扩大:目前约为0.65–1格里夫纳,而6月底时该价差在0.55–0.85格里夫纳/欧元区间内。
主要影响因素:
• 7月,受欧洲央行加息影响,欧元在国际市场上持续走强。由于欧洲央行的货币政策以及美国与伊朗停火协议在地缘政治领域的不确定性加剧,欧元汇率进一步巩固了其地位。
• 欧洲央行加息:由于全球油价持续上涨,欧洲央行决策者面临的通胀压力日益增大,这加剧了市场对今年9月再次加息的预期。
• 欧元供应充足,需求非常温和。在现汇市场上,欧元卖盘多于买盘,7月前两周,兑换点和银行的欧元汇率几乎没有变化。
预测:
• 短期(2–4周):在乌克兰市场,欧元汇率可能维持在51.20–51.65格里夫纳/€的区间内。
• 中期(2–4个月):如果欧元在国际市场上继续走强,那么在乌克兰,欧元汇率可能会在51.80–52.40格里夫纳/欧元之间波动。
• 长期(6个月及以上):到年底,欧元汇率可能维持在52.80–53.80格里夫纳/欧元区间内。主要影响因素包括:欧洲央行关于加息的决定、美联储委员会关于调整基准利率的决定、美国和欧盟的通胀水平、中东局势以及美国与伊朗之间的谈判。
针对企业和投资者的建议
货币政策主导着汇率走势。美国和欧盟央行均计划加息。这将影响美元在全球市场的地位,但同时也会向投资者发出投资于安全货币的信号。
中东局势的升级正影响汇率走势。美国与伊朗之间尚未达成持久和平,新一轮冲突正影响美元在全球市场的地位。欧元再次走强。
冷静的头脑和可靠的工具——是实现稳定收益的途径。在高度不确定和高风险的形势下,应专注于可靠且具有流动性的外汇资产,优先选择美元和欧元。
重点在于安全投资。稳定性和可预测性——这并非指2026年。对投资者而言,这意味着应采取以保本为首要目标的审慎策略。
流动性是首要考量。将全球主要货币美元和欧元作为基础纳入外汇投资组合是合乎逻辑的选择。今年夏天的最佳货币配置方案有两种:要么是60%对40%,美元占比更高;要么是“50%–30%–20%”,其中美元占比最大,30%为欧元,20%为瑞士法郎或英镑。
投资组合的多元化无需操之过急。当前全球局势正受到激进且鲁莽的地缘政治因素主导,因此投资者的任务是谨慎且稳健地投资美元和欧元。不过,总可以保留一小部分资金,用于投资其他货币或购买期限为三个月的外币政府债券。
油价再次上涨,这对美元不利。7月中旬,布伦特原油期货上涨1.43美元(或1.7%),至每桶84.73美元, 而西德克萨斯中质原油(WTI)则上涨1.2美元(或1.5%),至每桶79.34美元。鉴于中东局势升级,油价可能继续上涨,这将向投资者发出信号,提示其需将投资组合中高达30%的份额重新配置至欧元资产。
乌克兰国家银行(NBU)的基准利率目前仍维持在15%的水平。2026年6月,乌克兰通胀率放缓至7.2%。这意味着银行存款利率可能下调,从而提升外汇储蓄作为抵御通胀工具的作用。
在汇率保持稳定的时期买入欧元是明智之举。在汇率未出现剧烈波动的背景下,及时投资欧元至关重要,但同时不应牺牲投资组合中以美元计价的主体部分。
需密切关注美国和欧盟央行的决策,以及美国和欧元区的通胀统计数据。定期分析欧元区和美国的经济形势,有助于及时调整短期策略,并成功退出某些货币资产,从而无损地进入其他货币投资领域。
新闻方面有哪些重点?对汇率产生重大影响的关键事件,不仅发生在欧盟和美国央行的会议室中,也发生在地缘政治领域。投资者应密切关注美国和欧盟关键利率调整的相关新闻,因为正是这些调整将为美元或欧元提供支撑。不过,也不应忽视来自美国关于对伊朗后续行动以及两国间和平谈判可能延续的消息。在乌克兰,影响外汇市场局势的新闻包括来自合作伙伴的新资金流入、国际储备状况、敌方大规模袭击的结果及基础设施可能遭受的破坏,以及农作物收成和农产品出口水平的数据。
本文由国际多服务型金融科技平台KYT Group的分析师撰写,反映了他们的专业分析判断。本报告所提供的信息仅供参考,不应被视为行动建议。
该公司及其分析师不作任何保证,且不对因使用本信息而产生的任何后果承担责任。所有信息均按“原样”提供,不附带任何关于完整性、及时性、更新或补充的额外保证。
本材料的用户应自行评估风险,并基于自身对情况的评估及对各类可获取且其认为足够权威的信息来源的分析,做出明智的决策。在做出任何投资决策之前,建议咨询独立财务顾问。
参考信息
KYT Group 是一家采用市场模式的国际多服务金融科技(FinTech)产品平台,为金融机构提供推广其服务的渠道,以及广告和咨询服务。

上个月,BETS私营企业在中长期市场共举行了22场天然气买卖交易会,同时在短期市场每天也各举行4场交易会。
“BETS”私营企业针对2026年6月、7月和8月的天然气资源交易,在天然气传输系统(GTS)和地下储气库(PSG)中形成了118个起始头寸。中长期市场共交易了3890万立方米天然气,这一数字是上一时期的两倍多。短期市场上共售出842万立方米天然气。
6月,中长期市场同名板块的报价价格区间为20595.89-21685.83格里夫纳。不含增值税。在短期市场上,交易所报价每日在20959.12至21626.64格里夫纳(不含增值税)的区间内波动。整个月内价格保持稳定。
“6月,乌克兰能源交易所(UEB)的天然气市场在5月回暖后保持了活跃态势,并迈入更成熟的阶段。尽管受到外部因素的影响,乌克兰交易所板块仍保持正常运作且流动性充足:市场参与者积极建立多空头寸,而6月份对天然气的需求进一步证实了透明价格指标对供应规划的重要性。“这对乌克兰能源交易所(UEB)而言是一个信号,表明交易所机制仍将是形成客观市场价格、管理商业风险以及维护天然气批发市场稳定的关键工具,”UEB总经理O.科瓦连科指出。
乌克兰最高拉达任命国家石油天然气公司(NAK“乌克兰石油天然气”)董事会主席谢尔盖·科雷茨基为乌克兰总理。
周四在议会会议上,289名议员对总统弗拉基米尔·泽连斯基提名的这一人选投了赞成票。
科雷茨基接替了前乌克兰政府首脑尤利娅·斯维里登科,后者自2025年7月17日起担任该职务,任期正好一年。
科雷茨基于1978年3月14日出生于卢茨克。他先后在卢茨克理工大学攻读“机械制造”和“商业经济学”专业,并在伊万诺-弗兰科夫斯克国立石油与天然气理工大学攻读“石油与天然气开采”专业,获得了高等教育学历。
他从“Continuum”集团的初级分析师(1999年起)一路晋升至“Continuum”公司总经理(2007年起)。
2013年至2018年底,他担任WOG加油站连锁网络首席执行官,负责业务拓展。
此后,他开始着手实施自己的项目。曾担任能源贸易商Centurion Group SA(瑞士)的联合创始人兼董事会主席。
自2022年11月9日起,担任“乌克兰石油”股份公司和“乌克兰塔特纳夫塔”股份公司的董事。自2025年5月14日起,担任乌克兰国家石油天然气公司(NAK“Naftogaz of Ukraine”)董事会主席。
据“切斯诺”运动组织披露,2002年至2006年及2012年至2014年期间,他曾以志愿者的身份担任第四届和第七届乌克兰最高拉达议员伊戈尔·叶雷梅耶夫的助理。
2006年,他代表利特维诺人民联盟参选第五届沃伦州议会,并代表该联盟参选第五届最高拉达。
2007–2012年,他以志愿性质担任第六届最高拉达议员卡捷琳娜·瓦什丘克的助理,该议员系由利特维诺联盟推选产生。
科雷茨基申报了2025年3230万格里夫纳的收入,在顿涅茨克州拥有总面积26.16万平方米的土地,以及六块劳力士(Rolex)、百达翡丽(Patek Philippe)、宝玑(Breguet)、OPUS和雅典表(Ulysse Nardin)等品牌的腕表。
乌克兰国家石油天然气公司, 总理, 政府, 科雷茨基, 议会



