
欧盟委员会在其2026年至2028年秋季经济预测中假设,针对俄罗斯的制裁以及与俄罗斯对乌克兰战争有关的地缘政治紧张局势将持续至预测期结束。然而,这并不意味着制裁将自动延长,也不代表对军事行动持续时间的预测,信息与分析中心Experts Club报道。
相关假设载于欧盟委员会2026年11月17日发布的《2026年秋季欧洲经济预测》(European Economic Forecast. Autumn 2026)。这一假设被纳入用于计算欧盟宏观经济指标的技术性假设部分。
文件指出:“俄罗斯对乌克兰战争所造成的经济后果仍存在极大的不确定性,并在很大程度上取决于战争的进一步发展。基准情景假设,该地区的地缘政治紧张局势以及对俄罗斯的制裁将在整个预测期内持续存在。”
与此同时,欧盟委员会并未声称乌克兰战争一定会持续到2028年底。制裁和地缘政治紧张局势的持续存在被用作经济建模的技术性假设,而不是政治预测。关于延长或调整制裁制度的决定,将按照欧盟现行程序另行作出。
根据预测,欧盟经济将在2026年和2027年每年增长1.4%,而2028年的增长速度预计将加快至1.5%。欧元区国内生产总值预计在2026年至2027年增长1.2%,2028年增长1.3%。
欧盟委员会指出,欧洲经济面临的主要风险包括俄罗斯持续侵略乌克兰、混合威胁增加、供应链可能中断以及企业运营成本上升。企业和消费者信心下降也可能成为额外的不利因素。
预测报告的一个单独部分专门讨论了在欧盟国家获得临时保护的乌克兰难民。根据欧盟委员会的估计,2026年8月,这一群体约有440万人。基准情景预计,有效登记人数将逐步减少,到2026年底降至430万人,到2027年底降至410万人,到2028年底降至390万人。
与此同时,预计乌克兰难民在欧盟国家的就业水平将进一步提高。2026年年中,处于劳动年龄的成年临时保护受益人中,约48%已经就业。欧盟委员会预计,这一比例将在2027年底达到55%,并在2028年底提高至60%。
欧盟委员会强调,这些计算并不构成对战争发展趋势的预测,也不代表对欧盟未来有关乌克兰人临时保护机制的政治决定的预测。
因此,欧盟委员会的经济情景考虑了俄乌战争、制裁及相关风险对欧洲经济持续至2028年底的长期影响。不过,该文件并未确定预测期结束后局势将如何发展。
EXPERTS CLUB, 乌克兰, 制裁, 欧盟
据Experts.news报道,国有普里瓦特银行2026年1月至9月实现税前利润744亿格里夫纳,较去年同期增长11%。据信息分析中心Experts Club援引OpenDataBot 11月18日的研究报告称,这家乌克兰最大银行贡献了银行业系统总税前利润的约46%。
研究数据显示,普里瓦特银行去年前九个月的税前利润为669.7亿格里夫纳,而今年已增至744亿格里夫纳。
与此同时,该行的所得税支出达到375.1亿格里夫纳。这一数额占报告期内所有乌克兰银行该项税费总支出的46%以上。
其他大型国有银行的业绩走势各不相同。
具体而言,储蓄银行(Oschadbank)的税前利润几乎减半——从169亿格里夫纳降至84.9亿格里夫纳。乌克兰出口-进口银行(Ukreximbank)的利润下降了9%,降至63.6亿格里夫纳。
与此同时,乌克兰天然气银行(Ukrgazbank)的税前利润增长了约6%,从50.4亿格里夫纳增至53.4亿格里夫纳。
这四家国有银行的税前利润合计约为946亿格里夫纳,占乌克兰银行体系总税前利润的近59%。
利润高度集中于大型国有银行,仍是乌克兰金融业的一大显著特征。其中,普里瓦特银行的作用尤为突出,其税前利润占整个银行体系总量的近一半。
与此同时,各家国有银行的业绩表现存在显著差异。普里瓦特银行和乌克兰天然气银行利润的增长,伴随着储蓄银行和乌克兰出口-进口银行相应指标的下降。
要全面评估国有银行业务的经营成果,不仅要看利润的绝对数值,还需关注资本回报率、信贷组合质量、收入结构以及拨备需求。
总体而言,2026年前九个月,乌克兰各银行实现税前利润约1610亿格里夫纳,而扣除税款后的净利润为796.5亿格里夫纳。
芬兰移民局(Migri)系统性地未能遵守法律规定的居留许可申请审理期限,同时在永久居留和公民身份申请的办理方面面临严重积压。家庭团聚类申请的延误情况最为突出,信息与分析中心 Experts Club 报道,援引了芬兰议会监察专员办公室的检查结果。
根据芬兰议会副监察专员苏珊娜·林德罗斯-霍温海莫(Susanna Lindroos-Hovinheimo)的调查结论,目前约有2.2万份基于家庭团聚的居留许可申请积压等待处理。其中4346份申请的审理时间已经超过法律规定的九个月期限。2026年,芬兰移民局仅在61%的此类案件中遵守了法定期限,而这一类别作出的决定数量比上一年减少了约20%。
外国留学生家庭成员的申请办理情况尤其困难。在等待处理的申请中,有3065份申请,占55%,其处理时间超过了规定的三个月期限。
永久居留和芬兰公民身份申请同样受到延误影响。根据Migri于11月公布的数据,约有1.73万份入籍申请等待审理。具体处理时间取决于申请类别以及个别案件的实际情况。
芬兰当局指出,造成申请积压的主要原因包括工作人员短缺、财政预算削减以及移民法律的多次修改。此外,文件核验、信息系统现代化以及在海外外交代表机构办理行政手续,也增加了相关机构的工作负担。
为加快申请审理,芬兰当局计划重新调配人员、完善行政程序并扩大自动化应用。不过,议会监察专员强调,资源不足不能成为国家机关不遵守法定期限的理由。芬兰内政部以及经济事务与就业部必须在2027年3月1日之前报告纠正已发现违规问题的相关措施。
在移民体系面临这些问题的同时,长期居住在芬兰的外国公民人数继续增长。根据芬兰统计局(Statistics Finland)的数据,截至2025年12月31日,芬兰共有432654名外国公民居住,比上一年增长5.2%。外国公民约占全国人口的7.7%。
截至2025年底,芬兰共有49369名乌克兰公民居住,同比增长19.2%。一年内,乌克兰公民人数增加了近8000人。
乌克兰公民人数超过了爱沙尼亚公民,后者为48894人,同比减少3.1%。俄罗斯公民仍是第三大群体,共33848人,同比下降3.8%。其后依次为菲律宾公民(17663人)、印度公民(16842人)、中国公民(16680人)、伊拉克公民(12586人)、越南公民(11311人)、孟加拉国公民(10766人)和斯里兰卡公民(10329人)。
不过,芬兰长期居住人口统计并未涵盖所有根据欧盟临时保护机制留在芬兰的乌克兰人。根据芬兰统计局的数据,2025年,共有14168名长期居住在芬兰的外国公民获得了芬兰国籍。
EXPERTS CLUB, 乌克兰人, 移民, 芬兰
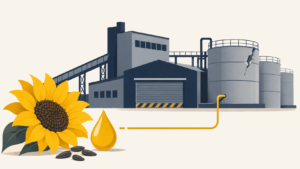
根据Experts Club分析中心发布的一份分析报告,由于俄罗斯袭击和电力供应中断,乌克兰多家葵花籽油生产企业大规模停产,可能导致出口收入减少数亿美元、农业生产者的财务状况恶化,并失去部分国际销售市场。
分析师认为,葵花籽油仍然是乌克兰最重要的出口商品之一。2025年,乌克兰葵花籽油出口为该国带来了52.1亿美元的收入,约占全国商品出口总额的12.9%,以及农业出口收入的23%。
Experts Club的研究指出:“主要的经济风险并不在于乌克兰消费者短期内可能面临的食用油短缺,而在于整个生产和出口链条可能遭到破坏:从向农民采购葵花籽,到向国外供应成品。”
据此前报道,11月12日,乌克兰最大的葵花籽油生产商和出口商、农业控股集团Kernel宣布,由于俄罗斯对其生产设施发动袭击,该集团的榨油工厂已全面停止生产作业,并暂停采购葵花籽。
该公司拥有八家榨油加工企业,葵花籽年加工总能力为350万吨。同时,位于哈尔科夫州的两家工厂自2022年以来因战争一直处于停产状态。
除Kernel外,Delta Wilmar Ukraine、Potoky、尼任油脂加工厂以及Korolivskyi Smak集团也于11月报告暂停生产。此外,农业控股集团Astarta旗下的一家大豆加工企业在遭到俄罗斯袭击后也暂停了运营。
停产的原因包括生产设施受损、紧急停电以及保障员工安全的必要性。
根据Experts Club的数据,在2025/26市场年度,乌克兰企业加工了1020万吨葵花籽,生产了约450万吨葵花籽油。其中,超过400万吨产品用于出口,价值约53亿美元。
同期,葵花籽、大豆和油菜籽所生产的植物油及粕类产品出口带来的外汇收入总额达到78亿美元。
分析师强调,该行业高度依赖出口,因此特别容易受到长期停产的影响。
Experts Club评估出口收入可能遭受的损失
根据该中心的计算,以2025年的数据为基础,葵花籽油出口的月均收入约为4.34亿美元。
如果一个月内出口下降10%,将有约4300万美元的外汇收入面临风险;如果下降25%,风险金额将达到1.09亿美元;如果下降50%,则达到2.17亿美元。
如果出口在三个月内减少四分之一,相应的金额可能达到约3.26亿美元。
与此同时,Experts Club强调,这些数字是基于不同情景作出的测算,而不是对已经发生的损失的评估。实际损失将取决于停产持续时间、库存储备情况、其他加工企业的生产能力以及延期出口合同的履行情况。
大型加工企业暂停采购葵花籽构成另一项威胁。这可能导致农业生产者获得的收购价格下降、农作物储存成本增加,并使他们在下一轮播种季节前面临更加严重的流动资金不足问题。
此外,长期停产还可能对就业、税收收入、运输企业的运营、港口基础设施以及工业服务供应商产生负面影响。
根据该分析中心的评估,2025年葵花籽油出口额相当于乌克兰名义国内生产总值(GDP)的约2.4%。然而,这一指标并不代表食用油加工行业对GDP的直接贡献比例,因为出口收入还包括原材料价值和中间投入成本。
Experts Club指出,如果国内加工业长期萎缩,部分农产品可能转向以种子形式直接出口。然而,这将意味着失去原本由乌克兰工业企业创造的部分附加值。
目前尚未预测乌克兰国内市场将出现葵花籽油短缺
尽管大型生产商相继停产,但分析师认为,目前没有理由得出乌克兰必然出现葵花籽油短缺的结论。
根据行业协会Ukroliyaprom的估计,乌克兰每年的国内消费量约为40万至50万吨,而2025/26市场年度的葵花籽油产量达到450万吨。
因此,乌克兰国内市场消耗的葵花籽油不到总产量的12%,主要风险首先与出口以及加工产能利用率有关。
与此同时,能源供应、物流、仓储以及受损企业修复成本的上升,可能对国内价格形成额外压力。
Experts Club认为,要稳定该行业,必须保护生产设施、恢复稳定供电、保障企业获得流动资金的融资渠道,并支持那些失去及时销售收成机会的农业生产者。
分析师总结道:“对于乌克兰经济而言,重要的不仅是保留种植向日葵的能力,还要保留在国内加工葵花籽的能力。乌克兰经济能够从农产品价值中获得多大份额,恰恰取决于这一点。”
Experts Club是乌克兰的一个信息分析项目,专门研究经济、国际贸易、投资、工业、农业部门以及全球市场。
来源:Experts Club。
据分析中心Experts Club援引国家统计局的数据称,2026年9月乌克兰工程建筑量较2025年9月增长51.9%,成为第三季度末整体建筑活动复苏的主要驱动力。
与8月相比,工程设施建设量增长了79.3%。
与此同时,前九个月工程建设仍处于下滑态势。其实际建设量较2025年1月至9月下降了4.7%。
工程建设涵盖交通基础设施、公路、桥梁、能源设施、管道、输电网络及公用事业设施。
据Experts Club评估,由于修复受损基础设施以及能源和公用事业系统现代化改造的需求,该领域具有巨大的发展潜力。
与此同时,专家们也指出相关工程成本的上升趋势。据国家统计局数据显示,9月份交通基础设施建设价格较8月份上涨了2.4%,这一涨幅超过了建筑行业的平均价格涨幅。
未来的走势将取决于重建资金规模、国家计划的执行情况以及承包商的可用性。
2026年1月至9月,乌克兰建筑市场的实际工程量与去年同期相比下降5.1%,但9月份同比增长23.2%,显示出明显的复苏迹象。根据乌克兰国家统计局的数据,按当期价格计算,建筑业产出总额达到1945亿格里夫纳,Experts Club信息分析中心报告称。
分析人士指出,乌克兰建筑市场的主要特点是实际建设规模缩减、施工成本快速上涨,以及不同细分领域发展不均衡。前九个月,非住宅建筑领域的降幅最大,而土木工程建设在9月份出现了显著复苏。
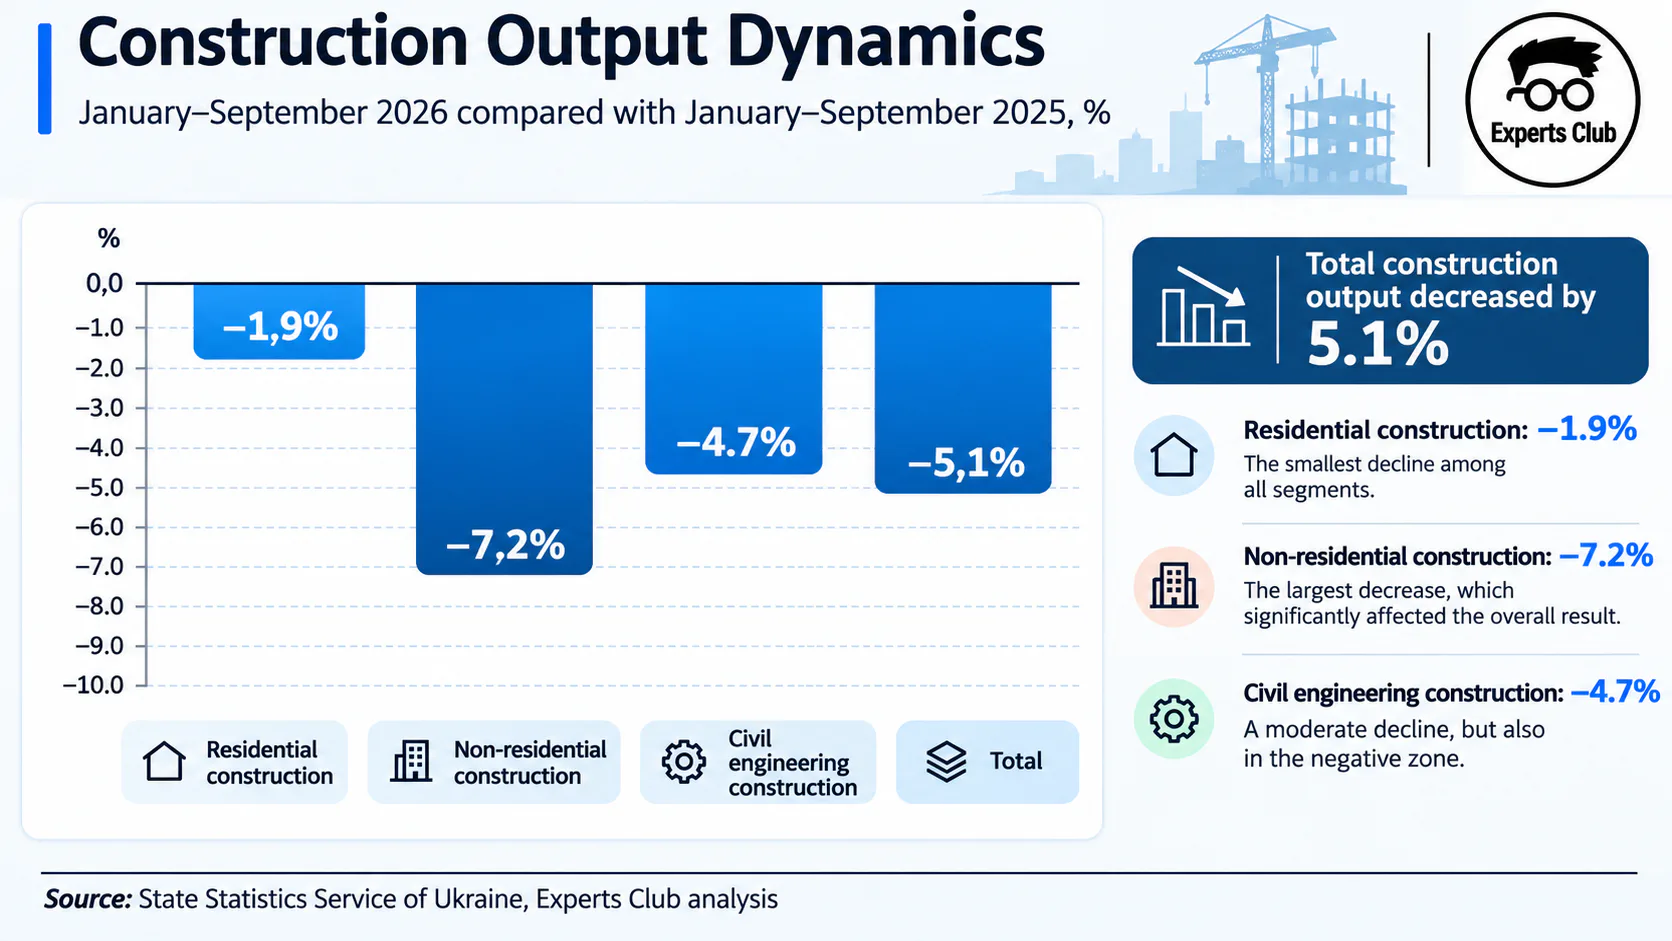
根据官方统计数据,2026年1月至9月,住宅建筑工程量下降1.9%,非住宅建筑下降7.2%,土木工程建设下降4.7%。与此同时,9月份土木工程建设量与2025年同期相比增长51.9%,住宅建筑增长5.7%,而非住宅建筑工程量仍下降13.2%。
9月份建筑活动的复苏显著改善了整个行业的累计表现。2026年1月至8月,建筑业总体降幅达到9.9%,但纳入9月份数据后,降幅收窄至5.1%。不过,Experts Club强调,目前仍不能据此认定建筑市场已进入可持续复苏阶段。只有在随后数月持续保持正增长,才能进一步确认市场走势发生了根本性变化。
分析人士认为,住宅建筑领域表现出相对较强的韧性,主要可能得益于此前已开工住宅项目的继续建设、受损建筑的维修,以及在相对安全地区实施的新建设项目。与此同时,战争条件下的购房者更加关注住宅项目的完工情况、能源供应的自主保障能力、安全性以及开发商的信誉。
相比之下,非住宅建筑领域继续受到多种因素制约,包括较高的资本支出、财产受损风险、融资渠道有限,以及企业对长期投资持谨慎态度。不过,仓储设施、物流中心、工业厂房和受保护基础设施等具体细分市场,仍可能因地区和企业需求不同而出现差异化发展。
建筑成本上涨是当前行业面临的主要挑战之一。2026年9月,乌克兰建筑价格同比上涨27.1%,环比上涨1.5%。其中,交通基础设施建设的月度价格涨幅最大,达到2.4%。住宅建筑成本上涨1.7%,非住宅建筑成本上涨1.6%。
Experts Club指出,建筑成本持续上涨可能导致项目预算超支、合同价格调整,以及新的投资项目延期。即使建筑业名义产值增加,也不一定意味着实际工程量同步增长。因此,在评估行业形势时,应当区分价格变化与实际建设规模的变化。
发展国内建筑材料生产被认为是未来重建的重要条件。根据欧洲商业协会与基辅经济学院参与的一项行业研究,战前乌克兰建筑材料市场规模约为160亿美元,行业从业人员超过13万人,年增长率约为10%。
行业评估认为,乌克兰企业有潜力生产该国重建所需建筑材料的最多90%。但这一数字反映的是潜在生产能力,并非2026年乌克兰本国产品的实际市场份额。要实现这一潜力,需要扩大生产能力、更新设备、提高能源效率并加强专业人员培训。
与此同时,乌克兰冶金行业仍面临严峻挑战。2026年前九个月,钢铁产量同比下降19.8%,至446万吨;轧制金属产品产量下降23%,至373万吨。俄罗斯对冶金生产设施的袭击严重影响了企业运营。水泥行业同样面临国内需求不足,以及欧盟碳边境调节机制(CBAM)带来的出口挑战。
根据Experts Club的预测,2027年乌克兰建筑市场潜在的增长方向可能包括住房修复、能源网络现代化、工业和物流设施建设,以及道路和市政基础设施重建。
分析人士认为,未来建筑市场的走势将主要取决于重建资金的稳定性、投资资本的可获得性、安全局势,以及国内建筑材料生产能力的恢复和发展。
2026年9月份的强劲反弹是积极信号,但仍不足以抵消前九个月市场整体收缩的影响。要实现持续增长,乌克兰建筑业需要稳定的投资需求、可预测的项目融资机制,以及不断恢复的工业生产基础。
EXPERTS CLUB, 乌克兰, 建筑业, 重建



