
据塞尔维亚商业门户网站Parametar分析,自2026年11月1日起,黑山将对俄罗斯、白俄罗斯和土耳其公民实施签证制度,这可能会对该国的旅游业、劳动力市场、租赁市场及房地产市场产生显著影响。
9月24日,黑山政府确认已启动终止与这三个国家现行免签协议的程序。该决定是在使该国签证政策与欧盟规则保持一致的框架内做出的。早在7月23日,政府就批准了签证制度的修订,该修订将于11月1日生效。
在10月31日之前,俄罗斯和白俄罗斯公民可免签入境黑山,并在该国停留最长30天。土耳其公民同样享有此类免签待遇。新规生效后,普通护照持有人将需要办理黑山签证。关于土耳其,波德戈里察计划签署一项单独协议,继续允许外交护照、公务护照和特别护照持有人免签入境。
此外,还设有重要例外情况。持有有效申根签证、美国签证、英国签证或爱尔兰签证,或持有相应居留许可的上述国家公民,仍可像以往一样,无需单独申请黑山签证,在黑山停留最长30天。
新规定也不意味着,已持有黑山有效临时或永久居留许可,或临时居留及工作许可的外国人必须申请旅游签证。
据《Parametar》援引黑山内政部的数据,截至2025年底,共有20 793名俄罗斯公民和13 506名土耳其公民持有临时或永久居留许可。这两大群体合计约占该国总人口的5.5%,全国总人口约为62.4万人。
白俄罗斯侨民群体规模则小得多。根据最新人口普查数据,截至2023年10月底,有738名白俄罗斯公民在黑山拥有永久居留权;目前尚无关于白俄罗斯人的更近期数据。
旅游业可能会成为最脆弱的领域之一。2025年,俄罗斯游客占黑山外国游客总过夜数的16.4%,土耳其游客则占4.3%。在私人住宿领域,俄罗斯市场占比达22.1%,土耳其市场占比为4.9%。因此,这两个国家贡献了公寓、别墅及其他私人住宿中超过四分之一的外国过夜人次。
据Parametar评估,最显著的影响可能不会体现在已合法居住在黑山境内的俄罗斯人和土耳其人身上,而是体现在新游客、房地产买家、租客以及那些将该国视为移居目的地的人群中。这对布德瓦、巴拉、蒂夫塔、科托尔和赫尔采格-诺维尤为重要,在这些地区,外国需求对租赁、房地产、餐饮及服务业市场具有重要意义。
这些变化也可能波及劳动力市场。2025年,黑山向土耳其公民签发了10 346份临时居留和工作许可,向俄罗斯公民签发了7 429份。土耳其已成为黑山最大的外籍劳动力来源国。对新雇员实施额外的签证程序,可能会延长其在建筑、酒店业及其他行业入职所需的时间。
此次签证改革与黑山加入欧盟的进程密切相关。该国政府指出,全面协调签证政策是关闭第24章“司法、自由与安全”谈判章节的条件之一。履行这一条件也为在“欧盟西巴尔干增长计划”框架下获得约400万欧元资金创造了前提条件。
作为黑山签证制度更广泛改革的一部分,自11月1日起,签证要求也将扩展至中国和沙特阿拉伯公民,因为此前波德戈里察针对这些国家的政策同样不符合欧盟的规定。然而,政府9月24日关于终止国际协议的决定直接涉及俄罗斯、白俄罗斯和土耳其。
根据Pestel-Institut的评估,德国仍然是欧洲住房自有率最低的国家之一。2025年,该国只有43.5%的私人家庭居住在自己的公寓或住宅中。这是大约二十年来的最低水平。
据网站rebuild.news报道,如今在德国拥有自己的住房更像是一种例外,而不是标准的居住模式:大多数家庭仍然继续租赁房地产。
德国官方统计数据证实了这一市场特点。根据德国联邦统计局Destatis和Eurostat的数据,2025年德国52.8%的人口居住在租赁住房中。这是欧盟所有国家中租房人口比例最高的。相比之下,法国为38.6%,西班牙为26.4%,波兰为12.8%,而斯洛伐克仅为6.2%。
Pestel-Institut和Destatis的数据由于统计方法不同而略有差异。Pestel评估的是居住在自有住房中的家庭比例,而Destatis引用的Eurostat数据则按人口层面计算。德国统计部门本身也针对另一组家庭样本公布了41.9%的住房自有率。
Pestel-Institut的研究显示,这一问题在年轻德国人中尤为明显。25至45岁的居民中,近四分之三租房居住。研究人员认为,主要原因是建筑成本上涨、抵押贷款利率上升,以及中等收入家庭购房的可负担性不足。
根据该研究,自2000年以来,德国多户住宅的建设成本上涨了约160%,而消费价格的增长速度明显较慢。在许多地区,即使是拥有两份平均收入的家庭,在购买自有住房时也面临困难。
与此同时,新住房供应不足使情况更加复杂。2025年,德国约有20.66万套住宅竣工,比前一年减少18%,这是自2012年以来的最低水平。
高比例的租房人口长期以来一直是德国房地产市场模式的一个特点。发达的长期租赁市场、对租户的强有力保护,以及历史上相对较低的住房自有率,使德国有别于大多数中东欧国家;在这些国家,绝大多数人口拥有自己的住房。
与此同时,新签合同的租金也在快速上涨。根据欧盟委员会的数据,2013年至2024年期间,德国新租赁合同的租金上涨了约50.8%,而在七个最大城市中上涨了76.3%。
9月30日,基辅将举办“METRONOM. 基辅”专业交流会,旨在促进开发商与建筑师之间的合作,并在房地产项目中创造附加值。本次活动由DMNTR媒体集团主办。
会议将于16:00至22:00在克尼亚济夫·奥斯特罗茨基街2号举行,该地址紧邻“阿森纳尔纳”地铁站。
“METRONOM.基辅”面向专业受众,预计将有200名参与者,其中包括投资者、开发商、建筑师、建筑材料制造商以及房地产市场代表。
商务议程将围绕三个实践案例展开。开发商和建筑师团队将展示即将进入市场的真实项目,并阐述业主与建筑师之间的合作模式、哪些决策会影响项目价值,以及建筑理念如何融入开发模式。
本次活动的重磅嘉宾包括A Development、AVG Group及A. Pashenko architects的代表:阿列克谢·巴拉诺夫、尤利娅·波柳霍维奇、安德烈·帕申科和安德烈·沃伊特科。
第二个案例将由SAGA Development和BGV Development呈现——安德烈·瓦夫里什、安娜·维肯、叶夫根尼·比尼亚夫斯基和谢尔盖·扎列夫斯基。
第三个案例将由“Creator-Bud”和AIMM的代表参与——伊戈尔·古达、马克西姆·米亚特科、德米特里·斯特鲁克、尤利娅·德门特耶娃和柳德米拉·楚马克。
参会者登记将于16:00开始。包含三个案例展示的商务环节将从17:00持续至19:30。随后,从19:30至22:00,将举行包含爵士乐、自助餐和社交交流的非正式活动。
主办方提供三种参与方式。标准门票价格为2,500格里夫纳,包含参加商务环节、自助餐及社交活动。
售价5,000格里夫纳的尊享票包含优先签到、优选座位区域、包含自助餐、雪茄仪式及威士忌品鉴的扩展晚间活动,以及专属的社交互动环节。
线上参与费用为1,500格里夫纳,可观看17:00至19:30期间的活动商务环节直播。
名额有限。仅限完成预先注册并缴费后方可参与活动或观看线上直播。
注册:DMNTR媒体集团,电话:077 777 25 47,044 461 91 28。
Open4business——信息合作伙伴
2026年1月至6月,基辅州以599.3千平方米的指标,成为国家统计局所列各地区新建住宅市场中规模最大的地区,而基辅市的申报面积为437.9千平方米。
据信息分析中心Experts Club报道,基辅州在开工阶段申报的公寓数量约为9.1千套。从年度数据来看,新建筑面积几乎没有变化,仅下降了0.3%。
在基辅市,申报的新建住宅面积下降了10.7%,降至437.9千平方米。
与此同时,首都的公寓数量统计数据显得有些异常:国家统计局显示申报公寓数量约为1,400套,但总建筑面积却相当可观。这可能与具体项目的结构以及已公布数据的特殊性有关。
利沃夫州成为第三大市场,上半年申报50.15万平方米住房及约7,200套公寓。
在伊万诺-弗兰科夫斯克州,新建筑面积为24.84万平方米,同比下降20.5%。同时,申报的公寓数量约为5,800套。
在敖德萨州,该指标达到328.7千平方米,约1,100套公寓,但国家统计局未披露去年的可比数据。
因此,就申报的新建工程量而言,最大的市场仍集中在基辅及该国西部地区。
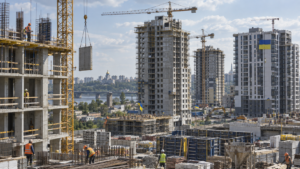
尽管2025年出现大幅复苏,并且2026年第二季度各项指标有所增长,但乌克兰新建住宅市场仍显著低于战前水平。
根据乌克兰国家统计局的数据,信息分析中心Experts Club报道称,2025年新建住宅总面积达到580万平方米,较2024年大幅增长49.4%。
然而,与2021年1270万平方米的水平相比,这一规模仍低约54%,也就是说,减少了一倍以上。
2022年,新建住宅面积为660万平方米,2023年为420万平方米,2024年为390万平方米。
因此,在所分析的时期内,最低水平出现在2024年,此后市场在2025年开始明显复苏。
2026年第二季度,这一进程仍在继续:申报开工的住宅建筑面积同比增长6.1%,达到165万平方米。
与此同时,复苏的可持续性目前仍存在不确定性。整个上半年,新建多户住宅建筑面积同比下降2.3%,申报的住房套数减少6%。
与此同时,建筑成本仍在快速上升。2026年7月,建筑价格比上一年7月高出23.7%。
住房本身的价格也在上涨:2026年第二季度同比上涨19.6%,与第一季度相比上涨3.8%。
因此,乌克兰市场目前同时面临建筑活动复苏、建筑成本高通胀,以及与全面战争前时期典型供应规模相比仍存在显著差距等问题。
分析中心 Experts Club 对国际咨询公司世邦魏理仕(Savills)关于世界主要国家房地产市场趋势的数据进行了分析。据国际咨询公司世邦魏理仕(Savills)数据显示,2026年第二季度全球房地产投资总额达到约2500亿美元,较去年同期增长13%。
该数据于8月25日发布在Savills的《Savills Takes Stock:2026年第二季度全球资本市场研究》报告中。该公司评估认为,目前处于收尾阶段的活跃交易组合表明,市场在下半年有望进一步复苏。
世邦魏理仕预计,2026年全年全球房地产投资总额可能增长约16%。
不过,市场复苏的进程并不均衡。投资者变得更加挑剔,将资金集中投向现金流可预测、估值清晰且具有长期需求的物业。
据Experts Club援引的研究报告显示,美国仍是最大的市场。第二季度,美国房地产投资额达到约1310亿美元,较上年同期增长20%。
世邦魏理仕(Savills)特别指出,北美地区的大型投资组合交易量激增。其交易额达到350亿美元,同比增长60%。相比之下,单个物业交易的增长幅度约为10%。
投资组合投资的增长与大型机构资本的回归以及投资者希望立即在具有前景的细分市场中确立大规模布局有关。数据中心、自助仓储以及房地产(面向老年人)尤其受到关注。
欧洲市场也持续复苏。第二季度交易额达540亿欧元,较2025年第二季度增长7.7%。
在亚太地区,投资增速更为迅猛——增长18%,达到460亿美元。上半年该地区投资总额同比增长25%。
亚太地区工业及物流地产领域的增长势头尤为显著。第二季度该细分市场的投资增长了17%,上半年累计增长达28%。
与此同时,市场对学生宿舍及其他形式的住宅房地产的兴趣日益浓厚。世邦魏理仕(Savills)认为,这主要归因于国际学生流动性的增加,以及机构投资者希望构建大型收益型物业投资组合的意愿。
不过,世邦魏理仕也提醒,目前尚不能将市场的复苏视为一场大规模的新投资热潮。地缘政治紧张局势、中东局势、融资成本以及经济前景的不确定性,迫使投资者在选择投资标的时更加审慎。
2026年初,受伊朗周边冲突影响,投资情绪恶化,甚至导致经季节性调整后的季度投资数据出现负增长。不过,这一因素的影响程度低于市场参与者的预期。
据世邦魏理仕(Savills)评估,当前周期阶段的主要特征是经验丰富且资金雄厚的投资者率先回归。因此,投资决策的主要考量因素已不再是预期房地产价格的普遍上涨,而是具体资产的质量及其产生稳定收益的能力。



