
国际公司Dun & Bradstreet(D&B)宣布,在D&B Finance Analytics平台中引入新的人工智能工具,与传统工作流程相比,这些工具能够将信用分析和交易对手调查的速度提高30%至40%。
根据该公司2026年9月24日发布的公告,D&B.AI的新功能面向企业财务部门、银行以及信用分析师,帮助他们就商业信贷、信用额度的设定和风险管理作出决策。
根据D&B的数据,与行业基准指标的比较还表明,通过更早识别风险信号,信用损失有望减少20%至25%。这些指标反映的是相关技术在特定条件下应用的结果,并不意味着每位用户都能获得同样的保证效果。
该平台结合了经过验证的企业数据、分析工具和人工智能功能。它有助于评估企业的偿付能力,分析交易对手财务状况的变化,并确定客户组合管理工作的优先事项。
对于乌克兰企业而言,在采用延期付款方式销售商品、签订长期出口合同以及与外国分销商合作时,使用国际信用数据可能具有重要意义。
Interfax-Ukraine(国际文传电讯社乌克兰分社)发展与营销总监、D&B–Interfax-Ukraine业务部门负责人、经济学副博士马克西姆·乌拉金(Maksym Urakin)表示:“在国际贸易中,重要的不仅是找到买家,还要正确评估企业愿意承担多大程度的财务风险。提供延期付款实际上意味着使用企业自身的营运资本向交易对手提供信贷。因此,关于信用额度的决定应当以经过验证的数据为依据,而不能仅仅依靠谈判历史或合作伙伴的承诺。”
他认为,乌克兰出口商应当建立系统性的信用控制方法,包括核实法人实体、评估其财务稳定性,以及在相关指标恶化时重新审查信用额度。
乌拉金补充说:“即使只有一份金额较大的出口合同未能获得付款,也可能给制造企业带来流动性问题。信用分析工具有助于在风险转变为逾期应收账款之前就将其识别出来。”
D&B Finance Analytics使用Dun & Bradstreet全球系统的数据,该系统提供有关企业、公司关联关系、财务指标以及商业风险的信息。
Dun & Bradstreet是一家成立于1841年的国际商业数据与分析公司。其解决方案用于企业识别、信用和商业风险评估、交易对手核查以及公司关联关系分析。
D&B在乌克兰的官方代表是Interfax-Ukraine(国际文传电讯社乌克兰分社)。有关国际企业核查及其他服务的信息,可通过专业网站dnb.ua获取。
2026年10月,乌克兰国家银行因“阿尔图阿”金融公司违反金融监控领域的法律要求——包括客户尽职调查不力、风险管理存在缺陷以及违反文件管理与保存规定——对其处以79.9万格里夫纳罚款。
乌克兰国家银行于2026年11月6日根据监管工作总结通报了这一情况。
据监管机构称,该金融公司未能妥善制定并实施关于预防洗钱和反恐融资的内部文件。
特别是,监管机构发现其风险管理程序存在缺陷,而这些程序本应防止金融服务被用于处理非法资金的交易。
此外,该公司未妥善履行客户尽职调查义务,也未正确应用基于风险的方法。
部分违规行为涉及与政治敏感人士、其家庭成员及相关人员的业务往来。
具体而言,监管机构查实了该机构在与上述客户建立业务关系前,未遵守须获得金融机构负责人批准的要求。
此外,乌克兰国家银行还发现该机构在客户问卷及客户名录的编制与管理方面存在违规行为。
据监管机构称,该公司未确保在法律规定的期限内保存部分客户档案中的文件和信息。
此外,该金融机构未妥善履行向国家银行提供信息以及根据内部审查结果提交电子报告的要求。
已查明的违规行为中还包括在生成面向监管机构的标准答复方面自动化流程存在缺陷。
79.9万格里夫纳的罚款金额在10月份针对非银行金融机构施加的处罚中位列第二。该领域金额最高的罚款为274.7万格里夫纳,由典当行“Credit Ukraine”承担。
总体而言,10月期间,乌克兰国家银行对两家银行和三家非银行金融机构采取了监管措施,处罚总额达3856.3万格里夫纳。
“阿图瓦”金融公司有限责任公司是乌克兰非银行金融行业的参与者,其业务受乌克兰国家银行监管。金融公司必须遵守有关金融监控的法律法规,特别是关于客户身份识别、风险评估和文件保存的要求。
来源:乌克兰国家银行,2026年11月6日公告。
根据分析平台RWA.xyz截至2026年11月4日的数据,2026年11月初,在区块链网络中分布的代币化现实世界资产(Real World Assets,RWA)总价值超过390亿美元。
该平台的数据显示,过去30天内,此类资产的价值增长了约1%,而持有代币化金融工具的地址数量超过550万个。
这一类别包括代币化政府债券、投资基金、企业债务工具、黄金、某些类型的房地产以及其他传统金融资产,其相关权利通过数字代币表示。
代币化美国国债以及投资于美国政府债务的基金仍然是该市场最大的细分领域之一。
截至11月3日至4日,已分布的代币化美国国债工具价值约为142亿美元。
根据RWA.xyz的数据,该细分领域涵盖约120种金融工具,持有人地址总数超过8.5万个。
按相关资产规模计算,最大的几家平台包括Ondo,规模约为31亿美元;Franklin Templeton Benji Investments,规模为29亿至30亿美元;Circle,规模为22亿美元;以及Securitize,规模为21亿美元。
市场对代币化政府债券的兴趣,源于能够将传统的利息收益工具与区块链技术优势相结合。
具体而言,代币化可以实现部分操作自动化,简化资产权利登记,并在金融市场参与者之间的结算中使用数字工具。
与此同时,代币化债券并不等同于普通加密货币,因为其价值背后是传统金融债务和资产,而投资者的权利取决于具体产品的条款。
持有代币也不保证能够随时自由出售。流动性取决于交易基础设施、市场参与者数量、赎回规则以及监管限制。
RWA.xyz的指标区分了在区块链网络中直接分配给持有人的资产,以及仅通过数字记录表示的资产。不应将这两类资产的数值机械地相加,因为它们反映了不同的代币化方式。
该平台还单独统计稳定币(Stablecoins)。截至11月初,稳定币的总规模估计约为2850亿美元。
现实世界资产代币化正逐渐发展成为金融行业的一个独立领域,银行、资产管理公司、金融科技平台和区块链开发者在这一领域开展合作。
意大利政府提议,自2027年1月1日起,对将税务居住地转移至国外的高净值个人征收金融资产未实现增值税。所谓“离境税”(Exit Tax)的税率将定为26%,新规将适用于持有价值80万欧元及以上相关资产的投资者。
相关条款载于总理乔治·梅洛尼领导的政府批准的《2027年意大利国家预算法案》第17条。该文件已于10月30日获得意大利总统塞尔吉奥·马塔雷利的必要批准,并提交议会审议。
根据该法案,新税种将适用于在最近十个纳税年度中至少有六个纳税年度为意大利居民,且决定将税务居民身份转移至其他国家的自然人。
一项必要条件是,须持有受相关规定约束的金融资产和财产权,其总价值不低于80万欧元。同时,仅当在变更税务居民身份后,意大利丧失对相关投资收入的征税权时,才会产生征税义务。
应税金额并非基于资产的全部价值,而是基于投资者尚未通过出售这些资产获得的累计收益。
具体而言,这涉及股票、公司股权、证券及其他金融工具的市场价值增值部分。在确定应税基础时,将考虑资产市场价值与其税务购置价值之间的正差额。
例如,如果投资者以70万欧元购入一笔证券,而在确定应税基时其价值已升至100万欧元,则未实现收益为30万欧元。按26%的标准税率计算,即使投资者实际上并未出售这些资产,应缴税额也将达到7.8万欧元。
与此同时,针对特定政府债券的收益设有优惠政策。仅将相应收益的48.08%计入应税基数,这使得实际税率约为12.5%。
“离境税”的标准缴纳期限为税务居民身份变更生效之日起180天。
不过,对于迁往欧盟国家或与意大利签订了相关税务合作协定的国家的个人,可申请延期缴纳。
为此,投资者需预缴应纳税额的50%,并提供财务担保。
若迁往其他欧盟国家,延期期限最长为五个纳税期;若迁往符合规定条件的其他国家,则最长可达十个纳税期。
若在此期间资产未被出售,纳税义务将终止,多缴税款将予以退还。针对特定资产继承情形或投资者返回意大利的情况,也设有类似规定。
新制度还将适用于将税务居民身份转移至海外的特定类型的非营利性公司和组织。
据意大利经济和财政部估算,该新税种在2027年的税收收入约为337万欧元,2028年至2031年期间每年约为674万欧元。从2032年起,考虑到预计将退还部分税款,对预算的净影响估计为每年337万欧元。
实际上,意大利提议将此前仅适用于公司和企业主的“变更税务居民身份时的征税机制”扩展至私人投资者。
法国已实施类似机制:在转移税务居民身份时,若存在相应的金融资产且满足法律规定的条件,则对未实现收益征税。
拟议的变更可能对国际投资者、企业资产所有者以及将意大利作为长期税务居民国的富裕外国人产生影响。
近年来,意大利通过针对外国收入的固定税率特殊税收制度吸引了众多富裕外国人。对于2026年起新加入该制度的参与者,年缴款额将从原先的20万欧元提高至30万欧元。
“离境税”的引入可能会影响此类投资者的税务规划,特别是当他们考虑未来迁居其他国家时。同时,新规定如何适用于特殊税收制度参与者的具体实施细则,尚需进一步的法律明确。
需要说明的是,该提案机制并非针对离开意大利的普遍性离境税,也不规定自动按住宅房地产价值或自然人全部财产价值的26%进行征收。
该法案须在2026年底前经意大利议会审议并批准。在法案通过过程中,税额、适用条件及延期缴纳的程序可能会发生变更。
意大利仍是欧洲最大的房地产市场之一,也是国际投资者青睐的投资目的地,特别是对于那些计划在购房的同时转移税务居民身份的投资者而言。拟议的变更可能成为选择居住国及制定长期投资计划时的额外考量因素。
来源:《2027-2029年意大利预算法案》第17条,2026年10月28日经政府批准;意大利总统,2026年10月30日正式批准提交该法案;《投资移民内幕》,2026年10月31日。
据Experts.news报道,根据Experts Club分析中心基于OpenDataBot数据的分析显示,2026年第二季度乌克兰小额贷款的平均金额已升至9.17千格里夫纳,几乎是去年同期水平的1.5倍。
2025年第二季度,此类贷款的平均金额约为6.29千格里夫纳。因此,一年间小额贷款的平均金额增加了约2.9千格里夫纳,增幅达46%。
与此同时,乌克兰人向小额信贷机构申请贷款的频率并未出现显著上升。平均每月办理约70万笔小额贷款,2026年1月至6月期间的合同总数为419.6万份。
上半年发放的小额贷款总额达到375亿格里夫纳。
与此同时,民众对小额信贷机构的累计欠款也在增加。截至7月1日,该欠款总额为323.2亿格里夫纳,较年初增加了47亿格里夫纳,增幅达17%。
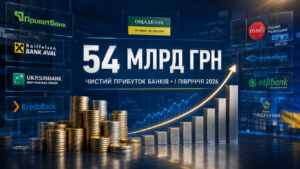
据Experts Club信息分析中心根据Opendatabot的测算和乌克兰国家银行的数据发布的消息,乌克兰各银行2026年上半年实现净利润540.7亿格里夫纳,而税前利润达到1085.7亿格里夫纳。该材料于2026年8月19日发布。
银行的利润税支出为545亿格里夫纳,即超过了税前财务结果的一半。去年同期,银行计提了219.9亿格里夫纳的税款。
乌克兰国家银行在其对具备偿付能力的银行经营业绩的评述中还表示,该行业上半年的净利润约为540亿格里夫纳,同比下降32%。主要原因之一是2026年对银行利润适用50%的提高税率。
与此同时,银行业的经营盈利能力仍然较高。根据乌克兰国家银行的数据,具备偿付能力的银行上半年税前利润较2025年同期增长6.5%。
2025年,银行按照该行业25%的基本税率缴纳利润税,但2026年该税率再次提高至50%。乌克兰国家银行多次警告称,提高税负会削弱银行增加资本和扩大对经济领域信贷投放的能力。
原始来源为乌克兰国家银行的数据以及Opendatabot于2026年8月19日发布的研究报告。



