
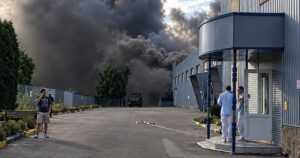
由于敌方袭击,位于苏梅的“库苏姆”制药厂被摧毁,一名员工遇难。
“今天上午,位于苏梅的‘库苏姆’制药公司生产基地因敌方袭击而被摧毁。遗憾的是,此次袭击导致公司员工叶夫根尼·弗拉基米罗维奇·米罗什尼琴科遇难,他自2009年起一直在该工厂工程部工作。‘库苏姆’向其亲属和亲友表示诚挚的哀悼,”该公司在其网站上表示。
该公司表示,“库苏姆”仍在继续运营。
” “除在乌克兰的生产外,该公司还在印度的因达乌尔和比瓦德设有生产基地。这将使我们能够在没有人为监管障碍的情况下,调整生产流程,并致力于确保向乌克兰供应药品不中断,”这家制药公司表示。
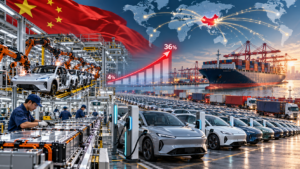
过去25年间,中国在全球汽车产量中的份额增长了约9倍——从2000年的4%增至2025年的36%,从一个相对较小的生产国转变为全球汽车工业的最大中心。据信息分析中心“Experts Club”援引咨询公司Strategy Partners的研究报告称。
据分析师估计,2000年中国汽车产量约为 200万辆,而到2025年,汽车年产量已超过 3400万辆。因此,在四分之一个世纪内,中国汽车产量增长了约17倍。
2010年以后,中国的地位提升得尤其迅速。中国不仅形成了全球最大的国内汽车市场,还建立了覆盖几乎整个价值链的大规模制造基础——从零部件和电池到汽车生产和软件。
中国汽车工业进一步增长的主要因素之一,是向电动汽车和混合动力车型的转型。中国制造商在新能源汽车——NEV——领域取得了强势地位,其中包括纯电动汽车和插电式混合动力汽车。
与此同时,中国企业正在积极扩大海外业务。中国已经成为全球最大的汽车出口国,本土制造商正在欧洲、亚洲、拉丁美洲及其他地区扩大销售并建立自己的生产基地。
由此,全球汽车市场的结构也发生了变化。如果说在21世纪初,全球汽车市场主要由美国、日本和西欧制造商主导,那么到2020年代中期,中国已经成为该行业最大的单一生产中心。
中国汽车工业的增长还伴随着本土民族品牌的不断壮大。BYD、Geely、Chery、SAIC、Great Wall Motor 等企业以及其他制造商,不仅在中国国内市场,而且在出口市场上,越来越积极地与欧洲、美国、日本和韩国汽车集团展开竞争。
中国自身的电池制造基础已成为一项重要的竞争优势。中国企业在全球动力电池生产中占据领先地位,同时中国控制着与原材料加工和电动汽车零部件制造相关的全球生产链的重要部分。
Strategy Partners 认为,中国汽车工业的转型表明,该国正在从追赶型工业发展模式转向在部分行业领域实现技术领先。
如果当前趋势得以延续,中国汽车制造商与传统全球汽车集团之间的竞争将越来越多地转向电动汽车、电池技术、软件、自动驾驶和生产成本等领域。
2026年7月,乌克兰钢铁企业生产了45.7万吨钢,比去年7月减少21.3%,比6月的69.1万吨减少了33.9%。
根据当月数据,在世界钢铁协会(World Steel Association,简称Worldsteel)统计的70个国家中,乌克兰排名第26位。
总体而言,7月份全球钢铁产量降幅远小于乌克兰——同比下降0.3%,至1.492亿吨。因此,乌克兰钢铁产量的下滑速度远高于全球平均水平。Worldsteel的官方数据于2026年8月24日发布。
1月至7月期间,乌克兰冶金企业共生产钢402.3万吨,较2025年同期下降5.6%。据前七个月的统计结果显示,乌克兰在全球排名中位列第24位。
与上月相比,7月份的降幅尤为显著。6月,乌克兰企业生产了约69.1万吨钢,而7月产量却减少了近23.4万吨。
这导致该国在全球排名中的位置下滑:前七个月,乌克兰位列第24位,而仅7月单月就跌至第26位。
相比之下,大多数主要生产国在7月份都增加了产量。印度的产量增长了1.9%,美国增长了4.4%,韩国增长了6.4%,土耳其增长了7%,德国增长了3%,而越南的产量更是猛增了34.7%。相反,中国产量下降了3.6%。根据世界钢铁协会(Worldsteel)的官方数据,俄罗斯7月份产量增长了3.3%,达到估计的570万吨。
2026年前七个月,全球钢铁产量为10.81亿吨,同比下降0.6%。乌克兰产量下降5.6%,其增长势头也明显弱于全球市场整体水平。
2025年全年,乌克兰钢铁产量约为740万吨。根据世界钢铁协会(Worldsteel)最新的年度统计表,该国在全球排名中位列第23位,而2024年则位列第22位。
世界钢铁协会(World Steel Association)汇集了领先的钢铁生产商、国家和区域行业协会以及研究机构。该协会成员的钢铁产量约占全球总产量的85%。
WORLDSTEEL, 乌克兰, 冶金, 生产, 钢铁
据Experts.news报道,受中东供应风险、中国出口数据变化以及市场预期美国可能放宽对加拿大铝产品关税等因素影响,铝价在经历数日剧烈波动后,于本周最后一个交易日上涨。
8月21日,伦敦金属交易所的铝价上涨约1.2%,至每吨3,242美元。当天其他市场指标显示,价格水平在每吨3,230至3,250美元之间。
过去一个月,铝价上涨了约1.8%,与一年前的水平相比,铝价仍高出近24%。
尽管在最近的交易中出现上涨,但价格仍较6月初的高点大幅回落。当时,LME三个月期铝价格曾攀升至每吨3,787.5美元——这是约四年来最高水平。到8月中旬,价格已回落至每吨约3,270美元。
6月份价格飙升的主要原因是,受伊朗冲突影响,中东地区的供应出现中断。在局势恶化之前,波斯湾国家曾贡献了全球原铝产量的约10%。依赖天然气供应的企业也面临额外问题。
不过,中国弥补了缺口的大部分。上半年,中国铝合金出口量几乎翻了一番,达到23.85万吨,半成品供应量增长了18%,达到320万吨。与此同时,中国国内需求依然相对疲软,而原铝产量则维持在接近历史高位的水平。
中国企业目前已接近北京政府设定的年产4500万吨的全国产能上限,这限制了生产进一步快速扩大的空间。
美加贸易谈判也成为影响市场的另一因素。
据路透社报道,双方已接近达成一项协议,该协议可能将美国对加拿大铝产品征收的关税从50%下调至25%。此举可能再次提升加拿大铝出口至美国的吸引力,并减少流向欧洲的供应量。
因此,铝市正处于两种相反趋势之间:中国供应的复苏和增长抑制着价格,而地缘政治风险、产量限制和贸易壁垒则将价格维持在远高于去年水平的状态。
此前,Experts Club分析中心发布了一段关于1970年至2024年全球铝产量的短视频。根据该中心的分析,2024年中国生产了约4300万吨原铝,约占全球总量的60%。紧随其后的是印度——约420万吨、俄罗斯——380万吨、加拿大——330万吨以及阿联酋——270万吨。
观看Experts Club关于全球铝生产的短视频——https://youtube.com/shorts/cVVIjdMZL-w?si=dAUR8Purot4TxLsm
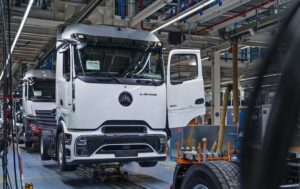
面对工业衰退和汽车业困境,德国确实正在加快将部分生产能力转向国防产品,但这并非意味着完全放弃汽车业,而是显著加强军工领域。《华尔街日报》对此进行了报道,此前其他国际媒体也证实了此类转型的具体案例。
据《华尔街日报》报道,柏林正试图利用传统工业(尤其是汽车业)的闲置产能、工程技术能力和劳动力,以扩大国防产品的生产。该报将这一转型归因于工业衰退、德国及欧洲防务开支的增长,以及在俄罗斯对乌克兰战争背景下安全威胁加剧,加之欧洲对美国长期保障的信心下降。
这一趋势的部分迹象已在具体企业层面得到印证。例如,路透社此前曾报道,莱茵金属公司计划将其在德国的两家汽车工厂转型为以国防生产为主,仅保留部分民用产品。此外,大众汽车正在研究利用奥斯纳布吕克工厂生产军用装备的可能性,尽管该公司强调目前尚未做出最终的生产决定。
另一个例子是关于在大众汽车德国某工厂生产“铁穹”防空系统部件的谈判。不过路透社特别指出,大众汽车集团本身排除了生产武器的可能性,仅表示正在探讨工厂产能利用方案及生产零部件的事宜。
与此同时,德国汽车业面临的压力正在加剧。路透社2月报道称,近半数受访汽车零部件供应商正在德国裁员,而德国汽车工业协会(VDA)则将当前局势称为危机。在此背景下,对于部分制造商而言,国防领域正成为为数不多的、拥有长期订单前景的增长市场之一。
德国自身国防政策的急剧活跃化成为另一推动因素。随着预算规则的调整和借贷能力的扩大,柏林政府获得了在未来几年大幅增加军事支出的空间。路透社此前报道称,德国的国防总支出可能从2025年预算草案中的951亿欧元增至2029年的1618亿欧元,而2025年至2029年间国防领域的潜在借款总额估计为3800亿欧元。
据塞尔维亚经济学家报道,中国人形机器人制造商Agibot计划于2026或2027年在塞尔维亚启动量产。该公司欧洲区总监威廉·施在贝尔格莱德发布会后透露了这一消息。
该项目将与战略合作伙伴明晟控股(汽车零部件制造商,其股票在香港上市)共同实施。第一阶段计划在塞尔维亚生产1000至2000台人形机器人。
Shi指出,机器人生产涉及硬件和软件两个环节,公司需要在塞尔维亚寻找本地合作方来创建人工智能数据和训练模型,这实际上意味着围绕该项目将形成一个独立的“数据产业”领域。
Agibot成立于2023年,总部位于上海; 其人形机器人产品线包括元正、灵溪和精灵系列。明思自2018年起进驻塞尔维亚,在洛兹尼察和沙巴茨设有工厂,提供3500个就业岗位。
https://t.me/relocationrs/2220



