
2026年7月,乌克兰钢铁企业生产了45.7万吨钢,比去年7月减少21.3%,比6月的69.1万吨减少了33.9%。
根据当月数据,在世界钢铁协会(World Steel Association,简称Worldsteel)统计的70个国家中,乌克兰排名第26位。
总体而言,7月份全球钢铁产量降幅远小于乌克兰——同比下降0.3%,至1.492亿吨。因此,乌克兰钢铁产量的下滑速度远高于全球平均水平。Worldsteel的官方数据于2026年8月24日发布。
1月至7月期间,乌克兰冶金企业共生产钢402.3万吨,较2025年同期下降5.6%。据前七个月的统计结果显示,乌克兰在全球排名中位列第24位。
与上月相比,7月份的降幅尤为显著。6月,乌克兰企业生产了约69.1万吨钢,而7月产量却减少了近23.4万吨。
这导致该国在全球排名中的位置下滑:前七个月,乌克兰位列第24位,而仅7月单月就跌至第26位。
相比之下,大多数主要生产国在7月份都增加了产量。印度的产量增长了1.9%,美国增长了4.4%,韩国增长了6.4%,土耳其增长了7%,德国增长了3%,而越南的产量更是猛增了34.7%。相反,中国产量下降了3.6%。根据世界钢铁协会(Worldsteel)的官方数据,俄罗斯7月份产量增长了3.3%,达到估计的570万吨。
2026年前七个月,全球钢铁产量为10.81亿吨,同比下降0.6%。乌克兰产量下降5.6%,其增长势头也明显弱于全球市场整体水平。
2025年全年,乌克兰钢铁产量约为740万吨。根据世界钢铁协会(Worldsteel)最新的年度统计表,该国在全球排名中位列第23位,而2024年则位列第22位。
世界钢铁协会(World Steel Association)汇集了领先的钢铁生产商、国家和区域行业协会以及研究机构。该协会成员的钢铁产量约占全球总产量的85%。
WORLDSTEEL, 乌克兰, 冶金, 生产, 钢铁
据Experts.news报道,受中东供应风险、中国出口数据变化以及市场预期美国可能放宽对加拿大铝产品关税等因素影响,铝价在经历数日剧烈波动后,于本周最后一个交易日上涨。
8月21日,伦敦金属交易所的铝价上涨约1.2%,至每吨3,242美元。当天其他市场指标显示,价格水平在每吨3,230至3,250美元之间。
过去一个月,铝价上涨了约1.8%,与一年前的水平相比,铝价仍高出近24%。
尽管在最近的交易中出现上涨,但价格仍较6月初的高点大幅回落。当时,LME三个月期铝价格曾攀升至每吨3,787.5美元——这是约四年来最高水平。到8月中旬,价格已回落至每吨约3,270美元。
6月份价格飙升的主要原因是,受伊朗冲突影响,中东地区的供应出现中断。在局势恶化之前,波斯湾国家曾贡献了全球原铝产量的约10%。依赖天然气供应的企业也面临额外问题。
不过,中国弥补了缺口的大部分。上半年,中国铝合金出口量几乎翻了一番,达到23.85万吨,半成品供应量增长了18%,达到320万吨。与此同时,中国国内需求依然相对疲软,而原铝产量则维持在接近历史高位的水平。
中国企业目前已接近北京政府设定的年产4500万吨的全国产能上限,这限制了生产进一步快速扩大的空间。
美加贸易谈判也成为影响市场的另一因素。
据路透社报道,双方已接近达成一项协议,该协议可能将美国对加拿大铝产品征收的关税从50%下调至25%。此举可能再次提升加拿大铝出口至美国的吸引力,并减少流向欧洲的供应量。
因此,铝市正处于两种相反趋势之间:中国供应的复苏和增长抑制着价格,而地缘政治风险、产量限制和贸易壁垒则将价格维持在远高于去年水平的状态。
此前,Experts Club分析中心发布了一段关于1970年至2024年全球铝产量的短视频。根据该中心的分析,2024年中国生产了约4300万吨原铝,约占全球总量的60%。紧随其后的是印度——约420万吨、俄罗斯——380万吨、加拿大——330万吨以及阿联酋——270万吨。
观看Experts Club关于全球铝生产的短视频——https://youtube.com/shorts/cVVIjdMZL-w?si=dAUR8Purot4TxLsm
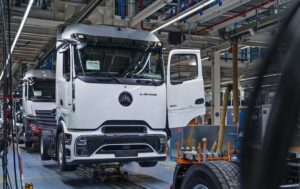
面对工业衰退和汽车业困境,德国确实正在加快将部分生产能力转向国防产品,但这并非意味着完全放弃汽车业,而是显著加强军工领域。《华尔街日报》对此进行了报道,此前其他国际媒体也证实了此类转型的具体案例。
据《华尔街日报》报道,柏林正试图利用传统工业(尤其是汽车业)的闲置产能、工程技术能力和劳动力,以扩大国防产品的生产。该报将这一转型归因于工业衰退、德国及欧洲防务开支的增长,以及在俄罗斯对乌克兰战争背景下安全威胁加剧,加之欧洲对美国长期保障的信心下降。
这一趋势的部分迹象已在具体企业层面得到印证。例如,路透社此前曾报道,莱茵金属公司计划将其在德国的两家汽车工厂转型为以国防生产为主,仅保留部分民用产品。此外,大众汽车正在研究利用奥斯纳布吕克工厂生产军用装备的可能性,尽管该公司强调目前尚未做出最终的生产决定。
另一个例子是关于在大众汽车德国某工厂生产“铁穹”防空系统部件的谈判。不过路透社特别指出,大众汽车集团本身排除了生产武器的可能性,仅表示正在探讨工厂产能利用方案及生产零部件的事宜。
与此同时,德国汽车业面临的压力正在加剧。路透社2月报道称,近半数受访汽车零部件供应商正在德国裁员,而德国汽车工业协会(VDA)则将当前局势称为危机。在此背景下,对于部分制造商而言,国防领域正成为为数不多的、拥有长期订单前景的增长市场之一。
德国自身国防政策的急剧活跃化成为另一推动因素。随着预算规则的调整和借贷能力的扩大,柏林政府获得了在未来几年大幅增加军事支出的空间。路透社此前报道称,德国的国防总支出可能从2025年预算草案中的951亿欧元增至2029年的1618亿欧元,而2025年至2029年间国防领域的潜在借款总额估计为3800亿欧元。
据塞尔维亚经济学家报道,中国人形机器人制造商Agibot计划于2026或2027年在塞尔维亚启动量产。该公司欧洲区总监威廉·施在贝尔格莱德发布会后透露了这一消息。
该项目将与战略合作伙伴明晟控股(汽车零部件制造商,其股票在香港上市)共同实施。第一阶段计划在塞尔维亚生产1000至2000台人形机器人。
Shi指出,机器人生产涉及硬件和软件两个环节,公司需要在塞尔维亚寻找本地合作方来创建人工智能数据和训练模型,这实际上意味着围绕该项目将形成一个独立的“数据产业”领域。
Agibot成立于2023年,总部位于上海; 其人形机器人产品线包括元正、灵溪和精灵系列。明思自2018年起进驻塞尔维亚,在洛兹尼察和沙巴茨设有工厂,提供3500个就业岗位。
https://t.me/relocationrs/2220
今年11月,乌克兰冶金企业钢铁产量比去年同期增长18.5%,从54.1万吨增至64.1万吨,但比上月下降1.1%(64.8万吨)。
在世界钢铁协会(Worldsteel)编制的全球钢铁生产商排名中,乌克兰在70个国家中位列第20位。
据Worldsteel数据,2025年11月,除印度、美国、土耳其、伊朗和巴西外,排名前十的国家中有一半国家的钢铁产量较2024年11月有所下降。
11月份前十名钢铁生产国排名如下:中国——6987万吨(较2024年11月下降10.9%),印度——1371.3万吨(增长10.8%), 美国——680万吨(+8.5%),日本——677.4万吨(-1.6%),俄罗斯——519万吨(-6.6%),韩国——496.5万吨(-4.8%), 伊朗——335.6万吨(+9.2%),土耳其——331.2万吨(+10%),德国——284.1万吨(-2.6%),巴西——280万吨(+0.7%)。
今年11月,钢铁产量总计1.4013亿吨,比去年同期下降4.6%。
今年前11个月,十大钢铁生产国排名如下:中国——8.9167亿吨(较2024年1-11月下降4%),印度——1.50062亿吨(+10.3%), 美国——7510.3万吨(+3.2%),日本——7410.2万吨(-3.9%),俄罗斯——6177.4万吨(-5%),韩国——5610.9万吨(-3.7%), 土耳其——3458.9万吨(+2%),德国——3134.6万吨(-9.3%),巴西——3078.8万吨(-1.5%)和伊朗——2879.8万吨(+0.1%)。
今年前11个月,乌克兰钢铁企业钢铁产量同比下降3.1%,从702.8万吨降至681.3万吨。该国排名第21位。
2025年1-11月,全球钢铁产量与2024年同期相比下降2%,降至10.66222亿吨。
据报道,2024年71个钢铁生产国中排名前十的国家如下:中国——10.509亿吨(-1.7%),印度——1.49587亿吨(+6.3%), 日本——8400.9万吨(-3.4%),美国——7945.2万吨(-2.4%),俄罗斯——7069万吨(-7%),韩国——6353.1万吨(-4.7%), 德国——3723.4万吨(+5.2%),土耳其——3689.3万吨(+9.4%),巴西——3374.1万吨(+5.3%)和伊朗——3095.2万吨(+0.8%)。
去年,71个国家总共生产了10.83949亿吨钢铁,比2023年减少了0.9%。
与此同时,乌克兰2024年全年生产了757.5万吨钢铁,比2023年(622.8万吨)增长了21.6%。该国在2024年排名第20位。
2023年,中国产量为10.1908亿吨(与上年持平),印度为1.40171亿吨(+11.8%),日本为8699.6万吨(-2.5%), 美国——8066.4万吨(+0.2%),俄罗斯——7580万吨(+5.6%),韩国——6667.6万吨(+1.3%),德国——3543.8万吨(-3.9%), 土耳其——3371.4万吨(-4%),巴西——3186.9万吨(-6.5%),伊朗——3113.9万吨(+1.8%)。2023年,71个国家总共生产了10.849734亿吨钢铁,比2022年减少了0.1%。
与此同时,乌克兰2023年生产了622.8万吨钢铁,比2022年下降0.6%。该国在2023年排名第22位。
2022年,全球十大钢铁生产国排名如下:中国——10.13亿吨(-2.1%),印度——1.2472亿吨(+5.5%),日本——8923.5万吨(-7.4%), 美国——8071.5万吨(-5.9%),俄罗斯——7150万吨(-7.2%),韩国——6586.5万吨(-6.5%),德国——3684.9万吨(-8.4%), 土耳其——3513.4万吨(-12.9%)、巴西——3397.2万吨(-5.8%)和伊朗——3059.3万吨(+8%)。
2022年,乌克兰以626.3万吨的产量(-70.7%)位列第23位。
2022年,64个国家共生产了10.831467亿吨钢铁,比2021年减少4.3%。
此前,Experts Club分析中心发布了关于2001年至2024年全球主要钢铁生产商的视频分析——https://youtube.com/shorts/VgUU9MEMosE?si=c5yD04gmNtJoFblB
EXPERTS CLUB, 冶金, 生产, 钢铁
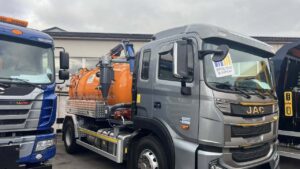
“Budshlyakhmash”公司已开始建设位于布罗瓦尔(基辅州)的新生产基地,面积达3000平方米,该基地将用于生产汽车车架,使该企业生产的市政和特种设备本地化率从目前的40-60%提高到75%, 乌克兰议会经济发展委员会副主席德米特里·基西列夫斯基透露。
“汽车车架的生产计划于2026年年中启动,”他周二在Facebook上写道。
据他介绍,这一指标(40-60%的本地化率)是通过基于大宇和江淮底盘的许可SKD组装技术,并拥有使用自有VIN代码的权利而实现的。
“与这些公司的合同允许用乌克兰制造的部件替代进口部件,”基西列夫斯基表示。
这位议员指出,在启动车架生产后,“Budshlyakhmash”计划建立车轮轴的生产,并向其他乌克兰制造商订购轮胎、油箱和塑料部件。
“明年春天,”Budshlyakhmash”计划在布罗瓦尔郊区开发新生产基地,建立一个拥有机械制造集群的工业园区。在11公顷的土地上将建造4万平方米的工业建筑。该项目总投资额约为4000万美元,”基西列夫斯基表示。
据他介绍,对新生产设施的投资受到本地化立法的刺激。今年,该立法要求在公共采购设备时,乌克兰本土成分必须达到至少25%,到2026年,最低本地化水平将提高到30%。
“Budshlyakhmash”生产自卸车、垃圾车、汽车起重机、撒沙和洒水车、拖车等设备。2025年,月产量将达到约70台。
根据opendatabot的数据,2024年,位于布罗瓦尔的“斯佩茨布德马什”工厂(生产“布德什拉赫马什”集团的汽车设备) 2024年获得42亿乌克兰格里夫纳收入和2.985亿乌克兰格里夫纳净利润,而今年前9个月分别为33亿乌克兰格里夫纳和2.65亿乌克兰格里夫纳。
最终受益人——米罗斯拉夫和亚历山大·古伊万。
“布德什利亚赫马什”集团是乌克兰国内和国外特种、道路和市政机械制造商(JAC、斯堪尼亚、雷诺、曼、普罗纳、大宇、斯佩茨布德马什等品牌)的官方代表。
去年,“Budshlyakhmash”贸易公司获得了21.8亿乌克兰格里夫纳的收入和2290万乌克兰格里夫纳的净利润,而2025年1月至9月期间,其收入和净利润分别为1.387亿乌克兰格里夫纳和190万乌克兰格里夫纳。
最终受益人是米罗斯拉夫·古伊万。



