
匈牙利经济与能源部长伊什特万·卡皮坦表示,该国计划到2027年10月,在不依赖俄罗斯供应的情况下满足国内天然气需求。
“如果一切按预期进行,到欧盟规定的明年10月这一期限,匈牙利的天然气供应将通过其他非俄罗斯来源得到保障,”该部长在9月18日发表的接受Telex采访的报道中表示。
卡皮坦表示,匈牙利对俄罗斯天然气的高度依赖并非源于缺乏从其他国家采购燃料的技术能力。匈牙利通过天然气管道与多个邻国相连,而长期以来主要采用俄罗斯供应模式,主要是因为该模式被认为在经济上最为划算。该部长未透露近几个月来俄罗斯天然气所占份额已减少多少。
这一期限与欧盟的新规直接相关。欧盟第2026/261号条例规定,2027年9月30日后将停止根据长期合同进口俄罗斯管道天然气。在特殊情况下,如果某国无法确保储气设施达到要求的充气水平,该期限可延长至2027年11月1日。
对于匈牙利而言,这一转型尤为重要,因为国有企业MVM与俄罗斯天然气工业股份公司出口部(Gazprom Export)仍保持着一份年供气量约45亿立方米的长期合同。该合同最初计划持续至2036年,但MVM自身的文件中指出,欧盟的禁令实际上将使2027年秋季后无法继续使用俄罗斯的长期供气。该公司已开始扩大替代天然气来源的组合。
液化天然气(LNG)正成为关键方向之一。MVM ONEnergy与美国雪佛龙(Chevron)签署了一份为期五年的合同,采购约20亿立方米的液化天然气。根据合同,供气将于2027年10月1日正式开始,恰逢欧盟对俄罗斯管道天然气限制措施生效之后。
此外,MVM还与阿塞拜疆SOCAR公司达成协议,自2026年起两年内供应8亿立方米天然气。
罗马尼亚也成为另一个潜在的天然气来源。位于罗马尼亚黑海海域的Neptun Deep气田开发项目计划于2027年开始生产。待达到设计产能后,该气田预计每年可提供约80亿立方米的天然气,这将为向中欧地区(包括匈牙利)的供气创造更多机会。
因此,卡皮坦的声明标志着匈牙利能源政策发生了显著变化:布达佩斯此前一直反对加速放弃俄罗斯燃料,如今却正在调整天然气供应平衡,以满足欧盟2027年秋季的要求。与此同时,该部长强调,本供暖季该国的天然气供应有保障,当局预计不会出现燃料实际供应短缺的问题。
罗马尼亚天然气传输系统运营商Transgaz与美国Argent LNG公司签署了一份谅解备忘录,该备忘录涉及投资建设路易斯安那州大型液化天然气接收站的可能性。
该项目年产能将达2500万吨液化天然气,约合350亿立方米天然气。首批供气预计将于2030年实现。
该项目的主要目标之一是建立一条长期供应路线,将美国天然气经罗马尼亚输送至摩尔多瓦和乌克兰,进而输送至匈牙利、奥地利、捷克、斯洛伐克和德国。
该项目旨在强化所谓的“垂直天然气走廊”,该走廊正逐步成为向中欧和东欧输送非俄罗斯天然气的关键路线之一。
该走廊将希腊、保加利亚、罗马尼亚、匈牙利、斯洛伐克、乌克兰和摩尔多瓦的天然气输送系统连接起来。通过该走廊,既可输送阿塞拜疆天然气,也可输送经由希腊雷维图斯和亚历山德鲁波利斯终端进口的美国液化天然气。
该项目对巴尔干地区的重要性在于,该地区将获得另一个大型天然气来源,同时供应路线之间的竞争也将加剧。通过希腊和罗马尼亚输送的美国及其他非俄罗斯液化天然气越多,整个东南欧的天然气基础设施就将发生越大的变化。
摩尔多瓦已经试用了这条路线:美国液化天然气经由希腊运抵,随后被注入乌克兰的地下储气库。
Transgaz还控股摩尔多瓦天然气传输系统运营商Westmoldtransgaz 75%的股份。
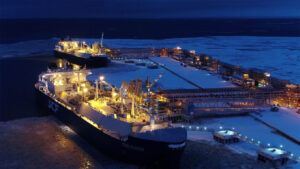
尽管欧盟正逐步实施禁止进口俄罗斯天然气的禁令,但2026年上半年,欧盟各国从俄罗斯“亚马尔液化天然气”项目进口的液化天然气量仍创下历史新高, 《金融时报》援引分析公司Kpler和环保组织Urgewald的数据报道称。
据该报报道,1月至6月期间,欧洲各国从“亚马尔液化天然气”项目进口了约990万吨液化天然气,比2025年同期增长约18%。这是该项目自2017年开始出口以来的最高半年数据。
路透社提供的运营数据略有不同:根据Kpler的信息,对欧盟的供应量为9.97百万吨,增长了16%。数据差异可能与油轮航行信息更新及实际卸货日期有关。总体而言,两个来源均证实进口量约为1000万吨,并创下新纪录。
上半年,“亚马尔液化天然气”项目共发运了140批液化天然气。其中136批(占比超过97%)抵达了欧盟港口。同期,中国仅接收了4批。因此,欧洲市场实际上吸收了俄罗斯最大北极液化天然气项目几乎全部的出口量。
运往欧盟的货批总价值估计为59.6亿欧元,约合68.2亿美元。主要目的地为法国、比利时和西班牙的接收终端。
进口量的增长发生在欧洲企业为最终停止俄罗斯天然气供应做准备的背景下。据欧盟能源监管合作署(ACER)评估,2026年1月至5月,俄罗斯液化天然气进口量同比增长11%,俄罗斯管道天然气供应量增长7%。该机构指出,原因之一是在新限制措施生效前提前获取了部分合同量。
不过,目前尚不能断言欧盟已全面禁止采购俄罗斯液化天然气。自2026年4月25日起,禁令将适用于2025年6月17日前签订的短期合同项下的进口。根据此前签订的长期合同进行的供应可延续至2027年1月1日。此日期之后,对俄罗斯液化天然气的全面进口禁令将正式生效。
因此,“亚马尔液化天然气”项目在上半年的大部分供应可能是基于现行长期合同进行的,从形式上讲并未违反欧洲的限制措施。
关于俄罗斯天然气在欧盟进口中的份额从12%上升至14%的数据也需要进一步澄清。根据欧盟委员会和欧盟理事会的信息,2025年全年,俄罗斯液化天然气和管道天然气约占欧洲天然气进口总量的12%。ACER估计,在2025–2026年冬季,俄罗斯的份额约为14%。这些数据涉及不同的时间段,因此不能直接将其解读为年度份额最终增长了两个百分点。
目前对俄罗斯液化天然气在欧洲港口转运至第三国的限制,也促进了供应量的增加。结果是,运抵欧盟终端的大部分天然气都留在了欧洲市场,而非转运至其他船只运往亚洲。
创纪录的采购量凸显了欧盟“摆脱俄罗斯能源”政策与在全球市场紧张形势下确保天然气稳定供应的必要性之间的矛盾。与此同时,这也凸显了“亚马尔液化天然气”项目本身对欧洲港口、航运和金融基础设施的依赖:由于通往亚洲航线的通道受限,俄罗斯目前尚无法将大部分北极液化天然气转运至中国。
“亚马尔液化天然气”项目位于俄罗斯北极地区的亚马尔半岛,由俄罗斯“诺瓦泰克”公司控股。该公司持有该项目50.1%的股份,法国道达尔能源(TotalEnergies)和中国石油(CNPC)各持20%,丝绸之路基金持有9.9%。该项目的年生产能力约为1740万吨液化天然气。
欧盟已于2026年1月26日最终批准分阶段停止使用俄罗斯天然气的计划。全面禁止进口俄罗斯液化天然气将于2027年1月1日生效,而对管道天然气的禁令则将于2027年秋季生效。若能源供应面临严重威胁,欧盟委员会可暂时暂停部分限制措施,期限最长为四周。
原始来源 《金融时报》



