
乌克兰网络警察就一种新型诈骗手法发出警告:不法分子以免费离线导航应用为幌子传播恶意应用程序,这些程序能够获取用户的个人数据并访问其银行服务。
据网络警察介绍,潜在受害者会被推荐安装一款导航应用,据称该应用无需连接互联网即可运行、不含广告且可免费使用。此类应用的广告主要通过社交网络传播。
用户点击广告后,会被重定向至第三方网站,网站会引导其下载程序,包括通过Telegram机器人下载。最终安装到智能手机上的可能并非所宣传的导航应用,而是恶意文件。
在安装过程中,程序会请求允许下载来自未知来源的应用,并要求访问智能手机的某些功能。获得这些权限后,不法分子便可以跟踪设备所有者的操作、截取消息和通知,并获取机密信息。
恶意程序对短信和系统通知的访问构成了尤为严重的威胁。所获取的信息可被用于截取验证码,进而访问用户的账户和金融服务。
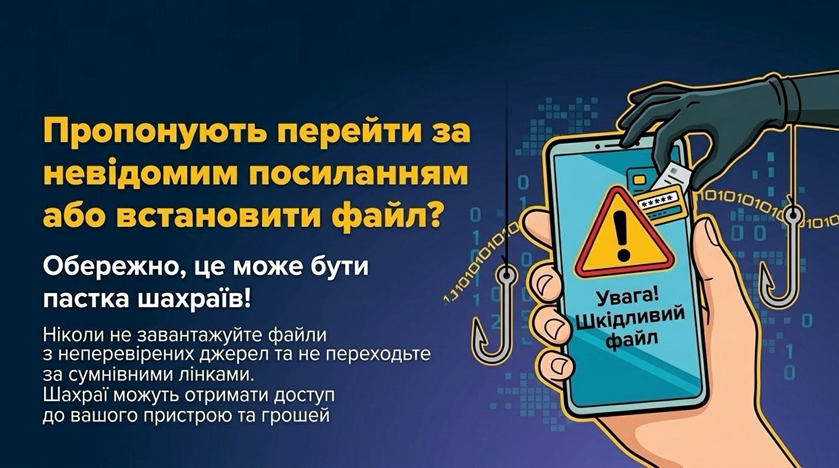
网络警察建议仅从Google Play和App Store官方应用商店安装移动应用程序,不要通过Telegram机器人、不明网站或广告链接下载APK文件。
同时,建议用户仔细检查应用程序请求的权限。特别是,导航程序在没有客观必要的情况下,不应获得访问短信、通知或设备控制功能的权限。
如果已经安装了可疑应用程序,专家建议暂时停止在该智能手机上使用银行服务和其他关键服务,断开设备的互联网连接,并使用另一台安全设备修改主要账户的密码。
应删除可疑程序,并检查已授予它的权限。如果无法删除该应用程序,或其仍在后台运行,建议寻求技术帮助。
如果已经提供了银行信息,或出现不明交易,必须立即联系银行,以阻止可能发生的账户未授权访问。诈骗案件可通过网络警察的官方在线表格进行举报。
网络警察还建议在国家平台StopFraud上查看有关当前诈骗手法的信息。
来源:乌克兰网络警察
据Experts.news报道,大型银行正开始将传统银行货币转移到区块链上,从而为USDT和USDC等稳定币创造潜在的竞争对手。在英国,巴克莱银行(Barclays)、汇丰英国(HSBC UK)、劳埃德银行集团(Lloyds Banking Group)、Monzo、Nationwide、NatWest和桑坦德银行(Santander)已经在测试代币化存款;与此同时,美国花旗银行(Citi)正在构建相关基础设施,允许企业客户通过Coinbase操作稳定币。
实际上,未来数字货币正形成两种模式。第一种模式涉及使用由Tether和Circle等公司发行的独立稳定币;第二种模式则是将银行账户中现有的资金转移到区块链上。
2026年9月24日,英国银行在这方面迈出了重要一步。行业协会UK Finance宣布,在“大不列颠代币化存款”(Great British Tokenised Deposit,简称GBTD)项目框架下,完成了首批以英镑计价的代币化存款真实客户交易。
参与该项目的机构包括巴克莱银行(Barclays)、汇丰英国(HSBC UK)、劳埃德银行集团(Lloyds Banking Group)、Monzo、Nationwide、NatWest和桑坦德银行(Santander)。
各银行完成了两笔真实的抵押贷款再融资交易。代币化资金在满足协议条件前会被自动冻结,随后无需额外人工操作即可完成支付。
另一项测试涉及在消费类电商平台上的购物。该测试展示了通过共享基础设施,在不同银行的客户之间转移代币化银行资金的可能性。
该模式与USDT或USDC的主要区别在于货币的法律性质。
代币化存款并非一种独立的加密货币,而是客户已存入银行账户的普通货币的数字化表现形式。
如果银行账户中有1,000英镑,银行理论上可以在数字基础设施中将该金额表示为相应数量的代币化英镑。在此情况下,银行仍对客户承担义务,而资金本身仍保持银行存款的法律地位。
稳定币的运作方式则不同。
USDT由Tether发行,USDC由Circle发行。用户实际上是将普通货币兑换成数字代币,发行方承诺通过储备资产将该代币的价值维持在相应法币的水平。
因此,代币化的银行存款和稳定币在区块链上可能看起来相同,但在经济上却是不同的工具。
银行拥有显著优势——现有的信任体系、监管机制以及客户关系。
UK Finance明确指出,代币化存款应保留传统银行存款的监管保障,同时具备数字货币的特性——可编程性、更快的结算速度,以及在满足预设条件后自动执行支付的能力。
正是可编程性,可能成为该技术的主要优势之一。
例如,在购买房地产时,只有在交易登记完成后,资金才会自动转给卖方。向供应商的付款可在确认货物交付后进行。在金融交易中,证券的转让及其支付几乎可以同时发生。
由此,中间操作的数量得以减少,一方履行义务而另一方未履行的风险也随之降低。
英国该项目的下一阶段将是利用代币化存款进行数字资产结算。GBTD的参与者计划将客户的代币化资金与数字证券挂钩。
通过这种方式,银行正试图在受监管的金融体系内部,创造那些区块链和稳定币最初在体系之外所提供的可能性。
不过,现在就将USDT和USDC排除在外还为时过早。
现有稳定币市场的规模远非银行的这些尝试所能比拟。据CoinGecko 10月3日的数据,仅USDT的市值就约为1840亿美元,而USDC约为740亿美元。
稳定币市场的总市值已超过3000亿美元。
稳定币在国际汇款领域表现尤为突出。它们全天候运行,可在不同的区块链和平台之间自由转移,且无需发件人和收件人由同一家银行提供服务。
这正是传统银行体系面临的根本性问题。
如果大部分国际支付转向USDT、USDC或其他稳定币,银行将不得不争夺那些此前几乎完全通过银行基础设施流转的支付流量。
此外,资金从银行存款大规模流向稳定币,可能会削弱银行用于向经济体系提供贷款的存款基础。
英格兰银行在制定新的数字货币监管框架时,已明确将这一风险纳入考量。
2026年6月,英国央行发布了针对系统性稳定币的规则草案。监管机构提出了一种模式,即系统性稳定币至少40%的储备必须直接存放在英格兰银行,其余最多60%可投资于短期英国国债。
在过渡期内,还考虑对个人用户和公司可持有的稳定币数量设定限制。
不过,英格兰银行并未提议禁止稳定币。相反,其战略设想允许多种数字货币并存。
未来,传统银行存款、其代币化版本、受监管的稳定币以及潜在的央行数字货币(如数字英镑)可能会同时并存。
因此,真正的竞争并非主要发生在银行与加密货币之间,而是发生在不同的数字货币模式之间。
花旗银行的战略在这方面具有代表性。
9月28日,花旗集团与Coinbase宣布扩大合作,该合作实际上将传统银行基础设施与稳定币相结合。
Coinbase选择了花旗集团的Virtual Account Wallet来支持Coinbase虚拟账户的运营。流入的传统货币可自动转换为稳定币。
反向操作方面,花旗的企业客户将能够通过“Spring by Citi”支付平台和Coinbase Payments的基础设施,接收以稳定币形式的支付。
Coinbase接收数字支付并完成转换,随后花旗作为银行以传统货币进行结算。
这对企业客户尤为重要:公司无需自行构建加密资产的存储和管理基础设施,即可接收稳定币。
据花旗银行称,该解决方案有望为其企业客户打开通往全球超过1.5亿稳定币持有者的市场。
由此可见,各大银行正采取不同的战略。
英国的巴克莱、汇丰、劳埃德、国民西敏寺等银行正在创建其自有存款的代币化版本。
花旗银行则在同步发展银行级区块链基础设施,并在传统货币与现有稳定币之间架起桥梁。
从长远来看,这些模式可能不会相互取代,而是共同瓜分市场。
代币化存款在银行体系内部具有天然优势——适用于工资发放、企业结算、抵押贷款、信贷以及证券交易。
而在需要全天候跨境汇款、跨平台交互以及数字货币在不同区块链间自由流动的场景中,稳定币则更具优势。
但这对银行而言已成为一个战略性问题。如果银行不将存款和支付业务迁移到可编程的数字基础设施中,新市场的大部分份额可能会被Tether、Circle、Coinbase等加密行业公司所占据。
正因如此,USDT、USDC与代币化银行存款之间的竞争,可能会成为未来几年全球金融体系发展的关键方向之一。
来源:UK Finance、英格兰银行、花旗集团、Coinbase、CoinGecko。
据信息分析中心Experts Club基于Opendatabot于8月19日公布的数据及乌克兰国家银行的统计数据称,2026年上半年,乌克兰利润最高的十家银行合计实现净利润476.8亿格里夫纳,占整个银行体系净利润的88%。
乌克兰59家银行的净利润总额为540.7亿格里夫纳。前十名包括三家国有银行、五家外资银行以及两家拥有乌克兰私人资本的银行。
PrivatBank以245.6亿格里夫纳的净利润位居榜首。以其为运营基础的monobank所属Universal Bank以38.5亿格里夫纳位居第二,Raiffeisen Bank以35.7亿格里夫纳排名第三。其后依次是Oschadbank,33.8亿格里夫纳;PUMB,31.2亿格里夫纳;Ukreximbank,22.4亿格里夫纳;OTP Bank,19.1亿格里夫纳;Ukrsibbank,18.5亿格里夫纳;Citibank,16.8亿格里夫纳;以及Credit Agricole Bank,15.3亿格里夫纳。
与此同时,Universal Bank成为少数显著改善业绩的领先银行之一:其利润从2025年上半年的24.1亿格里夫纳增至2026年的38.5亿格里夫纳。PrivatBank、Oschadbank、Raiffeisen Bank、PUMB、Ukreximbank以及前十名中的大多数其他银行均录得较低的净利润,这在很大程度上与税收负担增加有关。
因此,乌克兰银行市场的利润仍然高度集中:该行业每10格里夫纳净财务业绩中,近9格里夫纳仅由十家机构获得。
原始来源——Opendatabot于2026年8月19日发布的数据,根据乌克兰国家银行的数据计算。
PRIVATBANK, 乌克兰, 利润, 排名, 银行
据Experts Club信息分析中心根据Opendatabot的测算和乌克兰国家银行的数据发布的消息,乌克兰各银行2026年上半年实现净利润540.7亿格里夫纳,而税前利润达到1085.7亿格里夫纳。该材料于2026年8月19日发布。
银行的利润税支出为545亿格里夫纳,即超过了税前财务结果的一半。去年同期,银行计提了219.9亿格里夫纳的税款。
乌克兰国家银行在其对具备偿付能力的银行经营业绩的评述中还表示,该行业上半年的净利润约为540亿格里夫纳,同比下降32%。主要原因之一是2026年对银行利润适用50%的提高税率。
与此同时,银行业的经营盈利能力仍然较高。根据乌克兰国家银行的数据,具备偿付能力的银行上半年税前利润较2025年同期增长6.5%。
2025年,银行按照该行业25%的基本税率缴纳利润税,但2026年该税率再次提高至50%。乌克兰国家银行多次警告称,提高税负会削弱银行增加资本和扩大对经济领域信贷投放的能力。
原始来源为乌克兰国家银行的数据以及Opendatabot于2026年8月19日发布的研究报告。
据Opendatabot于8月19日公布的数据,2026年上半年,乌克兰私营资本银行实现净利润97亿格里夫纳,其中仅两家银行——Universal Bank和PUMB——就贡献了该群体约72%的利润。
持有monobank运营所依据的银行牌照的Universal Bank赚取了38.5亿格里夫纳,而PUMB则赚取了31.2亿格里夫纳。这两家机构均跻身乌克兰上半年盈利能力最强的五家银行之列。
与2025年同期相比,Universal Bank的业绩显著提升,当时其净利润为24.1亿格里夫纳。该行在乌克兰全国盈利能力排名中从第九位跃升至第二位。
总体而言,30家盈利的民营银行共赚取98.6亿格里夫纳,而该组别中9家亏损的金融机构则累计亏损1.6178亿格里夫纳。民营银行的所得税支出为98.7亿格里夫纳。
相比之下,15家外资银行实现净利润119.1亿格里夫纳,占整个银行体系净利润的22%。其中,瑞信银行(Raiffeisen Bank)上半年利润最高,达35.7亿格里夫纳,其次是OTP银行(19.1亿格里夫纳)、乌克兰西伯利亚银行(18.5亿格里夫纳)、花旗银行(16.8亿格里夫纳)和法国农业信贷银行(15.3亿格里夫纳)。这五家银行均跻身总排名前十。
在15家外资银行中,有13家上半年实现盈利。普拉维克斯银行和过渡性银行YUTE银行合计亏损约4300万格里夫纳。
截至2026年6月1日,银行体系住房抵押贷款总额达到500亿格里夫纳,约占已发放贷款总额的4%, “环球银行”董事会第一副主席奥列娜·德米特里耶娃周三在由乌克兰建筑商联合会组织的“2026年上半年建筑与房地产市场分析”专题研讨会上透露了这一数据。
“房地产市场正在逐步适应战争环境,但需求仍对炮击、电力供应中断以及建筑成本上涨极为敏感。与此同时,住房买卖交易总量中抵押贷款所占比例至今仍仅为3%左右,”奥莱娜·德米特里耶娃指出。
据她提供的数据,截至2026年6月1日,银行体系内的住房抵押贷款总额达到500亿格里夫纳,约占所有发放贷款的4%。过去一年间,银行的抵押贷款组合增长了35%,而整体贷款组合仅增长了约10%。
她还强调,目前约有4.2万个乌克兰家庭持有住房抵押贷款,仅占家庭总数的0.4%。该细分市场中的问题贷款比例高达12%,主要源于早期的外币贷款。
与此同时,新发放的住房抵押贷款数量至今仍未恢复到战前水平。2025年,银行发放的贷款数量仅为2021年发放量的约77%。
“住房抵押贷款组合的增长速度确实远快于整体信贷市场。然而,这一增长的主要驱动力仍是‘eOselya’项目。如果没有政府的支持,住房抵押贷款的规模将会小得多,”德米特里耶娃强调道。
平均每月,银行发放约207笔以在建住宅房产权利为抵押的贷款,以及约238笔用于从开发商处购买已竣工住房的贷款。得益于这两大抵押贷款方向,建筑公司每月可获得约8.84亿格里夫纳,即约2000万美元。
自“eOselya”计划实施以来,已发放约2.8万笔贷款,总额达490亿格里夫纳。目前,该计划占乌克兰所有新发放抵押贷款的93%。
“环球银行”成立于2007年。截至2026年1月,其区域网络拥有34家分行,其中29家隶属于Power Banking联合网络,这使其能够在断电情况下正常运营。
该行的优先业务方向包括:能源效率项目贷款、一级市场住房抵押贷款、汽车贷款以及中小企业贷款。
“Globus Bank”董事会主席谢尔盖·马梅多夫同时担任乌克兰建筑商联合会副主席和乌克兰银行协会副主席。



