
Як повідомляє Еxperts.news, житлова нерухомість та інституційна оренда стали одним із сегментів інвестиційного ринку Центральної та Східної Європи, що найшвидше зростають, у першому півріччі 2026 року.
На сегмент residential/living припало 19% інвестицій у комерційну нерухомість CEE-6 проти всього 7% роком раніше, свідчать дані Colliers.
Таким чином, його частка менш ніж за рік збільшилася майже втричі й наблизилася до показників традиційних найбільших класів нерухомості — офісів та торговельних об’єктів.
Одним із найбільш показових прикладів стала Польща, де в першому півріччі відбулася найбільша угода в історії місцевого ринку інституційного орендного житла PRS.
Vantage Development придбала 18 завершених проєктів Resi4Rent за 575 млн євро. Портфель включає 5 322 квартири у Варшаві, Кракові, Вроцлаві, Гданську, Лодзі та Познані.
Ця угода свідчить про зростання інтересу великих інвесторів до житлових об’єктів, призначених не для подальшого продажу окремих квартир, а для довгострокової професійної оренди цілими портфелями.
Такий формат широко поширений у Західній Європі, проте в країнах Центральної та Східної Європи інституційний ринок оренди значно молодший і має більше простору для зростання.
Інтерес до сегменту підтримують урбанізація, висока вартість придбання житла, мобільність робочої сили та зростання попиту на професійно кероване орендне житло у найбільших містах регіону.
За даними Colliers, при загальному обсязі інвестицій у CEE-6 у розмірі 5,8 млрд євро ринок поступово стає більш диверсифікованим, а residential/living вже увійшов до чотирьох найбільших напрямків вкладення капіталу.
Регулярне вживання солодких газованих напоїв, енергетиків та інших напоїв із доданим цукром може бути пов’язане з мільйонами нових випадків діабету другого типу та серцево-судинних захворювань у світі, повідомляє інформаційно-аналітичний центр Experts Club.
Однією з головних проблем таких напоїв є висока концентрація цукру та його швидке надходження в організм. Стандартна банка солодкої газованої води може містити близько 40 г цукру. ВООЗ рекомендує обмежувати споживання вільних цукрів менш ніж 10% добової калорійності — приблизно до 50 г на день за раціону 2000 ккал, а для додаткової користі для здоров’я — до 5%, або близько 25 г.
Дослідження, опубліковане в Nature Medicine та засноване на даних зі 184 країн, оцінило, що споживання цукровмісних напоїв було пов’язане приблизно з 2,2 млн нових випадків діабету другого типу та 1,2 млн нових випадків серцево-судинних захворювань у 2020 році. Пов’язану з ними смертність автори оцінили приблизно у 340 тис. випадків за рік.
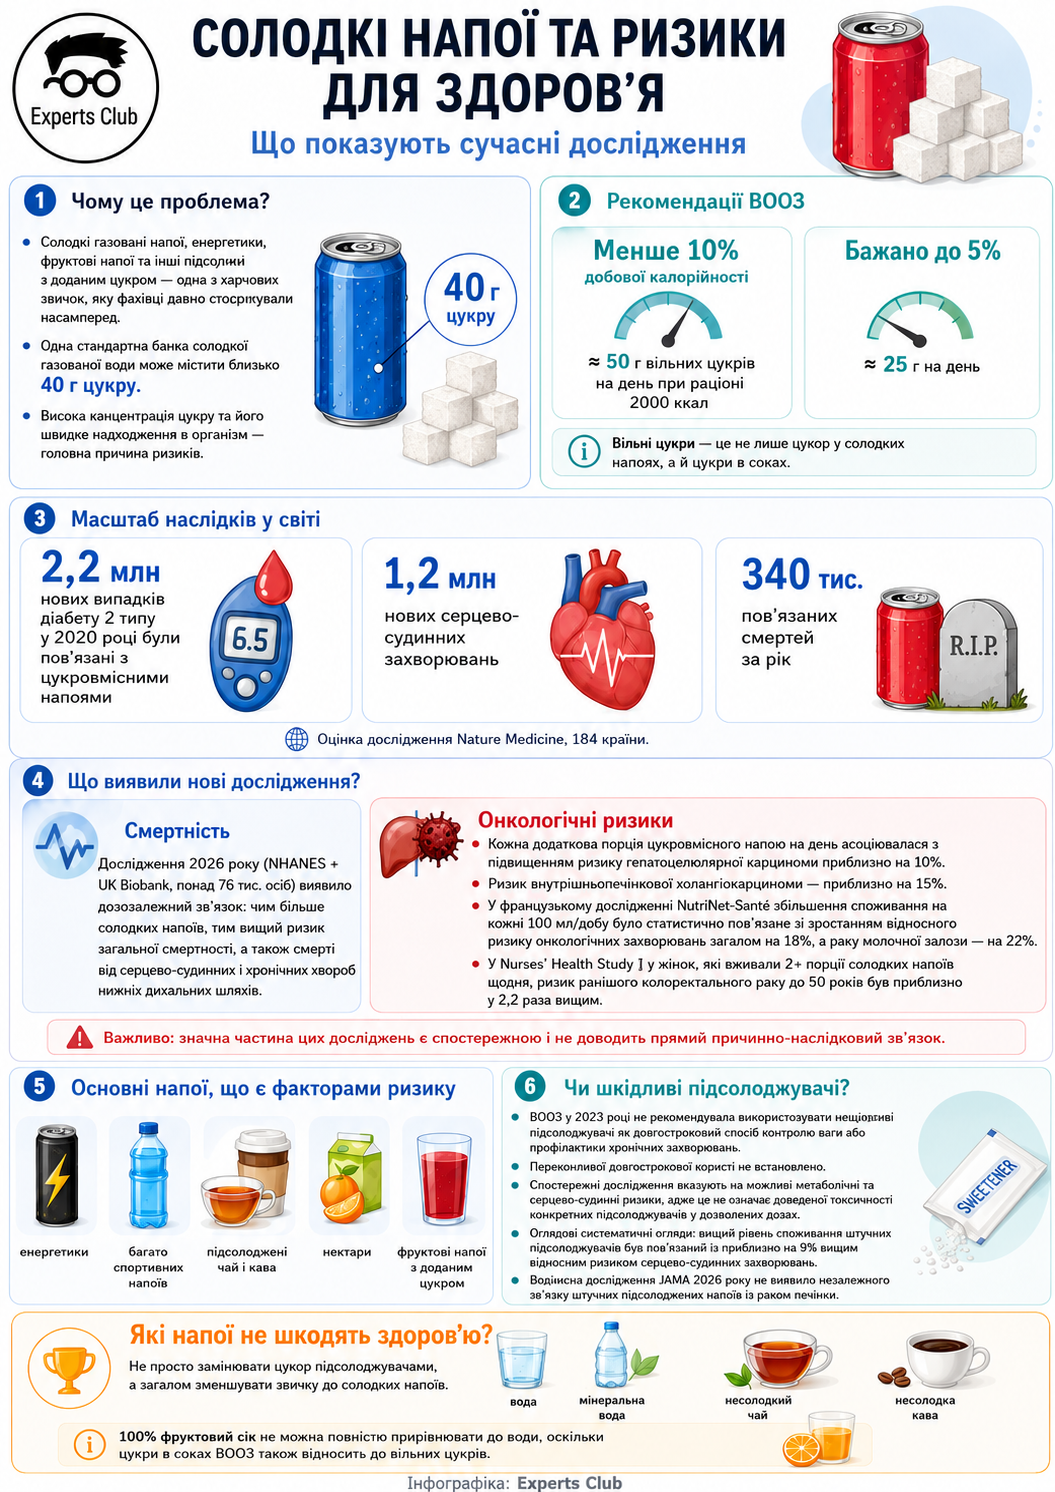
Дослідження 2026 року на основі американського NHANES та британського UK Biobank також виявило дозозалежний зв’язок: зі збільшенням споживання солодких напоїв зростав ризик загальної та серцево-судинної смертності.
Окремі роботи вказують і на можливий зв’язок з онкологічними захворюваннями. Об’єднаний аналіз 11 проспективних досліджень із 1,52 млн учасників пов’язав кожну додаткову порцію цукровмісного напою на день із приблизно 10-відсотковим підвищенням ризику гепатоцелюлярної карциноми та 15-відсотковим — внутрішньопечінкової холангіокарциноми.
Водночас дослідники наголошують, що значна частина таких робіт є спостережною і не доводить прямого причинно-наслідкового зв’язку. Не вважається універсальним рішенням і повний перехід на штучні підсолоджувачі. Основною рекомендацією залишається загальне скорочення звички до солодких напоїв на користь води, мінеральної води, несолодкого чаю та кави.
Румунський ринок комерційної нерухомості залучив близько 300 млн євро інвестицій у першому півріччі 2026 року проти приблизно 400 млн євро за аналогічний період минулого року, йдеться в дослідженні Colliers CEE Investment Scene H1 2026.
На Румунію припало 5,4% загального обсягу інвестицій CEE-6, незважаючи на те, що країна формує близько 18% сукупного ВВП шести розглянутих економік. На думку Colliers, це свідчить про значний потенціал подальшого зростання румунського інвестиційного ринку.
Близько 60 % інвестиційного обсягу Румунії в першому півріччі припало на офіси, що стало найвищою часткою цього сегмента з 2022 року.
При цьому в другому півріччі структура ринку може змінитися за рахунок великих угод у торговому та інших видах нерухомості.
Румунія продовжує пропонувати вищу дохідність, ніж багато більш зрілих ринків Центральної Європи. У Бухаресті prime yield становить близько 7,5% для офісів, 7,75% для промислово-логістичних об’єктів та 7,25% для торгових центрів.
Для порівняння: дохідність високоякісних об’єктів у Варшаві, Празі та інших більш ліквідних столицях регіону перебуває на нижчих рівнях.
Colliers зазначає, що зниження обсягу угод у першому півріччі не обов’язково означає погіршення фундаментального стану ринку. Низка великих транзакцій перебувала на стадії завершення вже після кінця червня.
Зокрема, продаж портфеля торговельної нерухомості MAS компанії AFI Europe було завершено вже в третьому кварталі. Якщо угоди, що перебувають у процесі, будуть завершені, загальний інвестиційний обсяг Румунії за підсумками 2026 року може наблизитися до 1 млрд євро.
Це був би лише другий рік після 2007 року, коли румунський ринок досяг такого рівня, зазначає керівник напрямку Capital Markets Colliers Romania Роберт Мікло.
Colliers працює у понад 70 країнах, має близько 28 тис. фахівців та приблизно $110 млрд активів під управлінням.
Обсяг кредитування аграрного сектору України станом на 24 серпня зріс на 25 млрд грн порівняно з аналогічною датою 2025 року – до 105 млрд грн, повідомив міністр аграрної політики та продовольства Тарас Висоцький на брифінгу в п’ятницю.
“За тиждень було видано додатково 2 млрд грн кредитів. В цілому, якщо подивимося на підсумок на сьогодні, це 105 млрд грн станом на 24 серпня. Це на 25 млрд більше, ніж на аналогічну дату попереднього року. Опції кредитування зростають”, – сказав він.
Як повідомлялось, згідно з постановою Кабінету міністрів від 13 серпня 2026 року (№1012), виробники сільськогосподарської продукції для провадження діяльності отримали можливість брати пільгові кредити за державною програмою “5-7-9%” на суму до 90 млн грн без умови того, що ці гроші матимуть йти на інвестиційні цілі.
До цього кредити на поповнення оборотного капіталу було обмежено 5 млн грн.
Як повідомлялося, з 22 липня після ворожих ударів припинив роботу Український морський коридор. Аграрії звернулися до уряду за допомогою у зв’язку із різким падінням цін на ринку, складнощами з експортом продукції та необхідністю додаткових коштів на її зберігання.
Офісна нерухомість у першому півріччі 2026 року повернулася на перше місце серед напрямків інвестицій у комерційну нерухомість Центральної та Східної Європи, свідчать дані Colliers.
На офіси припало 29% загального обсягу інвестицій CEE-6 проти 23% роком раніше. При загальному обсязі ринку 5,8 млрд євро це відповідає приблизно 1,7 млрд євро вкладень.
Другим за величиною сегментом стала торгова нерухомість із часткою 27% проти 21% у першому півріччі 2025 року.
Ще швидше зростав інтерес інвесторів до житла та сегменту living. Його частка зросла з 7% до 19%.
Водночас промислова та логістична нерухомість, яка ще рік тому була найбільшим сегментом ринку, скоротила свою частку з 31% до 17%. Це сталося не лише через зміну активності безпосередньо на ринку складів, а й внаслідок швидкого зростання угод в інших класах нерухомості.
Colliers зазначає, що в офісному сегменті інвестори насамперед шукають сучасні будівлі в привабливих локаціях з високою енергоефективністю та стабільним потоком орендних платежів.
Для застарілих офісних будівель ситуація ускладнюється. Вони або мають пройти модернізацію, або можуть розглядатися як об’єкти для зміни призначення.
Таким чином, структура ринку CEE поступово змінюється: після кількох років домінування логістики капітал знову активніше спрямовується в традиційні офіси та торговельну нерухомість, а інституційне житло перетворюється на самостійний великий інвестиційний сегмент.
Чеський капітал став одним із найактивніших джерел інвестицій на ринку нерухомості Центральної та Східної Європи у першому півріччі 2026 року, свідчать дані дослідження Colliers.
Загальний обсяг інвестицій чеських інвесторів у регіоні оцінюється приблизно в 1,9 млрд євро. Особливо помітною була присутність чеського капіталу в Польщі, найбільшому інвестиційному ринку Центральної та Східної Європи.
На інвесторів із Чехії припало 23,6% усіх вкладень у польську комерційну нерухомість у січні–червні. Німеччина забезпечила близько 19%, польський капітал — 11,5%, американський — 10,6%, угорський — 6,8%.
Сама Чехія водночас залишилася другим за величиною ринком CEE-6. У першому півріччі тут було укладено угод на суму понад 1,4 млрд євро. Це менше за рекордні 2,2 млрд євро за аналогічний період 2025 року, проте, за оцінкою Colliers, ринок залишається одним із найстабільніших у регіоні.
Прибутковість преміальних офісів у Празі оцінюється приблизно в 5,25%, першокласних складських об’єктів — близько 5%, торгових центрів — близько 6%. Це одні з найнижчих ставок капіталізації серед найбільших ринків Центральної Європи, що відображає порівняно високу оцінку чеських активів інвесторами.
Активність чеського капіталу в сусідніх країнах є частиною ширшої тенденції. Colliers зазначає, що на ринках Центральної та Східної Європи (CEE) зростає значення не лише глобальних фондів із США та Західної Європи, а й інвесторів із самої Центральної Європи.
Це поступово формує власний регіональний інвестиційний капітал, здатний підтримувати угоди навіть у періоди більш обережного ставлення великих міжнародних фондів до регіону.



