

Менш ніж за місяць стартує AGRO UKRAINE WEEK – велика міжнародна агроподія, яка об’єднає ключових стейкхолдерів аграрного та продовольчого секторів України, створюючи динамічну платформу для національного діалогу, співпраці, розвитку та міжнародного партнерства. Це подія, що формує нову історію українського агросектору.
Цифри говорять самі за себе: подій – 12+; учасників – 7 000+; спікерів – 300+; виставкових стендів – 160+; культурних заходів – 10+.
17-19 червня 2026 року в КВЦ «Парковий» зберуться представники уряду, агробізнесу, фермерської спільноти, міжнародних організацій, інвесторів, науковців і політиків для обговорення ключових викликів та можливостей українського агросектору, європейської інтеграції, продовольчої безпеки, інновацій та стратегічного розвитку галузі.
AGRO UKRAINE WEEK – це простір для формування нових партнерств, відкритого діалогу між державою та бізнесом, пошуку ефективних рішень для аграрної економіки та створення спільного бачення майбутнього українського АПК.
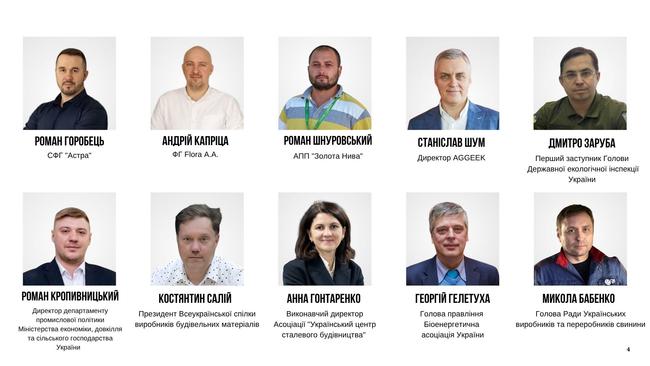
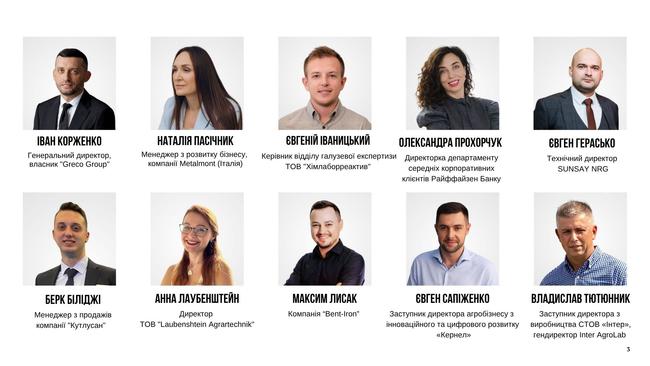
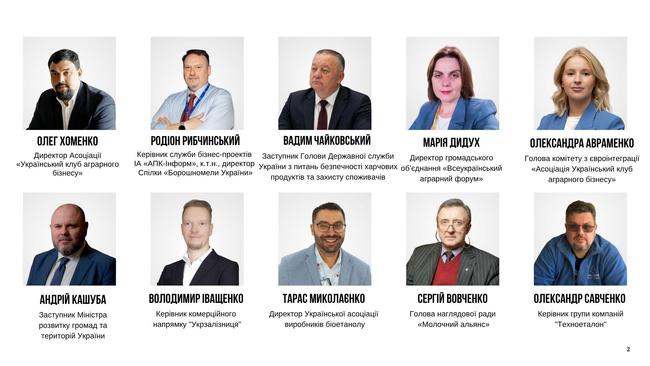
АНОНС ПЕРШИХ СПІКЕРІВ AGRO UKRAINE WEEK:
• Крістофер Хансен — Єврокомісар з питань сільського господарства
• Георг фон Нолкен — генеральний директор «Контінентал Фармерз Груп»
• Тарас Качка — Віцепрем’єр-міністр з питань європейської та євроатлантичної інтеграції України
• Тарас Висоцький — заступник Міністра економіки, довкілля та сільського господарства України
• Богдан Кривіцький — операційний директор ІМК
• Сергій Кравчук — генеральний директор агрохолдингу «Галс Агро»
• Хассан Муфід Халаві — генеральний директор (CEO) ELITE AGRO HOLDING
• Ігор Харченко — засновник AGRO UA INVESTMENT
І це лише початок!
Список спікерів постійно доповнюється — слідкуйте за оновленнями та анонсами AGRO UKRAINE WEEK, аби першими дізнаватися про нових учасників, програму події та ключові теми майбутнього агросектору України.
Інтерфакс-Україна – інформаційний партнер

Чистий приплив прямих іноземних інвестицій до Чорногорії у першому кварталі 2026 року становив 75,6 млн євро, що майже на 40% менше, ніж за аналогічний період минулого року, коли він сягав 122,2 млн євро, свідчать дані Центрального банку Чорногорії.
При цьому телеграм-канал «Сербський економіст» повідомляє, що загальний обсяг прямих іноземних інвестицій, що надійшли в країну, знизився незначно — на 2,5%, до 206,5 млн євро. Основний тиск на підсумковий показник справило зростання виведення капіталу: іноземні інвестори вивели з Чорногорії 130,9 млн євро проти 89,5 млн євро роком раніше.
Таким чином, дані ЦБ показують не стільки різке падіння інтересу до Чорногорії з боку іноземних інвесторів, скільки посилення зворотного руху капіталу. Гроші в країну продовжують надходити, однак одночасно збільшуються деінвестування компаній, повернення позик, раніше наданих місцевим фірмам, та виведення коштів через продаж нерухомості.
Найбільший обсяг виведення капіталу в першому кварталі припав на інвесторів з Туреччини — 24,8 млн євро. З цієї суми 21,1 млн євро було пов’язано з виведенням коштів з компаній у Чорногорії, ще близько 3 млн євро — з продажем нерухомості.
На другому місці опинилися інвестори з Сербії, які вивели 17,5 млн євро. 8,3 млн євро припало на продаж нерухомості в Чорногорії, 3,7 млн євро — на купівлю нерухомості за кордоном, ще 3,2 млн євро — на виведення коштів із компаній. За ними йшли інвестори з ОАЕ з 17 млн євро.
Зростання виведення капіталу особливо важливе для Чорногорії, оскільки економіка країни традиційно сильно залежить від іноземних інвестицій, насамперед у нерухомість, туризм, будівництво та пов’язані з ними послуги. В останні роки помітну роль на ринку відігравали інвестори з Туреччини, Сербії, Росії, країн ЄС та Близького Сходу.
Зниження чистого припливу може стати сигналом для влади про необхідність більш уважно оцінювати якість інвестицій. Для економіки важливий не тільки обсяг надходжень, але й те, наскільки вони залишаються в країні, створюють робочі місця, підтримують продуктивність і формують довгострокову податкову базу.
Середня заробітна плата штатних працівників України у квітні зросла на 0,5% порівняно з березнем 2026 року і становила 30,515 тис. грн, повідомили у Державній службі статистики (Держстат).
За даними статвідомства, найвищий рівень середньої зарплати у минулому місяці зафіксовано в Києві – 48,003 тис. грн та Київський області – 30,584 тис. грн, найнижчий у Кіровоградській – 21,199 тис. грн і Чернівецькій – 21,687 тис. грн областях.
У квітні 2026 року найвища оплата праці спостерігалася у сфері інформації та телекомунікацій – 77,861 тис. грн, фінансової та страхової діяльності – 69,446 тис. грн, професійної, наукової та технічної діяльності – 40,358 тис. грн, державному управлінні й обороні – 35,553 тис. грн, у сфері оптової та роздрібної торгівлі – 35,442 тис. грн, у промисловості – 33,341 тис. грн, на підприємствах транспорту, поштової та кур’єрської служб – 29,262 тис. грн, у сфері операцій з нерухомістю – 27,707 тис. грн, у будівництві – 24,094 тис. грн.
При цьому найнижча середня заробітна плата спостерігалася в сфері мистецтва, спорту, розваг та відпочинку – 19,855 тис. грн, в освітян – 20,037 тис. грн, у працівників охорони здоров’я і соцдопомоги – 20,868 тис. грн
Згідно з даними статвідомства, заборгованість із виплати заробітної плати станом на 1 травня 2026 року становила 3,7 млрд грн (у березні – 3,6 млн грн)
Держстат нагадує, що дані наведено без урахування тимчасово окупованих територій Російською Федерацією та частини територій, на яких ведуться (велися) бойові дії.
Як повідомлялося, зростання споживчих цін в Україні у квітні 2026 року сповільнилося до 1,4% з 1,7% у березні, 1% у лютому та 0,7% в січні поточного року. За даними Держстату, в річному вимірі інфляція за підсумками квітня 2026 року зросла до 8,6% із 7,9% за підсумками березня, 7,6% за підсумкам лютого, 7,4% за підсумками січня.
НБУ наприкінці квітня погіршив прогноз інфляції на 2026 рік з 7,5% до 9,4%, у 2027 році – з 6% до 6,5%.
Як повідомляє Сербський Економіст, Косово не запроваджуватиме обов’язкову військову службу, а натомість має намір розвивати модель загальної оборони, заявив виконувач обов’язків прем’єр-міністра Альбін Курти.
За його словами, такий підхід краще відповідає нинішнім умовам безпеки, ніж класична обов’язкова служба. Курти послався на досвід Фінляндії, де оборона розглядається не тільки як завдання армії, але й як система участі всього суспільства, включаючи державні інститути, бізнес, цивільний захист, інфраструктуру та резервні механізми.
Ідея обов’язкової служби в Косово обговорювалася кілька років. Курти ще раніше виступав за її введення, проте тепер уряд фактично змінює підхід: замість призову для молоді ставка робиться на ширшу концепцію. Така модель передбачає підготовку суспільства і держави до криз, а не лише збільшення чисельності армії.
План щодо загальної оборони був затверджений урядом Косово ще у вересні 2024 року. Він має поєднати військову готовність, цивільний захист, стійкість критичної інфраструктури, інформаційну безпеку, мобілізаційні можливості та взаємодію державних органів. Курти не назвав конкретних термінів запуску нової моделі.
Рішення прийнято на тлі триваючого зростання оборонних витрат Косово. За Курти Приштина збільшила фінансування сил безпеки, закупила турецькі безпілотники Bayraktar і отримала схвалення США на придбання протитанкових комплексів Javelin. Влада також заявляла про плани створити власне виробництво боєприпасів і лабораторію з розробки дронів. Reuters раніше повідомляв, що Косово планує спрямувати близько 1 млрд євро на оборону протягом чотирьох років і збільшити видатки на 60%.
Однак у цієї моделі є й обмеження. Фінський приклад, на який посилається Курти, будувався десятиліттями і поєднує загальну оборону з обов’язковою службою для чоловіків та розвиненою системою резерву. Тому для Косово простого копіювання недостатньо: країні доведеться створити власну систему підготовки, фінансування, цивільного захисту та координації між відомствами.
Для регіону це рішення буде сприйнято крізь призму відносин із Сербією. Белград не визнає незалежність Косово, проголошену у 2008 році, і розглядає Косово як частину своєї території. Приштина, у свою чергу, вважає зміцнення сил безпеки відповіддю на загрози з боку Сербії та нестабільність на півночі Косово, де проживає значна сербська громада.
Ситуацію додатково стримує присутність сил KFOR під командуванням НАТО. У Косово перебувають понад 4 тис. миротворців, особливо важливу роль вони відіграють на півночі, де регулярно виникають напруженість і зіткнення між місцевими сербами, владою Косово та силовими структурами.
Косово визнали понад 100 держав, включаючи США та більшість країн ЄС, проте його незалежність не визнають Сербія, Росія, Китай, Україна та кілька країн Євросоюзу, включаючи Іспанію, Грецію, Румунію, Словаччину та Кіпр. Через це Косово не є членом ООН та НАТО, хоча прагне до євроатлантичної інтеграції.
https://t.me/relocationrs/2908
Українські компанії, які після початку повномасштабної війни активніше виходять на нові зовнішні ринки, дедалі частіше стикаються з необхідністю перевіряти іноземних партнерів ще до початку переговорів або підписання контракту. Одним із інструментів такої перевірки є міжнародні бізнес-дані Dun & Bradstreet, доступ до яких в Україні забезпечують D&B та Інтерфакс-Україна.
Перевірка контрагента особливо важлива для експортерів, імпортерів, логістичних компаній, виробників, дистриб’юторів і постачальників, які працюють із компаніями з ЄС, США, Близького Сходу, Туреччини та Азії. Для бізнесу йдеться не лише про формальну перевірку реєстраційних даних, а й про оцінку фінансової стійкості, структури власності, ділової активності, можливих ризиків неплатежів і репутаційних факторів.
«Для українського бізнесу вихід на зовнішні ринки сьогодні часто відбувається швидше, ніж формування власної міжнародної історії. Саме тому перевірка партнера через глобальні бізнес-дані стає не бюрократичною процедурою, а елементом захисту компанії. В умовах війни та складної логістики помилка у виборі контрагента може коштувати не лише грошей, а й часу, ринку та довіри клієнтів», – зазначив директор із розвитку та маркетингу «Інтерфакс-Україна», керівник бізнес-підрозділу D&B-Інтерфакс-Україна, кандидат економічних наук Максим Уракін.
За його словами, українські компанії часто перевіряють іноземного партнера вже після того, як виникає проблема з оплатою, постачанням або виконанням умов договору. Натомість міжнародна практика передбачає попередню оцінку контрагента ще до початку активної співпраці.
Допомога D&B та Інтерфакс-Україна може бути корисною компаніям, які хочуть зрозуміти, з ким вони працюють за кордоном, чи справді партнер веде заявлену діяльність, наскільки він стабільний і які ризики можуть виникати при довгостроковій співпраці.
Для українських експортерів це також спосіб підвищити якість власного risk management. Якщо компанія продає продукцію з відстрочкою платежу, працює через дистриб’юторів або виходить на новий регіон, попередня перевірка партнера дозволяє знизити ймовірність фінансових втрат.
Dun & Bradstreet – американська компанія у сфері бізнес-даних, аналітики, комерційної інформації та управління ризиками, заснована у 1841 році. Компанія надає міжнародні інструменти для ідентифікації бізнесу, перевірки контрагентів, оцінки кредитних і комерційних ризиків, комплаєнсу та роботи з глобальними ланцюгами постачання. D&B веде глобальну базу бізнес-даних і працює з компаніями, фінансовими інститутами, державними структурами та міжнародними організаціями.
«Інтерфакс-Україна» – незалежне українське інформаційне агентство, яке працює на українському ринку політичної та економічної інформації з 1992 року і має репутацію авторитетного та компетентного постачальника оперативної й об’єктивної інформації. Редакція та головний офіс агентства розташовані в Києві.
Випуск № 2 – травень 2026 року
Аналіз поточної ситуації на валютному ринку України
Протягом травня курс гривні повільно рухався траєкторією девальвації, проте гривня втрачала настільки поступово, що фактично на ринку сформувався відносно стійкий баланс. Попит помітно не зростав, а на міжбанківському ринку НБУ, як і раніше, виступає ключовим маркетмейкером, пропонуючи валюту через інтервенції.
Попри відсутність панічних настроїв та ажіотажного попиту на валюту гривня долає нові позначки – курс переступив поріг 44,2 грн/дол. Є ознаки, що найближчим часом на відкат розраховувати не варто. Для закриття потреб державного бюджету уряду потрібно переводити залучену від партнерів і донорів фінансову допомогу та кредитні транші з євро і долара у гривню, що автоматично сприяє послабленню гривні. Проти гривні зіграв і факт зміцнення долара на глобальному ринку: інвестори шукають можливості інвестувати саме в доларові активи, зокрема казначейські облігації США, що посилює довіру до американської валюти, курс якої укріплюється попри негативні зовнішньополітичні події, пов’язані з відсутністю мирної угоди Вашингтона з Тегераном. Подальша курсова траєкторія гривні залежить від рівня попиту на валюту всередині країни, стану міжнародних резервів НБУ, потреби Мінфіну в нових обсягах випусків ОВДП і від курсових коливань долара відносно євро на глобальному ринку, а також від динаміки цін на нафту у світі.
Глобальний контекст
Федеральна резервна система, на засіданні якої у квітні було вирішено не змінювати ключову ставку, наразі перед дилемою щодо приборкання інфляційного стрибка. За словами президента ФРС Міннеаполіса Ніла Кашкарі, зниження інфляції в США продовжує бути головним пріоритетом, оскільки інфляція залишається вищою за цільовий показник Федеральної резервної системи на рівні 2%. Проте він наголосив, що центральний банк США і надалі застосовуватиме «збалансований підхід» до свого подвійного мандату цінової стабільності та повної зайнятості. Фактично це означає можливе рішення ФРС щодо підвищення ставок уже на засіданні Комітету ФРС у червні.
Головним чинником впливу на економіку США залишається війна в Ірані. До реальних переговорів сторони так і не дійшли. Наприкінці травня США завдали нових ударів в Ірані. У відповідь Іран атакував американську авіабазу в Кувейті. Президент США Дональд Трамп заявив, що країна може завдати удару по Оману через спроби встановити контроль над Ормузькою протокою разом з Іраном. Трамп вимагає повної свободи судноплавства через протоку та погрожує масштабною атакою на Оман.
Геополітична напруженість на Близькому Сході відображається на коливаннях нафтових котирувань. Наприкінці травня ціна нафти марки Brent зросла більш ніж на 2% – до приблизно 95 доларів за барель, а вартість нафти марки WTI зросла теж більш ніж на 2% – до 91 долара за барель. Зростання цін відбулося після того, як США здійснили нові атаки на Іран, спрямовані проти військового об’єкта в Бандар-Аббасі, стратегічно важливому портовому місті.
Тим часом, долар США в травні впевнено укріплюється щодо євро. Якщо на початку місяця долар торгувався на позначці 1,1779 дол./євро, то наприкінці травня – 1,1636 дол./євро. Станом на кінець травня індекс DXY показує зростання курсу долара США на 0,72% протягом останнього місяця. Підтримку долару надають процентні ставки за казначейськими облігаціями США, які все ще доволі високі, а також сподівання інвесторів на врегулювання конфлікту на Близькому Сході.
Внутрішній український контекст
У травні на українському валютному ринку відбувалося помірне скорочення попиту на іноземну валюту. Середньотижневий продаж валюти на міжбанку в квітні становив 817 млн дол., а середньотижневий впродовж перших трьох тижнів травня – 745 млн дол. Протягом квітня НБУ у вигляді інтервенцій продав 4,08 млрд дол., за три тижні травня – 2,23 млрд дол. Курс гривні з початку травня плавно рухався в бік девальвації, проте якщо в першій половині травня курс стабілізувався на позначці 43,96 грн за долар, то в останній декаді місяця курс швидше пішов в бік падіння і станом на 29 травня офіційний курс НБУ – 44,26 грн/дол. Готівковий ринок в Україні в травні так само перебував під впливом послаблення попиту, офіційні дані стосовно обсягів продажу і купівлі та сальдо на готівковому ринку мають з’явитися на початку червня, але попередньо там не має бути сюрпризів, ймовірно, йдеться про тенденцію збільшення продажу валюти, а не купівлі.
Протягом травня гривню підтримували позитивні настрої щодо майбутніх надходжень коштів від партнерів, а також мало вплив зниження нафтових котирувань на міжнародному ринку. У Єврокомісії нещодавно повідомили, що в червні ЄС планує переказати Україні 9,1 млрд євро фінансової допомоги. Таким чином, 5,9 млрд євро будуть спрямовані на оборонні потреби України, а 3,2 млрд євро – на бюджетну підтримку. Йдеться про перший транш у межах кредитної програми від Європейського Союзу загальним обсягом 90 млрд євро. У червні планується ще одне надходження коштів – 2,8 млрд євро за механізмом Ukraine Facility. А от щодо кредитної програми з МВФ і надходження коштів у червні від фонду поки що є сумніви.
27 травня в Києві розпочала свою роботу місія Міжнародного валютного фонду. Вона має оцінити виконання Україною вимог для виділення чергового траншу. Раніше повідомлялось, що головним моментом в узгодженні маяків програми є податкова політика, зокрема оподаткування електронних платформ. Законопроєкт про податки № 12360 був поданий до парламенту та навіть дійшов до голосування. Однак 26 травня Верховна Рада не підтримала ключові правки до законопроєкту, що передбачав скасування податкових пільг на міжнародні посилки до 150 євро. Невиконання ключового податкового маяку програми ставить під питання швидке отримання Україною траншів від МВФ.
Курс долара США: динаміка й аналіз
Контрольована девальвація на вітчизняному валютному ринку в травні відбувалася плавно і без сюрпризів. Офіційний курс на початку місяця був на позначці 43,96 грн/дол., а 29 травня – 44,26 грн/дол. На міжбанківському ринку курс на початку травня перебував на значеннях 43,9–43,95 грн за долар, а наприкінці місяця курс на міжбанку змістився до 44,28–44,31 грн/дол. Національний банк залишається основним продавцем валюти, яку продає через валютні інтервенції, панічного попиту в травні не спостерігалося.
На готівковому ринку в травні також без ажіотажу, громадяни спокійно купують і продають долари та євро в обмінниках і банках, дефіциту валюти немає. Станом на початок травня курс купівлі готівкових доларів становив 43,55–43,8 грн/дол., а курс продажу – 44,10–44,25 грн/дол. На кінець місяця курс купівлі – 43,95–44,15 грн/дол., а курс продажу – 44,35–44,6 грн за долар. Спреди в кінці травня зросли до 0,5–0,7 грн/дол.
Ключові фактори впливу:
· Повільні курсові коливання та спокійний попит на валюту в травні. Гривня девальвує, але ажіотажного попиту немає, НБУ задовольняє заявки від імпортерів.
· Готівковий ринок – без дефіциту валюти. В обмінниках і банках – у достатній кількості долари, а населення демонструє стриманий попит на валюту.
· Міжнародні фактори: чергова ескалація на Близькому Сході впливає на інвестиційні плани, проте останні тенденції вказують на зростання довіри до долара й активів в американській валюті, а на міжнародному ринку долар впевнено укріплюється.
· Поведінкові очікування ринку: якщо на міжнародному ринку вся увага прикута до нового голови ФРС і червневого засідання Комітету ФРС, де будуть розглядати рівень ключових ставок, то в Україні найбільше сподівань покладають на відсутність найближчим часом суттєвих пошкоджень інфраструктури, що дозволить знизити потребу в іноземній валюті з метою здійснення імпорту обладнання. Також на курс впливає ситуація з надходженням фінансової допомоги та стан міжнародних резервів.
Прогноз
Курс євро: динаміка й аналіз
Євро протягом травня рухався у парадигмі послаблення до долара, і ця тенденція знайшла повноцінне відображення на українському валютному ринку. Якщо розпочався травень з показника 51,46 грн/євро, то наприкінці травня курс досяг позначки 51,43 грн/євро.
Готівковий ринок суттєво не змінився попри поступове укріплення гривні до євро. Якщо на початку травня курс купівлі перебував на рівні 50,95–51,4 грн/євро, а курс продажу – в межах 51,75–52,10 грн/євро, то наприкінці травні курс купівлі – 50,85–51,3 грн/євро, курс продажу – 51,75–51,90 грн/євро. Щодо спредів, то вони у більшості учасників становлять 0,4–0,6 грн/євро, лише у деяких спреди зросли до 0,9–1 грн/євро.
Ключові фактори впливу:
· На міжнародному ринку тренд сильного євро змінився укріпленням долара. У травні долар посилив свої позиції завдяки оптимізму інвесторів і привабливим ставкам державних облігацій США, проте війна в Ірані все ще має вплив на курсові траєкторії головних валют.
· Інфляція в ЄС зростає, але ЄЦБ вичікує та не змінює ставки. Очікується, що в червні ЄЦБ може підвищити відсоткові, навіть якщо війна на Близькому Сході завершиться. Експерти переконані, що центробанк ЄС збільшить вартість запозичень на 0,25 в. п. через зростання цін на енергоносії, що суттєво підвищує інфляцію в Європі.
· Попит на євро в Україні стабілізувався. Готівковий ринок перебуває під впливом пропозиції валюти від населення, дефіциту готівкових євро не спостерігається.
Прогноз:
· Короткостроково (2–4 тижні): на українському ринку євровалюта може залишатись у коридорі 51,45–51,85 грн/€.
· Середньостроково (2–4 місяці): якщо ЄЦБ піде на підвищення ставок, курс євро на міжнародному ринку має шанси на укріплення, в Україні можуть бути коливання в межах 51,80-52,50 грн/€.
· Довгостроково (6+ місяців): курс євро може перебувати у межах 52,20–53,80 грн/€. Основні чинники впливу – це війна на Близькому Сході, котирування на ринку нафти, рівень інфляції в Єврозоні та рішення ЄЦБ щодо ключових ставок.
Рекомендації для бізнесу й інвесторів
Долар впевнено укріплюється на міжнародному ринку. Довіра до американської валюти зростає попри продовження ескалації на Близькому Сході. Посилення позицій долара означає можливе пришвидшення девальваційного тренду гривні.
Війна в Ірані – один із чинників впливу на курс, але вже не ключовий. Переговори між США та Іраном все ще не вийшли на фінішну пряму, але інвестори знову активно купують казначейські облігації США. Це дає сигнал щодо продовження інвестування в доларові активи, а в Україні – щодо купівлі доларів як надійної валюти для формування накопичень.
ФРС готується змінити ключові ставки. Можливі зміни ставок вже в червні здатні ненадовго похитнути тренд міцного долара на глобальному ринку, проте якщо в портфелі кілька ліквідних валют, це дозволяє мінімізувати ризики.
Домінуючі позиції американської валюти на глобальному ринку не залишають сумнівів: інвестиції в долар – надійне джерело прибутку. Попри пришвидшення інфляції економіка США зростає, а долар залишається ліквідною валютою, тож інвесторам варто не менш як 50% зберігати саме в доларах.
Безпечні інвестиції – гарантія збереження капіталу. У всіх фінансових сценаріях інвесторам варто передбачити стабільні джерела отримання прибутку, а також пересвідчитися в надійності розміщення своїх активів.
Геополітична напруженість як чинник впливу на інвестиційні плани. Вихід на успішний переговорний трек між Вашингтоном і Тегераном означатиме подальші позитивні перспективи для курсової траєкторії долара.
Ціни на нафту – важливий маркер змін на валютному ринку. Зростання ціни нафти може посилювати залежність ЄС від високої вартості енергоносіїв, що послабить позиції євровалюти, а натомість посилить позиції долара.
Фокус – на ліквідних валютах. Попри геополітичні ризики й інфляційні сплески як у ЄС, так і у США, долар та євро залишаються базовими для інвесторів і мають бути представлені як у короткостроковій, так і в довгостроковій валютній стратегії.
Диверсифікація – гарантія безпечних вкладень. Інвесторам варто формувати валютні портфелі в різних валютах, і хоча базовими залишаються долар і євро, можна періодично заходити в інші надійні європейські валюти – британські фунти стерлінгів і швейцарські франки.
Гривня – для гри на коротких дистанціях. Національна валюта рухається траєкторією девальвації, отже, довгострокові накопичення найкраще формувати в іноземних валютах, а гривню тримати рівно в тій кількості, що потрібна для швидких інвестицій у нацвалюті.
Що важливо у сфері новин. Потрібно відслідковувати все, що пов’язано з війною в Ірані, а також з траєкторією нафтових котирувань. У червні обов’язковими для моніторингу будуть новини зі США щодо ключової ставки ФРС, а також рішення ЄЦБ щодо базової ставки. В Україні головними маркерами ситуації на валютному ринку будуть ситуація на фронті, інформація щодо стану енергетичного сектору, новини від МВФ і меседжі щодо надходження нових траншів кредитів і міжнародної фінансової допомоги.
Цей матеріал підготовлений аналітиками міжнародної мультисервісної продуктової FinTech-платформи КИТ Group та відображає їхнє експертне, аналітичне професійне судження. Інформація, представлена в цьому огляді, має суто інформаційний характер і не може бути розцінена як рекомендація для дій.
Компанія та її аналітики не дають жодних запевнень і не несуть відповідальності за будь-які наслідки, що виникли внаслідок використання цієї інформації. Уся інформація надається, як є, без будь-яких додаткових гарантій повноти, зобов’язань зі своєчасності чи оновлення або доповнення.
Користувачі цього матеріалу мають самостійно оцінювати ризики та ухвалювати свідомі рішення на основі власного оцінювання та аналізу ситуації з різних доступних джерел, які вони самі вважають достатньо кваліфікованими. Перед ухваленням будь-яких інвестиційних рішень рекомендуємо проконсультуватися з незалежним фінансовим радником.
ДОВІДКА
KИT Group — міжнародна мультисервісна продуктова FinTech-платформа формату маркетплейс, яка надає фінансовим компаніям доступ до сервісів просування їхніх послуг, а також рекламно-консультаційні послуги.



