
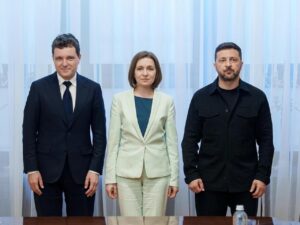
Der Präsident der Ukraine, Wolodymyr Selenskyj, die Präsidentin Moldawiens, Maia Sandu, und der Präsident Rumäniens, Nicușor Dan, werden am Donnerstag, dem 27. August, im Rahmen der Feierlichkeiten zum 35. Jahrestag der Unabhängigkeit Moldawiens ein Dreiertreffen in Chișinău abhalten.
Laut dem Programm der rumänischen Präsidialverwaltung ist das Dreiertreffen zwischen Selenskyj, Sandu und Dan für 18:45 Uhr im Präsidentenpalast in Chișinău geplant. Nach den Gesprächen werden die Staatschefs der drei Länder gemeinsame Erklärungen gegenüber der Presse abgeben.
Das offizielle Programm der moldauischen Seite sieht vor, dass Sandu den rumänischen Präsidenten um 14:35 Uhr empfängt. Nach den bilateralen Gesprächen werden Sandu und Dan an der Militärparade auf dem Platz der Großen Nationalversammlung teilnehmen, die dem 35. Jahrestag der Unabhängigkeit des Landes gewidmet ist. Der Beginn der Teilnahme der Präsidenten an der Parade ist für 16:45 Uhr geplant.
Die moldauische Präsidentin wird Selenskyj um 18:00 Uhr empfangen, woraufhin ein dreiseitiges Treffen der Delegationen der Ukraine, Moldawiens und Rumäniens stattfinden wird.
Am Abend werden Selenskyj, Sandu und Dan ebenfalls an den Feierlichkeiten auf dem Platz der Großen Nationalversammlung teilnehmen. Nach 21:00 Uhr sollen die drei Präsidenten eine Ansprache an die Bürger halten.
Moldau feiert am 27. August den 35. Jahrestag der Unabhängigkeitserklärung. Die Unabhängigkeitserklärung wurde am 27. August 1991 vom Parlament des Landes verabschiedet. Die diesjährigen Feierlichkeiten stehen unter dem Motto „Unabhängigkeit verbindet uns“.
Offizielle Quelle: Präsidialverwaltung der Republik Moldau, Mitteilung vom 26. August 2026.
Wie Fixygen berichtet, verändert sich die Konfrontation zwischen traditionellen Banken und Kryptowährungen allmählich: Die größten Finanzinstitute versuchen nicht mehr zu beweisen, dass sie die Blockchain nicht brauchen, sondern beginnen damit, Bankeinlagen und Zahlungen auf dieselbe technologische Infrastruktur zu verlagern, auf der auch Stablecoins basieren.
Eines der bezeichnendsten Ereignisse im August war die Gründung der BankChain Alliance in den USA, in der sich Bankenverbände aus 39 Bundesstaaten zusammengeschlossen haben. Das Projekt sieht vor, bis 2027 ein Blockchain-Netzwerk für Banken aufzubauen, das tokenisierte Einlagen, Stablecoins, automatisierte Abrechnungen und programmierbare Zahlungen unterstützen kann.
Tatsächlich versuchen kleine und regionale Banken in den USA, eine eigene Alternative zur Kryptowährungs-Zahlungsinfrastruktur zu schaffen, ohne diesen Markt an Circle, Coinbase und Technologieunternehmen abzugeben.
Große Banken bewegen sich in die gleiche Richtung.
Am 4. August kündigte Wells Fargo die Einführung tokenisierter Einlagen für Firmenkunden an. Bei diesen Geldern handelt es sich um Bankgeld, das in der Blockchain verbucht ist und rund um die Uhr, auch an Wochenenden, Abrechnungen ermöglicht. In der ersten Phase sind Transaktionen zwischen dem US-Dollar und dem britischen Pfund vorgesehen, und bis 2027 beabsichtigt die Bank, den geografischen Umfang und die Liste der Währungen zu erweitern.
Der grundlegende Unterschied zwischen einem tokenisierten Einlagenprodukt und USDC oder USDT liegt darin, wer der Emittent ist.
Bei einem klassischen Stablecoin besitzt der Kunde eine digitale Schuldverschreibung eines spezialisierten Emittenten. Bei einem tokenisierten Einlagenprodukt verfügt er nach wie vor über eine Bankeinlage, nur dass die Infrastruktur für deren Verwaltung nun blockchainbasiert ist.
Daher sagen die Banken der Kryptoindustrie im Grunde genommen: Wir akzeptieren die Technologie, wollen das Geld aber innerhalb des Bankensystems belassen.
Noch weiter sind die Zahlungssysteme vorangekommen.
Visa gab bekannt, dass ihr jährliches Transaktionsvolumen in Stablecoins etwa 7 Mrd. US-Dollar erreicht hat, und in der Region Mittel- und Osteuropa, dem Nahen Osten und Afrika hat sich das Volumen solcher Transaktionen im Laufe eines Jahres fast um das 60-Fache erhöht. Das Unternehmen entwickelt bereits über 160 Kartenprogramme im Zusammenhang mit Stablecoins.
Im Juli stellte Visa die eigenständige „Visa Stablecoin Platform“ vor, über die Banken, Fintech-Unternehmen und Zahlungsanbieter innerhalb einer einheitlichen Infrastruktur mit Stablecoins arbeiten können. Im August erweiterte das Unternehmen zudem „Visa Direct“ um die Möglichkeit, Auszahlungen und Vorfinanzierungen unter Verwendung von Stablecoins durchzuführen.
Gleichzeitig entwickelt sich die Nutzung von Stablecoins durch die Verbraucher rasant.
Nach einer Einschätzung des Zahlungsdienstleisters RedotPay, die von Reuters zitiert wird, könnten die Ausgaben mit Karten, die an Stablecoins gebunden sind, bis 2028 auf etwa 50 Mrd. US-Dollar pro Jahr ansteigen. Bereits im Juli 2026 überstieg das monatliche Volumen solcher Kartenzahlungen erstmals 1 Mrd. US-Dollar.
Der wichtigste Faktor für die Veränderungen auf dem Markt ist die Regulierung in den USA.
Am 17. August veröffentlichte das US-Finanzministerium einen neuen Entwurf für die Durchführungsbestimmungen des GENIUS Act. Ab dem 18. Januar 2027 wird die Ausgabe von Zahlungs-Stablecoins in den USA grundsätzlich nur noch lizenzierten Emittenten gestattet sein. Ab Juli 2028 gelten für US-amerikanische Dienstleister zudem Beschränkungen hinsichtlich des Angebots von Stablecoins an Nutzer, die ohne entsprechende Lizenz ausgegeben wurden.
Infolgedessen tritt der Markt in eine völlig neue Phase ein.
Noch vor einigen Jahren lautete die Frage in etwa so: Werden Kryptowährungen die Banken ersetzen?
Jetzt stellt sich die Frage anders dar: Wer wird den digitalen Dollar kontrollieren – Krypto-Unternehmen, Banken oder Zahlungssysteme?
Genau hier könnte sich einer der wichtigsten finanziellen Wettbewerbskämpfe der nächsten Jahre entfalten.
Circle und Tether haben ein Modell für Dollar-Geld geschaffen, das rund um die Uhr und praktisch sofort transferiert werden kann. Die Banken haben erkannt, dass ihre Kunden diese Funktionalität tatsächlich wünschen, jedoch nicht bereit sind, die Einlagen, auf denen das traditionelle Bankmodell basiert, an Technologieunternehmen abzugeben.
Daher entwickelt sich der Markt allmählich hin zu einer Koexistenz von drei Formen des digitalen Dollars.
Die erste Form ist das klassische Bankgeld.
Die zweite Form sind tokenisierte Bankeinlagen, die Wells Fargo und andere Banken in die Blockchain übertragen.
Die dritte Form sind Stablecoins, die außerhalb des traditionellen Einlagenkontos existieren, sich aber unter den neuen regulatorischen Bedingungen immer stärker in das Finanzsystem integrieren.
Ein Sieger steht hier bislang noch nicht fest. Doch eine Schlussfolgerung ist bereits offensichtlich: Die Blockchain-Infrastruktur selbst ist kein Experiment des Kryptowährungssektors mehr.
Wenn die größten Banken und Visa beginnen, rund um die Uhr Geld über die Blockchain zu transferieren, ist die wichtigste technologische Debatte der letzten zehn Jahre faktisch beendet.
Die Blockchain hat die Banken nicht zerstört – die Banken haben begonnen, die Blockchain zu nutzen.
Quellen: US-Finanzministerium, Wells Fargo, Visa, Reuters, Veröffentlichungen vom 4. bis 26. August 2026.
Die Aktionäre der AG „Izmailer Zellstoff- und Kartonkombinat“ (ICKK, Oblast Odessa) berufen eine Hauptversammlung ein, um die Geschäftsergebnisse des Unternehmens für die Jahre 2019–2025 zu erörtern; dabei sollen insbesondere die Ausschüttung des Reingewinns sowie die Tilgung der Verluste aus diesen Jahren behandelt werden.
Laut einer Bekanntmachung im Informationssystem der Nationalen Kommission für Wertpapiere und den Kapitalmarkt (NKZPF) ist die Versammlung für den 30. September dieses Jahres angesetzt.
Die Beschlussentwürfe sehen insbesondere vor, den Nettogewinn für das Jahr 2019 in Höhe von 0,5 Mio. UAH, für das Jahr 2020 in Höhe von 2,54 Mio. UAH, für das Jahr 2022 in Höhe von 3 Mio. UAH und für das Jahr 2024 in Höhe von 2,74 Mio. UAH nicht auszuschütten.
Vom Nettogewinn für das Jahr 2023 in Höhe von 13,95 Mio. UAH sollen 11,3 Mio. UAH zur Tilgung der Verluste aus den Vorjahren verwendet und 2,67 Mio. UAH nicht ausgeschüttet werden.
Gleichzeitig wird darauf hingewiesen, dass die Geschäftstätigkeit des Kombinats im Jahr 2021 verlustreich war (5,2 Mio. UAH) und der Verlust im Jahr 2025 (4 Mio. UAH) durch nicht ausgeschüttete Gewinne aus früheren Perioden gedeckt werden soll.
Der nicht ausgeschüttete Gewinn des ICKK belief sich zu Beginn des Jahres 2026 auf 1,64 Mio. UAH.
Die Aktionäre planen außerdem Änderungen an der Satzung der Gesellschaft, insbesondere im Zusammenhang mit der Anpassung einzelner Bestimmungen an Änderungen der geltenden Gesetzgebung sowie der Aufhebung von Bestimmungen über die Bildung und Verwendung von Mitteln aus dem Rücklagenkapital.
Dementsprechend wurde der Punkt zur Auflösung des Rücklagenkapitals und zur Zuweisung seiner Mittel zum nicht ausgeschütteten Gewinn auf die Tagesordnung gesetzt.
Außerdem ist die Neuwahl des Aufsichtsrats des Unternehmens geplant.
Die Aktionäre werden unter anderem die Frage der Einleitung eines präventiven Sanierungsverfahrens erörtern und den Vorstandsvorsitzenden beauftragen, beim Wirtschaftsgericht einen Antrag auf Eröffnung eines entsprechenden Verfahrens zu stellen.
Nach Angaben der Nationalen Kommission für Wertpapiere und den Kapitalmarkt (NKZPF) hält Garelio Trading zum Stand des zweiten Quartals 2026 23,9974 % der Aktien der AG „ICKK“, Michele Participation Corp 18,0037 %, Valtino Continental 14,39 %, Vanair Limited 16,2504 %, Melfort Trading 18,0037 % und Flink Investments 7,5 %.
Das ZKK in Izmail produziert Wellpappe, Wellpappenverpackungen und Kartonverpackungen. Der Hauptrohstoff ist Altpapier.
Zu den Hauptabnehmern der Verpackungen zählen Unternehmen aus der Lebensmittel-, Milch-, Spirituosen-, Fisch- und Leichtindustrie sowie aus dem Maschinenbau und der Metallverarbeitung, und zu den Abnehmern im Jahr 2025 gehörten PTK Shabo, die „Olvia“ GmbH, „Fratelli Vaineri“, „Aquafrost“, „Yugfood“, „Promtechtorg“ sowie die OJSC „OKZ“ (Marke „Shustov“). Die Produkte des Kombinats wurden auch nach Moldawien geliefert.
Nach Angaben des Unternehmensberichts verzeichnete das Unternehmen im Jahr 2025 einen Rückgang des Nettoumsatzes um 5,7 % gegenüber dem Vorjahr – auf 250,5 Mio. UAH.
In Nepal gelten nach der Naturkatastrophe derzeit 53 ukrainische Staatsbürger als vermisst, darunter 46 Touristen, zu denen am Mittwochmorgen der Kontakt abgebrochen ist, teilte die Pressestelle des ukrainischen Außenministeriums den Journalisten mit.
Nach Angaben der nepalesischen Tourismuspolizei gelten derzeit insgesamt 53 ukrainische Staatsbürger infolge der Naturkatastrophe als vermisst. Somit sind 46 Touristen in der Gesamtzahl der Vermissten enthalten.
„Beim Außenministerium ist eine Meldung eingegangen, wonach heute Morgen der Kontakt zu einer Gruppe von 46 ukrainischen Touristen im Katastrophengebiet abgebrochen ist. Insgesamt gelten nach Angaben der nepalesischen Tourismuspolizei derzeit 53 ukrainische Staatsbürger infolge der Katastrophe als vermisst“, heißt es in der Mitteilung.
Die ukrainischen Botschaften in Indien und der VR China stehen im Kontakt mit den zuständigen Behörden der Aufnahmeländer hinsichtlich Suchmaßnahmen, die dazu beitragen könnten, den Verbleib der ukrainischen Staatsbürger zu ermitteln.
„Gleichzeitig liegen derzeit keine Informationen darüber vor, ob sich ukrainische Staatsbürger unter den Todesopfern oder Verletzten befinden“, hieß es im Außenministerium.
Nach Angaben des Ministeriums, die am Mittwochabend veröffentlicht wurden, wird darauf hingewiesen, dass die ukrainischen Botschaften in Indien und der VR China auf persönlichen Auftrag des ukrainischen Außenministers Andrij Sybiga unter Verwendung der bereits bekannten persönlichen Daten der vermissten Bürger Maßnahmen ergreifen, um Kontakt zu ihnen aufzunehmen und weitere notwendige Schritte einzuleiten.
Darüber hinaus gingen bei der „Hotline“ des Außenministeriums acht Meldungen von Angehörigen ein, die den Kontakt zu Personen aus der genannten Liste verloren haben. Diese Meldungen beziehen sich auf insgesamt 53 ukrainische Staatsbürger, die derzeit als vermisst gelten.
Vor Ort wurde auch der Honorarkonsul der Ukraine in Nepal hinzugezogen.
Das Außenministerium, die Abteilung für konsularische Dienste sowie die ukrainischen Botschaften in Indien und der Volksrepublik China arbeiten daran, weitere Informationen zu ermitteln, mit ausländischen Behörden bei der Suche nach den Ukrainern zusammenzuarbeiten sowie deren Angehörigen Informationen zur Verfügung zu stellen und ihnen zu helfen.
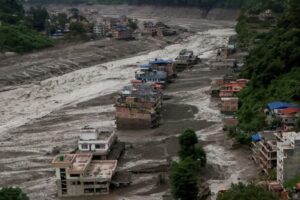
Wie berichtet, sind bis zum Mittwochabend mindestens 16 Menschen infolge der Überschwemmungen im nepalesischen Distrikt Rasuwa an der Grenze zu China ums Leben gekommen; mindestens 384 Touristen gelten als vermisst. Darunter befinden sich 93 Einwohner Nepals und 291 Ausländer, darunter Staatsangehörige aus Großbritannien, den USA, Australien, den Niederlanden, Malaysia und Indien. Die Staatsangehörigkeit von 111 Personen wird noch ermittelt.
Neun Polizisten, die an der nepalesisch-chinesischen Grenze im Einsatz waren, gelten als vermisst.
Die Staatsangehörigkeit der Todesopfer wurde nicht näher angegeben.
Im Verlauf der Such- und Rettungsaktionen gelang es den Sicherheitskräften, 25 Menschen zu retten. Die Einsätze dauern an.
Die Überschwemmungen wurden durch den Anstieg des Wasserstandes im Fluss Bhote-Koshi verursacht, der in Tibet entspringt und durch Nepal fließt. Am stärksten betroffen sind die am Fluss gelegenen Ortschaften, insbesondere Timure und Syaaprubesi. Das Wasser überschwemmte Marktplätze und Wohngebiete, richtete erheblichen Schaden an Polizeistationen und Wasserkraftwerken an und zerstörte Brücken und Straßen.
Nach vorläufigen Angaben könnte ein Erdrutsch in Tibet die Ursache für den Anstieg des Wasserpegels im Fluss sein.
Die ukrainischen Botschaften in Indien und der Volksrepublik China haben umgehend Anfragen an die zuständigen Behörden gerichtet, um zu klären, ob sich unter den Opfern der Erdrutsche an der Grenze zwischen Tibet und Nepal möglicherweise ukrainische Staatsbürger befinden.
Der Einzelhandelsumsatz der ukrainischen Unternehmen – juristische Personen – stieg im Zeitraum Januar bis Juli 2026 im Vergleich zum entsprechenden Zeitraum des Jahres 2025 um 9,1 %, wie aus Daten des Staatlichen Statistikamtes der Ukraine hervorgeht.
Damit wuchsen die Einzelhandelsunternehmen etwas schneller als der Einzelhandelsmarkt des Landes insgesamt, dessen Umsatz in diesem Zeitraum um 9 % stieg.
Im Juli stieg der Umsatz der Unternehmen um 8,8 % im Vergleich zum Juli 2025 und um 3,7 % im Vergleich zum Juni des laufenden Jahres.
Insgesamt belief sich der Umsatz im ukrainischen Einzelhandel, der auch die Tätigkeit von Einzelunternehmern umfasst, in den ersten sieben Monaten auf rund 1,7 Billionen UAH.
Der Unterschied zwischen der Entwicklung des Gesamtumsatzes und dem Warenumsatz juristischer Personen ist gering – lediglich 0,1 Prozentpunkte. Die Beibehaltung vergleichbarer Wachstumsraten deutet jedoch darauf hin, dass das Wachstum des Einzelhandelsmarktes nicht nur auf das Konto kleiner Unternehmen geht, sondern auch im Unternehmenssegment des Handels stattfindet.
Zu den Einzelhandelsunternehmen zählen insbesondere nationale und regionale Supermarktketten, Geschäfte für Non-Food-Artikel, Handelsketten für Haushaltsgeräte und Elektronik, Apotheken und Fachhandel, der Automobilhandel sowie andere juristische Personen, die Einzelhandelsverkäufe tätigen.
Nach den Ergebnissen des Jahres 2025 wuchs der Einzelhandel in der Ukraine um 8,1 %, weshalb die Zahlen der ersten sieben Monate des Jahres 2026 bislang darauf hindeuten, dass sich das hohe Marktwachstum fortsetzt.
Die Statistiken des Staatlichen Statistikamtes berücksichtigen nicht die vorübergehend von Russland besetzten Gebiete sowie Teile der Gebiete, in denen Kampfhandlungen stattfinden oder stattgefunden haben.
Das Hauptproblem des Entwurfs der Strategie zur Entwicklung des ukrainischen Versicherungsmarktes liegt nicht in einzelnen Formulierungen, sondern in der Methodik seiner Ausarbeitung selbst, heißt es in einer Mitteilung des Verbandes „Versicherungsgeschäft“ (ASB).
Zudem wird darauf hingewiesen, dass der ASB den Versuch an sich, eine langfristige staatliche Politik zur Entwicklung des Versicherungsmarktes zu formulieren, sowie eine Reihe der vorgeschlagenen Schwerpunkte positiv bewertet. Dazu gehören die Entwicklung der Kranken- und Lebensversicherung, der Versicherung von Kriegsrisiken und der Agrarversicherung, die Erweiterung der Anlagemöglichkeiten für die Vermögenswerte der Versicherer, die weitere Angleichung der ukrainischen Regulierung an die Rechtsnormen der EU, die Durchführung einer quantitativen Folgenabschätzung vor der vollständigen Einführung neuer Solvabilitätsanforderungen sowie die Überprüfung einzelner übermäßiger regulatorischer Anforderungen.
Gleichzeitig kam der ASB auf der Grundlage der Analyse zu dem Schluss, dass das Hauptproblem des Entwurfs nicht in einzelnen Formulierungen liegt, sondern in der Methodik seiner Ausgestaltung: Ziele, Indikatoren und Maßnahmen bilden keine ausreichend schlüssige Ursache-Wirkungs-Kette von der Marktanalyse bis zum messbaren Ergebnis.
Nach Ansicht der Experten der ASB ist eines der anschaulichsten Beispiele das Ziel, die Versicherungsdurchdringung von 0,81 % des BIP im Jahr 2025 auf über 2 % des BIP in den Jahren 2029–2030 zu steigern. Nach den makroökonomischen Annahmen, die für die Überprüfung durch die ASB herangezogen wurden, würde das Erreichen von 2 % im Jahr 2030 eine Steigerung der Versicherungsprämien von etwa 72,3 Mrd. UAH auf 306 Mrd. UAH erfordern, also um mehr als das 4,2-Fache. Dies bedeutet ein durchschnittliches jährliches nominales Wachstum von etwa 33,5 % und ein reales Wachstum von fast 25 % pro Jahr über einen Zeitraum von fünf Jahren. In dem Entwurf wird nicht dargelegt, welche Versicherungssparten genau, wie viele Neukunden, Versicherte, Fahrzeuge, Sachwerte und Unternehmen ein solches Ergebnis gewährleisten sollen.
„Eine ehrgeizige Zahl ist an sich noch keine Strategie. Wenn ihr keine Berechnung der zahlungsfähigen Nachfrage, der Anzahl neuer Kunden und Versicherungsobjekte, der wirtschaftlichen Voraussetzungen und konkreter Maßnahmen zugrunde liegt, bleibt sie ein Wunschziel und kein fundiertes Ziel“, betont der Generaldirektor des ASB, Wjatscheslaw Tschernjachowski.
Nach Ansicht des ASB muss der Erfolg der staatlichen Politik daran gemessen werden, was sich für den Bürger, die Unternehmen und den Versicherungsmarkt tatsächlich verändert hat, insbesondere: Wie viele Menschen und Unternehmen haben Versicherungsschutz erhalten; wie viele Fahrzeuge und Sachgegenstände sind tatsächlich versichert; inwieweit die Versicherungskosten im Verhältnis zum Einkommen der Bürger und Unternehmen erschwinglich sind; ob sich die Versicherungssumme und die Qualität des Versicherungsschutzes erhöht haben; ob sich die Lücke zwischen den bestehenden Risiken und dem tatsächlichen Versicherungsschutz verringert hat und wie der Wettbewerb sowie die Möglichkeit der Wahl des Versicherers gewahrt bleiben.
Nach Ansicht des ASB kann auch ein Anstieg der Versicherungsprämien nicht automatisch als Fortschritt gewertet werden. So war beispielsweise der starke Anstieg der Prämien für die Kfz-Haftpflichtversicherung im Jahr 2025 weitgehend eine Folge der Umstellung auf eine neue Preisgestaltung und der Erhöhung der Policenkosten und nicht auf einen entsprechenden Anstieg der Anzahl versicherter Fahrzeuge. Daher schlägt die ASB vor, die monetären Kennzahlen sowohl zu aktuellen als auch zu konstanten Preisen zu bewerten und Preisänderungen von Veränderungen des physischen Versicherungsumfangs zu trennen.
Aufgrund der Ergebnisse einer detaillierten Analyse des Entwurfs der Strategie und der Roadmap kam die ASB zu dem Schluss, dass die festgestellten Mängel nicht allein durch punktuelle Änderungen einzelner Bestimmungen behoben werden können und es sinnvoll ist, eine neue Fassung der Strategie zur Entwicklung des Versicherungsmarktes bis 2030 zu erarbeiten, die auf einer modernen Methodik der strategischen Planung, realistischen finanzwirtschaftlichen Berechnungen und einer fundierten Entwicklung der Kennzahlen.
In der Mitteilung wird darauf hingewiesen, dass der Entwurf der Strategie zur Entwicklung des ukrainischen Versicherungsmarktes und die Roadmap zu deren Umsetzung von der Nationalbank der Ukraine gemeinsam mit anderen staatlichen Institutionen im Rahmen der Arbeit des Ausschusses für Finanzentwicklung beim Rat für Finanzstabilität ausgearbeitet wurden.



